ECONOMIA
Transferir dividendos del banco central al tesoro no es una buena idea


Hace algunos días, los medios de comunicación hicieron referencia a un informe del Banco Provincia que estimaba cuánto debería transferir al Tesoro Nacional, en 2026, el Banco Central (BCRA) de dividendos de 2025. Si bien esto técnicamente es justificable, avanzar en esa dirección sería desaconsejable. De hecho, el accionista del BCRA es el Gobierno; por lo que puede hacerlo, como cualquier otra entidad que le transfiere sus ganancias a sus dueños. Además, durante muchas décadas el BCRA le depositó dividendos en las cuentas a los distintos gobiernos, aun cuando sólo tenía pérdidas.
El problema es que necesitamos que el BCRA se capitalice para seguir ganando solidez y, justamente, eso se logra más rápidamente si no distribuye dividendos. De hecho, en 2025, se hizo dicha transferencia que terminó financiando el pago de deuda del Gobierno en detrimento de las posibilidades del BCRA de, por ejemplo, acumular reservas. Además, como todo banco central tiene un solo instrumento para operar, la política monetaria; por supuesto, suponiendo un mercado de cambios único y libre. Así que tiene una restricción a la hora de fijarse objetivos. Con una bala se le puede dar solo a un blanco. Si se intenta pegarle a más, lo más probable es que no logre darle a ninguno.
Por ejemplo, a principios de año, el BCRA anunció que lo que pudiera emitir por la suba de la demanda de pesos, o sea, sin generar inflación futura, lo usaría para comprar reservas propias. Pues bien, al transferirle ganancias al Gobierno, lo que hace es depositárselas en una cuenta dentro de dicha institución. El problema es que, si el Tesoro usa esos recursos, el BCRA tendrá que emitir para dárselos. Por ende, a olvidarse de aprovechar esa suba de la demanda de pesos de la gente para comprar divisas; porque ya se la habrá usado para financiar al Gobierno.

Incluso, esto pasaría si el Tesoro usa esos recursos para comprarle al BCRA divisas; ya que este último las compra emitiendo pesos o endeudándose, lo cual significa una mayor futura oferta de moneda local. Así que, por ahora, sería sumamente desaconsejable que se transfieran dividendos de la autoridad monetaria al Tesoro.
Por otro lado, en pos de fijarse prioridades, cabría preguntarse si no sería mejor aprovechar el aumento de la demanda de pesos que se espera para resolver otro problema más urgente. Es decir, las medidas de aumento de encajes y sobre su forma de integración que tomó el BCRA para enfrentar la liquidación de las LEFIs a mediados de 2025 y, luego, para compensar la fuerte baja de la demanda de dinero durante la creciente incertidumbre prelectoral. Esas políticas podían ser justificables en una situación de emergencia y de corrida; pero dejaron de serlo una vez conocidos los resultados de los comicios. Dado que fueron favorables a la consolidación del rumbo económico y permitieron superar la crisis de confianza.
El problema es que, al aumentar las exigencias de encajes, queda una menor proporción de depósitos para poder prestar. Así que aumentará las tasas de los créditos; ya que habrá que cobrar sobre un menor monto los intereses que se deben pagar a los que pusieron sus ahorros en los bancos y otros gastos que tienen las entidades financieras. Dicho costo de intermediación aumentó por la volatilidad en las tasas de interés que generó el restringir la posibilidad de los bancos de actuar contracíclicamente a la demanda intramensual de pesos de la gente.
Lo malo es que un costo de intermediación financiera alto implica tasas más altas para los tomadores, desincentivándolos a endeudarse
Cuando cobran el sueldo, las personas demandan más dinero y, entonces, los bancos tratan de integrar menos encajes, para no tener que pagar tasas más altas. Saben que, luego, eso que se atesoró se irá usando para las compras diarias y volverá a los bancos, permitiéndoles sumar más encajes para cumplir con la exigencia promedio que le pide el BCRA. Si tienen restricciones para hacerlo, se los obliga a competir por esos fondos con tasas altas cuando la gente los demanda y, luego, le sobrarán recursos cuando los pesos vuelvan a los bancos, provocando una baja en las tasas de interés. Dicha volatilidad implica un riesgo en el costo del fondeo que las entidades financieras tendrán que cobrarle al que tome sus créditos.
Lo malo es que un costo de intermediación financiera alto implica tasas más altas para los tomadores, desincentivándolos a endeudarse. Por ende, los bancos no necesitan tomar tantos ahorros y bajan las tasas de interés a los depositantes, desalentándolos a colocar sus ahorros en el sistema financiero. Esto es malo, porque hace que haya menos recursos para que se transforme en crédito. De hecho, es lo que estamos viendo; ya que, a pesar de haberse superado satisfactoriamente la incertidumbre electoral, los depósitos están aumentando muy lentamente. Hoy las tasas que se pagan son negativas, si se las compara con la inflación esperada.
Lamentablemente, dichas medidas han provocado tasas tan altas que aumentaron la mora de los bancos y gestaron una menor disponibilidad de crédito para el sector privado. Esto complota contra la velocidad de recuperación de la economía, que todos estamos deseando sea rápida. Cabe reconocer que el BCRA ha ido bajando los encajes y los mínimos diarios de integración diaria. Solo sugiero que sea una prioridad aprovechar el aumento de la demanda de pesos para volver, cuanto antes, a la situación previa a las medidas de emergencia del segundo semestre de 2025. Seguramente, eso implicará que inicialmente le quede al BCRA poco margen de emisión para comprar divisas propias. Sin embargo, cuanto mayor sea el ritmo de reactivación y de mejora del bienestar de la gente, más se recuperará su demanda de moneda local para atesorar. Entonces, podrá comprar más reservas para sí que si se mantienen los comentados factores desaceleradores de la recuperación del crédito interno y de la economía.
El autor es economista y director de la Fundación “Libertad y Progreso”
Corporate Events,South America / Central America







ECONOMIA
PUMA lanzó descuentos de hasta el 53% en zapatillas, ropa y botines: qué se consigue desde $62.999
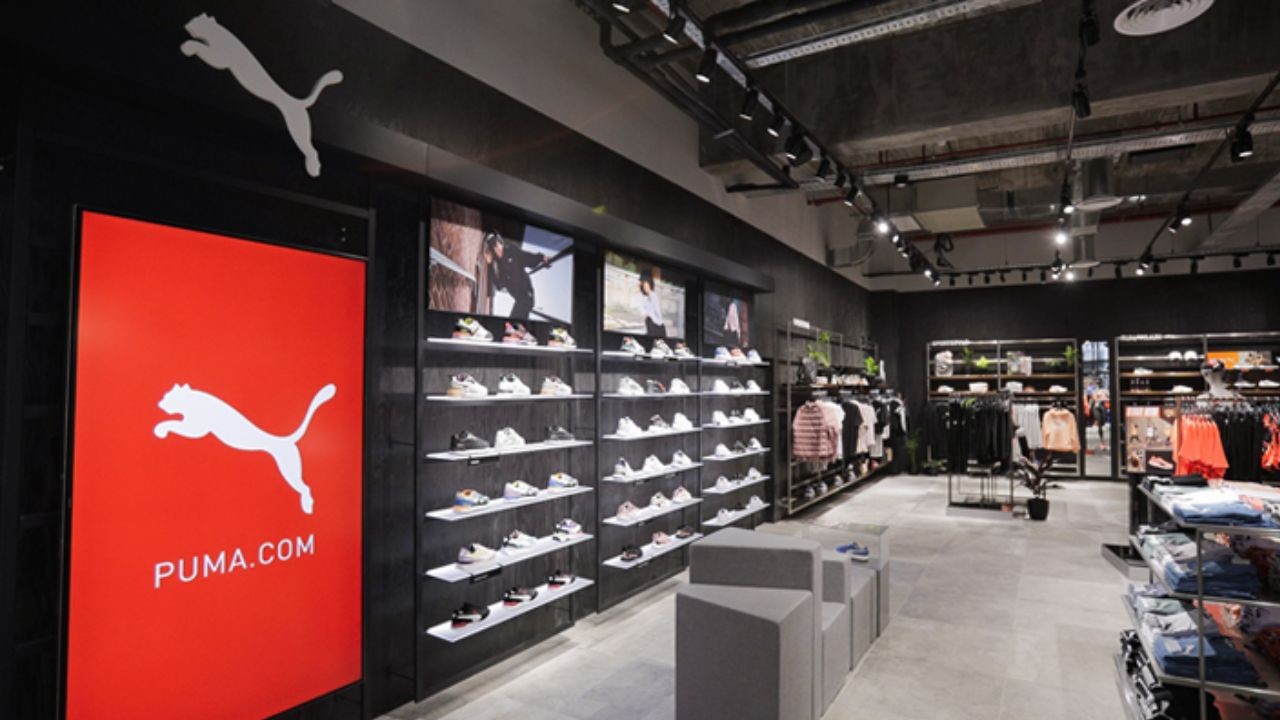
PUMA ofrece zapatillas desde $62.999, camisetas con hasta 53% de descuento y una rebaja extra del 25% al comprar dos o más productos
Puntos importantes

PUMA Argentina tiene rebajas de hasta 53% en calzado y ropa en su tienda online oficial.
Un 25% extra se aplica al llevar dos o más productos al carrito de compra.
Hay 6 cuotas sin interés y envío gratis en compras sobre $199.999.
ofertas,zapatillas,outlet,puma,Economía,Económica,Economia politica,Que es economía
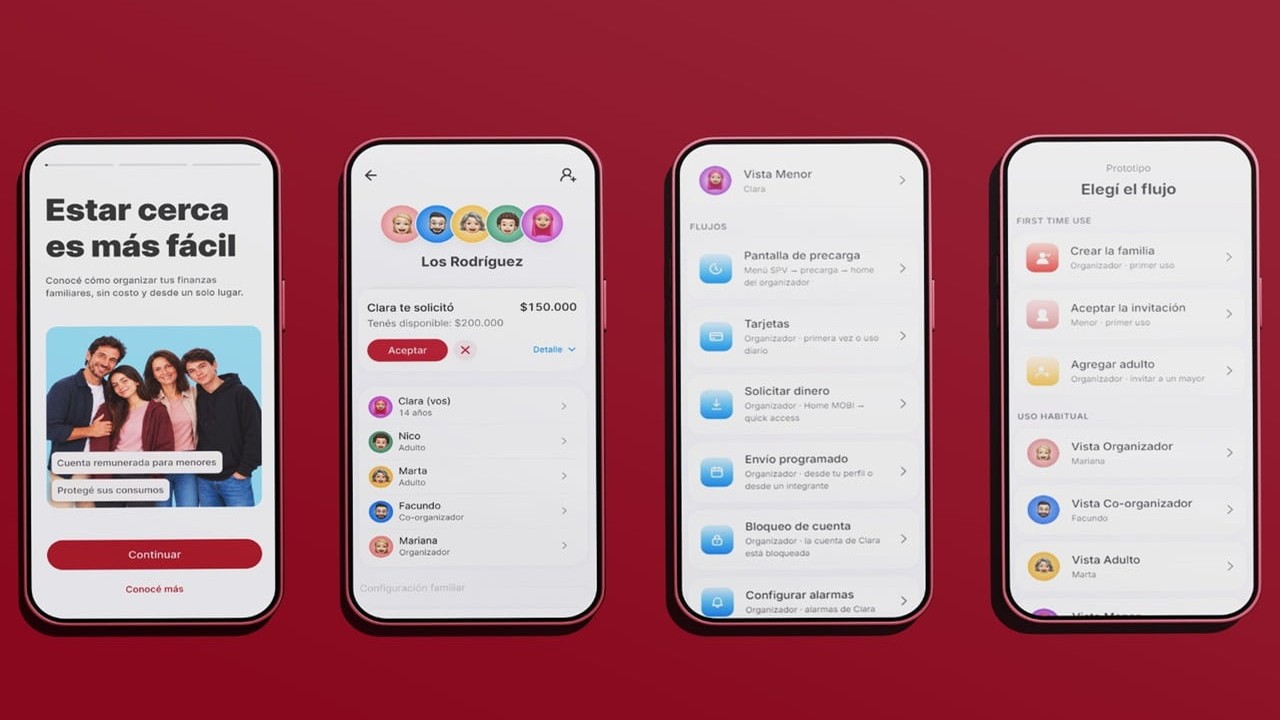
SuperFamilia permite conectar cuentas, fijar límites de gastos, programar mensualidades y ofrece cuentas remuneradas para adolescentes
Puntos importantes
Supervielle lanzó SuperFamilia, una nueva función en su SuperApp.
Permite centralizar y gestionar las cuentas de toda la familia desde un mismo lugar.
Ofrece control, permisos, límites, cuentas para adolescentes y asistencia a personas mayores.
Cómo funcionan las cuentas para adolescentes de Supervielle
Paco Manriquez, CEO de Banco Supervielle.
La estrategia de Supervielle para ampliar sus servicios digitales
banco,supervielle,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas,Economía finanzas
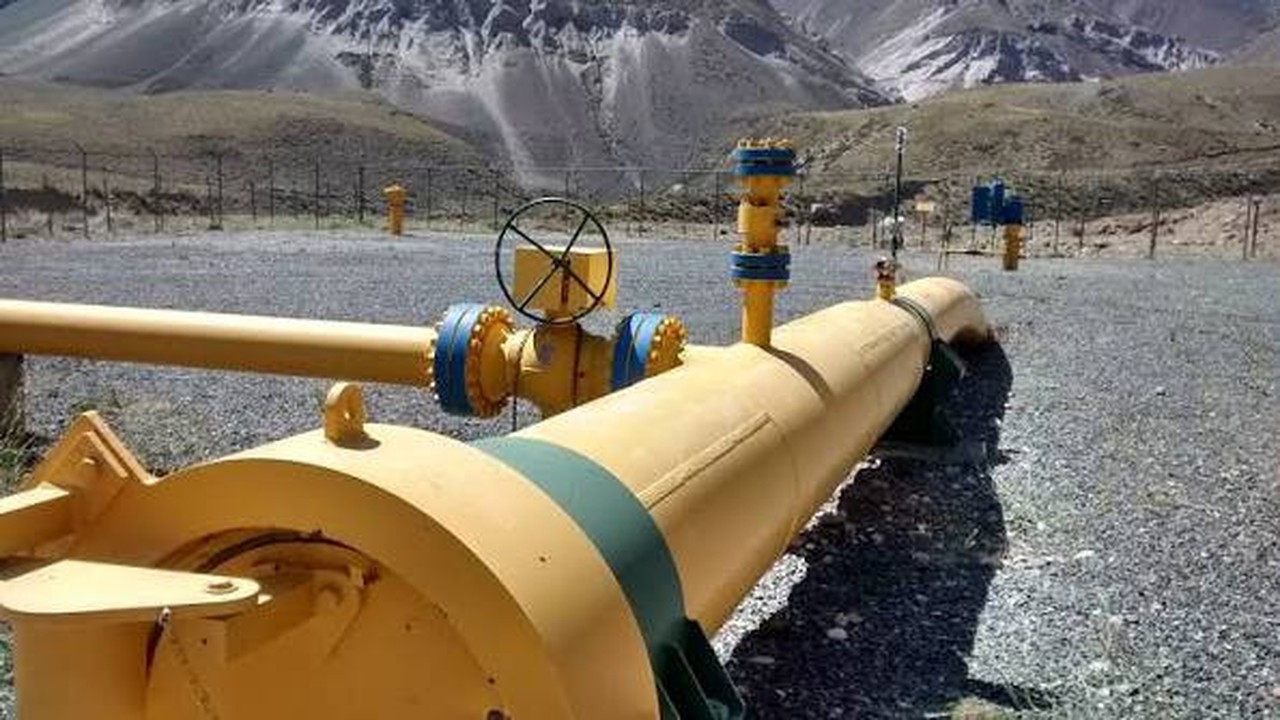
La compañía que tiene entre sus accionistas a CGC de Corporación América colocó el 100% de su oferta en el país tras un proceso de concurso abierto
Puntos importantes
GasAndes adjudicó contratos firmes de hasta 35 años, consolidando la exportación de gas de Vaca Muerta a Chile.
Se sumó el primer cliente de distribución local, optimizando la capacidad del ducto transandino.
El proyecto facilita futuras plantas de GNL, asegurando la evacuación constante del hidrocarburo.
La proyección del GNL hacia el Pacífico
Primer cliente local y contratos récord
Impacto operativo y previsibilidad para Vaca Muerta
chile,vaca muerta,cgc,gnl,gasandes,exportación de gas,energía,tarifas

POLITICA37 segundos ago
Quién es “Budín”, la mano derecha de Lázaro Báez salpicado por una causa de lavado y narcotráfico

DEPORTE12 minutos ago
La nueva etapa de Agustina Albertario después de Las Leonas y un deseo: “Quiero formar una familia”

INTERNACIONAL14 minutos ago
Cancillería confirma la muerte de un guatemalteco tras el derrumbe de un edificio en Brooklyn, Nueva York

DEPORTE30 minutos ago
Manuel Neuer, baja hasta el próximo año en el Bayern

SOCIEDAD33 minutos ago
Los peluqueros advierten: “Frotar el pelo mojado con una toalla puede dañarlo, favorecer las puntas abiertas y generar más frizz”

POLITICA36 minutos ago
Estatuto del Periodista: se acerca el plazo para su derogación y las iniciativas para revertirlo permanecen sin avances en el Congreso

CHIMENTOS3 días ago
La queja de Yanina Latorre tras asistir al VIP de la misa del papa León XIV: “Estuve al rayo del sol haciendo nada y…”

SOCIEDAD2 días ago
PILIPOM: UNA NUEVA HERRAMIENTA EDUCATIVA PARA QUE LOS MÁS CHICOS APRENDAN JUGANDO

POLITICA4 días ago
El Papa se emocionó en el Cottolengo Don Orione y aseguró: “El progreso de una nación se mide por la acogida a las personas con discapacidad”

SOCIEDAD2 días ago
Papa León XIV en la Argentina, EN VIVO: la misa en Luján y la despedida en Ezeiza hoy, minuto a minuto

 SOCIEDAD2 días ago
PILIPOM: UNA NUEVA HERRAMIENTA EDUCATIVA PARA QUE LOS MÁS CHICOS APRENDAN JUGANDO
- SOCIEDAD2 días ago
Papa León XIV en la Argentina, EN VIVO: la misa en Luján y la despedida en Ezeiza hoy, minuto a minuto
- DEPORTE1 día ago
El juego de la butaca: Haas volvería a cambiar de piloto para el cierre del año en la Fórmula 1 tras el escándalo con Ocon