ECONOMIA
YPF o Petrobras, ¿cuál vale más?: la pulseada con Brasil ahora que Argentina tiene Vaca Muerta


Una de las formas de medir las fuerzas de las dos mayores empresas energéticas de la región, la argentina YPF y la brasileña Petrobras, es la evolución de su capitalización bursátil, ya que esta brinda un panorama sobre la visión del mercado hacia ambas. Además, ofrece un preciso termómetro de la economía política de América Latina, revelando cómo ambas compañías han estado sujetas no solo al vaivén de los precios internacionales del crudo, sino también a los marcos regulatorios internos y los cambios de signo de los respectivos gobiernos.
Al analizar cómo evolucionaron sus respectivas capitalizaciones de mercado desde el año 2000 hasta el presente, emerge con claridad su capacidad de ejecución técnica ante desafíos geológicos de escala mundial como Vaca Muerta y el Pre-sal.
Petrobras vs. YPF
El por qué de los máximos y mínimos de la brecha
Al cruzar ambas series numéricas, la distancia entre el valor de mercado de ambas compañías revela cómo la geología de escala y las políticas de Estado pueden asimilar o distanciar dramáticamente a dos activos similares:
La menor brecha histórica (año 2000): El punto de mayor paridad se registró al inicio de la serie, en el año 2000. En ese momento, la diferencia de capitalización fue de apenas u$s2.351 millones (Petrobras valía u$s13.700 millones frente a los u$s11.349 millones de YPF). Ambas empresas operaban bajo lógicas corporativas maduras de extracción convencional y Wall Street las valuaba de manera muy similar dentro del tablero de mercados emergentes.
La mayor brecha histórica (año 2007): El distanciamiento máximo se produció en 2007, alcanzando una brecha abismal de u$s237.558 millones en favor de la firma brasileña (u$s252.700 millones de Petrobras contra u$s15.142 millones de YPF). Mientras la petrolera argentina sufría los inicios de un proceso de desinversión en sus cuencas convencionales y precios locales desacoplados, Brasil presentaba al mundo los yacimientos del Pre-sal, capturando de forma masiva el flujo de capital global hacia activos de crecimiento exponencial.
YPF: De la desinversión no convencional al milagro del shale
La trayectoria de YPF en las últimas dos décadas es una montaña rusa financiera dividida en cuatro etapas. La serie se inicia en el año 2000 con una empresa bajo el control de la española Repsol y un valor de mercado de entre u$s11.000 millones y u$s15.000 millones. Sin embargo, pese a la elevada producción, se implementó una agresiva política de distribución de dividendos que priorizó la caja de la matriz europea por sobre la reposición de reservas y la exploración.
El ingreso del Grupo Petersen a partir de 2008 profundizó esta lógica financiera en un contexto de congelamiento de precios internos que deterioró la balanza energética. El año 2012 marcó el punto de quiebre absoluto con la estatización del 51% de las acciones. La incertidumbre jurídica arrastró la capitalización bursátil a mínimos históricos de u$s5.412 millones al cierre de ese año.
A pesar de una breve primavera financiera entre 2014 y 2017 —impulsada por el acuerdo con Repsol y el descubrimiento del potencial de Vaca Muerta—, la crisis cambiaria de 2018 volvió a sepultar su valuación. El pozo definitivo se alcanzó durante la pandemia (2020-2021), cuando el derrumbe del Brent y el congelamiento tarifario llevaron el valor de YPF a un piso histórico de apenas u$s1.541 millones, una cifra insignificante para sus activos estratégicos.
Pero el renacimiento de YPF es un fenómeno notable que se inició a finales de 2022, cuando la compañía comenzó un despegue sustentado en obras clave de infraestructura energética y un plan estratégico centrado netamente en el shale, devolviéndole a la empresa su atractivo global. Bajo este esquema, YPF ha alcanzado en este mes de mayo de 2026 una capitalización bursátil récord de u$s19.469 millones. Este hito responde a la desregulación sectorial y a la política de import parity en surtidores.
Petrobras: Del cielo del Pre-sal al infierno del Lava Jato y el renacer operativo
Petrobras opera en una escala sustancialmente mayor, pero su historia no ha estado exenta de un dramatismo extremo. A comienzos de siglo, la estatal brasileña valía en Wall Street cerca de u$s13.700 millones, un tamaño comparable al de YPF.
Sin embargo, la historia tomó un rumbo exponencial entre 2003 y 2010 debido al superciclo de las materias primas y al histórico descubrimiento de las gigantescas reservas de aguas profundas conocidas como el Pre-sal, lo que le permitió alcanzar en diciembre de 2007 los u$s252.700 millones de capitalización, consolidándose como una de las corporaciones más valiosas del planeta. Ya en 2010, se registró otro hito en su historia, pues ejecutó la mayor capitalización de la historia bursátil mundial hasta ese momento por u$s70.000 millones.
Pero todo cambió en la década siguiente, que arrastró a la compañía a una «tormenta perfecta»:
- A partir de 2011, el subsidio a los combustibles internos erosionó severamente sus márgenes
- En 2014, la caída vertical de los precios internacionales del crudo golpeó su valuación
- El estallido del megaescándalo de corrupción «Lava Jato» dio el golpe de gracia a su reputación corporativa
En 2015, Petrobras tocó su piso histórico moderno al cerrar con una capitalización de u$s25.500 millones, perdiendo el grado de inversión y cargando con la deuda corporativa más grande del mundo.
La reconstrucción de Petrobras a partir de 2016 se centró en la eficiencia técnica de extracción en la Cuenca de Santos y en un agresivo plan de desinversión en activos no estratégicos. Desde entonces, Wall Street comenzó a premiar su extraordinaria capacidad de generación de caja. En este 2026, con la producción del Pre-sal rompiendo nuevos récords, Petrobras se estabiliza en u$s127.800 millones de valor de mercado, consolidada como una de las firmas más rentables y atractivas para los inversores institucionales gracias a sus políticas de dividendos consistentes.
Lecciones del espejo financiero: Commodities vs. políticas de Estado
Al contrastar ambas trayectorias de las últimas dos décadas, emergen conclusiones nítidas para el análisis corporativo:
Escala y geología: Petrobras juega en la primera división global por el volumen de sus reservas marítimas, lo que le permite absorber crisis de gobernanza que para una empresa más pequeña habrían sido terminales. YPF debió reconvertirse por completo hacia el no convencional para recuperar su relevancia.
El peligro del subsidio interno: Ambas firmas sufrieron sus peores devaluaciones de mercado cuando sus respectivos gobiernos las utilizaron como herramientas de política macroeconómica de corto plazo congelando precios en surtidor. El valor en Wall Street se recuperó con fuerza solo cuando se restituyeron esquemas de precios alineados al mercado internacional.
El factor subsuelo: Hoy en día, las dos compañías cotizan bajo la lógica de la eficiencia técnica de extracción. El rally actual de YPF en 2026 y la solidez de Petrobras demuestran que el capital global premia la certidumbre regulatoria y los proyectos de infraestructura que garantizan la evacuación y exportación de la energía.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,petrobras,ypf,vaca muerta,petroleo







Más allá del deseo de Milei de que gane Bolsonaro, el problema que también ven en Cancillería es que Milei podría perder peso internacional
Puntos importantes

Milei prioriza el triunfo de Flávio Bolsonaro en Brasil para hallar un aliado regional, buscando desplazar a Lula Da Silva tras una relación tensa.
El mandatario enfrenta un mes decisivo con elecciones clave en Israel y EE. UU. que redefinirán su mapa geopolítico global.
Aunque Milei mantiene cautela, observa estos comicios como vitales para su agenda económica y la consolidación de sus alianzas estratégicas.
brasil,elecciones,javier milei,falvio bolsonario,acto,adquisición,aéreas,aerolíneas
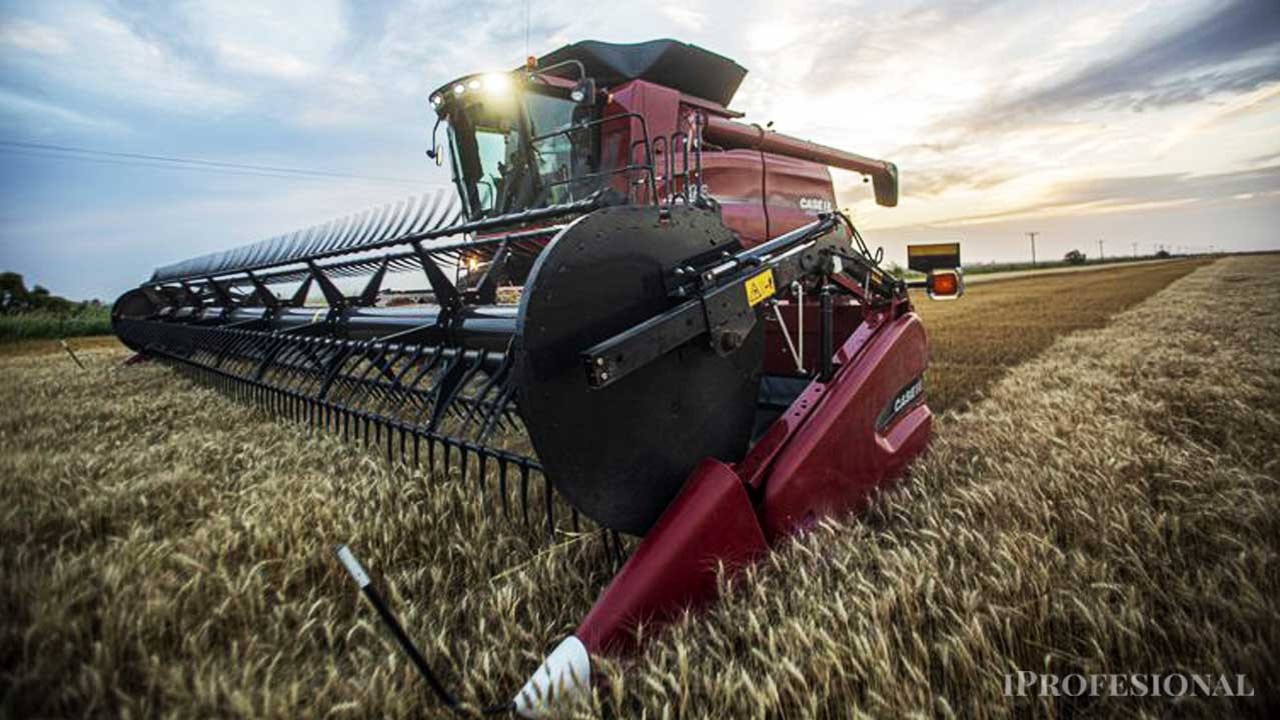
Las nuevas escalas salariales pactadas en la paritaria UATRE reconocen adicionales y zonas, garantizando mejoras para el sector hasta 2027
Cuánto cobra un peón rural en octubre de 2026
- Julio: $1.114.473,79
- Agosto: $1.165.074,32
- Septiembre: $1.203.186,58
- Octubre: $1.235.833,53
Cómo queda la escala salarial UATRE para las principales categorías
- Peón General: $1.235.833,53
- Peón Único: $1.267.286,73
- Peón de arroz, haras y cabañas: $1.269.906,69
- Ovejero: $1.280.012,44
- Tareas especializadas: $1.315.590,52
- Puestero: $1.357.795,04
- Carrero y ordeñador: $1.363.083,96
- Ordeñador: $1.323.953,65
- Conductor tractorista y maquinista: $1.371.311,17
- Mecánico tractorista: $1.439.808,93
- Capataz: $1.493.036,48
- Encargado: $1.572.503,85
Qué actividades rurales tienen escalas especiales
- Peón General: $1.265.715,49, más $12.766,40 no remunerativos
- Peón Porcino: $1.302.324,33
- Peón Porcino Especializado: $1.338.932,93
Qué adicionales puede cobrar un trabajador rural
Qué deben tener en cuenta los empleadores
Hasta cuándo rige la escala salarial rural
paritarias,salarios rurales,Economía,Económica,Economia politica,Que es economía,Economía definición,Economía mundial
ECONOMIA
Semana financiera: el riesgo país se disparó 6% y las acciones argentinas cayeron hasta 12% en Wall Street
La salida de fondos privados que estaban posicionados en deuda de los Estados Unidos provocó un salto en las tasas de retorno de los bonos del Tesoro, que asentados sobre el 5% anual alcanzaron máximos desde el 2002.
Esa señal tuvo impacto en el resto de los activos del mundo. Para los títulos emergentes implicó también una presión bajista, aunque las acciones de los EE.UU. se transformaron en un inesperado refugio de valor, con un S&P 500 que quedó prácticamente neutro en medio de la volatilidad semanal.
Las acciones y los bonos argentinos se llevaron la peor parte de este contexto, al que se le añadieron debilidades macroeconómicas propias, con un riesgo país que se disparó 37 unidades o un 6,1%, a 646 puntos básicos, luego de haber tocado el viernes los 655 puntos, un máximo desde el 25 de noviembre del año pasado.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los bonos soberanos hard dollar -Bonares y Globales- promediaron una baja de precios del 2% desde el viernes anterior, mientras que las rentabilidades superaron el 11% anual.
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires retrocedió un 4,4% en pesos, en los 2.767.663 puntos, mientras que medido en dólares bajó un 4,6%, a la zona de 1.700 puntos, un piso desde el 24 de octubre del año pasado, la rueda previa a las elecciones legislativas.
Las pérdidas semanales entre los ADR y acciones argentinas negociadas en dólares en Nueva York fueron elocuentes, encabezadas por Cresud (-11,6%), IRSA (-9,1%) y Telecom (-9%). Les siguieron Satellogic (-8,1%), Banco Supervielle (-8%), Edenor (-6,3%), Vista Energy (-6,3%), Transportadora Gas del Sur (-5,9%), YPF (-5,8%, a USD 49,60) y Grupo Galicia (-5,7%).
“La semana no fue buena para la renta fija global en general y la argentina en particular. La tasa de los bonos estadounidenses a diez años pasó de 4,9% el 23 de septiembre a 5,25% al cierre del jueves, provocando un gran sell off de bonos en el mundo. En este contexto, la renta fija local tuvo una de las peores semanas del año”, sintetizaron los analistas de IEB.
“Argentina no tiene un problema de stock de deuda -la neta del Tesoro es de apenas 35% del PBI- y tiene superávit primario -casi inédito en todo América Latina-, pero, dada la falta de reservas, para poder servir la deuda en 2028-2031 se necesitará rollover –algo que damos por hecho si Milei reelige- o grandes compras de BCRA o Tesoro”, indicó la consultora 1816, dado que el sector “energía generará dólares, pero para que se queden el programa económico debe ayudar”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Mientras el calendario avanza con rapidez, los inversores se enfrentan a tiempos electorales que se adelantaron incluso a los mercados financieros. En ese contexto, la ansiedad habitual por anticipar el futuro vuelve a ocupar el centro del juego”, explicó el economista Gustavo Ber.
“Así, la política no sólo ocupa el centro de la escena: cada señal se interpreta de inmediato en clave electoral, mientras los operadores recalculan permanentemente las chances de reelección. Este circuito retroalimenta la incertidumbre y refuerza entre los inversores una actitud de wait and see, que en su extremo paraliza decisiones de inversión y genera efectos adversos sobre la actividad económica”, evaluó Ber.
Max Capital describió un panorama con “el desempeño más débil de los activos argentinos frente a sus pares en un contexto global de aversión al riesgo, en el que los spreads de los bonos high yield se ampliaron de manera generalizada, aunque los bonos argentinos en dólares registraron una ampliación aún mayor”.
“Desde julio la explicación se divide en partes iguales entre factores locales y externos. Los riesgos globales tuvieron un papel más importante en septiembre. Los bonos high yield registraron caídas, pero la corrección de Argentina fue más pronunciada que la que sugeriría su beta habitual frente a los mercados emergentes. Las probabilidades de default aumentaron con mayor intensidad para los años posteriores a 2027, lo que sugiere que el incremento del riesgo electoral explica una parte importante de la caída”, continuó Max Capital.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Las bolsas de Nueva York comenzaron el cuarto trimestre del año con leves avances, recortando la volatilidad reciente gracias a un respiro en el mercado de renta fija estadounidense. El repliegue de los rendimientos de los bonos del Tesoro de EEUU logró neutralizar la presión inflacionaria ejercida por una nueva suba en los precios internacionales del crudo, en una jornada donde las ganancias operativas de tecnológicas y semiconductores compensaron el freno en firmas de consumo masivo”, comentó Mauricio Villacorta, estratega de Inversión de IOL.
Un informe de la gerencia de Estudios Económicos del Banco Provincia aportó que “la economía cayó fuerte en julio, y si bien es posible que agosto muestre un rebote estadístico, no alcanzará para compensar la pérdida del mes anterior. Hacia adelante, la falta de expectativas de recomposición del salario real y el nivel de empleo, más los antecedentes de suba de encajes que desalientan la oferta de crédito, hacen difícil pensar una mejora sensible de la demanda privada”.
Baja para el dólar
La oferta de divisas en el mercado de cambios se mantuvo elevada a lo largo de la semana, donde el dólar mayorista cerró a 1.520 pesos.
“En la semana que acaba de finalizar el tipo de cambio mayorista bajó 5,50 pesos (-0,4%), lejos de la suba de 11 pesos registrada en la semana anterior”, precisó Gustavo Quintana, agente de PR Corredores de Cambio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En lo que va del año, el dólar ganó solo 65 pesos o 4,5%, unos 19 puntos porcentuales detrás de la inflación, estimada en el 24% en ese período.
El Banco Central fijó el techo del régimen de bandas cambiarias en 1.921,49 pesos. Así, el tipo de cambio oficial quedó a 401,49 pesos o 26,4% del límite teórico de flotación administrada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público descontó cinco pesos o 0,3% respecto del cierre de la semana pasada, a $1.540 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.543,18 para la venta y $1.489,80 para la compra.
La cotización blue del dólar, a $1.560 para la venta, finalizó el mismo nivel de cierre de la semana anterior.
El Banco Central efectuó compras en el mercado de cambios por un total de USD 369 millones, mientras que las reservas internacionales brutas de la entidad crecieron en USD 408 millones, a 48.653 millones de dólares.
Business,Corporate Events,North America

INTERNACIONAL5 minutos ago
Los diminutos insectos en Panamá cuyas hembras “suenan” como ballenas

SOCIEDAD28 minutos ago
Lomas de Zamora: una adolescente denunció que un vecino abusó de ella y su hermano lo mató a puñaladas

POLITICA31 minutos ago
Malvinas: el Gobierno británico anunció que las futuras licencias de explotación de petróleo y gas necesitarán su autorización

ECONOMIA42 minutos ago
Por qué un Bolsonaro triunfante en Brasil podrá afectar la relación de Milei con Trump

CHIMENTOS49 minutos ago
Catherine Fulop habló de su nieta Gia y conmovió con una desgarradora frase: “Me faltan tus abrazos”

POLITICA1 hora ago
Acentuada atomización para las elecciones en Metrodelegados: se partió en dos el oficialismo y hubo fisuras en la izquierda

POLITICA3 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

POLITICA1 día ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

CHIMENTOS3 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral

POLITICA4 días ago
La CGT descartó un paro general, pero hará una movilización el 8 de octubre en defensa de la industria

 POLITICA3 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA1 día ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- SOCIEDAD3 días ago
Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?