ECONOMIA
¿Vuelve el carry trade?: por qué los inversores apuestan por los pesos y dejan el dólar de lado

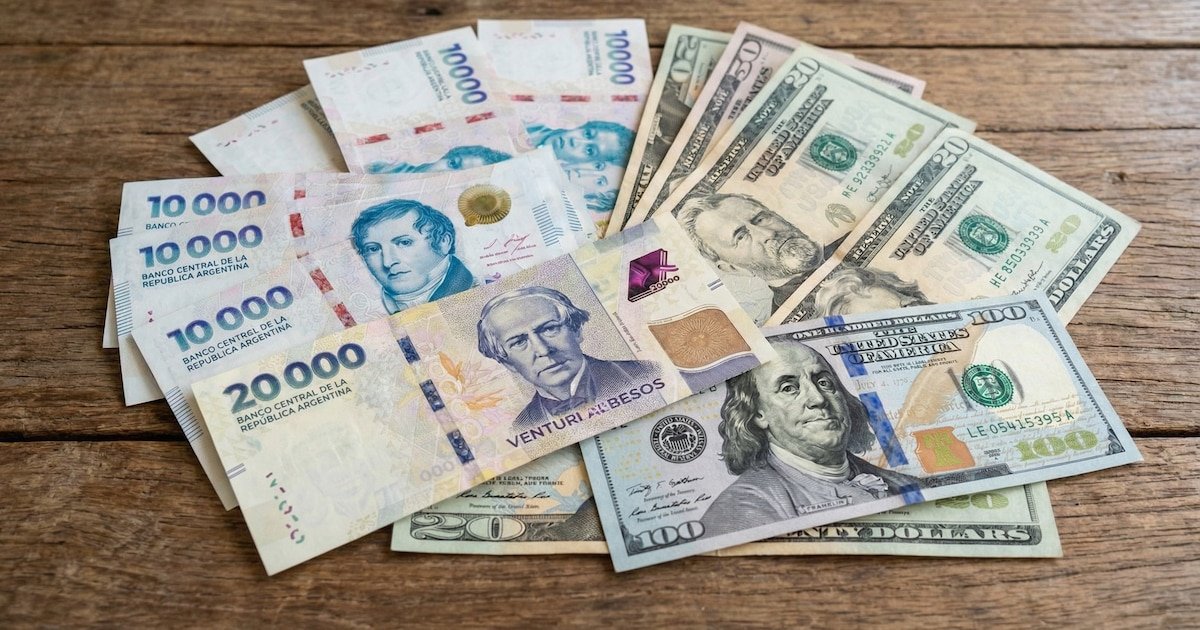
Al igual que el resto de los mercados, la Argentina comenzó a operar como si el conflicto del Golfo Pérsico no existiera. Si bien, las exportaciones son favorecidas porque estos precios del petróleo por encima de USD 100 vinieron para quedarse por al menos un año y medio, como todo beneficio tiene un costo. La inflación demorará más en bajar y la reactivación también.
En tanto, la Argentina tiene asegurado el pago de la deuda soberana por la llegada de dólares y esto ha despertado de nuevo el deseo de las inversiones en pesos.
Adcap Grupo Financiero por caso aconsejó a sus clientes que “a medida que las expectativas de inflación implícitas (breakeven) para 2026 continúen desacelerándose hacia el 30% (desde 31,5%), los BONCAP muestran mejor desempeño que los bonos a tasa fija, especialmente en el tramo medio de la curva. En los niveles actuales, seguimos viendo mejor valor en los BONCER (ajustan por inflación) particularmente en el tramo medio, donde ofrecen aproximadamente 300 puntos básicos adicionales de rendimiento frente a alternativas a tasa fija».
“En particular, esperamos que el BONCER TZX27 (vence el 30 de junio de 2027) supere al BONCAP T30J6 (vence en junio) hasta en 3%, bajo nuestro escenario base de inflación. Dentro de la curva de BONCAP y en un escenario de desinflación más rápida, nos gusta el T30A7 (vence en abril de 2027) , que ofrece un atractivo rendimiento del 28% combinado con buena liquidez”, sumaron respecto a cómo evolucionan los instrumentos en pesos.
Las estimaciones, hasta ayer, mostraban el réquiem del carry trade. Lo que hasta hace 48 horas era novedad, hoy es antiguo. Parece volver a primar entre expertos la recomendación de vender dólares para invertir en pesos. En otras palabras, parte del mercado apuesta a que las tasas de interés superarían al porcentaje de suba de la divisa.
Por caso, ayer en el Mercado Libre de Cambios (MLC) se operaron USD 448 millones y el Banco Central compró 207 millones de dólares. En tanto, dl dólar mayorista bajó 50 centavos a 1.391 pesos. Las reservas descendieron USD 928 millones a USD 44.483 millones por un pago de USD 800 millones al Fondo Monetario Internacional (FMI) y los movimientos de divisas propios de fin de mes.
En la plaza financiera, el dólar MEP recuperó parte de la fuerte caída del día anterior y subió $7 a $1.442, mientras el contado con liquidación (CCL) aumentó $20,6 a 1.509,76 pesos. El “blue” tuvo un desplome de $15 y vale $ 1.400 pero al vendedor se lo pagan a $1.360 y es el dólar más barato del sistema.
Los bonos soberanos experimentaron fuertes alzas que no registró a pleno la medición del riesgo país. El Global 2030, uno de los más operados con legislación extranjera y de mayor incidencia en el Embi, subió 2 por ciento. El riesgo país bajó 7 unidades (-1%) a 567 puntos básicos.
En paralelo, la Bolsa tuvo otra rueda desfavorable. Los bancos siguen sin poder traccionar a este mercado, porque una de las consecuencias de la caída de la actividad económica, es el incremento de la morosidad.
El S&P Merval, el índice de las acciones líderes, subió 0,1% en pesos y cayó 0,5% en dólares. Supervielle con una baja de 2,8% y Galicia con 2,5%, fueron los mayores perdedores. El petróleo tuvo una leve suba de 0,6% y siguió por encima de los USD 111 por barril.
Para hoy los mercados overnite marcaban leves subas en los tres principales índices de las Bolsas de Nueva York; el oro subía 0,11% tras la buena performance del día anterior y el petróleo marcaba alzas de 0,50%.
Todo esto es un dato que no se utilizará hoy por el feriado de los mercados locales, pero marca una tendencia positiva. Los inversores rezan para que no sea otro fin de semana con sorpresas en el conflicto entre Estados Unidos e Irán como viene sucediendo en los últimos tiempos.
pesos argentinos,dólares estadounidenses,economía,tipo de cambio,finanzas,billetes,Argentina,Estados Unidos,moneda,inflación






El dólar se acerca a los 6 reales y vuelve a abaratar Brasil. Los argentinos gastaron u$s2.700 millones en viajes turísticos durante el verano de 2026
Puntos importantes

Brasil es más barato para argentinos por la devaluación del real, atrayendo turismo masivo.
Esto disparará la salida de dólares de Argentina, afectando su economía y el turismo local.
La inflación argentina encarece sus precios, agudizando la brecha de competitividad.
brasil,luis caputo,dolar,Economía,Económica,Economia politica,Que es economía,Economía definición
En los mercados financieros, los cambios de tendencia rara vez se anuncian con claridad. Las primeras señales suelen ser mixtas, contradictorias y fáciles de desestimar. Algo de esto ocurre hoy con el financiamiento de la inteligencia artificial (IA). Mientras las acciones del sector conservan buena parte de su entusiasmo, el mercado de deuda comenzó a cobrar más caro el riesgo de esta industria.
No se trata de una crisis, pero hay una realidad que conviene observar: el financiamiento de la IA dejó de ser barato. Detectar estas señales a tiempo y prepararse para nuevos escenarios es, precisamente, la esencia de la administración de portafolio y de la gestión del riesgo.
Durante años, las grandes tecnológicas financiaron su inversión con su propio flujo de caja. Esa lógica se ha modificado. Meta reportó su primer flujo de caja libre negativo desde su salida a bolsa en 2012 y sus seguros contra incumplimiento (CDS) pasaron de 56 puntos básicos a fines de 2025 a un récord de 119 puntos básicos, más del doble.
Durante años, las grandes tecnológicas financiaron su inversión con su propio flujo de caja. Esa lógica se ha modificado
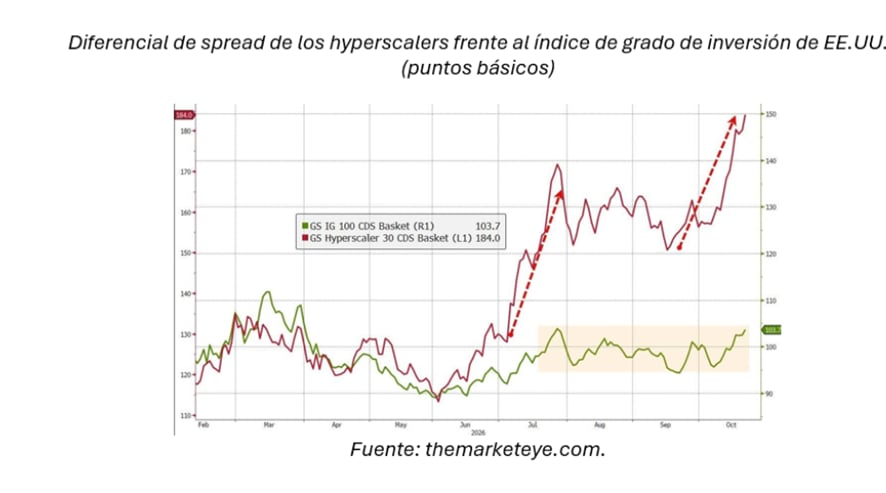
Broadcom, uno de los principales fabricantes estadounidenses de semiconductores y proveedor de chips para IA, negocia un financiamiento de unos USD 60.000 millones, uno de los mayores en infraestructura de IA, aceptando tasas más altas y otorgando garantías ante un eventual incumplimiento. Según la administradora de fondos Columbia Threadneedle, la presión de emisión llevó el diferencial de los bonos tecnológicos frente al índice corporativo estadounidense a niveles bastante superiores a sus valores históricos.
La presión de emisión llevó el diferencial de los bonos tecnológicos frente al índice corporativo estadounidense a niveles bastante superiores a sus valores históricos (Columbia Threadneedle)
Si bien el apetito por financiar la IA se mantiene, el interés por el riesgo cambió. Meta colocó recientemente USD 25.000 millones con una demanda cinco veces superior a la oferta. Este resultado positivo demuestra que el mercado sigue financiando, pero con mayores exigencias.
Según un informe de Morgan Stanley, se esperan diferenciales más amplios en los títulos respaldados por flujos de data centers, y Elon Musk anticipó una depuración que pondría en riesgo a más de 200 de estas compañías.
No cabe duda de que las grandes tecnológicas pueden pagar sus deudas; lo que se pretende resaltar es que la demanda se está volviendo más exigente y esto podría marcar un cambio de tendencia. El caso de Anthropic lo ilustra: con más de USD 130.000 millones reunidos en rondas de inversión y rentabilidad ajustada positiva, su crecimiento trimestral se desaceleró del 140% al 45 por ciento.
China ofrece un antecedente cercano, ya que allí el entusiasmo por los modelos de IA se revirtió y MiniMax, uno de los seis “AI Tigers” del país, perdió cerca del 88% desde su máximo de marzo y cayó por debajo de su precio de salida a bolsa.
La gestión del riesgo exige trabajar con estas señales cuando todavía son ambiguas:
- Definir indicadores de alerta temprana: diferenciales de crédito, CDS, flujo de caja libre y evolución de los ingresos de las empresas de IA.
- Construir escenarios que incorporen un financiamiento más caro y una demanda menos dinámica.
- Establecer disparadores de acción que activen respuestas antes de que el ajuste se refleje plenamente en los precios.
Argentina no es ajena a esta dinámica. En los últimos meses se anunciaron numerosos proyectos de data centers en el país, en su mayoría en la Patagonia, entre los que se destaca Stargate Argentina, vinculado a OpenAI. La viabilidad de estas iniciativas depende, por lo tanto, de la solidez financiera y de la demanda proyectada.
Aquí aparece un punto de atención: si el crédito se encarece, el financiamiento de los proyectos también aumenta o se demora. A esto se suma que los anuncios locales se encuentran todavía en una etapa preliminar, que el Súper RIGI aguarda la sanción del Senado y que en Estados Unidos crece la resistencia social y regulatoria a la instalación de data centers. Si bien existen múltiples proyectos de inversión en Argentina, es de vital importancia monitorear los cambios de tendencia que podrían ocurrir.
Existen otros canales de transmisión. En primer lugar, conviene mencionar el canal financiero. Un potencial ajuste repentino de las valuaciones de las empresas tecnológicas vinculadas a la IA podría desencadenar un ciclo de flight to quality. Con el riesgo país en el orden de los 850 puntos y la necesidad de recuperar el acceso a los mercados en un futuro cercano, este canal es el más sensible.
Los bonos argentinos, por su elevada liquidez, suelen estar entre los primeros en venderse cuando los inversores reducen exposición a emergentes
Los bonos argentinos, por su elevada liquidez, suelen estar entre los primeros en venderse cuando los inversores reducen exposición a emergentes. Por otra parte, el canal energético también es muy importante. Una parte de la nueva oferta de generación se orienta a abastecer data centers. Empresas que operan en Vaca Muerta proponen destinar energía a futuros centros de datos en la Patagonia.
Finalmente, una moderación de la inversión en IA podría reducir la demanda de cobre y de otros minerales, que sostiene buena parte de los proyectos mineros incluidos en el RIGI.
Las señales actuales son mixtas y, precisamente por eso, es el momento de estar atentos y anticiparse. Para Argentina, la recomendación es considerar estas inversiones como realidades solo cuando cuenten con financiamiento y contratos firmes, someter los proyectos a pruebas de estrés con escenarios de crédito más caro y continuar fortaleciendo las reservas internacionales. Gestionar el riesgo no consiste en predecir el futuro, sino en estar preparado cuando la tendencia cambia.
El autor es profesor de Finanzas y Gestión del Riesgo en IAE Business School. Esta nota se publicó en el IEM de noviembre del IAE, Escuela de Negocios de la Universidad Austral
acciones,dinero,empresas,mercado,nueva york,wall street

Con una macro ordenada, se puede proyectar hacia adelante con bases sólidas
- Que los escenarios optimista y pesimista no sean radicalmente distintos al escenario base, sin poder asignarles una probabilidad de ocurrencia. Antes también se podía proyectar. Se armaba un escenario base y luego uno optimista y uno pesimista. El problema era que eran tan extremos que las diferencias entre sus TIR/VAN podrían llegar a ser ridículos, sin poder asignar probabilidades con alguna base sólida; sin eso, no era posible determinar el TIR/VAN esperado (promedio ponderado por probabilidad de los tres escenarios) y, sin eso, el directorio no puede aprobar el proyecto.
- Que el WACC no se mueva por riesgos económicos y/o ruido político. En la práctica, el riesgo país es por donde entra la incertidumbre política, la electoral y de que cambien las reglas de juego, y el riesgo de que un Gobierno no pueda pagar sus compromisos de acuerdo a las políticas que implemente. Ahí se encienden las alarmas y, entonces, sube el riesgo país, sube la tasa a la que se descuentan los flujos, cae el valor presente del proyecto, y se cae el proyecto.

Argentina tuvo un ruido electoral y unos malos días en Wall Street, y su riesgo país saltó a 925 para después bajar un poco

- Lo presentado: USD 209.394 millones (correspondiente a 48 proyectos), según el Ministerio de Economía, en Rosario.
- Lo aprobado: 27 proyectos por USD 76.173 millones al 31 de octubre de 2026, según la Bolsa de Comercio de Rosario, en línea con las cifras del FMI, con compromiso de inversión total a 20 o 30 años.
- Lo desembolsado, es decir, el dinero que efectivamente ingresó al país. El BCRA informa ingresos netos de aproximadamente USD 760 millones entre octubre de 2025 y marzo de 2026. Sobre esa base, la estimación de USD 3.160 millones para el RIGI en 2026 contempla tanto los fondos ya ingresados como los desembolsos estimados para el resto del año.
El orden macro que se logró todavía no derramó a la micro. Todavía no llegó a la gente

- Un régimen impositivo que se mantenga a lo largo del tiempo. Lo importante será definir qué actividades financiará el Estado (Nacional, Provincial o Municipal) siempre, sin excepción, qué recursos necesita para ello y de qué forma es justo recaudarlos (los sistemas progresivos claramente lo son más). La simplificación también debería ser un objetivo.
- Una política industrial. Según los decretos de rebaja arancelaria de 2024 y 2025, se bajaron aranceles en más de diez puntos en promedio para indumentaria, calzado, electrodomésticos y autos, sin dar tiempo a las empresas para reconvertirse y poder competir con el mundo, lo cual les hace muy difícil. La libertad de mercado es un objetivo, pero se necesita un plazo, un sendero arancelario previsible y financiamiento para reconvertirse. El proteccionismo eterno tampoco ayuda. Es pedir lo que hicieron todos los países que hoy compiten: un período de transición acordado.
- Una política de obra pública que permita proyectar la construcción, rubro que no puede vivir de que cada gobierno decida si hace obra pública o no, si la hace con fondos públicos, con PPP o con concesión. Sin un marco estable, no hay empresa que pueda comprar equipos, tomar gente y proyectar a 5 años. Y sin construcción, no hay empleo ni infraestructura para los otros proyectos.

Cómo no fue acordado por todo el arco político, cada elección vuelve a ponerlo en duda
Corporate Events,South America / Central America,Government / Politics

ECONOMIA9 minutos ago
Brasil quedó mucho más barato y alertan por otra salida millonaria de dólares por turismo

DEPORTE18 minutos ago
Instituto vs Huracán: formaciones, hora y dónde ver por tv

CHIMENTOS19 minutos ago
Nicki Nicole contó la presión que sintió al iniciar su nueva etapa musical: “Tenía miedo que la gente se olvidara de mí”

SOCIEDAD21 minutos ago
Encontraron a una mujer policía y a su pareja muertos en Entre Ríos: sospechan de un femicidio seguido de suicidio

POLITICA23 minutos ago
La decisión de Milei que empuja a Bullrich y el temor a una jugada sorpresiva de Cristina Kirchner

INTERNACIONAL26 minutos ago
Fuerte advertencia del vicerrector de la prestigiosa Universidad de Yale: “Este nivel de daño ambiental es insostenible”

POLITICA3 días ago
Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente

POLITICA1 día ago
Javier Milei destacó el desembarco de Tesla en el país y aseguró: “Esto también es devolverle la libertad a los argentinos”

INTERNACIONAL3 días ago
El brote de ébola está fuera de control en la República Democrática del Congo y crece el temor a una epidemia continental

INTERNACIONAL3 días ago
Jeffries survives Dem vote to secure speaker position as progressive resistance clouds his chances

 POLITICA1 día ago
Javier Milei destacó el desembarco de Tesla en el país y aseguró: “Esto también es devolverle la libertad a los argentinos”
- INTERNACIONAL3 días ago
El brote de ébola está fuera de control en la República Democrática del Congo y crece el temor a una epidemia continental
- DEPORTE3 días ago
El burbujeante ping pong de Colapinto con un actor argentino: de la puja entre Senna y Riquelme a la comida que le falta a la Fórmula 1