ECONOMIA
Caputo ofrece «seguro anti inflación» para bajar la tasa y vuelve a pedirle dólares al mercado local

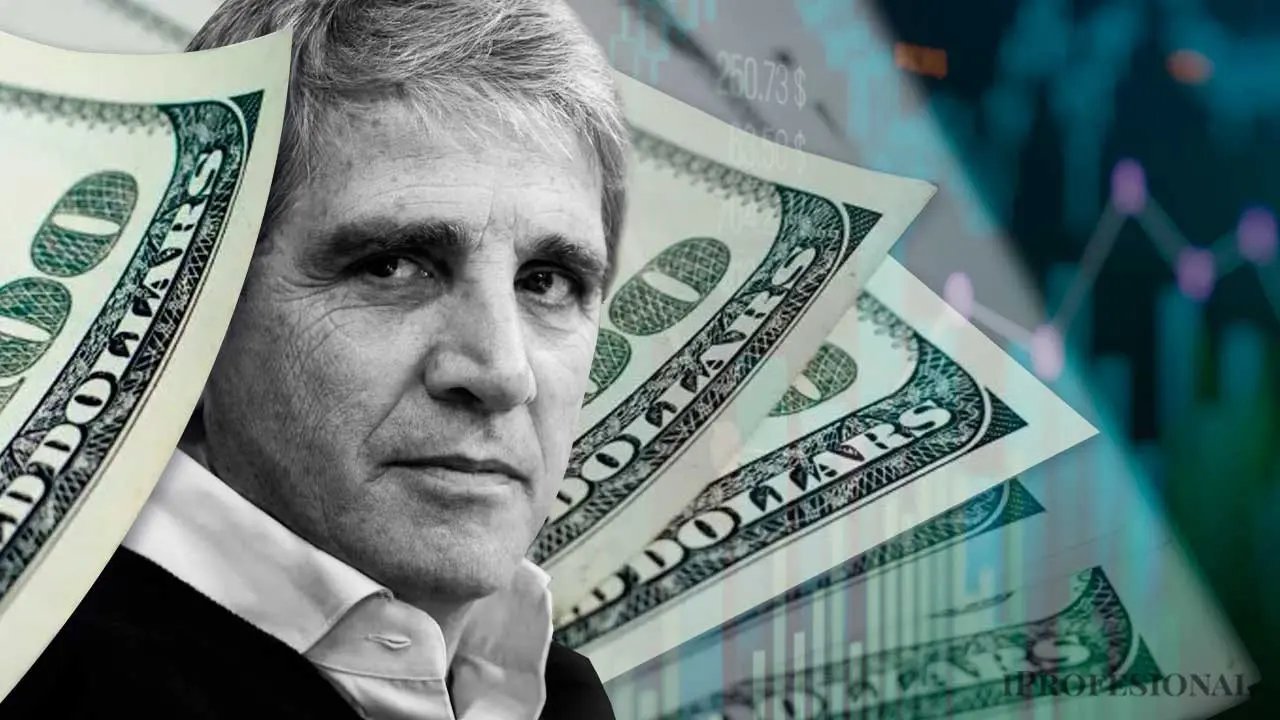
Toto Caputo vuelve a testear el humor del mercado de capitales local, y buscará profundizar la tendencia a la baja de las tasas de interés en pesos y, además, seguir fondeándose con dólares «baratos» ante el encarecimiento del mercado internacional.
Para asegurarse que los títulos en pesos mantengan el atractivo de los inversores, volverá a ofrecer un bono dual, donde la tasa a cobrar es la que resulte más alta entre un bono CER -que ajusta por inflación- y uno Tamar, que paga la rentabilidad promedio de plazos fijos del sistema bancario.
En otras palabras, se trata de un «seguro anti inflación» para darle mejor cobertura a los inversores y animarlos a que tomen los bonos del Tesoro con tasa variable. Hablando en plata, se podría proyectar un rendimiento efectivo de 28% anual -según el nivel de tasas actual-, mientras la inflación que se espera para los próximos 12 meses, según la encuesta REM del Banco Central, es de 24,3%.
El otro detalle importante es que buena parte del «menú» de bonos estira los vencimientos para después de 2027, lo cual tiende a atenuar la volatilidad que pueda estar originada en el «ruido político» durante el año próximo, en plena campaña electoral.
¿Se vuelve a abrir la canilla?
El monto a renovar por los vencimientos de deuda en pesos es de unos $11 billones. Y el interrogante radica en si Caputo dará por superado el momento más riesgoso de excedente de pesos, o si mantendrá la cautela y volverá a prender la «aspiradora monetaria».
A juzgar por la última licitación de abril, el ministro de Economía está más optimista respecto de que se está recuperando la demanda de pesos por parte del público. De acuerdo con esa visión, en la próxima licitación no sería necesario «rollear» un monto mayor al de vencimiento, y quizás hasta podría colocar menos bonos del total, lo que generaría una expansión monetaria para lubricar el crédito.
De hecho, el gobierno habla abiertamente sobre un boom del crédito en los próximos meses, y un informe del Banco Central indica que hacia fin de año el volumen de dinero prestado por los bancos al sector privado haya aumentado un 0,3% del PBI, lo que equivale a u$s21.000 millones o unos $30 billones.
Esto implicaría el regreso del «Punto Anker», como denominan en el gobierno al momento en el que el Tesoro cancela deuda, para dotar de mayor liquidez a los bancos, y que éstos la vuelquen a la economía real.
El crédito en tiempos de mora
Lo cierto es que el crédito sigue en un momento de retracción, particularmente en el sector pyme. La crisis de morosidad ha agravado la situación, porque llevó a los bancos a ser más selectivos y exigentes a la hora de evaluar a los solicitantes de préstamos.
Y, en ese contexto, las pymes son las primeras candidatas a quedar fuera del sistema. Un informe de la Cámara Argentina de la Mediana Empresa (CAME) indica que dos tercios de las pymes estuvieron por lo menos seis meses sin poder acceder al crédito bancario. Y eso generó un desplazamiento hacia el segmento financiero con exigencias menos rígidas -que incluye al Fintech-, donde los costos suelen ser más elevados.
Es en ese marco que se anunció la puesta en práctica de líneas crediticias con tasas subsidiadas -en torno de 20% anual, lo que implica un nivel menor a la inflación-, lo cual ha generado críticas de los economistas.
Lo irónico de la situación es que los economistas más críticos culpan al propio gobierno de haber generado esa situación, por haber forzado una expansión crediticia que no tenía demanda genuina -algo que se reflejaría con un crecimiento en el ahorro-.
Roberto Cachanosky afirma que son los propios autores liberales citados por Milei quienes explican cómo funciona el ciclo de expansión y retracción del crédito, y señala que la morosidad actual es consecuencia de que la base monetaria creció 117% en el primer año de gobierno.
«Todo este proceso genera una distorsión en el verdadero precio de coordinación económica: la tasa de interés. Cuando esa tasa se manipula, lejos de impulsar un desarrollo sostenible, induce a desajustes que, con el tiempo, se traducen en aumentos de la mora y en la necesidad de ajustes posteriores. La experiencia argentina reciente lo confirma: no se trata de una ‘falla del mercado’», escribió el analista.
Buscando más dólares con «riesgo kuka»
En el tramo en dólares, luego de su exitosa colocación de hace dos semanas, Caputo volverá a hacer el intento de captar u$s500 millones, entre dos bonos, uno con vencimiento en octubre de 2027 y el otro un año más tarde.
Hasta ahora, en sus cinco licitaciones para colocar los bonos dolarizados que pagan interés mensual, Toto pudo embolsar un total de u$s2.279 millones -dentro de ese monto, u$s1.450 millones deben ser cancelados en octubre del año próximo, coincidiendo con el cierre de la campaña electoral.
La expectativa del mercado es la colocación de estos bonos continúe, dado que es una de las pocas fuentes de crédito a tasa razonable que le quedan a Caputo, quien todavía no tiene asegurada la financiación para los próximos vencimientos.
El otro interrogante del mercado está puesto en el diferencial de tasa entre el bono que vence en 2027 -todavía bajo el mandato de Javier Milei- y el que vence en 2028. Hasta ahora, el spread entre ambos bonos supera los 300 puntos básicos.
Caputo interpretó que esa situación obedece al temor de los inversores a un cambio de gobierno, que pudiera implicar un default o reperfilamiento compulsivo. Lo que en el ámbito político se ha dado en llamar «riesgo kuka».
Si la tesis de Caputo fuera correcta, esa brecha podría agrandarse, dado el avance del principal candidato opositor, Axel Kicillof, en las encuestas de intención de voto.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,pesos,licitación,tesoro,bonos,bancos,inversión,toto caputo,dólar,tasas





ECONOMIA
Jornada financiera: el riesgo país superó los 600 puntos básicos y tocó el nivel más alto en seis meses
Jorge Colina: “Para crecer en serio, Argentina necesita llevar la inversión al 25% del PBI”
El economista de Idesa analizó la caída de la inversión productiva, que representa el 15,1% del PBI, y señaló a la desconfianza, el cepo, las tasas y la presión tributaria como obstáculos para el crecimiento
Las acciones argentinas cayeron hasta 8% en Wall Street y las reservas del BCRA perforaron los USD 48.000 millones
La sesión negativa de Wall Street profundizó las bajas de los activos argentinos. El S&P Merval cayó 3,3%, en la séptima rueda negativa seguida. El indicador de JP Morgan avanzó a 628 puntos. Las reservas cayeron debajo de USD 48.000 millones, un mínimo en dos meses

Business,Corporate Events,North America
El pincipal índice de acciones de empresas líderes cayó 3,3%, mientras que los bonos operaron en rojo. Qué esperan los analistas
Puntos importantes

El riesgo país alcanzó 642 puntos básicos, su máximo anual, encareciendo el financiamiento externo.
Entre las causas, se destacan las tasas globales altas, debilidad económica y la tensión política local.
Afecta bonos, acciones, bancos. Dificulta acceso a deuda.
bonos,acciones,riesgo pais,dolar,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex


jorge colina

ECONOMIA2 minutos ago
Jornada financiera: el riesgo país superó los 600 puntos básicos y tocó el nivel más alto en seis meses

INTERNACIONAL27 minutos ago
¿Cómo saben los científicos qué comían los dinosaurios? Estas son las pistas que buscan

CHIMENTOS30 minutos ago
La China Suárez respondió a los rumores de crisis con Mauro Icardi: sus fotos juntos y enamorados

INTERNACIONAL33 minutos ago
Walz’s ‘exit interview’ reflecting on his tenure sparks lawmaker debate about his legacy: ‘Never serious’

POLITICA34 minutos ago
“Showroom” por Malvinas: un encuentro comercial en Punta Arenas entre isleños y chilenos desafía la postura argentina

POLITICA35 minutos ago
Fernanda Miño reclamó fondos para los barrios populares: “El Gobierno desmanteló la integración urbana”

POLITICA4 días ago
El kirchnerismo muestra encuestas que dan a CFK competitiva para condicionar a Kicillof en el armado del PJ

INTERNACIONAL4 días ago
Soros-linked prosecutor faces primary challenge as fellow Democrat targets his record

INTERNACIONAL4 días ago
Qué leer esta semana: Harwicz, los mitos de la alquimia y la precariedad argentina sin fondo

POLITICA4 días ago
Javier Milei y sus medidas, en vivo: “Netanyahu es uno de los mayores líderes de la historia del mundo”, afirmó el Presidente

 INTERNACIONAL3 días ago
Trump’s Greenland deal shadows Xi visit after years of Beijing eyeing Arctic influence
- CHIMENTOS3 días ago
Mauro Icardi confirmó su infidelidad con la China Suárez a Wanda Nara, mientras estaban casados y recordó detalles muy íntimos: «Qué hijo de p…»
- INTERNACIONAL2 días ago
El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas