Connect with us

ECONOMIA

El consumo de mate cayó un 9% y marcó su peor nivel en 5 años

Published

on


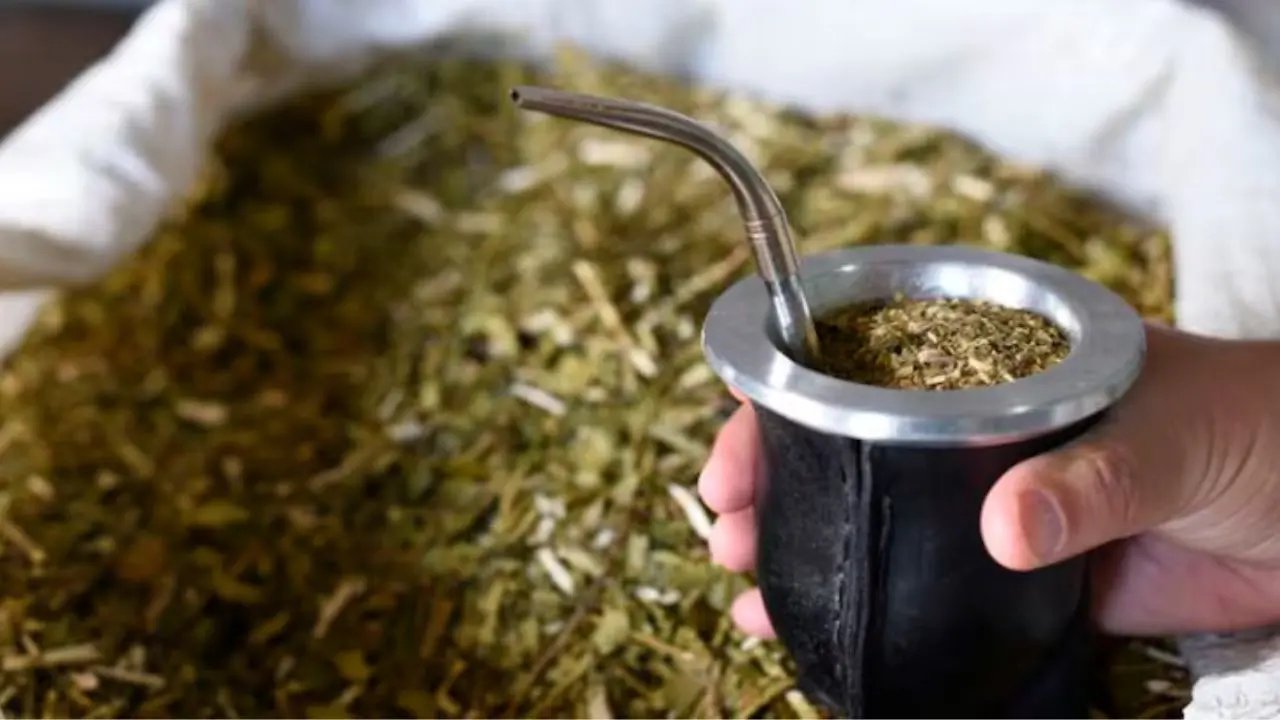
La yerba mate, producto emblema entre los argentinos, siente el impacto de la crisis de poder adquisitivo. La buena noticia es que subió la demanda externa

13/05/2026 – 19:17hs

Advertisement

El mate, compañero inseparable de los argentinos en hogares, oficinas y espacios públicos, enfrenta un escenario de retroceso sin precedentes. Los datos del Instituto Nacional de la Yerba Mate (INYM) encendieron las alarmas del sector al confirmar que, en febrero de 2026, los despachos al mercado interno alcanzaron los 19,2 millones de kilos, lo que representa una caída interanual del 9%. Esta cifra no solo marca el volumen más bajo para el segundo mes del año en los últimos cinco años, sino que consolida una tendencia de contracción que se arrastra desde mediados de 2025.

La caída del consumo doméstico responde directamente a la erosión del bolsillo de las familias, que ante la persistente inflación y el reajuste de precios en góndola, se vieron forzadas a modificar sus hábitos cotidianos. Expertos en el mercado yerbatero advierten que muchos hogares optaron por reducir drásticamente sus compras o volcarse hacia envases de menor formato para estirar el presupuesto mensual. Esta retracción, que comenzó a gestarse en julio de 2025, acumula en los últimos ocho meses una baja del 7,3%, evidenciando cómo el producto insignia de la cultura argentina no pudo escapar de la delicada situación económica actual.

La yerba mate y su el auge en el mercado externo

Mientras el consumo interno transita un momento de estancamiento y retracción, el panorama hacia afuera del país ofrece una postal completamente diferente. La demanda internacional se convirtió en el pulmón que permite sostener la actividad de un sector golpeado, con un crecimiento en los despachos al exterior que alcanzó el 46,6% interanual en enero de 2026. Este fortalecimiento de la exportación actúa como un contrapeso necesario para las empresas yerbateras, que ven en los mercados internacionales una vía de escape frente al desplome de la compra doméstica.

Advertisement

Sin embargo, esta dualidad no despeja las preocupaciones de la cadena productiva. La Confederación Intercooperativa Agropecuaria (Coninagro) ha puesto de relieve la fragilidad de las economías regionales vinculadas a esta industria, señalando que la yerba mate lidera la lista de producciones en situación crítica. A pesar del dinamismo exportador, los productores primarios advierten que el precio que perciben por la hoja verde se mantiene muy por debajo de los costos de producción -especialmente afectados por el incremento en los insumos logísticos como el gasoil-, planteando serios interrogantes sobre la rentabilidad y sostenibilidad de la zafra para miles de familias misioneras y correntinas.

El impacto en la góndola y los cambios de hábitos

Más allá de las estadísticas oficiales, el fenómeno se traduce en una reconfiguración de los patrones de compra en los supermercados. El consumidor argentino, conocido por su lealtad a marcas de primera línea, comenzó a migrar de forma masiva hacia segundas y terceras opciones, o incluso hacia marcas propias de las grandes cadenas que ofrecen un diferencial de precio competitivo. Este comportamiento refleja una búsqueda por optimizar el rendimiento del gasto básico mensual, donde la yerba mate, aunque es un producto de primera necesidad, pasó a ser objeto de una administración mucho más austera.

En este contexto, la industria yerbatera se enfrenta a un desafío de largo aliento: la necesidad de adaptar su oferta a un mercado que, en el corto plazo, parece no tener intenciones de recuperar los niveles históricos de consumo. Mientras el INYM monitorea de cerca si esta caída del 9% es un piso definitivo o si existe margen para una mayor retracción, los actores del sector agroindustrial coinciden en que la recuperación del mercado interno estará íntimamente ligada a una estabilización de los ingresos reales de la población.

Advertisement


iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,mate,precios,consumo

Advertisement

ECONOMIA

Marcada baja interanual del consumo de carne vacuna en Argentina

Published

on


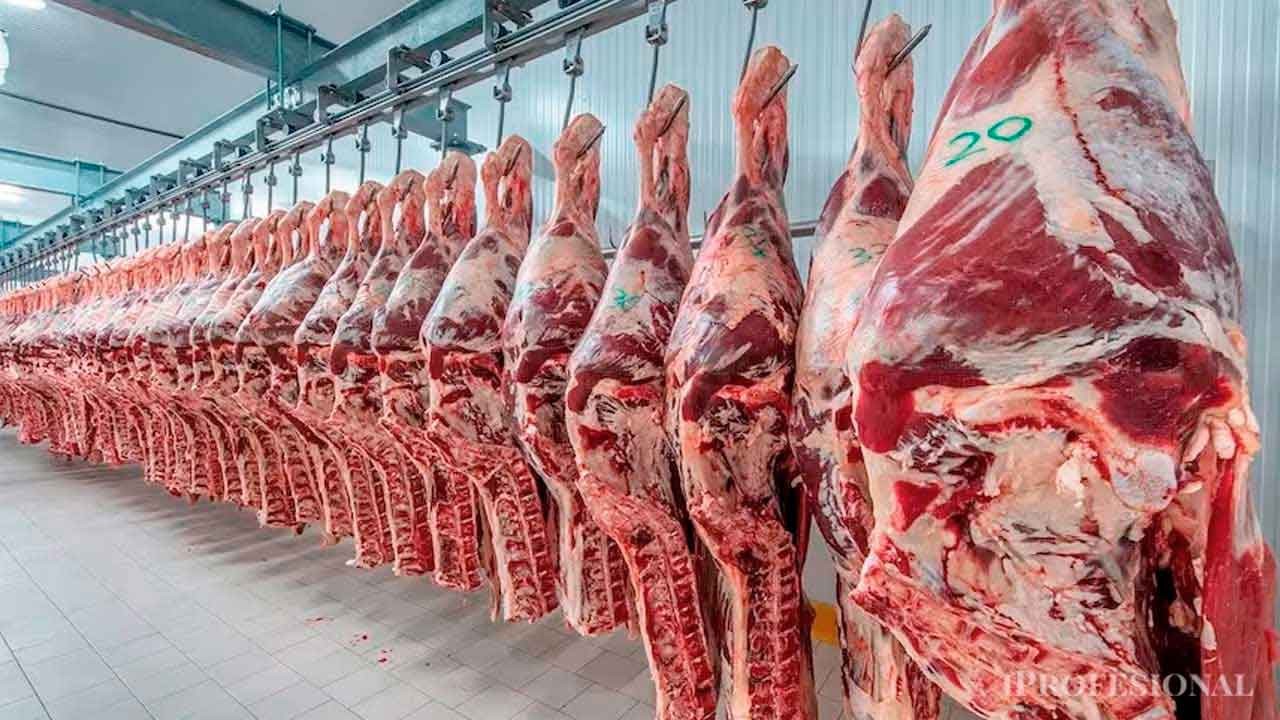
Un nuevo informe de la Cámara de la Industria de la Carne reveló que los argentinos consumieron en octubre más de un 10% menos que un año atrás


Advertisement

Consumo de carne: menor producción, retención de vientres y caída en el mercado interno

  • Contracción del consumo aparente: Entre enero y octubre, los envíos destinados al mercado interno cayeron un 11,5% anual, totalizando 1,698 millones de toneladas (221,1 mil toneladas menos que un año atrás). De este modo, el mercado doméstico absorbió el 68,9% de la producción total.
  • Fase de retención ganadera: Por séptimo mes consecutivo, la caída interanual de la faena de hembras superó a la de machos —con un desplome del 26,1% en vaquillonas—, señal de que el ciclo ganadero transita una etapa de retención para recomponer rodeos.
  • Brecha de precios en mostrador: Según datos del INDEC citados por la entidad, si bien en octubre el rubro carnes se mantuvo estable (-0,1% mensual), en la comparación interanual los cortes vacunos subieron un 44,5%, encareciéndose un 12,4% respecto del pollo entero (que aumentó 28,6% anual).

El contraste externo: exportaciones en alza e ingresos récord


carne,consumo,actualidad

Continue Reading

ECONOMIA

Las 10 acciones del Merval que recomienda comprar con $1 millón un broker top de la City

Published

on


Tras la caída del Merval, PPI apuesta por bancos y energéticas y revela cómo repartir un millón de pesos entre sus diez acciones favoritas


Advertisement

Las 10 acciones argentinas que recomienda PPI 

  • Banco Macro (BMA): 17,5%
  • YPF (YPFD): 17%
  • BBVA Argentina (BBAR): 15%
  • Pampa Energía (PAMP): 13%
  • Grupo Financiero Galicia (GGAL): 12,5%
  • Transportadora de Gas del Sur (TGSU2): 10%
  • Central Puerto (CEPU): 5%
  • Transener (TRAN): 4%
  • Transportadora de Gas del Norte (TGNO4): 3,5%
  • Telecom Argentina (TECO2): 2,5%

Portafolio del millón: cuánto invertir en cada acción según PPI

  • Banco Macro (BMA): $175.000, equivalente al 17,5%.
  • YPF (YPFD): $170.000, equivalente al 17%.
  • BBVA Argentina (BBAR): $150.000, equivalente al 15%.
  • Pampa Energía (PAMP): $130.000, equivalente al 13%.
  • Grupo Financiero Galicia (GGAL): $125.000, equivalente al 12,5%.
  • Transportadora de Gas del Sur (TGSU2): $100.000, equivalente al 10%.
  • Central Puerto (CEPU): $50.000, equivalente al 5%.
  • Transener (TRAN): $40.000, equivalente al 4%.
  • Transportadora de Gas del Norte (TGNO4): $35.000, equivalente al 3,5%.
  • Telecom Argentina (TECO2): $25.000, equivalente al 2,5%.

PPI cree que los bancos argentinos pueden ser una oportunidad

Qué espera PPI del Merval después de la fuerte caída


acciones,inversiones,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales

Published

on


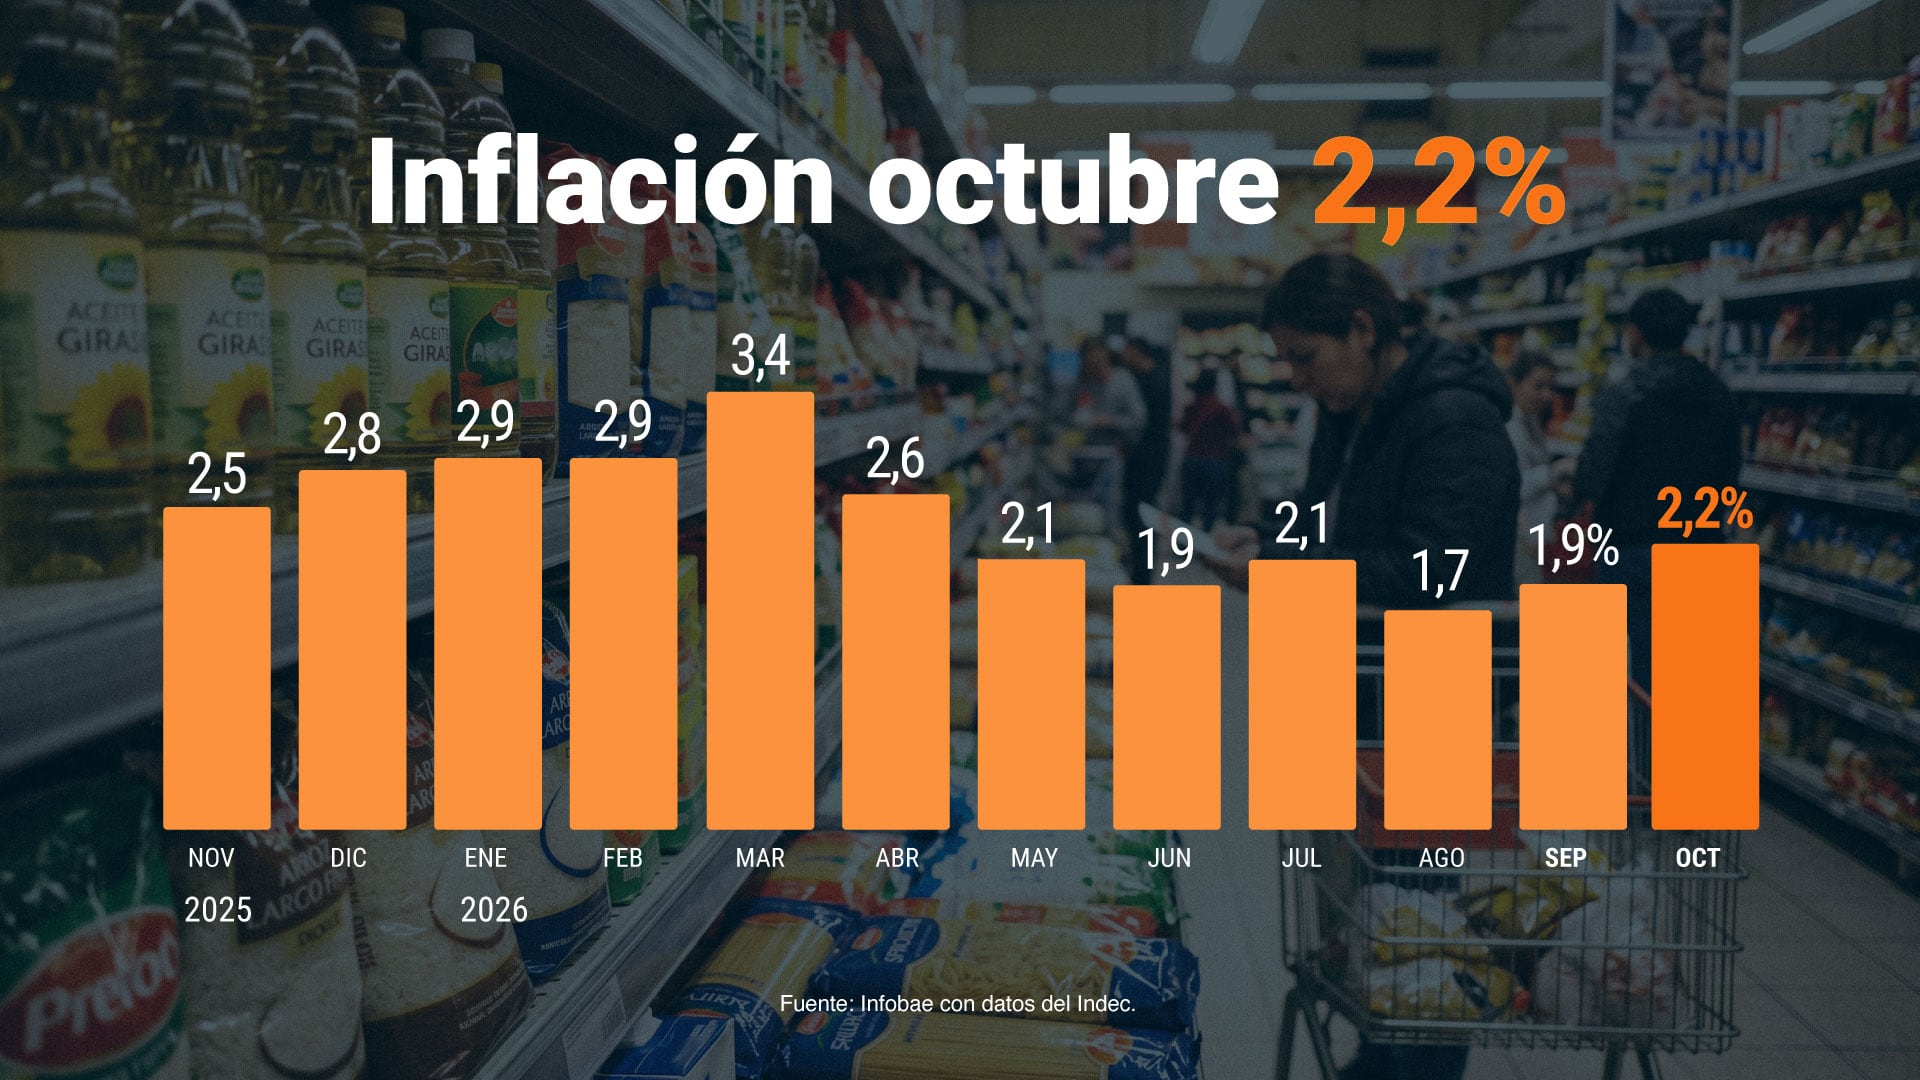
El Instituto Nacional de Estadística y Censos (Indec) informó que la tasa de inflación de octubre fue de 2,2%, un registro que sorprendió a las consultoras porque marcó una aceleración de 0,4 puntos porcentuales (p.p.) frente al mes previo. Las estimaciones privadas no anticiparon esa variación y el resultado instaló una discusión sobre qué hizo que saltara.

El dato también concentró la atención de los analistas, dado el objetivo declarado del Gobierno de llevar la variación del Índice de Precios al Consumidor (IPC) hacia niveles compatibles con la inflación internacional.

Advertisement

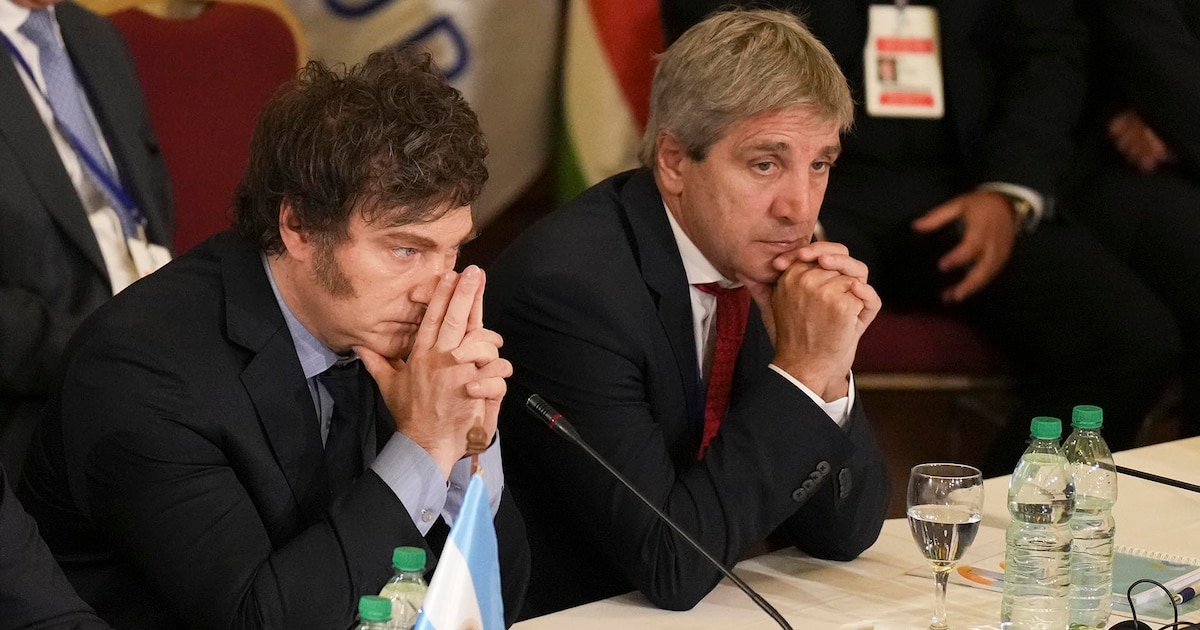
La explicación oficial llegó del ministro de Economía, Luis Caputo, quien atribuyó parte de la variación mensual a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas. El funcionario dijo que ese cambio impactó sobre la división de vivienda, agua, electricidad, gas y otros combustibles, que registró una variación de 4,2%, la más alta del mes.

Servicios regulados y quita de subsidios

“El dato del mes se vio impactado por las modificaciones en el Régimen de Zona Fría, que incidieron en la variación registrada en la división vivienda, agua, electricidad, gas y otros combustibles”, escribió Caputo en la red social X. El planteo del ministro puso el foco sobre los servicios regulados y la quita de subsidios. Esa lectura apareció también en las evaluaciones de los analistas, que sumaron a esa dinámica el efecto de las condiciones climáticas sobre la oferta de verduras.

Parte de la variación mensual se debe a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas (Caputo)

El economista jefe de Fundación Libertad y Progreso, Diego Piccardo, dijo que la aceleración de octubre respondió principalmente a cuestiones locales y definió el dato como “malo”. Entre ellas, mencionó el impacto climático sobre la oferta de verduras, cuyos precios subieron 10,5%, y los efectos de la quita de subsidios en la boleta de gas en la región Pampeana y de Cuyo.

Advertisement

“Por eso, no atribuimos el salto de octubre a la dinámica de los precios internacionales, sino fundamentalmente a factores internos”, afirmó el economista.

Camilo Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas (Imagen Ilustrativa Infobae)

La aceleración de la inflación en octubre alejó al Gobierno de lograr su objetivo de que la variación del IPC converja con la inflación internacional.

El director de la consultora C&T Asesores Económicos, Camilo Tiscornia, sostuvo que el Gobierno no cambiará su objetivo de reducción inflacionaria por el resultado de octubre. Para el economista, el proceso de baja de la inflación es lento y la llegada a parámetros internacionales demandará tiempo.

Advertisement

Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas. En su análisis, el plazo para alcanzar una inflación internacional se extiende en un esquema que no fija el tipo de cambio.

Solo en dos meses de los últimos 12 el Gobierno logró que la inflación se ubique por debajo del 2% mensual (Foto: Ilustración Infobae)

El director de C&T también relacionó esa demora con la historia de la Argentina y sostuvo que el retraso no representa un problema dentro de los escenarios posibles del actual plan de estabilización. “No me parece que la demora sea un problema; está dentro de lo posible dentro de este plan de estabilización”, afirmó.

Tiscornia agregó que los precios internacionales tuvieron efectos en la variación del IPC, aunque no fueron el factor central de octubre.

Advertisement

Según el economista, el mes concentró factores estacionales fuertes, entre ellos la evolución de las verduras, y registró aumentos de precios regulados en algunas regiones como resultado de la quita de subsidios.

Lo que viene

Piccardo sostuvo que la convergencia a la inflación internacional representa un objetivo de mediano plazo y descartó una tasa de un dígito anual tanto en 2027 como en 2028. En su planteo, el paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico.

El paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico (Piccardo)

El director del Centro de Estudios Económicos de la consultora OJF, Fausto Spotorno, formuló una previsión en la misma dirección. Estimó que podrían aparecer registros mensuales inferiores a 1% hacia el final del año próximo o durante 2028, horizonte que marcaría el comienzo del acercamiento a los niveles internacionales.

Advertisement

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno.

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno (Foto: Reuters)

En el último Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina, elaborado en octubre, la mediana de respuestas de las consultoras arrojó que la inflación se iba a ubicar en 1,8%, muy por debajo del dato real.

Para noviembre, la mediana del REM proyectó una variación de 1,7% mensual.

Advertisement

Diego Piccardo también estimó una variación de entre 1,7% y 1,8% para ese mes. La mediana ubicó la inflación de enero de 2027 en 1,7%. Para febrero, el cálculo descendió a 1,6%, mientras que las previsiones para marzo y abril volvieron a marcar 1,7% mensual.

El esquema de proyecciones no mostró un descenso consecutivo mes a mes. Entre noviembre de 2026 y abril de 2027, las estimaciones centrales se movieron dentro de una franja de entre 1,6% y 1,8%. Para los próximos 12 meses, con referencia a octubre de 2027, la mediana del REM calculó una tasa interanual de 21,8%, un resultado 0,75 puntos porcentuales por encima del relevamiento previo.

La estimación para todo 2026 subió a 30,4% interanual a diciembre, 0,36 puntos porcentuales más que en la medición anterior.

Advertisement

Corporate Events,Creative Use,South America / Central America

Continue Reading

Tendencias