ECONOMIA
Cuáles son los 3 riesgos para la economía argentina sobre los que advierte el FMI


El Fondo Monetario Internacional (FMI) advirtió en su último Staff Report sobre tres riesgos principales para la economía argentina que podrían modificar el rumbo del acuerdo vigente y condicionar el desempeño de las políticas económicas hasta 2027. Estos riesgos abarcan el entorno financiero internacional, la incertidumbre política local y la gestión de los sectores primarios en expansión. El documento, discutido por el Directorio del organismo y acompañado por un desembolso de 1.000 millones de dólares, remarcó que “los riesgos a corto plazo para las perspectivas se encuentran más equilibrados, pero siguen siendo elevados”.
El Staff Report proyectó que la economía crecerá cerca de 3,5% en 2026 y que la inflación descenderá hasta 25% a fin de ese año, en un contexto en el que el déficit de cuenta corriente tiende a reducirse por mejores términos de intercambio, recuperación de exportaciones energéticas, mineras y agropecuarias, y una mayor entrada de capitales. Sin embargo, el FMI señaló que “las condiciones financieras globales más restrictivas derivadas de tensiones geopolíticas y la incertidumbre política ante las elecciones presidenciales de 2027 pueden afectar la implementación del programa”. Además, advirtió que la sostenibilidad externa a mediano plazo dependerá de una gestión adecuada de la expansión de los sectores primarios.
Dentro del análisis, el FMI reconoció los avances recientes, como la acumulación de reservas internacionales, el fortalecimiento de la cuenta corriente y la mejora en la percepción de los mercados. Destacó que las reservas brutas superan los 46.751 millones de dólares, con compras netas del BCRA por 8.851 millones en el año y 92 jornadas consecutivas sin ventas. A pesar de estos logros, el informe enfatizó que la economía argentina “sigue siendo vulnerable” ante factores externos y domésticos. El organismo insistió en que el cumplimiento de metas y reformas resulta indispensable para sostener la confianza de los acreedores y reducir la volatilidad.
El Staff Report subrayó que la interacción entre estos riesgos puede amplificar sus efectos. La volatilidad financiera internacional, la incertidumbre electoral y el impacto de la bonanza exportadora se encuentran interrelacionados y podrían desencadenar episodios de inestabilidad si no se coordinan políticas adecuadas. El FMI recomendó priorizar la acumulación de reservas, robustecer el marco monetario y adoptar medidas prudenciales para evitar desequilibrios derivados de flujos de capital o shocks externos. La siguiente descripción aborda cada riesgo en profundidad.
El primer riesgo que identificó el FMI refiere a la posibilidad de un endurecimiento de las condiciones financieras internacionales vinculadas con el aumento de las tensiones geopolíticas. Según el Staff Report, “las tensiones geopolíticas elevadas pueden endurecer las condiciones financieras globales y revertir la todavía favorable situación de financiamiento, complicando la acumulación de reservas y el acceso oportuno a los mercados”. El informe remarcó que los precios internacionales del petróleo pueden trasladarse a los precios internos, ejerciendo presión sobre la inflación y dificultando la reducción de los subsidios energéticos.

El organismo analizó el efecto de la guerra en Medio Oriente sobre la economía argentina, considerando que el país logró “afrontar el impacto del conflicto gracias a su condición de exportador neto de energía”. El Staff Report incorporó un análisis de escenarios: en un escenario adverso, el crecimiento podría caer medio punto porcentual adicional en 2026 y 2027, mientras que la inflación podría aumentar hasta 5 puntos porcentuales. En la sección dedicada a la política monetaria, el Fondo recomendó que, ante posibles shocks de oferta derivados de la guerra, el Banco Central debería “endurecer la política cuando sea necesario”.
La matriz de riesgos del informe calificó a éste como de probabilidad alta e impacto alto, y añadió que la volatilidad de los precios de las commodities puede afectar la balanza externa, la inflación y la dinámica de subsidios. El Anexo sobre sostenibilidad de la deuda puntualizó que “un entorno prolongado de aversión al riesgo, como desenlace de la guerra en Medio Oriente, podría demorar el acceso a los mercados”. El Staff Appraisal concluyó que un mayor endurecimiento de las condiciones financieras globales podría requerir ajustes de política, siendo la flexibilidad cambiaria la primera línea defensiva.
El segundo riesgo central es la incertidumbre política vinculada con el proceso electoral de 2027. El Staff Report expresó que “la incertidumbre de política y política elevada antes de las elecciones presidenciales de 2027 puede afectar la confianza, demorar inversiones y el acceso a los mercados, e incrementar la volatilidad financiera”. El informe ilustró que, en 2025, la proximidad de las elecciones de medio término ya produjo episodios de dolarización, pérdida de reservas y condiciones monetarias más restrictivas.
El documento explicó que el deterioro de la cuenta financiera en 2025 fue “impulsado por una mayor cobertura de hogares y empresas ante la incertidumbre política previa a las elecciones de medio término”. El Staff Report mencionó que la interacción entre demoras en la acumulación de reservas y las incertidumbres electorales generó una “una dolarización grande y rápida de los residentes”. El apartado sobre la capacidad de repago enfatizó que “el bajo nivel de reservas líquidas sigue generando riesgos para la capacidad de pago, especialmente ante grandes vencimientos de deuda y la potencial volatilidad previa a las elecciones presidenciales de 2027”.
El FMI recomendó acelerar la acumulación de reservas y fortalecer el marco monetario antes del ciclo electoral. El documento advirtió sobre el riesgo de que la fatiga social y la falta de mejoras en el empleo y los salarios reales debiliten el respaldo al programa económico. El Anexo sobre riesgos incluyó el descontento social y la fatiga de reformas como un riesgo separado pero vinculado, con probabilidad media e impacto alto. El Staff Report subrayó la importancia de “reconstruir decididamente las reservas y buscar sobrecumplir las metas ante las incertidumbres asociadas a las próximas elecciones presidenciales”.

El Fondo analizó además la capacidad institucional y política del gobierno, y advirtió que la evaluación permanece “sujeta a riesgos derivados del desafiante entorno global y las complejidades socio-políticas de Argentina, que pueden amplificarse antes de las elecciones presidenciales de 2027”.
El tercer riesgo, de naturaleza estructural, fue mencionado por los empleados del organismo como la gestión de la expansión de los sectores primarios y su impacto sobre la sostenibilidad externa en el mediano plazo. El Staff Report alertó sobre la necesidad de “gestionar adecuadamente la bonanza derivada del aumento proyectado de exportaciones primarias para limitar desajustes por la presión alcista sobre el tipo de cambio real”. Algo así como una referencia a lo que los economistas llaman enfermedad holandesa. El informe recomendó ahorrar una parte importante de los ingresos extraordinarios a través de una política fiscal más estricta y una acumulación más rápida de reservas, junto con la regulación prudencial para evitar booms crediticios y exposición al tipo de cambio.
El documento señaló que la posición externa de Argentina sigue siendo “más débil que la que implicarían los fundamentos de mediano plazo y las políticas deseables”, con reservas muy por debajo de la métrica ARA. El Staff Report incluyó recomendaciones específicas sobre cómo administrar los ingresos extraordinarios de exportaciones primarias. El análisis sobre reformas estructurales detalló un pipeline de inversiones aprobado de 28.000 millones de dólares en energía, minería y agroindustria, que constituye el origen del desafío de gestión de la bonanza.
El informe advirtió que los beneficios del boom primario deben “traducirse en beneficios generalizados entre sectores y regiones, incluyendo mayores derrames a servicios y manufactura”, para evitar costos sociales y políticos. El Staff Appraisal concluyó que, en el mediano plazo, “serán necesarios esfuerzos para gestionar efectivamente la potencial bonanza de energía y minería”. El Staff Report insistió en que limitar los costos de desajuste requerirá que los beneficios de la expansión primaria lleguen a sectores intensivos en empleo y a provincias menos favorecidas.
Corporate Events,North America







ECONOMIA
La historia del desarrollo nuclear argentino: del anuncio de la fusión en la Patagonia a un posible canje por Malvinas y el status actual
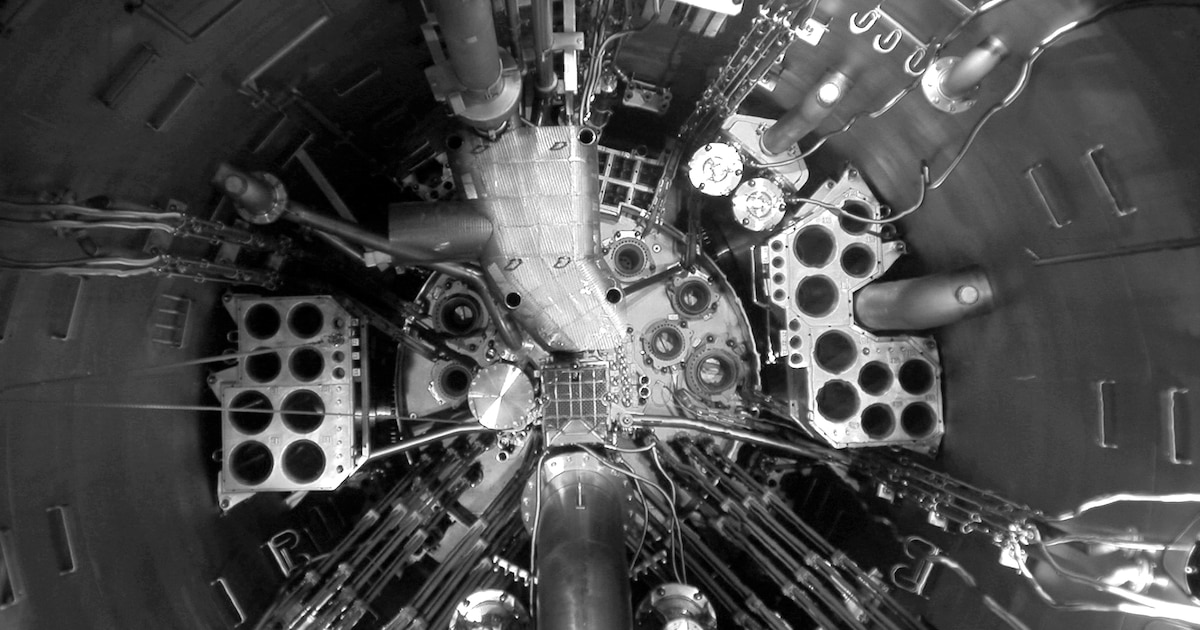


El viernes 18 de diciembre de 1983 Castro Madero anunció al mundo que la Argentina era el octavo país del mundo en lograr el enriquecimiento de uranio


“Antes de las elecciones de octubre 1983 se habían publicado varios artículos señalando que la Argentina seguía el camino de la India para fabricar una bomba de plutonio”

“Fue muy meritorio que pensara en términos científicos, de que hubiera físicos nucleares, y congregara gente capaz y con buena voluntad”


Varotto no quería que hubiera injerencia nacional, pero Invap se apoyaba en los recursos de la Conea
El Gobierno de Milei creó una Secretaría de Energía Nuclear, un despropósito, como lo fue cuando Mauricio Macri creó la Subsecretaría de Energía Nuclear

“Formaron Meitner Energy, que está trabajando en Vicente López y en Bariloche. Tiene casi 200 ingenieros nucleares argentinos que si no fuera por Meitner estarían en el exterior”
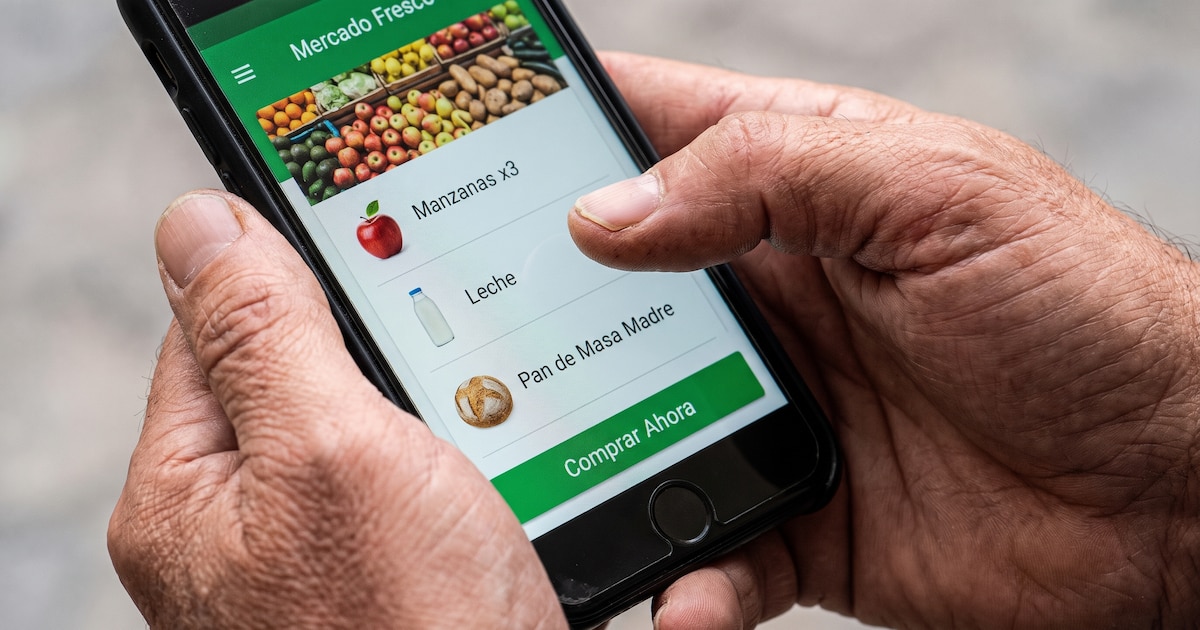
La escena cotidiana de recorrer las góndolas con un changuito o acercarse al almacén del barrio para resolver la comida del día convive hoy con una práctica cada vez más habitual en los hogares argentinos: llenar el carrito desde la pantalla del teléfono o la computadora. Lejos de limitarse a la indumentaria, los electrodomésticos o los viajes, el comercio electrónico encontró en la despensa diaria un motor de expansión.
Según los expertos, el fenómeno responde tanto a una transformación en las costumbres de compra como a una estrategia comercial agresiva de las aplicaciones de entrega rápida y los marketplaces. Mientras los locales tradicionales enfrentan dificultades para sostener sus niveles de actividad, “las pantallas” ganan terreno como el nuevo punto de encuentro entre las marcas de consumo masivo y los clientes.
Según un relevamiento de NielsenIQ, el comercio electrónico en el segmento de alimentos y bebidas registró un salto de hasta 68% en valor durante los primeros meses del año, impulsado principalmente por los denominados “pure players”, es decir, plataformas nativas digitales como Mercado Libre y PedidosYa. Si se observa la evolución en unidades, mientras el conjunto de supermercados y farmacias mostró una retracción del 1%, el total del ecosistema digital avanzó 33 por ciento.
El contraste con los mostradores tradicionales
La expansión de las operaciones digitales ocurre en paralelo a un escenario complejo para los comercios físicos de cercanía y las pequeñas y medianas empresas del sector.
El comercio electrónico en el segmento de alimentos y bebidas registró un salto de hasta 68% en valor durante los primeros meses del año (NielsenIQ)
Según el índice de ventas minoristas elaborado por la Confederación Argentina de la Mediana Empresa (CAME), en octubre las ventas de alimentos y bebidas en los canales tradicionales retrocedieron 3,5% interanual en términos reales. En el nivel general, el comercio minorista pyme cayó 1,6% interanual en ese mes y acumuló una baja del 2% en lo que va del año.
Sin embargo, dentro de ese universo de comercios con local a la calle, el canal virtual mostró un comportamiento opuesto. Las ventas online concretadas por estos negocios crecieron 17,7% interanual en octubre.
Esta dinámica también quedó en evidencia durante el último Cybermonday. La Cámara Argentina de Comercio Electrónico (CACE) detectó que las aplicaciones de alimentos se ubicaron entre las categorías más destacadas del evento, junto con los marketplaces y el turismo.
Andrés Zaied, presidente de la entidad, explicó el perfil de quienes operaron en esas jornadas: “Los resultados del Cybermonday nos muestran un consumidor que sigue apostando por el canal digital, pero de una manera mucho más estratégica. Los datos muestran un incremento en la cantidad de unidades vendidas pero con un ticket promedio más bajo, lo que hace que la facturación crezca pero no por encima de la inflación promedio”.
Arquitectura comercial
Detrás del despegue de la venta de alimentos por internet no hay sólo un cambio espontáneo de los usuarios, sino una arquitectura comercial diseñada por las plataformas. A través de sus propios espacios de venta rápida, como los denominados markets, y mediante la integración de las cadenas de supermercados dentro de sus aplicaciones, las empresas lograron reducir los tiempos de entrega.
Los resultados del Cybermonday nos muestran un consumidor que sigue apostando por el canal digital, pero de una manera mucho más estratégica (Zaied)
Gustavo Sambucetti, presidente de la CACE, contó que la participación del comercio electrónico en el consumo masivo, según mediciones de la consultora Scentia, pasó del 2% al 5% en los últimos años, con un crecimiento más destacado en alimentos y cuidado personal. Para el directivo, la clave del fenómeno reside en la capacidad de distribución y visibilidad que ofrecen los entornos digitales.
“Una marca, cualquiera, tiene cierto alcance. En estas plataformas la llegada es masiva. En las app de delivery la gente entra a la plataforma y se encuentra con tu marca”, afirmó Sambucetti. Además, destacó que las plataformas hacen acuerdos con marcas específicas: “A veces arman promociones para ese canal para llegar a clientes que las marcas no tienen”.
Los datos de NielsenIQ muestran que en las plataformas digitales la incidencia de las promociones alcanza el 36% en alimentos y trepa al 39% en productos de limpieza y cuidado personal. Así, los descuentos dejan de ser un evento aislado para convertirse en el principal atractivo de la vidriera virtual.
Los descuentos dejan de ser un evento aislado para convertirse en el principal atractivo de la vidriera virtual
Sambucetti destacó: “Es una categoría que venía rezagada porque había barreras tecnológicas o estructurales. A medida que se facilita el trabajo al consumidor, esa barrera cae”. Agregó que los segmentos más jóvenes impulsan compras puntuales de reposición inmediata en lugar de grandes abastecimientos mensuales.
Un consumidor más racional y omnicanal
Otro estudio de NielsenIQ sobre el consumo de los hogares reveló que el 80% de las familias asegura que será más cuidadoso con sus gastos en el futuro, mientras que 29% atraviesa dificultades financieras y 16% afirma que solo puede afrontar gastos básicos. Como respuesta, el 65% prevé reducir la compra de productos caros o no esenciales y un 35% optará por alternativas más económicas dentro de la misma categoría.

Solana Álvarez Fourcade, directora de Customer Success de South Latin America de NielsenIQ, analizó cómo impacta esta cautela en la elección de los productos y los puntos de venta: “Lo que observamos es un consumidor mucho más racional y selectivo que en años anteriores. Aunque la economía muestra señales de mayor estabilidad y menor inflación, el ingreso disponible de los hogares todavía se encuentra por debajo de los niveles históricos. En este contexto, las familias priorizan las categorías que consideran esenciales. De hecho, Alimentos es la única canasta de consumo masivo que no se contrae en el acumulado anual al momento”.
Según la especialista, la migración hacia formatos más pequeños y accesibles convive con una búsqueda constante de rendimiento por cada peso gastado. En ese tablero, internet funciona como un aliado para optimizar las compras diarias sin resignar conveniencia.
La migración hacia formatos más pequeños y accesibles convive con una búsqueda constante de rendimiento por cada peso gastado (Álvarez Fourcade)
“El crecimiento del comercio electrónico en alimentos responde principalmente a una combinación de conveniencia, rapidez y una mejora sostenida de la propuesta de valor de las plataformas digitales. Hoy el consumidor incorporó el canal online como una alternativa complementaria a la tienda física, especialmente para resolver compras cotidianas de forma más eficiente”, explicó Álvarez Fourcade.
La ejecutiva agregó que las mejoras logísticas permitieron sumar rubros que antes tenían baja penetración digital, como lácteos, congelados y bebidas, consolidando un perfil de comprador omnicanal que alterna entre el local físico y el teléfono según la ocasión.
¿Cambio de hábito o respuesta a la crisis?
El interrogante que atraviesa al sector comercial es cuánto del traslado hacia las pantallas responde a la necesidad de cuidar el bolsillo en la coyuntura actual y cuánto obedece a una transformación definitiva en la manera de abastecerse.
Para el economista y director de Focus Market, Damián Di Pace, ambos factores operan de manera simultánea, aunque con un trasfondo que difícilmente vuelva atrás. “La explicación está vinculada, en buena medida, con un proceso de relevo generacional y de transformación de los hábitos de consumo. Las generaciones más jóvenes incorporan con mayor naturalidad el comercio electrónico a sus decisiones cotidianas, incluso para compras frecuentes como los alimentos. Pero también hay un fenómeno de sustitución de canales: en un contexto de retracción del consumo, el consumidor no necesariamente deja de comprar, sino que modifica dónde y cómo lo hace”, destacó.
Di Pace subrayó que las herramientas digitales facilitan la comparación de precios y la planificación, lo que convierte al crecimiento del comercio electrónico en una redistribución de las operaciones entre distintos formatos comerciales más que en una expansión del volumen total consumido.
“Considero que estamos frente a una combinación de ambos fenómenos, aunque con una tendencia clara hacia un cambio estructural. La coyuntura económica acelera y profundiza determinadas conductas: una mayor comparación de precios, la búsqueda de promociones y la elección de canales que permitan optimizar el presupuesto”, sostuvo el director de Focus Market.
Las herramientas digitales facilitan la comparación de precios y la planificación (Di Pace)
“Algunas decisiones pueden ser transitorias y responder a la pérdida de poder adquisitivo, pero la incorporación de nuevas modalidades de compra difícilmente retroceda. En ese sentido, la crisis puede acelerar el cambio, pero no necesariamente lo explica por completo”.
De este modo, la compra de alimentos por internet deja de ser una excepción vinculada a urgencias o compras puntuales para instalarse como un componente central del consumo cotidiano. Con aplicaciones que perfeccionan su logística, marcas que encuentran nuevas vías de exhibición y usuarios cada vez más habituados a comparar ofertas desde el celular, el mapa del comercio minorista argentino continúa reconfigurándose lejos de las góndolas tradicionales.
comercio electrónico,aplicación móvil,alimentos,teléfono inteligente
ECONOMIA
A Milei no le sobra nada para la reelección: cuida la estabilidad cambiaria y se juega a un rebote de la actividad
La tranquilidad del tipo de cambio refleja un cambio estructural de la economía argentina. En otro momento la devaluación que tuvo el real hubiera contagiado casi inmediatamente al mercado local. “Cuando Brasil estornuda, Argentina se resfría”, fue el mantra que se repitió durante décadas. Nada de eso ocurrió ahora.
La cotización del dólar en el mercado brasileño pasó de 4,96 reales previo al balotaje a 5,67 en las tres semanas posteriores a la sorpresiva victoria de Lula Da Silva. Una suba del 14 por ciento. En ese mismo lapso, en la Argentina el precio del dólar subió de $1.350 a $ 1.370, el 1,5 por ciento.
Incluso el Banco Central siguió comprando y esta semana logró alzarse con USD 103 millones en un solo día. Además, la entidad inyectó pesos para que la tasa de interés volviera a su cauce normal luego de un pico antes de los feriados.
El viernes la caución bursátil se ubicaba en 20,6% anual, volviendo a los niveles promedio del último mes. Esto muestra que no fue necesario aumentar las tasas para mantener la tranquilidad del tipo de cambio.La estabilidad del dólar toma más relevancia cuando se sucedieron una serie de hechos que impactaron negativamente en el ánimo de los inversores.

La derrota de Flavio Bolsonaro, las dudas respecto a la futura ayuda del Tesoro norteamericano tras las elecciones legislativas de Estados Unidos y el aumento de tasas en Estados Unidos ante una inflación difícil de controlar.
Oferta firme de dólares
Pese a todos estos eventos negativos, no se registraron cambios en el flujo de dólares. Para el equipo económico se trató de un adelanto de lo que podría suceder en la previa electoral. Aún en un contexto de elevada incertidumbre, la oferta de dólares no estaría en riesgo y alcanzaría para equilibrar la presión compradora.
Es probable, sin embargo, que el Central tenga menos espacio en 2027 para acumular reservas. El escenario más probable es que el incremento de la demanda privada lo obligue a reducir de manera significativa el ritmo de compras. En 2026 ya adquirió más de USD 16.000 millones.
Esta prueba de resiliencia cambiaria es relevante ante la aproximación del período preelectoral. De hecho, la demanda de pesos viene aumentando lentamente, producto sobre todo la estabilidad del dólar.
La demanda de pesos viene aumentando lentamente, producto sobre todo la estabilidad del dólar
Sin embargo, con los antecedentes cercanos posiblemente se asista a una reversión a medida que avance el 2027 y los argentinos elijan tener menos saldos en pesos y aumentar su nivel de dolarización.
En los próximos días se despejará una incógnita importante para los inversores: si habrá o no PASO el año que viene. Es un dato clave para imaginar el comportamiento del mercado cambiario. Si se saltea agosto y se vota recién a fines de octubre, esto le da aire al Gobierno para impulsar la reactivación y sobre todo para postergar los episodios extremos de volatilidad cambiaria. De lo contrario, los tiempos se adelantarán de manera significativa tan pronto como en junio.
Si el oficialismo consigue los votos para suspender las primarias tendría un doble impacto positivo: despejaría el horizonte financiero por algunos meses en 2027 y también reflejaría un importante apoyo de los gobernadores. Ellos son claves para conseguir los votos necesarios en el Senado.
La desconfianza de los inversores con Argentina no se refleja en el tipo de cambio, pero sí en los bonos en dólares. Esta semana hubo un rebote y el riesgo país bajó de un pico de 940 alrededor de 100 puntos básicos.
A estos niveles, el mercado considera que la chance implícita de reelección se mantiene en la zona de 50 por ciento. Los precios están bastante alineados con las encuestas, que también muestran un escenario muy parejo para los comicios del 2027. Un cabeza a cabeza entre Milei y Axel Kicillof y Javier Milei.
IEB+ estableció distintos escenarios para el precio de los bonos según el resultado electoral. Si gana el oficialismo las paridades se irían a niveles de 90%, cuando hoy están en zona de 65 por ciento. Pero en el peor escenario de una victoria del kirchnerismo esos niveles podrían caer al 35 por ciento.
Restructuración sí o no
En esa hipótesis se asume una reestructuración de la deuda, que podría darse por dos situaciones: disminución en el flujo de dólares que hagan imposible pagar los vencimientos o directamente falta de voluntad de pago.
Argentina entra al proceso electoral del año que viene con una duda existencial que hace imposible atravesar un proceso tranquilo: ¿en 2028 se va a pagar o no la deuda? Parece increíble, pero los políticos argentinos no logran llegar a un consenso sobre la necesidad de asegurar que los compromisos se cumplen.
Al no haber respuestas contundentes de la oposición sobre el tema, no es descabellado especular sobre cuándo podría suceder el próximo default. Y los precios de los bonos hablan por sí mismos. Mientras que el AO27, que se paga durante la gestión Milei rinde el 3%, el AO28 que tiene un diseño idéntico pero vence en la próxima administración rinde arriba del 15% anual en dólares.
Los inversores tienen dudas respecto al resultado electoral, como es razonable faltando casi un año y con candidatos parejos. Pero de lo que parecen no tener duda es de un incumplimiento que sucedería rápido si gana el kirchnerismo. Por eso, los administradores de portfolio recomiendan comprar bonos corporativos para los que quieran incorporar riesgo argentino. La deuda emitida por las empresas casi no se ha visto afectada por la suba del riesgo país.
La encuesta de humor social de noviembre publicada por D’Alessio y Berensztein arrojó un nuevo deterioro de la imagen positiva del Presidente, que bajó del 35% al 33%. La negativa también cayó levemente del 62% al 60%.
Dentro del Gobierno la que tiene la mejor imagen por lejos es Patricia Bullrich, lo que explica su interés en una posible candidatura. Su imagen positiva creció de manera notoria en el último mes, pasando del 43% al 46%, superando por más de 10 puntos al propio Milei. Esto explica la preocupación entre los más cercanos al presidente en relación a una eventual candidatura de la actual senadora.
Kicillof, de acuerdo a esta encuesta, se mantiene con una imagen positiva del 37%, superando por 4 puntos a Milei.
El presidente arriesga mucho en la elección si no logra un repunte en los próximos meses. Una victoria en primera vuelta estaría casi descartada, porque está cada vez más lejos del 40 por ciento. Para conseguir un repunte el Gobierno precisa que la economía muestre señales más claras de reactivación. Los últimos datos no fueron precisamente alentadores. La inflación repuntó y los salarios perdieron contra la suba de precios, luego de algunos meses de reactivación.
Crecimiento lento
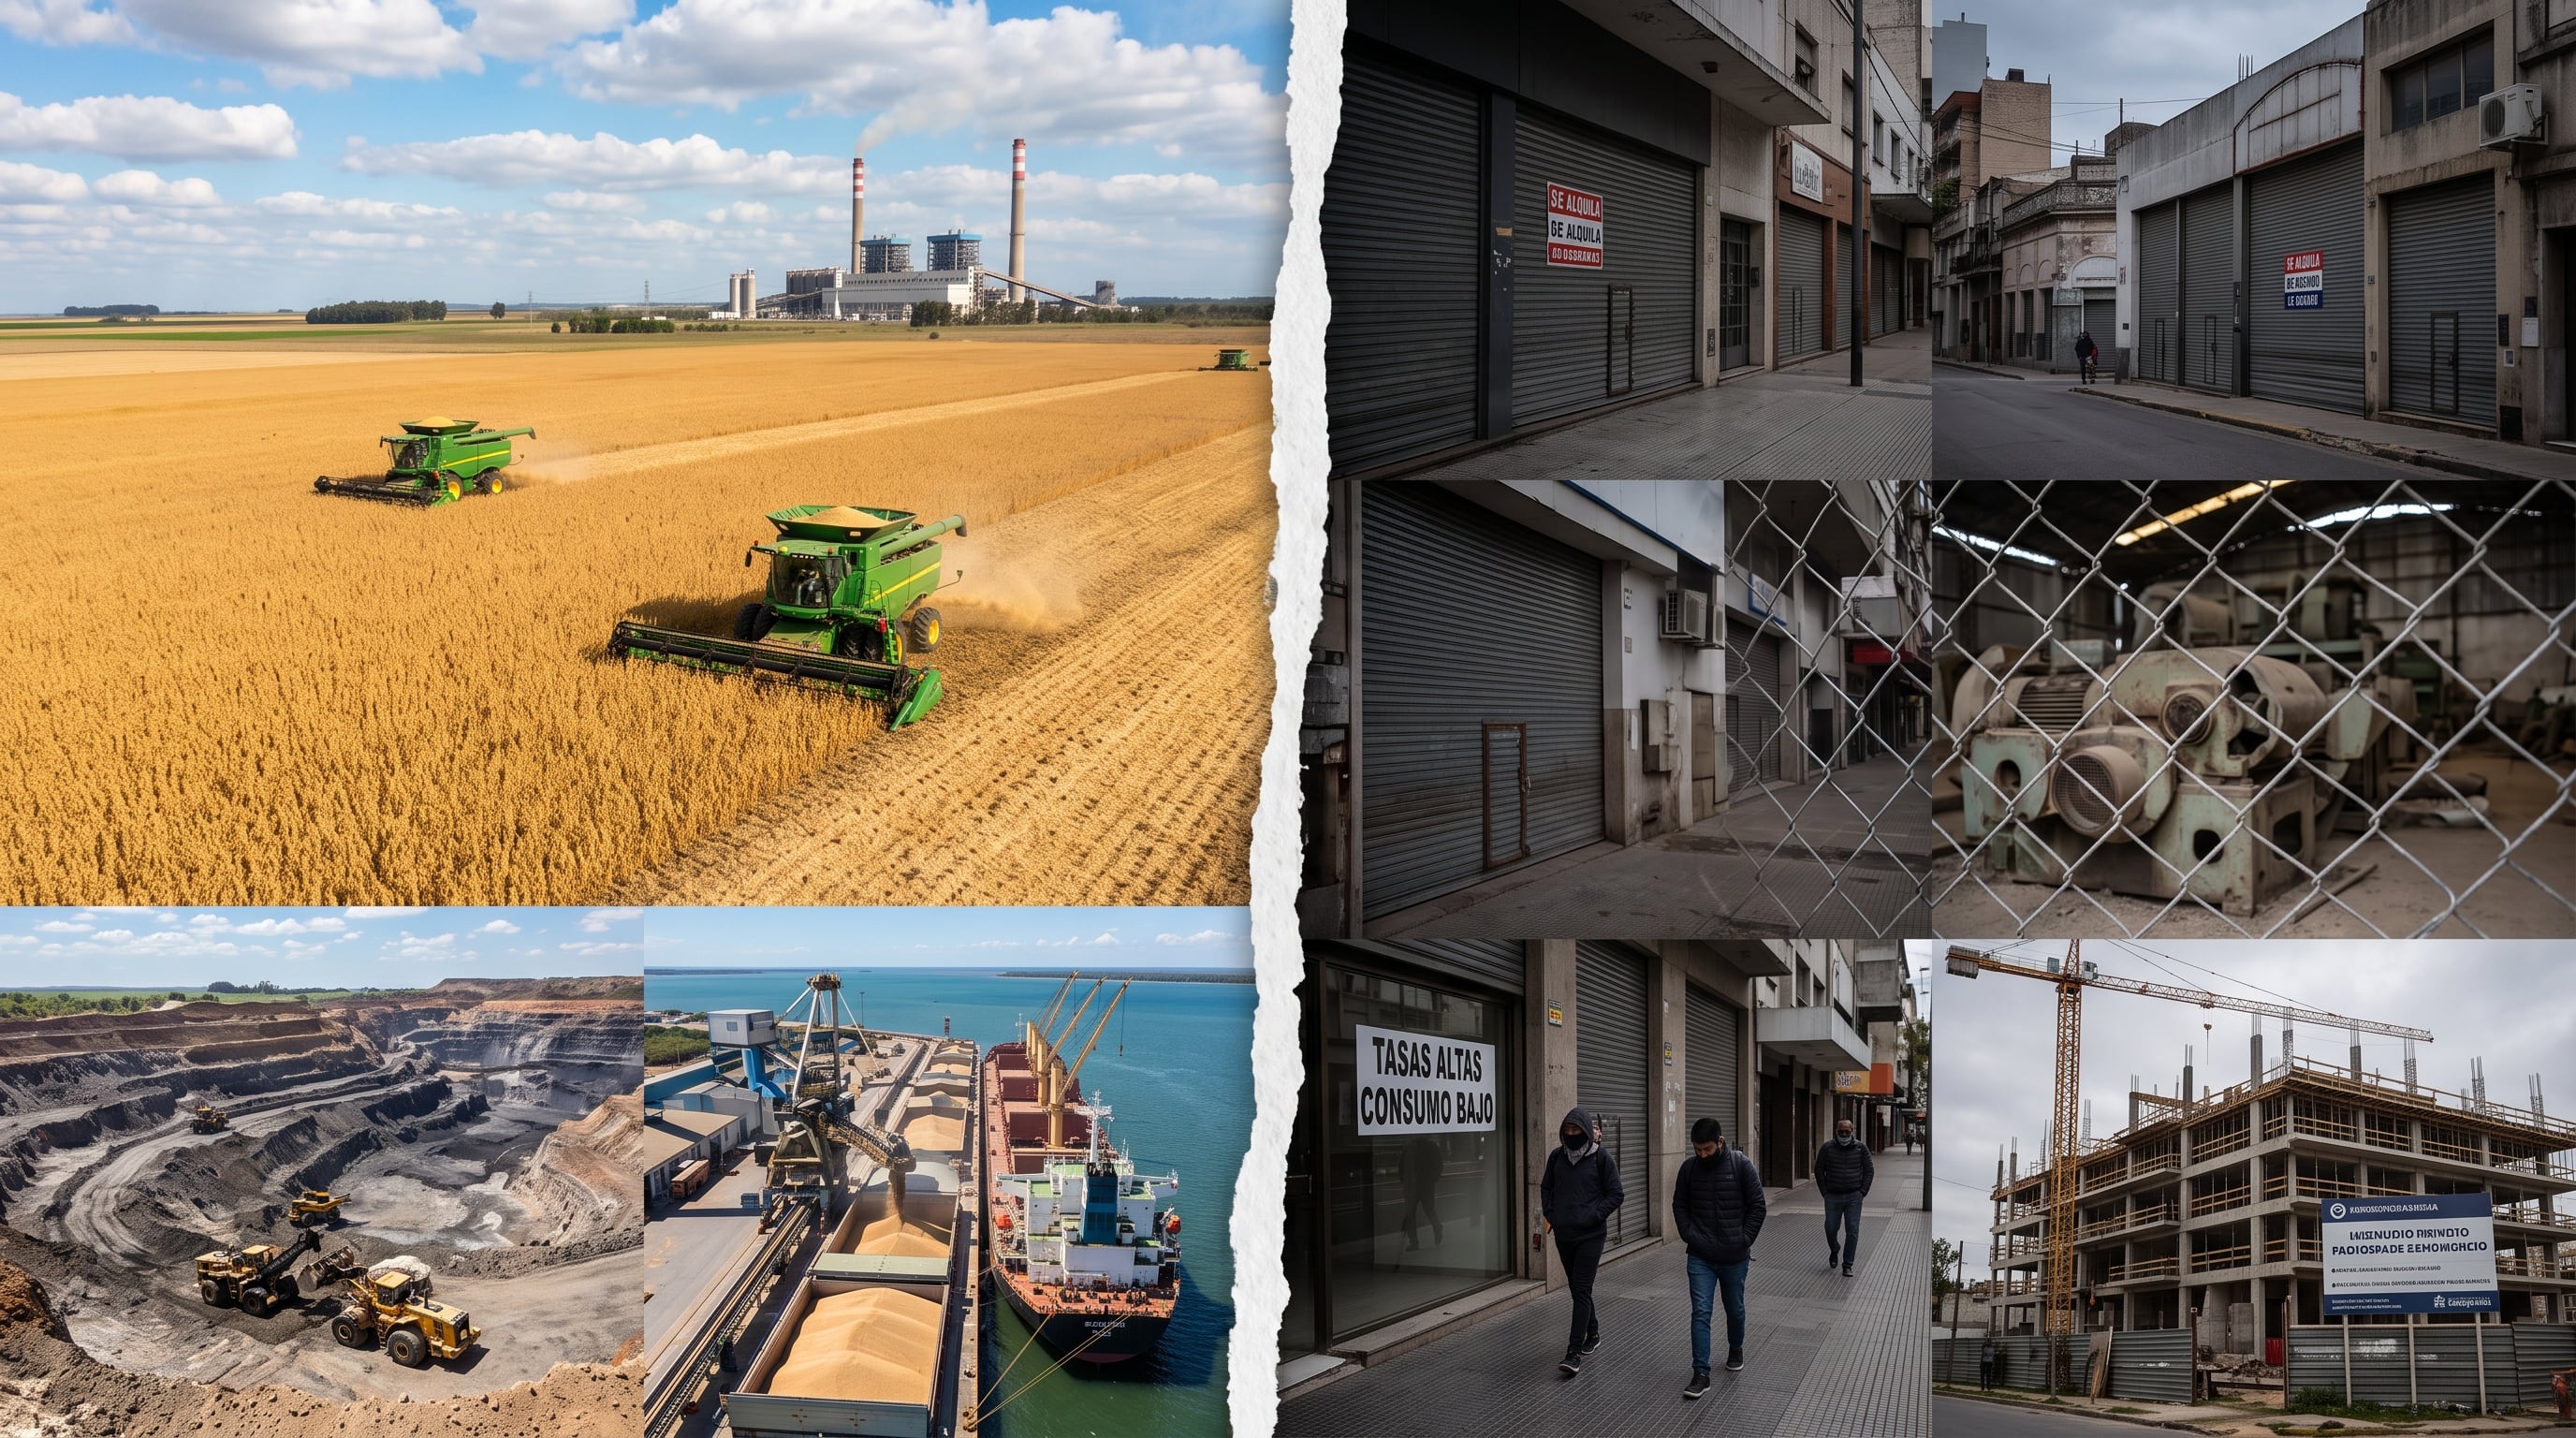
La economía este año crecería menos de 1% cuando se esperaba una cifra cercana al 3 por ciento. Y para el año que viene los números volverán a ser mediocres. Algunos sectores seguirán ganando, en especial energía y agro, pero el consumo no mostrará señales claras de mejora.
El crédito también empezó a repuntar, pero los bancos siguen muy cautelosos luego del fuerte aumento de la morosidad. La única forma de prestar cuando las familias no tienen aumentos reales de ingreso es subiendo la vara. Es decir volviéndose más restrictivos a la hora de prestar para no sufrir nuevos incumplimientos.
Lo mismo se aplica para las empresas. Salvo las Pymes que proveen a los sectores ganadores como minería, energía o agro, el resto merece un análisis en profundidad para definir si es sujeto de crédito.
Con una economía que no levanta, pero sin crisis cambiaria por delante, Milei mantiene sus chances electorales pero sin que le sobre nada. La confianza del Gobierno se apoya en que la mayoría no estará dispuesto a “volver atrás”.
Pero esta afirmación tampoco suena del todo convincente, sobre todo si el deterioro de los indicadores económicos y sociales se sigue deteriorando, sobre todo luego del aumento del 3,5% de la canasta básica que arrojó la medición de inflación del mes pasado.
Corporate Events,South America / Central America

Boca Juniors tiene un historial perfecto en las finales de la Copa Argentina: cómo le fue cada vez que llegó

Cómo varió la cantidad de católicos en las últimas dos décadas en el país

La historia del desarrollo nuclear argentino: del anuncio de la fusión en la Patagonia a un posible canje por Malvinas y el status actual

Manuel Wirtz presenta las canciones que marcaron su vida: “Siempre llevo conmigo a mi niño interior”

Manuel Balibrea, educador canino, sobre el bulldog francés: “Muchos de estos perros no respiran bien y no descansan”

El próximo fenómeno político que ve el Gobierno y el ultimátum de Milei a sus funcionarios

El Gobierno toma distancia de los mensajes del papa León XIV, mientras el peronismo intenta capitalizarlos

Es millonario, tiene apenas 22 años, heredó una fortuna enorme, se quedó afuera del VIP del Papa León XIV y la gente ovacionó su actitud

Harry Kane, el gran olvidado

Fútbol sudamericano: por qué es importante seguir el calendario de partidos

 CHIMENTOS3 días ago
Escándalo íntimo en el cumpleaños de Emilia Mernes: un número uno, el mejor amigo, la novia del mejor amigo y una confesión que hizo estallar todo: «Me tocó y…»
- ECONOMIA2 días ago
Banco Santander anunció aumento de precio en sus paquetes y esto valdrá desde enero
- POLITICA3 días ago
El Gobierno cree que la visita del Papa logró desactivar las tensiones internas y se prepara para una semana clave en el Congreso