ECONOMIA
Explotar el cobre para terminar con el Impuesto a los Ingresos Brutos

El Impuesto a los Ingresos Brutos (IIBB), junto con las retenciones, es señalado por buena parte de los economistas como una de las cargas más regresivas de la economía nacional. Sin embargo, casi no se escuchan propuestas para eliminarlo: la lógica de “necesidad mata relato” opera como consigna recurrente de un populismo que, una y otra vez, busca justificar su permanencia.
Tras la sanción del RIGI, muchas voces plantearon que esa medida de promoción -que baja 10 puntos el Impuesto a las Ganancias- debería extenderse a todo tipo de inversiones. El punto es otro: son las grandes inversiones las que vuelven viable una baja de la carga tributaria con la estabilidad necesaria para generalizarla.
La minería del cobre puede mover de manera decisiva el amperímetro del desarrollo en las provincias donde se encuentra el mineral, en el marco de los objetivos de la transición energética planteados hace 11 años en París: electromovilidad, migración a energías renovables, necesidades de transmisión eléctrica y demanda de los centros de datos donde se desarrolla la inteligencia artificial.
Demanda global y escala productiva
Para cumplir con esos acuerdos, entre 2022 y 2042 se consumiría tanto cobre como el utilizado desde el inicio de nuestra civilización, al pasar de un consumo anual de 22 a 44 millones de toneladas (t.) de cobre fino por año.
Entre 2022 y 2042 se consumiría tanto cobre como el utilizado desde el inicio de nuestra civilización
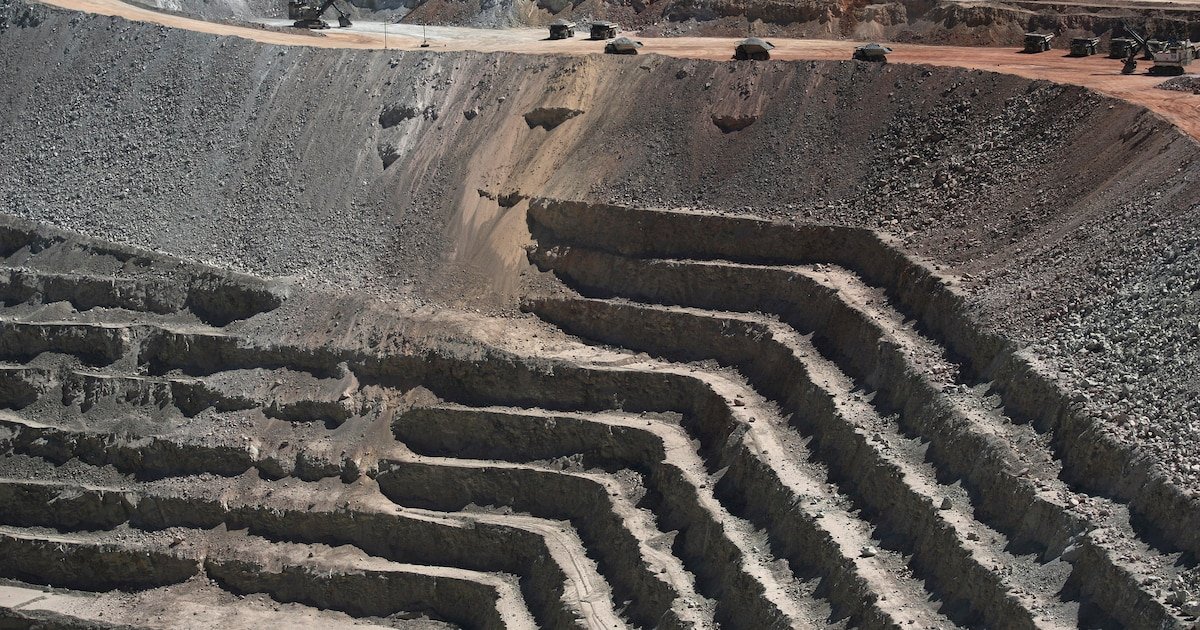
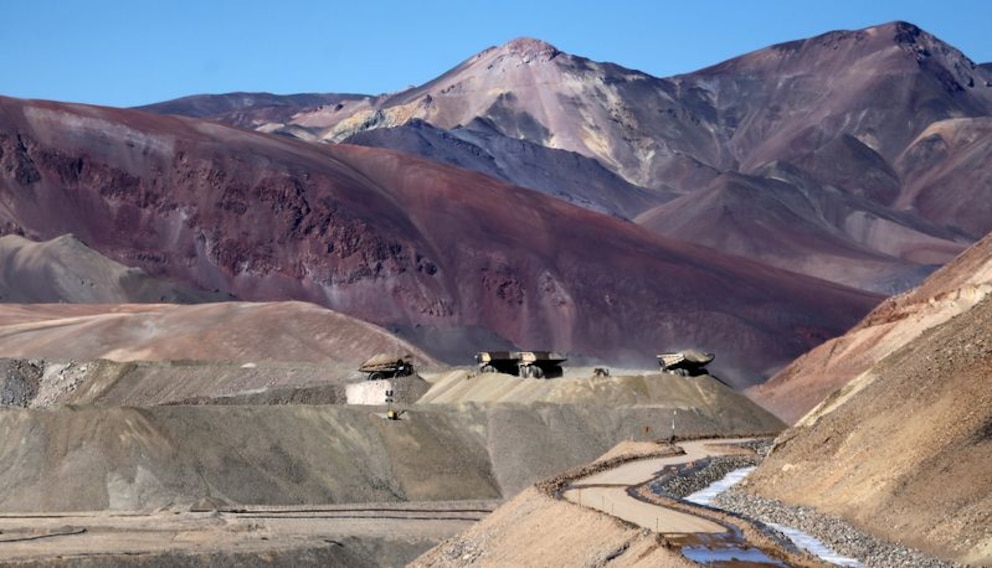
Para producir 300.000 t. de cobre fino por año (Vicuña, Pachón o Taca Taca) se deben generar más de 900.000 t. de concentrados. Para lograrlo, se deberá extraer más de 250.000 t. de roca mineralizada por día. Esa escala explica el volumen de empleo y de actividad asociada: extracción, transporte, trituración, molienda y tratamientos, además de la construcción de escombreras y diques de colas para depositar rocas sin valor económico y sobrantes del proceso.
El trabajo sobre el impacto económico y social realizado por mi equipo de la Subsecretaría de Minería de la Nación aportó datos relevantes sobre el PBG sanjuanino.

En la comparación del PBI nacional y el PBG provincial (índices base 100 = 1993 con empalme base 2004) se observó un comportamiento similar entre ambos hasta 2005, cuando comenzó la minería metalífera a gran escala.
Entre 2004 y 2015, San Juan acumuló un 146% de crecimiento de su PBG versus 49% de aumento del PBI del país. En 2015, el sector minas y canteras produjo un aporte directo de 7,8% al PBG, y el efecto indirecto (demanda intermedia, construcción y consumo) representó 10,2%. El aporte total del sector minas y canteras fue de 18% en 2015: casi un quinto del PBG sanjuanino, en un año con precios internacionales de los metales preciosos por debajo del promedio de años anteriores y con un contexto macroeconómico que dificultó la actividad, especialmente en exploración.
El aporte total del sector minas y canteras fue de 18% en 2015: casi un quinto del PBG sanjuanino, en un año con precios internacionales de los metales preciosos por debajo del promedio
Dos proyectos de cobre significarían un aporte por inversión extranjera directa durante los tres primeros años -construcción de infraestructuras, planta de procesos, aperturas del yacimiento, alojamientos con más de 2.500 camas en cada mina, oficinas, talleres, polvorines, laboratorios, comedores y otras dependencias— de USD 2.030 millones por año. De esa inversión extranjera directa para dos proyectos, USD 1.911 millones quedarían en San Juan: cinco veces más que el aporte actual de la minería en la provincia.
A partir del cuarto año se exportarían 520.000 t. de cobre fino por año: USD 6.240 millones, de los cuales unos USD 3.000 millones de esas ventas quedarían en San Juan, con indicadores económicos y sociales que cuadruplicarían los aportes de la minería del oro.
Hoy hay que entender que se parte del 100% de cero, y así será hasta que se inicien las construcciones de los grandes emprendimientos de cobre. La producción de cobre requiere la mejor competitividad económica posible, además de confianza en las instituciones políticas.
Para lo primero, no cobrar IIBB a los proveedores de bienes y servicios puede acelerar decisiones de inversión. El fenómeno económico que se produciría en la economía provincial —vía poder de compra de los trabajadores y reinversiones de proveedores— ayudaría, en un futuro cercano, a eliminar el IIBB de toda la economía provincial.
Sin IIBB, el resto de las actividades industriales y económicas de la provincia también mejoraría su competitividad, y San Juan podría ser la primera provincia en salir de un sistema pensado solo para recaudar y competir en un mundo donde los precios finales de las mercaderías no se pueden esquivar.
El autor es Ex Subsecretario de Minería de la Nación Ex Diputado Nacional y Provincial
Workforce,South America / Central America






ECONOMIA
El 92% de los jóvenes argentinos busca trabajo, pero menos de la mitad tiene empleo: cuáles son las principales barreras
(Imagen Ilustrativa Infobae)

búsqueda de empleo con alta fricción

(Imagen Ilustrativa Infobae)

no siempre coincide con lo que los
empleadores destacan
- El 62,6% de los jóvenes incluye el crecimiento profesional entre sus tres principales prioridades
- Mientras que el 50,6% menciona la posibilidad de obtener un salario competitivo.
- En tercer lugar aparece la capacitación y el desarrollo de habilidades, con el 35,4%, seguido por
- La flexibilidad laboral, con el 33,7%.

REUTERS/Dado Ruvic
joven,computadora portátil,teléfono móvil,multitarea,empleo,comunicación

El dólar saltó más de 16% en Brasil desde octubre y el peso argentino pierde competitividad. Qué dijo Caputo sobre el dólar preelectoral
Puntos importantes

El dólar brasileño en alza amenaza la competitividad exportadora argentina.
El peso se apreció real frente al real, encareciendo productos locales y alertando.
Caputo muestra confianza, pero la estabilidad del dólar local agrava la pérdida de competitividad.
brasil,luis caputo,dolar,Economía,Económica,Economia politica,Que es economía,Economía definición
ECONOMIA
Argentina 2027: desafío de crecer sin profundizar la brecha entre los sectores que se expanden y los que permanecen estancados


Es posible que el crecimiento de los sectores favorecidos genere efectos multiplicadores sobre el resto de la economía
Las Pymes son esenciales para el empleo y la producción, pero enfrentan restricciones estructurales de financiamiento
- Las Pymes son esenciales para el empleo y la producción, pero enfrentan restricciones estructurales de financiamiento.
- La falta de crédito obliga a postergar inversiones, limitar el crecimiento y recurrir a deuda de corto plazo.
- El problema excede la coyuntura: el sistema financiero no logra conectar el ahorro disponible con las necesidades de las empresas.
- La solución requiere una plataforma permanente que articule crédito bancario y mercado de capitales, mediante instrumentos de corto, mediano y largo plazo.
- El objetivo es transformar el ahorro privado en financiamiento accesible e inversión productiva, más allá de la asistencia ocasional.
- La construcción de viviendas tiene un fuerte efecto multiplicador sobre el empleo, la industria y los servicios, pero permanece rezagada por falta de financiamiento.
- El modelo actual depende del capital propio, inversores particulares, preventas y fideicomisos, sin lograr desarrollar una producción inmobiliaria de escala.
- El problema central es la desconexión entre el financiamiento que necesita el desarrollador durante la construcción y el crédito de largo plazo que requiere el comprador.
- Se requiere crear un modelo integral de financiamiento que articule capital privado, crédito bancario, mercado de capitales y financiamiento hipotecario, cubriendo todo el ciclo desde la adquisición del terreno hasta la compra de la vivienda.
- Financiar al comprador y/o la construcción por separado no es suficiente.
- Hay que integrar ambas etapas en un mismo sistema que permita producir más viviendas y ampliar el acceso a ellas.
- El crédito hipotecario tradicional, a su vez, está orientado principalmente a financiar la adquisición de inmuebles y no necesariamente acompaña las necesidades financieras del desarrollador durante todo el ciclo de construcción.
- · El resultado es una actividad que posee potencial económico, empresas con experiencia y una demanda habitacional insatisfecha, pero que encuentra dificultades para transformar esas condiciones en nuevos proyectos.
- · La estabilidad macroeconómica puede mejorar las expectativas, pero no resuelve automáticamente esta desconexión.
- Integración de desarrolladores, bancos, inversores y compradores.
- Combinar capital propio, crédito bancario, preventas, mercado de capitales y crédito hipotecario.
- Financiar todas las etapas, desde la adquisición del terreno hasta la compra de la vivienda.
- Coordinar fondos, plazos y vencimientos con el avance de las obras.
- Distribuir los riesgos según la responsabilidad y capacidad de cada participante.
Sin sistema de financiamiento competitivo, la estabilidad macro representa solo un componente necesario pero insuficiente de la inversión
La estabilidad macroeconómica debe ser el punto de partida de una estrategia de desarrollo que alcance al conjunto de la economía
Corporate Events,South America / Central America,Government / Politics

ECONOMIA8 minutos ago
El 92% de los jóvenes argentinos busca trabajo, pero menos de la mitad tiene empleo: cuáles son las principales barreras

DEPORTE10 minutos ago
El pedido para cambiar el “límite de velocidad” que tienen los autos de Fórmula 1 y podría generar más sobrepasos

POLITICA20 minutos ago
El gobernador Martín Llaryora anunció una baja de impuestos en Córdoba y llamó a Milei a tomar la misma medida

DEPORTE36 minutos ago
La dramática confesión de Rooney: «Llegué a un punto en el que me planteé suicidarme» :: Olé

CHIMENTOS37 minutos ago
La rompió en lo de Tinelli, se hizo muy famosa, se dio el gusto que soñó toda su vida, se enamoró y ahora se casó con uno de los futbolistas con más futuro del país: «Para siempre»

INTERNACIONAL44 minutos ago
Alerta en Ecuador: las inundaciones elevan el riesgo de dengue, leptospirosis y hepatitis A

ECONOMIA2 días ago
La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales

INTERNACIONAL3 días ago
U2 vuelve con 12 nuevas canciones y una pregunta incómoda sobre si el rock todavía puede decir algo nuevo

INTERNACIONAL3 días ago
Democrats seize on midterm wins to push massive minimum wage hikes, but economists see trouble ahead

CHIMENTOS3 días ago
La respuesta sin filtro de Wanda Nara a la China Suárez: «Le pidió al bobo que necesitaba una familia en Turquía»

 ECONOMIA2 días ago
La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales
- INTERNACIONAL3 días ago
U2 vuelve con 12 nuevas canciones y una pregunta incómoda sobre si el rock todavía puede decir algo nuevo
- POLITICA3 días ago
El plan electoral de Kicillof tras la visita del Papa, la apuesta presidencial de Massa y la propuesta de Bullrich a Milei