ECONOMIA
Oil & Gas y energía, entre los principales sectores detrás del boom de emisiones en el mercado

El Oil & Gas y la energía se ubicaron en el tope tres de los sectores que dieron impulso al mercado local de capitales que registró un desempeño histórico durante el primer cuatrimestre de 2026, consolidando una tendencia de financiamiento corporativo que no se observaba desde hace más de una década.
De acuerdo con datos relevados por la consultora internacional PWC, las emisiones primarias alcanzaron un dinamismo extraordinario impulsado por la paulatina estabilización macroeconómica y un renovado apetito de los inversores por instrumentos de renta fija.
Este escenario permitió viabilizar proyectos de gran envergadura tecnológica e industrial en todo el territorio nacional, y las colocaciones de obligaciones negociables y fideicomisos financieros superaron los u$s6.200 millones medidos al dólar financiero de liquidación, marcando la cifra más elevada de la serie histórica iniciada en 2015 para un periodo similar.
En términos de volumen, el reporte de PWC señaló que el sistema financiero registró un total de 142 emisiones individuales y logró establecerse como la segunda mejor marca histórica, solo superada por los registros del año 2018. Este repunte denota una fuerte liquidez y la urgencia de diversos sectores productivos por acelerar sus planes de inversión.
El sector de Oil&Gas, sin embargo, se consolidó como el motor principal de esta expansión en términos de montos nominales, concentrando las mayores necesidades de capital para el desarrollo de infraestructura estratégica y operaciones de extracción a gran escala.
Las operadoras de hidrocarburos aprovecharon las ventanas de oportunidad para estructurar instrumentos de largo plazo que sostengan la producción en yacimientos no convencionales. La envergadura de estas emisiones posicionó al segmento energético en la cúspide del financiamiento corporativo local.
Factores macroeconómicos e instrumentos financieros en auge
Los analistas del sector coinciden en que la marcada compresión del riesgo país tras los últimos acontecimientos políticos actuó como el principal catalizador para la reapertura sostenida del crédito internacional. Las colocaciones en los mercados externos representaron una porción significativa del financiamiento total del cuatrimestre, alcanzando un volumen no visto en los últimos tres años.
El segmento corporativo del Régimen General evidenció una preferencia casi absoluta por los instrumentos denominados en moneda dura, conocidos técnicamente como Hard Dollar, los cuales explicaron la casi totalidad de las colocaciones corporativas.
Esta marcada tendencia contrasta con la drástica pérdida de terreno de las alternativas atadas al dólar oficial o a la inflación mediante cláusulas UVA. La búsqueda de cobertura directa en activos financieros tradicionales prevaleció como la estrategia de preferencia por parte de los administradores de carteras.
En paralelo, el mercado local experimentó una notable reducción de las tasas de interés en pesos, lo cual alivió de manera sustancial el costo financiero real para las empresas emisoras. Las tasas promedio de colocación sufrieron una compresión superior a los mil puntos básicos a lo largo del cuatrimestre, tocando mínimos históricos para la actual gestión de gobierno.
Esta trayectoria bajista generó un entorno propicio para que medianas empresas y proyectos de menor escala consideraran al mercado de capitales como una alternativa viable frente al crédito tradicional. Los fideicomisos financieros también mostraron síntomas claros de recuperación institucional, registrando incrementos interanuales tanto en cantidad de contratos como en montos totales adjudicados.
Estos vehículos de inversión mantuvieron su atractivo gracias a las estructuras de garantías subyacentes que ofrecen al mercado en momentos de reordenamiento de cartera. Su solidez operativa permitió mitigar los riesgos asociados a la mora sectorial y apuntalar el financiamiento al consumo.
Minería, pymes y proyecciones para el mediano plazo
El sector minero tuvo una participación sumamente acotada pero simbólica mediante una única colocación registrada por la firma Minas Argentinas S.A., correspondiente a sus obligaciones negociables Clase I por un valor de u$s3,6 millones.
Esta operación, que metodológicamente se encuentra contabilizada dentro del segmento global de energía, marca un antecedente relevante para los proyectos metalíferos que buscan estructurar financiamiento local. Se prevé que el sector incremente su presencia a medida que maduren los marcos de incentivo para grandes inversiones de capital.
Las pequeñas y medianas empresas también ganaron un protagonismo histórico en este primer tercio del año, logrando niveles récord de emisión nominal bajo el régimen simplificado de ON PYME.
El volumen total de operaciones en este estrato ratificó la consolidación de los avales recíprocos como herramientas eficientes para democratizar el acceso al financiamiento productivo. Los márgenes de colocación para este segmento alcanzaron incluso terrenos de rendimiento real negativo, evidenciando el fuerte respaldo de los inversores institucionales.
El flujo de colocaciones observado durante las primeras semanas de mayo sugiere que la inercia positiva del mercado de capitales se mantendrá firme durante la mitad del año. Las empresas contiúan presentando prospectos de emisión ante los reguladores con el firme objetivo de capturar las tasas vigentes y asegurar fondos frescos. Los fideicomisos financieros, aunque con un ritmo ligeramente más pausado que el segmento corporativo puro, comienzan a exhibir señales de aceleración estructural.
Las perspectivas hacia el cierre del año se presentan favorables, condicionadas a la persistencia de la estabilidad en las variables macroeconómicas clave, y así la expectativa de una paulatina extensión en los plazos de vencimiento de la deuda corporativa representa el próximo desafío madurativo para consolidar la profundidad del mercado.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,energia,inversion,petroleo







La Ley de Inocencia Fiscal prevé la adhesión de las provincias, pero ninguna lo hizo y están habilitadas para retener Ingresos Brutos en el banco
Puntos importantes

Falta de adhesión provincial a Ley de Inocencia Fiscal pone en riesgo dólares por Ingresos Brutos.
Sin adhesión formal, se espera pacto tácito para no perseguir.
Ley de Inocencia Fiscal II da seguridad a fondos hasta 2027, limita presunciones ARCA y su uso.
banco,dolar,inocencia fiscal,Contadores,Colegio de contadores,Contadores públicos,Federación de contadores,Asociación de contadores
El monto operado en el segmento de contado alcanzó este lunes los USD 605,2 millones, mientras que el dólar mayorista subió 6,50 pesos o 0,4%, a 1.524,50 pesos. El tipo de cambio oficial anota en octubre una ganancia de siete pesos o 0,5 por ciento.
“La suba de hoy es la más alta para un día de operaciones desde el 1 de octubre pasado, y el tipo de cambio mayorista vuelve a los niveles registrados en esa fecha”, afirmó Gustavo Quintana, agente de PR Corredores de Cambio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“El dólar mayorista arranca la semana con un deslizamiento que lo lleva a superar los $1.520. A pesar de ello, la dinámica de la cotización viene pasando a un segundo plano por estos días para los operadores, ya que prefieren focalizarse en la aceleración del ritmo de compras del BCRA”, comentó el economista Gustavo Ber.
“Ocurre que aprovechar la mayor oferta de divisas que vienen aportando el campo y la liquidación de Obligaciones Negociables resulta bienvenido y oportuno de cara a 2027. Ello no solo podría contribuir a contar con más recursos para gestionar una eventual mayor volatilidad, a partir de la habitual dolarización preelectoral, sino también para atender, de ser necesario, compromisos de deuda”, añadió el titular del Estudio Ber.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En el último año, el dólar mayorista anota un alza de 49,50 pesos o 3,4% respecto de los $1.475 del 20 de octubre de 2025, unos 30 puntos porcentuales debajo de la inflación interanual de 33,4% informada por el Indec para septiembre pasado.
El Banco Central fijó un techo para el régimen de bandas cambiarias en los $1.939,33 pesos. El dólar mayorista quedó a 414,83 pesos o 27,2% de se límite para la libre flotación, que fue “testeado” hace un año por la rampante dolarización en el período de elecciones de medio término.
El dólar al público ganó cinco pesos o 0,3%, a $1.540 para la venta en el Banco Nación. El dólar blue también avanzó cinco pesos, a 1.560 pesos.
“Así, la distancia entre el techo de la banda y el tipo de cambio se mantuvo en un elevado 27,5%, entre los niveles más amplios desde la implementación del esquema de bandas en abril 2025″, indicó Portfolio Personal Inversiones.
“Más allá del ruido de la semana pasada y de las incógnitas que todavía persisten, quedó una señal relevante: con el dólar estable, el equipo económico parece poco dispuesto a convalidar una tensión persistente en las tasas cortas. El balance semanal fue favorable en los tres frentes: las tasas cedieron desde sus máximos y volvieron a acercarse al piso del 20% TNA (Tasa Nominal Anual), el dólar prácticamente no se movió y el BCRA compró casi USD 1.000 millones en lo que va del mes. Todo esto, además, en octubre, un mes en el que la estacionalidad suele jugar en contra de la oferta de divisas y al que todavía le quedan diez ruedas”, definieron desde Portfolio Personal.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
No obstante, “las mayores dudas provienen del ámbito interno, donde el mercado exige certezas sobre la estrategia de financiamiento y la acumulación de reservas para atender los abultados vencimientos de 2027 y 2028, inquietud que quedó expuesta tras la reciente decisión del Tesoro de marginar de las licitaciones a títulos clave como el Bonar 2029 ante los elevados costos de endeudamiento”, observó Ignacio Morales, Chief Investments Officer de Wise Capital.
“La estrategia oficial responde a la urgencia de abastecer de divisas al Tesoro de cara a los compromisos de deuda con tenedores de bonos Globales agendados para el próximo 9 de enero, una necesidad exacerbada tras la suspensión por tiempo indeterminado de la licitación del Bonar 2029 (AO29) con la que se preveía captar USD 800 millones en el ámbito local, en un contexto donde el programa financiero de 2027 proyecta obtener USD 5.000 millones mediante futuras emisiones en el mercado doméstico”, agregó Ignacio Morales.
Corporate Events,South America / Central America
Los potenciales beneficiarios son 3 tipos de empleados. Quienes acepten el retiro voluntario no podrán volver a trabajar en el Estado durante 8 años
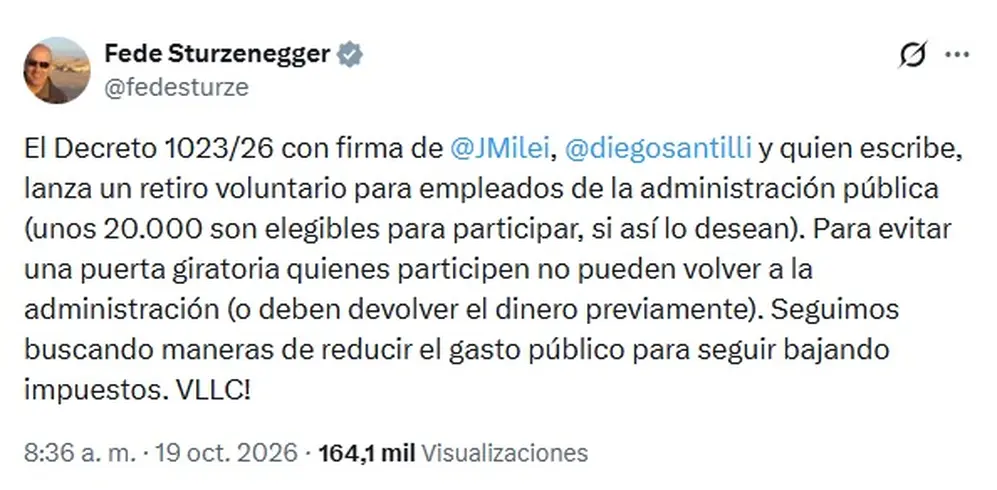
Mensaje de Federico Sturzenegger en X sobre el plan de retiros voluntarios
Qué empleados públicos son elegibles para el retiro voluntario
- Mujeres desde los 58 años y a hombres desde los 63 que no cuenten con aportes suficientes para acceder a la jubilación ordinaria. Podrán elegir entre dos alternativas, una de ellas: «Cobrar mensualmente el 60% de su remuneración bruta habitual, durante un máximo de 36 meses o hasta reunir los requisitos jubilatorios, lo que ocurra primero. Durante ese período se mantendrán los aportes y contribuciones previsionales y de obra social previstos en el régimen». La otra alternativa es «percibir una gratificación única equivalente a un sueldo bruto por cada año de antigüedad o fracción superior a tres meses, con un límite de 18 remuneraciones y sin superar el equivalente a los meses restantes para reunir los requisitos jubilatorios».
- Mujeres de entre 58 y 64 años y hombres de entre 63 y 64 años, con al menos 30 años de aportes jubilatorios y, en estos casos, la compensación será equivalente a un sueldo bruto por cada año de antigüedad o fracción mayor a tres meses, con un máximo de 18 remuneraciones. No rige el límite adicional vinculado con el tiempo restante para cumplir los requisitos jubilatorios, a la vez que también se abonará una suma adicional equivalente a cinco sueldos brutos, independientemente de la antigüedad.
- Mujeres de hasta 57 años y hombres de hasta 62 años. La gratificación será de un sueldo bruto por cada año de antigüedad o fracción superior a tres meses, con un máximo de 20 remuneraciones. Además, recibirán cuatro sueldos adicionales quienes acrediten menos de 15 años de antigüedad en planta permanente, mientras que aquellos con 15 años o más percibirán cinco remuneraciones adicionales.
Quiénes no podrán adherirse
- Se encuentre procesado por delitos contra la Administración Pública Nacional, excepto que en dicho proceso recaiga pronunciamiento judicial absolutorio firme y definitivo antes de la finalización del plazo establecido para solicitar la adhesión al presente Régimen».
- Estuviese sometido a sumario administrativo en trámite en el que se investiguen hechos pasibles de las sanciones de cesantía o exoneración previstas en los artículos 32 y 33 del Anexo de la Ley N° 25.164, o hechos atribuidos a su conducta que pudieran haber ocasionado un perjuicio fiscal, de conformidad con lo que informen el titular de la unidad de sumarios del organismo en que tramite el sumario y el servicio jurídico permanente.
- Tuviese pendiente de ejecución el procedimiento para determinar alguna medida disciplinaria que pueda constituir una causal de cesantía o exoneración.
- Hubiere iniciado reclamo administrativo o acciones judiciales contra la Administración Pública Nacional centralizada o descentralizada o demás organismos en los que el Estado Nacional sea parte, con motivo de su relación laboral, salvo que desista voluntariamente del proceso mediante acto expreso y homologación administrativa o judicial, según corresponda. Quedan exceptuados los reclamos y acciones fundadas en cuestiones regidas por la Ley Nº 24.557 y sus modificatorias.
- Hubiera iniciado los trámites para el otorgamiento de la jubilación ordinaria, retiro por invalidez, o prestación por edad avanzada u otra prestación equivalente nacional, provincial o a cargo de Cajas Profesionales.
- Cumplan con los requisitos para el acceso al beneficio previsional de conformidad con lo dispuesto en el artículo 19 de la Ley N° 24.241. En el caso de las mujeres que hubieren adoptado la opción prevista en el segundo párrafo del artículo mencionado, el requisito de la edad se considerará cumplido a los 65 años.
- Hubiere presentado su renuncia al cargo y estuviere pendiente de aceptación.
- Se encontrara o fuera puesto en situación de disponibilidad durante la vigencia del presente.
El empleo público en la era Milei
empleo,retiro,jubilación,empleo público,Management,Software management,Manager,Project management

SOCIEDAD2 minutos ago
Pokémon GO desvela sus planes para noviembre de 2026: incursiones, eventos y más – Nintenderos

ECONOMIA7 minutos ago
Alerta por los dólares que salen del colchón: provincias pueden cobrar Ingresos Brutos

POLITICA12 minutos ago
El Gobierno posterga el tratamiento del proyecto de Malvinas mientras negocia cambios reclamados desde la oposición y los EE.UU.

DEPORTE19 minutos ago
El video inédito del golazo de Messi tras ridiculizar a Junior Alonso: la inesperada reacción de los hinchas rivales

INTERNACIONAL34 minutos ago
Aprehenden a 23 personas señaladas de integrar una presunta red de falsificación y venta de diplomas en Panamá

DEPORTE35 minutos ago
Liverpool vs. Villarreal, por la Champions League: hora, cómo ver y probables formaciones

ECONOMIA4 días ago
El futuro será inteligente, pero inconsciente

POLITICA4 días ago
Milei-Bullrich, la fórmula que más entusiasma al oficialismo en medio de las turbulencias económicas

SOCIEDAD4 días ago
La ANMAT prohibió un dispositivo de depilación definitiva por irregularidades sanitarias

DEPORTE4 días ago
Nacho Fernández rompió en llanto al hablar de la cinta de capitán con la imagen de Maradona: “Me acompaña todos los partidos”

 CHIMENTOS3 días ago
Juan Minujín contó como llegó a trabajar con Angelina Jolie y Salma Hayek: «Al principio dije que no»
- CLIMA8 horas ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- INTERNACIONAL3 días ago
Trump’s new press secretary out of the job just days after rocky debut