ECONOMIA
Las jubilaciones y la AUH aumentan en junio por segundo mes consecutivo por sobre la inflación

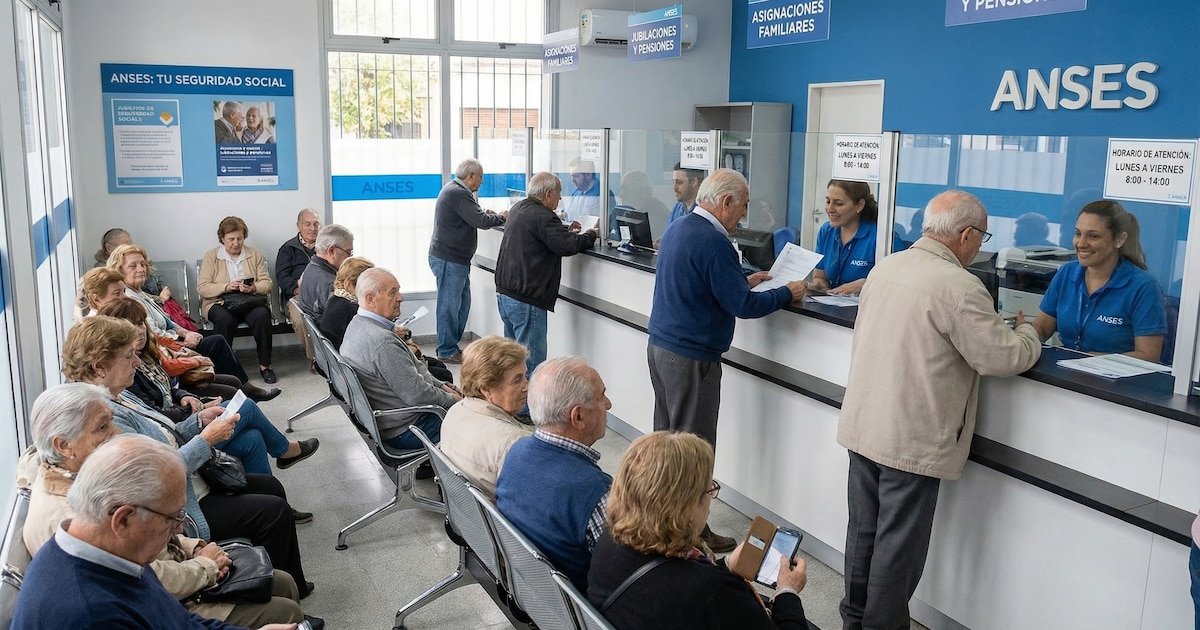
Los economistas coinciden en que la inflación es el peor de los impuestos no legislados, en particular cuando sigue un curso ascendente, porque es regresiva: afecta más la capacidad de compra de los sectores que perciben ingresos fijos, como asalariados, jubilados y pensionados, y de quienes cobran subsidios familiares como la Asignación Universal por Hijo (AUH).
Para revertir ese efecto, el Gobierno de Javier Milei dispuso en abril de 2024, por decreto 274, que los haberes previsionales y la AUH se ajustaran por la variación de la inflación de dos meses antes, el último dato difundido por el Indec al momento de comenzar los pagos, con la convicción de que el plan de estabilización delinearía una trayectoria descendente, de modo que el factor de ajuste siempre resultara mayor que la variación presente del Índice de Precios al Consumidor (IPC).
Esa dinámica entre la inflación y el factor de aumento de las jubilaciones y pensiones se cumplió ininterrumpidamente hasta mayo de 2025, cuando el clima de incertidumbre que se generó en la campaña por las elecciones de octubre determinó un giro en la confianza de los consumidores: el primero se aceleró y el segundo se desfasó negativamente.

A partir de abril de 2026, con la desaceleración de la inflación, los haberes de los jubilados y pensionados y el valor de la AUH volvieron a ajustarse por arriba de la variación presente de los precios: 2,9% vs 2,58%; mayo 3,38% vs estimado 2,1% y junio 2,58% vs 2% previsto por el consenso de los analistas. De ese modo, comenzaron a recuperar poder de compra:
Perceptores de la mínima con bono fijo en $70.000 (67,9% del total): mejoraron 0,74% estimado para mayo y 0,94% previsto para junio.
Perceptores sin bono (32,1% del total) y de AUH (4 millones de niños y 2,5 millones de receptores adultos reciben en junio $144.931 por hijo menor de 18 años, en el caso de los discapacitados el valor asciende a $471.914 mensuales): aumentaron 1,25% estimado para mayo y 1,27% previsto para junio.
Promedio ponderado previsional total: subió 0,93%, según la inflación prevista para mayo y 1,27% esperado para junio, en base a la suba de precios estimada por el consenso del mercado.
El promedio previsional subió 0,93%, según la inflación prevista para mayo y 1,27% esperado para junio, en base a la suba de precios estimada por el consenso del mercado
Desde el inicio de la presidencia de Javier Milei, el haber máximo en valores reales de los perceptores de la mínima, en junio alcanzó a $403.396, -que representan casi dos tercios del total; en su mayor parte ingresaron a través de planes especiales y moratorias para adultos mayores sin aportes- y de un bono fijo en $70.000 desde marzo de 2024, se registró en diciembre de 2023, primer mes de gestión.
En el tramo superior a la mínima -que comprende a poco más de un tercio del total de perceptores- el máximo se alcanzó en junio de 2025, con 110,8 puntos, con base 100 en noviembre de 2023, último mes del gobierno anterior.
En ambos segmentos, desde julio de 2025 hasta marzo de 2026, inclusive, los haberes de los jubilados y pensionados registraron un deterioro constante en su capacidad de compra: 6,2% en los de la mínima y 3% en los de escalas superiores. Hasta que el regreso de la desinflación en abril, consolidado en mayo y junio según el consenso del Relevamiento de Expectativas de Mercado que elabora el Banco Central de la República Argentina (BCRA), llevó a un nuevo punto de giro: la pérdida de poder adquisitivo de quienes cobran la mínima respecto del nivel heredado de la presidencia de Alberto Fernández se achicó a 9,5%, y la mejora del tramo siguiente subió a 9,7%, a 1% del máximo del período.
La pérdida de poder adquisitivo de quienes cobran la mínima respecto del nivel heredado de la presidencia de Alberto Fernández se achicó a 9,5%, y la mejora del tramo siguiente subió a 9,7 por ciento
El promedio ponderado de esos dos grandes tramos de ingresos de jubilados y pensionados arrojó una pérdida acumulada entre extremos desde el inicio del gobierno de La Libertad Avanza de 1,8 por ciento.
La ejecución presupuestaria de la Administración Central, base caja -esto es, efectivamente pagado en el mes-, muestra que, entre extremos de la gestión Milei, la partida previsional (incluye la liquidación de haberes y de sentencias judiciales en firme) subió 9,2% en valores reales, y la correspondiente a la AUH aumentó 132,9%, al duplicarse el beneficio en enero de 2024 como parte del programa de contención social frente a las medidas iniciales de orden monetario y fiscal.
Sin embargo, el resultado se torna negativo si se comparan los valores acumulados del primer cuatrimestre de 2026 (último dato informado por la Secretaría de Hacienda) con igual tramo del último año de presidencia de Alberto Fernández: en el caso de las jubilaciones y pensiones se redujo 15,7% y, en el segundo, el incremento real se acorta a 47,6 por ciento.
El sistema previsional argentino no se comporta como un régimen de reparto pleno. Aunque la Administración Nacional de la Seguridad Social (Anses) distribuye los aportes de asalariados y contribuciones patronales entre los beneficiarios, también depende de ingresos de planes de facilidades para deudores, rentas del Fondo de Garantía de Sustentabilidad (constituido tras la expropiación de los fondos de las AFJP) y recursos impositivos.
Un factor que restringe los recursos de Anses y el nivel promedio de haberes es que muchos trabajadores -sea asalariado o independiente- hacen sus aportes según parámetros máximos muy inferiores a los que corresponderían por sus ingresos reales
Desde los 90 se le asigna en forma específica una parte de los tributos que recauda la Nación: 11% de 93,73% del Impuesto al Valor Agregado (Ley 23.966), equivalente al 10,31% del IVA; 100% del Impuesto a los Débitos y Créditos Bancarios (Ley 25.413); 100% del Impuesto a los Cigarrillos (Ley 25.239); 70% del Monotributo Impositivo (Ley 25.865); 28,69% de lo producido por los impuestos a las naftas, gasolinas, solvente, aguarrás, gasoil, diésel oil y kerosene (Ley 23.966); y, cuando existía, el 42% del impuesto PAIS.
Un factor que restringe los recursos de Anses y el nivel promedio de haberes es que muchos trabajadores -sea asalariado jerárquico o de actividades con remuneraciones muy superiores al promedio, monotributista o autónomo- hacen sus aportes según parámetros máximos muy inferiores a los que corresponderían por sus ingresos reales, lo que contrasta con la realidad de la mayoría de los empleados en relación de dependencia.
ANSES,Argentina,personas mayores,jubilados,pensionados,trámites,oficina pública,atención al cliente,seguridad social,adultos mayores







ECONOMIA
Créditos hipotecarios: cuál es la cuota inicial que pagan quienes compraron su vivienda con fondos de Anses


- Destino: compra de primera vivienda dentro de la Ciudad de Buenos Aires. La propiedad no puede superar los 80 m² cubiertos ni un valor de USD 2.800 por metro cuadrado.
- Financiación: cubre hasta 75% del valor del inmueble. El comprador debe aportar el 25% restante, además de los gastos de la operación.
- Monto y plazo: permite solicitar hasta $ 150 millones, a devolver en un máximo de 25 años.
- Tasa: los préstamos se ajustan por UVA y aplican una tasa fija preferencial de 6,5% TNA.
- Ingreso requerido: la cuota no puede superar 25% de los ingresos netos del solicitante o de su grupo familiar. Se pueden sumar ingresos y también incorporar un garante.
- Cuotas de referencia: para un crédito de $ 100 millones a 25 años, el banco informó una cuota inicial de $ 660.000 y un ingreso familiar desde $ 2,65 millones. Para $ 150 millones, la primera cuota asciende a $ 985.000, con ingresos desde $ 3,95 millones.
- Datos de las primeras operaciones: las 50 familias que ya escrituraron tuvieron una cuota inicial promedio de $ 550.000, sobre préstamos promedio de $ 84 millones.
- Propiedad tomada como referencia: USD 106.667.
- Monto financiado: 75% del valor, equivalente a $ 120.920.000 o cerca de USD 80.000 al tipo de cambio usado en la simulación.
- Plazo y tasa: 25 años, con una tasa de UVA más 7% anual.
- Cuota inicial: $ 865.098.
- Ingreso neto familiar requerido: $ 3.460.391 por mes, para que el pago represente 25% de los ingresos.
- Aporte propio: el ejemplo supone que el comprador cubre el 25% no financiado del valor de la vivienda, unos USD 26.667, sin incluir escritura, impuestos, comisión inmobiliaria u otros gastos.
ejemplo crédito hipotecario
ECONOMIA
Comparar precios puede hacer la diferencia: en qué productos hay brechas de hasta 9,2% entre supermercados

Recorrer góndolas, mirar etiquetas y revisar más de un supermercado puede valer la pena, pero no en todos los casos por igual. Hay rubros en los que elegir dónde hacer la compra abre una diferencia considerable en el bolsillo y otros en los que los valores resultan mucho más parejos. Un relevamiento de septiembre permite identificar en qué categorías buscar y comparar tiene mayor impacto.
El dato surge del informe Indicadores de Coyuntura Económica de octubre de 2026, elaborado por la Escuela de Negocios de la Universidad de San Andrés, que incluyó un análisis del pulso regional y de los valores de supermercados a partir de la información del Sistema Electrónico de Publicidad de Precios Argentinos (SEPA).
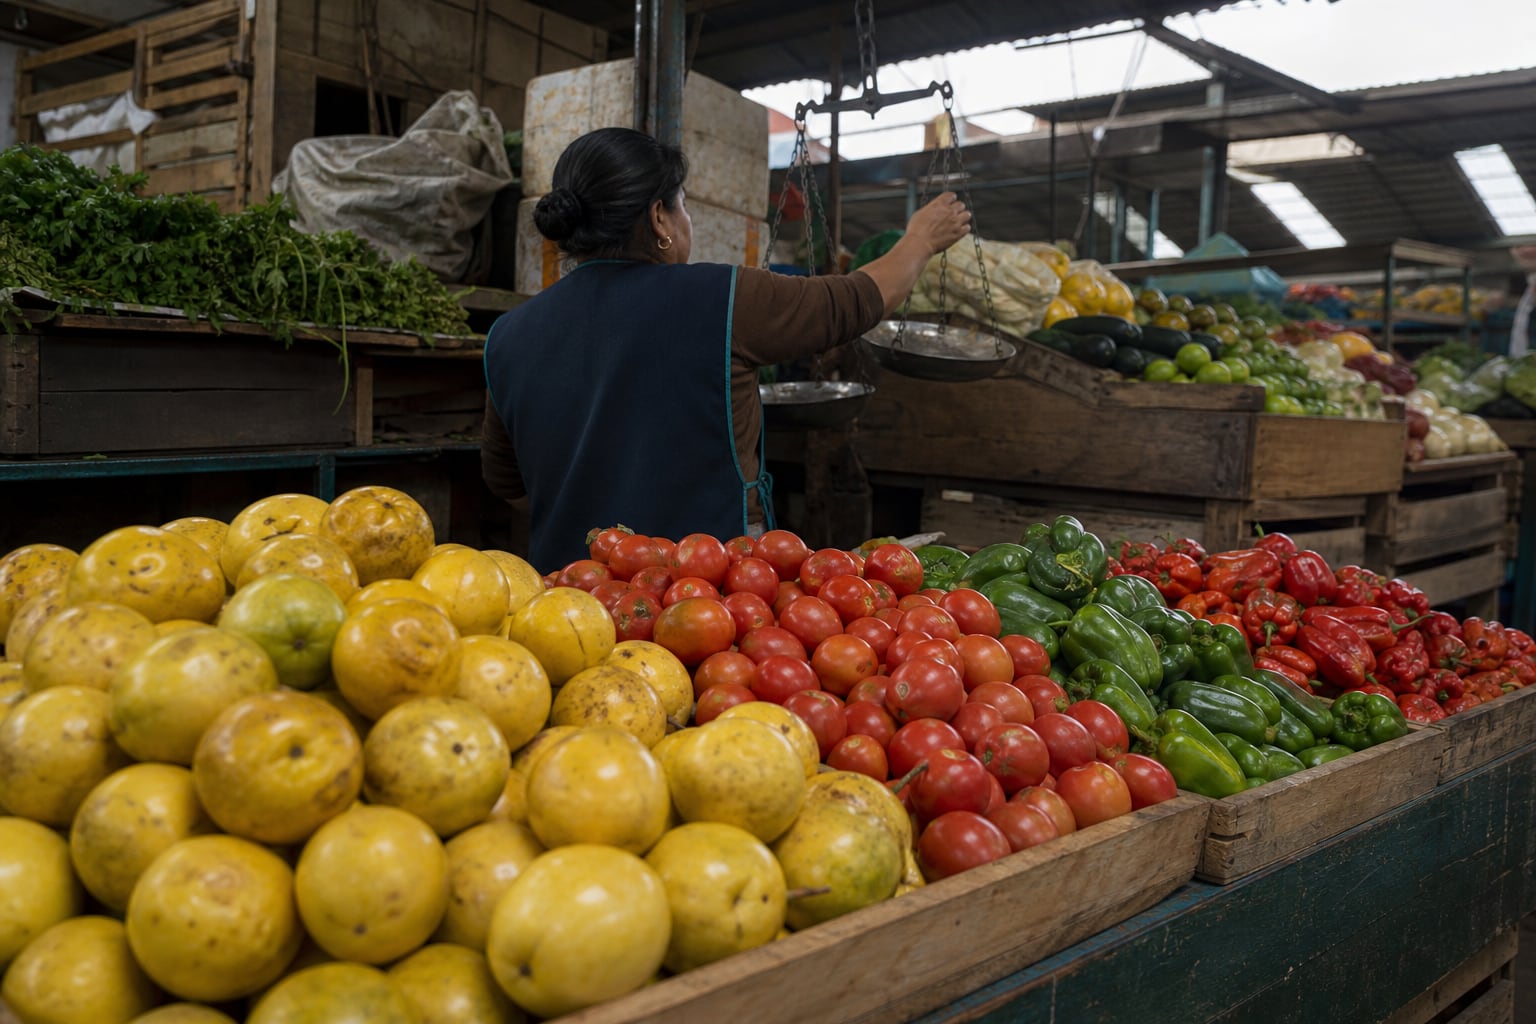
El principal resultado aparece en frutas y verduras. En esta categoría, el precio de un mismo producto varía 9,2% entre supermercados, el nivel más alto de los rubros relevados y más de dos veces y media el promedio general.
Entre las 17 categorías analizadas, la dispersión promedio se ubica en 3,6%. Sin embargo, detrás de esa cifra aparecen diferencias importantes según el tipo de producto que se considere. La distancia entre la categoría con mayor y menor dispersión alcanza los 7,4 puntos porcentuales.
El informe también muestra que este comportamiento no registra cambios de fondo durante 2026. Las diferencias de precios entre supermercados se mantienen estables durante el año, dentro de un rango de 3,5% a 3,7%.
Ello marca una notable diferencia respecto de lo que ocurría en la gestión anterior, cuando por la aplicación de los precios máximos en las grandes cadenas (por la aceleración inflacionaria), las variaciones entre supermercados era muy alta. En los grandes comercios, que aplicaban la norma por estar más controlados, los precios se mantenían congelados o con un mínimo aumento, mientras que en el canal tradicional acumulaban mayores aumentos. Eso hizo que los consumidores se volcaran al canal moderno.
Frutas y verduras, donde más conviene comparar
Dentro del ranking, frutas y verduras se despegan claramente del resto, con una dispersión de 9,2%. En segundo lugar aparecen las comidas preparadas, con una variación de 5,8% entre supermercados.
A partir de allí, las diferencias se reducen. En carnes, la dispersión alcanza el 3,9%, mientras que en almacén llega al 3,7%. En las categorías desayuno y merienda y golosinas, el indicador se ubica en 3,6%. Los productos frescos registran una variación del 3,5%. En limpieza y bebidas, la dispersión alcanza el 3,4% en ambos casos, mientras que en congelados baja al 2,9%.
El mismo porcentaje, 2,9%, corresponde a cuidado infantil. Más abajo aparecen perfumería y pescados, ambos con una dispersión de 2,8%, y los productos para mascotas, con 2,5%.
Entre las categorías con menores diferencias figuran panadería, con una dispersión del 2,4%, y electrodomésticos, con 2,1%. Finalmente, farmacia registra la menor dispersión de todas las categorías relevadas, con apenas 1,8%.
La distancia entre los dos extremos resulta marcada. La dispersión del 9,2% en frutas y verduras supera en más de cinco veces el 1,8% correspondiente a farmacia.
La Patagonia, la región más cara
El relevamiento incorpora además otra dimensión de las diferencias: cuánto paga el consumidor de cada región respecto del promedio nacional. En esta comparación, la Patagonia aparece como la zona más cara del país.
En septiembre, los precios en la Patagonia se ubican 3,4% por encima del promedio nacional. En el extremo contrario aparecen Buenos Aires y la Ciudad de Buenos Aires: GBA se encuentra 5,5% por debajo del promedio, mientras que CABA se ubica 5,2% por debajo.
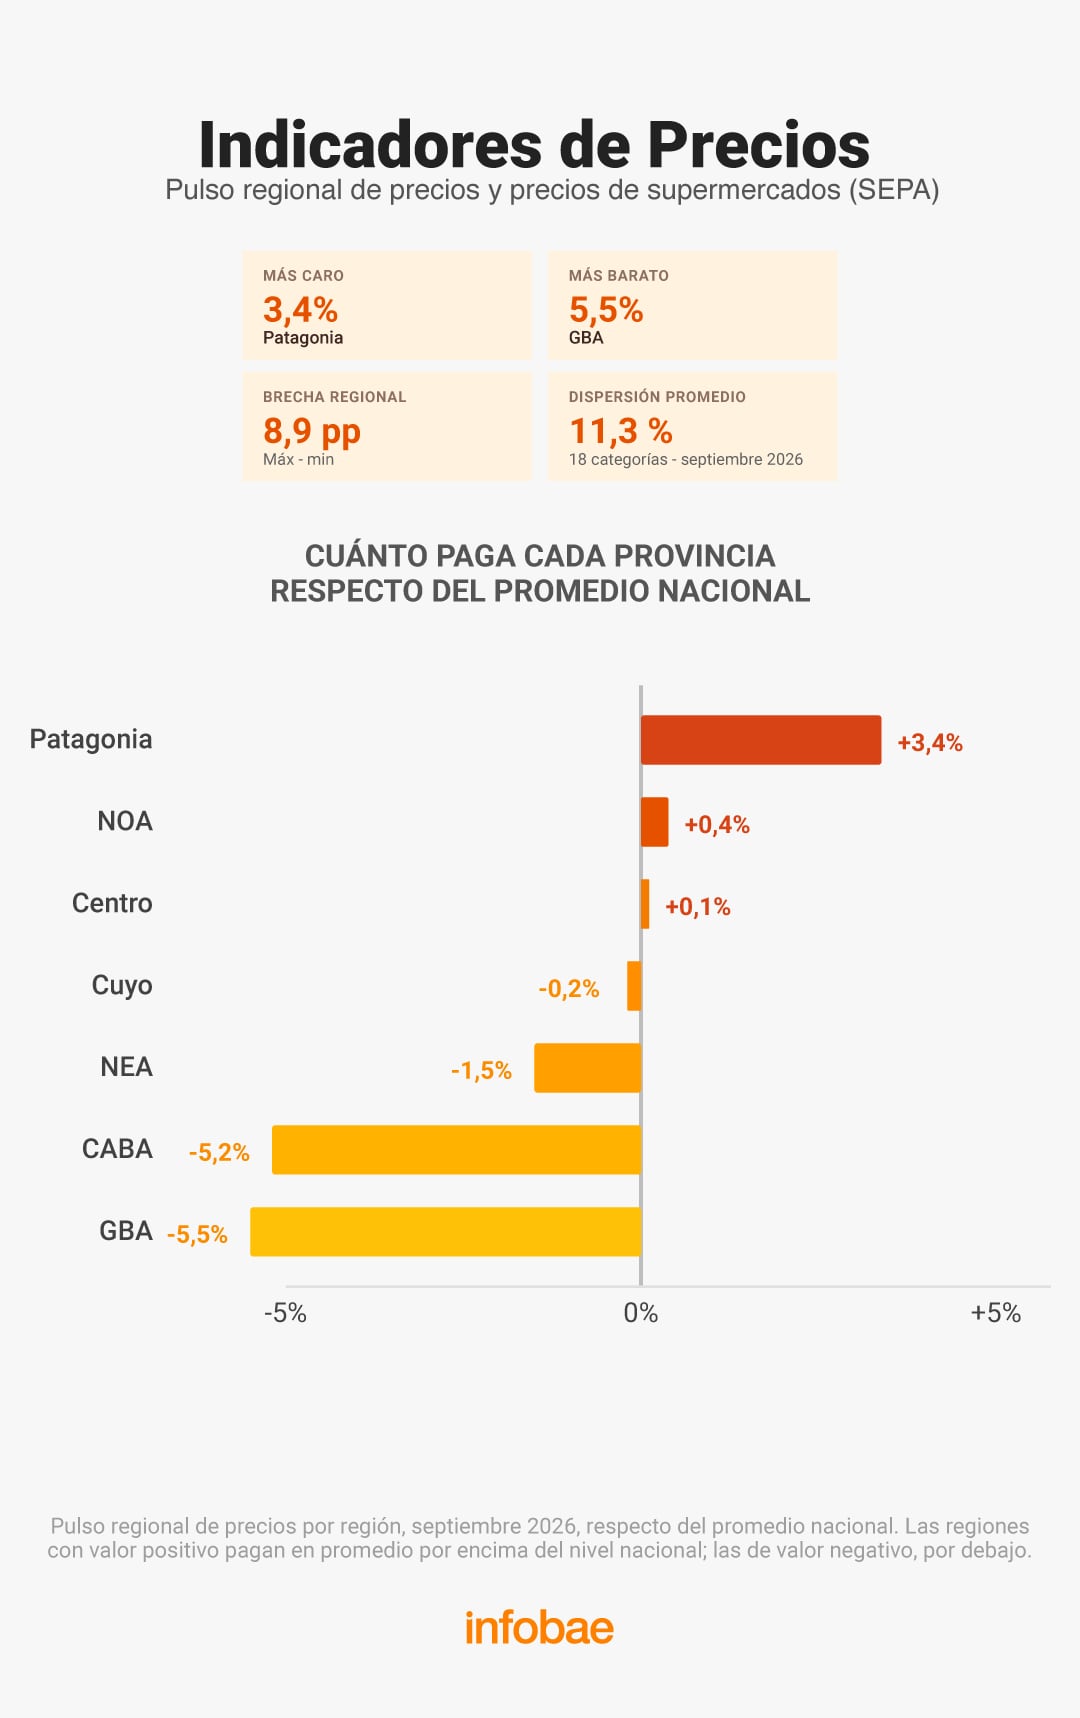
Entre esos extremos se encuentran las restantes regiones incluidas en el relevamiento. El NOA se ubica 0,4% por encima del promedio nacional, mientras que la región Centro queda 0,1% por encima. Cuyo registra valores 0,2% inferiores al promedio y el NEA, 1,5% por debajo.
La brecha regional entre el máximo y el mínimo alcanza los 8,9 puntos porcentuales. A su vez, al considerar las 18 categorías incluidas en esta parte de la medición de septiembre, la dispersión promedio llega al 11,3%.
La Patagonia encabeza el nivel general, pero no concentra los valores más altos en todos los productos. El informe destaca que el Noroeste también es la región más cara en seis rubros, entre ellos carnes y frutas y verduras.
El fuerte contraste en las golosinas
Uno de los casos en los que las diferencias regionales resultan más marcadas es el de las golosinas. En la Patagonia, sus precios se encuentran 16,1% por encima del promedio nacional. En la Ciudad de Buenos Aires ocurre lo contrario: se ubican 16,5% por debajo.

Entre ambos extremos existe así una distancia de 32,6 puntos porcentuales respecto del promedio nacional. El dato muestra una brecha mucho mayor que la observada en el nivel general de precios de cada región.
Las diferencias territoriales conviven con las que aparecen entre supermercados. En el primer caso, el informe ubica a Patagonia 3,4% por encima del promedio nacional, seguida por NOA, con 0,4%, y Centro, con 0,1%. Del otro lado aparecen Cuyo, 0,2% por debajo; NEA, 1,5% por debajo; CABA, 5,2% por debajo; y GBA, 5,5% por debajo.
Más allá de la reciente irrupción de la IA, la mediación tecnológica es un tema recurrente en el análisis sociológico de las prácticas religiosas contemporáneas
En la Argentina, la participación en ceremonias religiosas a través de Internet alcanza al 5,8% de la población
Existe una industria religiosa digital de escala continental y, sin embargo, su adopción por parte de los creyentes argentinos es limitada
inteligencia artificial,redes neuronales,automatización,infraestructura urbana,circuitos digitales

Caso Andis: las empresas investigadas recibieron $192.000 millones y se quedaron con el 40% de los pagos por medicamentos e insumos

Almodóvar y Sofía Coppola frente a frente: coordinadores de intimidad, adaptaciones literarias y el actor que ignoró sus órdenes

El Gobierno reúne a su mesa política para definir cómo bloquear la sesión de la oposición en Diputados contra el DNU de la Ley de Tierras

Mamdani’s $30M plan to fight antisemitism includes increased funding for anti-Israel group

Créditos hipotecarios: cuál es la cuota inicial que pagan quienes compraron su vivienda con fondos de Anses

Juicio por Loan: “Me duele que me acusen del secuestro de un niño”, declaró la imputada María Victoria Caillava

DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

Elecciones en Brasil: el Gobierno prevé que Lula gane la primera vuelta y que Bolsonaro tenga ventaja en un balotaje

 POLITICA2 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- INTERNACIONAL3 días ago
La Casa Blanca monitorea un posible brote de peste en Rusia tras la muerte de una trabajadora de un laboratorio
- POLITICA3 días ago
La Argentina se sumó a un acuerdo liderado por EE.UU. para impulsar el uso de la inteligencia artificial en la ciencia