Las prioridades de pago muestran que alimentos y servicios públicos son los gastos que más se protegen ante la escasez (Imagen Ilustrativa Infobae)
Las dificultades económicas por la retracción de los ingresos y el deterioro del empleo afectan, en mayor o menor medida, a un amplísimo segmento de la sociedad argentina. Más allá de los datos macroeconómicos, las familias se enfrentan a la obligación de elegir: hay que priorizar qué gastos se hacen y cuáles se postergan.
“El 92% de los argentinos atraviesa dificultades económicas. Detrás de ese dato aparece una realidad que explica buena parte de las tensiones que hoy enfrentan las empresas: cuando el dinero no alcanza, las familias no dejan de pagar todo al mismo tiempo”, señaló un informe elaborado por D’Alessio IROL para Infobae que explica qué sectores son los que sufren las mayores dificultades y qué gastos son los primeros en ser dejados de lado.
Advertisement
Más que una división entre quiénes pagan y quiénes no, los datos evidenciaron una brecha creciente entre quienes todavía pueden absorber imprevistos y quienes ya agotaron gran parte de sus mecanismos de ajuste. Cuando los ingresos no alcanzan y las familias establecen prioridades, todos recortan sus gastos de distintas formas.
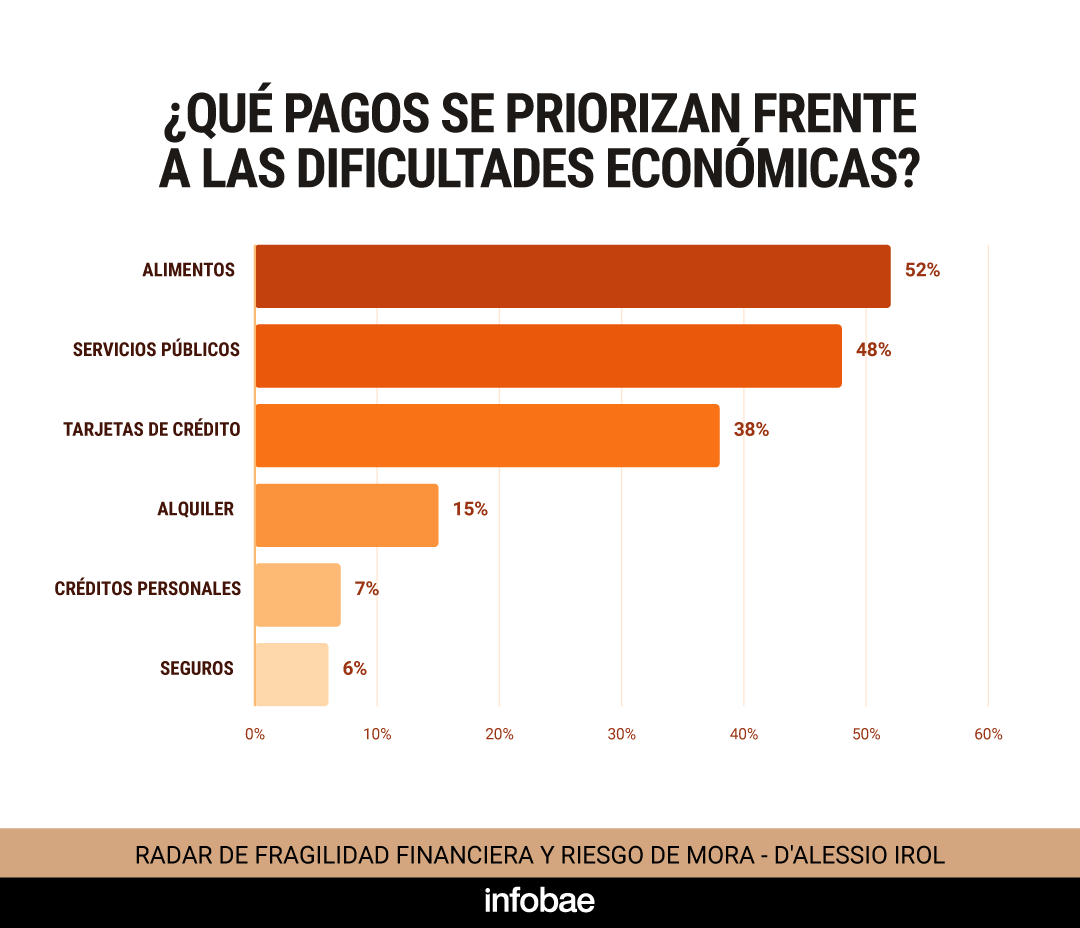
El mapa de prioridades reveló que los pagos que más se protegieron ante dificultades económicas fueron alimentos (52%), servicios públicos (48%) y deudas con tarjetas de crédito (38%). Más atrás quedaron el alquiler (15%), los créditos personales (7%) y los seguros (6%),según el Radar de Fragilidad Financiera y Riesgo de Mora que elabora D’Alessio IROL.
Así, el informe distinguió tres niveles: primero, los gastos vinculados a la subsistencia y servicios esenciales; segundo, el crédito, ya que lejos de ser un gasto más, la tarjeta funcionó para muchos hogares como sostén del consumo; y finalmente, compromisos que pudieron postergarse en el corto plazo, como seguros o préstamos personales.
Advertisement
Las mujeres priorizaron más que los hombres el pago de las tarjetas (43% contra 36%), lo que reflejó un involucramiento más activo en la administración cotidiana del presupuesto
La presión económica no impactó de igual manera en todos los segmentos. Las mujeres priorizaron más que los hombres el pago de las tarjetas (43% contra 36%), lo que reflejó un involucramiento más activo en la administración cotidiana del presupuesto familiar.
Los jóvenes aparecieron como el grupo más exigido: el 96% declaró estar atravesando dificultades económicas, frente al 89% de los mayores de 55 años. Al mismo tiempo, los jóvenes mostraron una mayor dependencia del crédito para sostener su nivel de consumo. Entre los mayores, en cambio, predominaron conductas financieras más conservadoras, con menor peso relativo de las tarjetas dentro de sus prioridades.
El estudio observó que los jóvenes son el grupo más afectado por la presión económica y con mayor dificultad para afrontar sus deudas
(Imagen ilustrativa Infobae)
El informe remarcó que “la morosidad rara vez aparece sin señales previas”. Antes de que los datos del BCRA registren la irregularidad, hay indicios negativos que lo alertan. La investigadora Nora D’Alessio, responsable del relevamiento, explicó: “Antes del atraso suelen observarse hogares que reducen consumo, utilizan más intensamente el crédito, dependen de promociones para mantener su nivel de vida o agotan gradualmente sus ahorros. Por eso, comprender qué ocurre dentro de las familias se vuelve tan relevante como analizar indicadores financieros tradicionales”.
Cuando millones de personas modifican simultáneamente sus prioridades de gasto, terminan generando impactos sobre prácticamente toda la economía (N. D’Alessio)
La especialista también destacó que “cuando millones de personas modifican simultáneamente sus prioridades de gasto, terminan generando impactos sobre prácticamente toda la economía. La pregunta estratégica ya no es cuántos clientes están en mora sino cuántos siguen pagando, pero con un esfuerzo cada vez mayor. Porque la morosidad no suele ser el inicio del problema, sino que es muchas veces, su última manifestación visible”.
Advertisement
El informe también analizó el cruce de esos datos con la percepción sobre la situación económica personal. En la última semana de mayo, el 68% de los consultados afirmó estar peor que hace un año. Esta percepción se concentró especialmente en los jóvenes (76%), las mujeres (74%) y los sectores de menores ingresos. A medida que baja el nivel socioeconómico, creció la incidencia de quienes sintieron que retrocedieron económicamente: el 58% en el nivel medio-alto, el 67% en el nivel medio y el 73% en el nivel bajo.
En contraste, los mayores de 55 años mostraron una mayor estabilidad relativa: el 40% consideró estar mejor que hace un año y el 54% peor, una diferencia menor que la observada en el resto de la población. La percepción económica se tradujo en comportamientos concretos y alteró la administración de las finanzas personales.
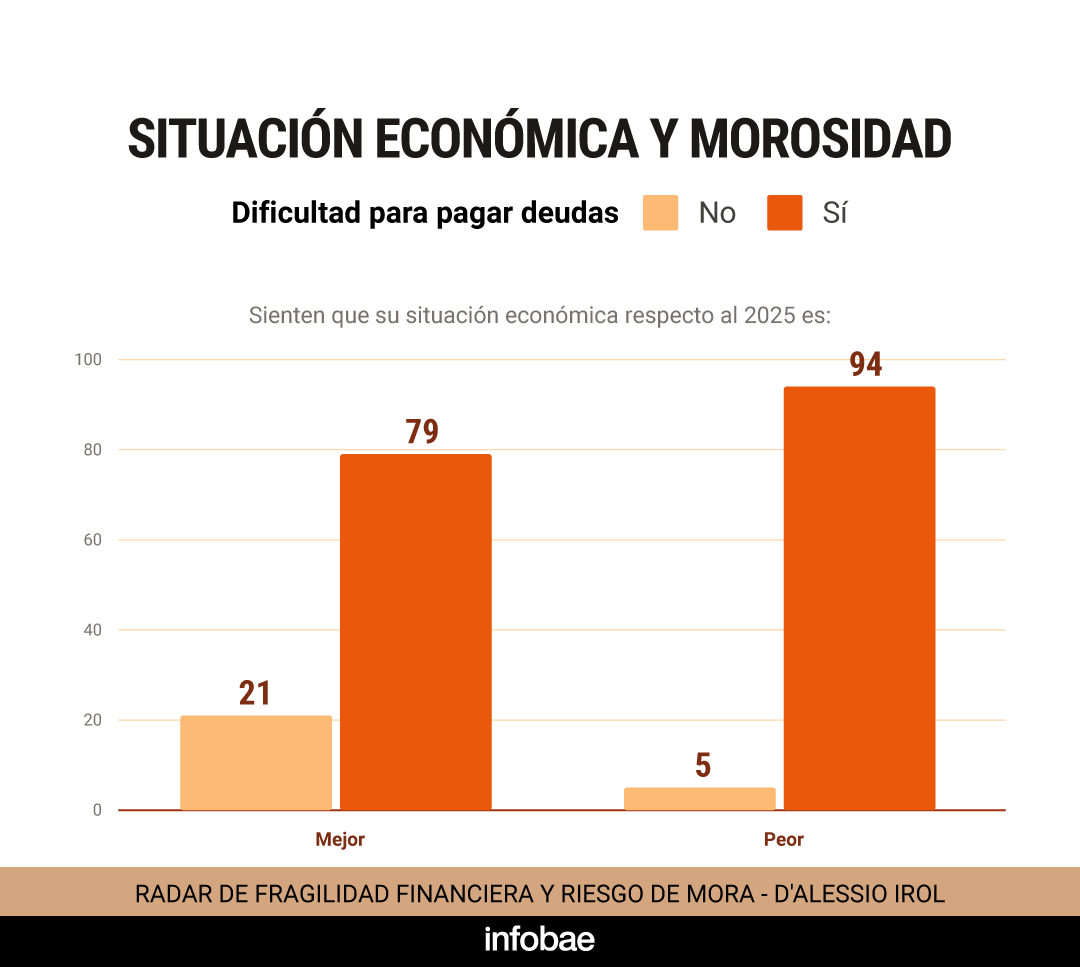
Entre quienes consideraron que su situación mejoró, el 21% no manifestó dificultades para afrontar sus compromisos; entre quienes sintieron que empeoró, esa proporción cayó al 5%. De manera inversa, el 94% de quienes percibieron un deterioro económico reconoció dificultades para cumplir con sus obligaciones.
Advertisement
familias latinas,tarjeta de crédito,supermercado,gastos básicos,inflación,economía,deuda,consumo,compras,EE. UU.
A principios del siglo XXI, saber usar una planilla de cálculo o navegar por internet se consideraba un diferencial competitivo en el currículum. Con el tiempo, esa distinción desapareció: pasó a ser un requisito básico. Hoy estamos presenciando un cambio cultural y profesional idéntico, pero a una velocidad exponencial. La inteligencia artificial ha dejado de ser una simple “herramienta de software” a la que recurrimos puntualmente para convertirse en una habilidad cognitiva y estratégica fundamental.
Tratar a la IA como un simple software —un bot al que le hacemos una consulta aislada cuando nos acordamos— es un error de diagnóstico. Las herramientas se abren y se cierran; las habilidades se integran a la forma de pensar, priorizar y resolver problemas.
Advertisement
Estamos presenciando un cambio cultural y profesional idéntico, pero a una velocidad exponencial
Decir que la IA es una habilidad significa que requiere mucho más que saber apretar un botón. Implica desarrollar un criterio crítico: saber cuándo confiar en la respuesta de un modelo, cómo validar la información y de qué manera evitar los sesgos o las “alucinaciones” de los sistemas. También requiere un pensamiento estructurado, que es la capacidad de descomponer problemas complejos, formular las preguntas adecuadas y guiar a la tecnología hacia un resultado valioso y finalmente la adaptabilidad continua ya que la tecnología cambia mes a mes, la clave es aprender a incorporar una mentalidad de colaboración con IA.
Y por sobre todos esos puntos, es crucial para las empresas focalizar en el Shadow AI: cuando los empleados de una organización utilizan sus cuentas personales para analizar información, preparar informes o procesar documentación sin una política corporativa que alerte y prevenga la divulgación de información sensible del negocio. Por todo ello, trabajar no solo en educar skills sino en un criterio integral de cómo opera la IA resulta por tanto imperativo para la realidad de las organizaciones hoy.
Un profesional no compite contra la inteligencia artificial, sino contra otro profesional que sabe integrarla con criterio en su flujo de trabajo diario. Por ejemplo, una persona que prepara un informe de ventas: además de pedirle a la IA que resuma una planilla, necesita definir qué quiere analizar, darle contexto del negocio y verificar los cálculos. Su experiencia le permite interpretar los resultados y decidir qué recomendar.
Advertisement
Es crucial para las empresas focalizar en el Shadow AI: cuando los empleados utilizan sus cuentas personales para analizar información, preparar informes o procesar documentación
El desafío actual de las empresas y los trabajadores no es la falta de acceso a la tecnología sino la brecha de educación y acompañamiento. Contar con la herramienta no garantiza saber qué hacer con ella en el trabajo real.
Aprender IA no es un evento único, sino un proceso continuo de práctica y mentoría. La educación en este campo debe humanizarse: las máquinas aportan la capacidad de procesamiento, pero las personas aportan el contexto, la ética y el sentido estratégico. Acercar la inteligencia artificial al ecosistema laboral requiere una metodología sólida, pedagogía y un fuerte componente humano.
Las organizaciones que entiendan la inteligencia artificial como una habilidad para desarrollar en sus equipos —y no solo como una licencia de software para comprar— serán las que lideren los próximos años. La alfabetización digital ya no se mide en cuántas aplicaciones sabemos usar, sino en nuestra capacidad para pensar en conjunto con sistemas inteligentes.
Advertisement
Educar en IA es, en última instancia, educar en autonomía, eficiencia y creatividad. No se trata de reemplazar el talento humano, sino de potenciarlo.