Connect with us

ECONOMIA

Compras de inmuebles en efectivo, nuevo plazo y sin topes: claves del proyecto de Inocencia Fiscal

Published

on


El Gobierno avanza con una nueva versión de la Ley de Inocencia Fiscal, una iniciativa que busca dar mayor seguridad jurídica a los contribuyentes y acelerar la incorporación al circuito formal de los ahorros que permanecen fuera del sistema financiero: los famosos «dólares del colchón».

El proyecto, que aún debe ser debatido en el Congreso, introduce cambios relevantes sobre el Régimen Simplificado del Impuesto a las Ganancias, limita algunas facultades de fiscalización de ARCA y establece nuevas reglas para quienes decidan exteriorizar fondos.

Advertisement

Dólar colchón: los 10 puntos clave del nuevo proyecto de Inocencia Fiscal

La propuesta incorpora varias observaciones que tributaristas acercaron semanas atrás al ministro de Economía, Luis Caputo, y al titular de ARCA, Andrés Vázquez. El objetivo oficial es despejar dudas que podían desalentar la adhesión al régimen y reforzar los incentivos para utilizar los llamados «dólares del colchón».

Y estos son los diez puntos clave del nuevo proyecto de ley de Inocencia Fiscal

1. Se eliminan los topes de ingresos y patrimonio para adherir

Uno de los cambios más relevantes es la desaparición de los límites que restringían el acceso al régimen simplificado.

Advertisement

La versión original exigía ingresos anuales inferiores a $1.000 millones y un patrimonio menor a $10.000 millones. Ambos requisitos fueron eliminados, lo que amplía significativamente el universo de contribuyentes que podrán ingresar.

La modificación abre la puerta a personas con elevado patrimonio o con importantes operaciones financieras, como inversores que operan regularmente acciones y otros activos.

«Se eliminan los topes de ingresos y patrimonio para incorporarse al régimen, con lo cual mucha más cantidad de contribuyentes, independientemente de su patrimonio y de sus ingresos anuales, pueden incorporarse al régimen simplificado de impuesto a las ganancias», explicó César Litvin, CEO de Lisicki, Litvin & Asociados.

Advertisement

2. Podrán ingresar los grandes contribuyentes

El proyecto también flexibiliza el acceso para los denominados Grandes Contribuyentes Nacionales.

Sin embargo, no tendrán acceso a todos los beneficios previstos por la ley. Podrán utilizar la declaración jurada simplificada y la mecánica simplificada de determinación del impuesto, evitando exhibir patrimonio final o consumos, pero quedarán excluidos de ventajas como la prescripción reducida y el denominado bloqueo fiscal sobre períodos anteriores.

En la práctica, podrán simplificar su declaración, aunque sin acceder al blindaje fiscal completo previsto para el resto de los adherentes.

Advertisement

3. Habrá plazo hasta fines de 2027 para exteriorizar fondos

La iniciativa fija una fecha límite para quienes quieran utilizar dinero no declarado sin que ello implique reconocer irregularidades pasadas.

El proyecto establece una ventana temporal hasta el 31 de diciembre de 2027 para canalizar esos fondos hacia inversiones, consumo o adquisición de bienes registrables.

Según los especialistas, la norma evita hablar expresamente de blanqueo, aunque en los hechos funciona como una regularización con plazo determinado y con protección respecto del pasado fiscal de esos recursos.

Advertisement

4. Bienes Personales: los fondos se incorporarán al patrimonio desde el momento en que se utilicen

Otro de los cambios apunta a evitar conflictos con el Impuesto sobre los Bienes Personales.

El proyecto dispone que los fondos exteriorizados se considerarán incorporados al patrimonio desde la fecha de la operación en la que sean utilizados o ingresados al sistema formal.

De esta manera, se busca impedir que el contribuyente deba enfrentar reclamos retroactivos por Bienes Personales o que la utilización de esos recursos sea interpretada como una confesión de tenencias ocultas en ejercicios anteriores.

Advertisement

5. «Las operaciones inmobiliarias pueden no ser bancarizadas»

La obligación de utilizar mecanismos autorizados por el Banco Central o la Comisión Nacional de Valores deja de depender únicamente de normas reglamentarias y pasa a estar expresamente contemplada en la ley.

La exigencia se considerará cumplida siempre que el sistema financiero intervenga en el origen o en el destino de los fondos.

Además, el proyecto despeja una de las principales dudas vinculadas con las operaciones inmobiliarias. Los pagos en efectivo realizados en escrituras públicas serán compatibles con el régimen hasta el 31 de diciembre de 2027.

Advertisement

«Las operaciones inmobiliarias pueden no ser bancarizadas. Los pagos en efectivo efectuados en escrituras públicas son compatibles con la exigencia del régimen«, señaló Litvin.

La iniciativa busca incentivar que los ahorros que permanecen fuera del sistema financiero, se canalicen hacia inversiones inmobiliarias. Es por eso que se trata de uno de los cambios más relevantes del nuevo proyecto de ley.

6. Depositar dinero dejará de ser un elemento utilizado en contra del contribuyente

La reforma limita el uso de presunciones históricamente empleadas por el fisco para justificar ajustes.

Advertisement

En particular, elimina la posibilidad de aplicar las presunciones de incremento patrimonial no justificado y de depósitos bancarios superiores a los ingresos declarados cuando se trate de contribuyentes adheridos al régimen.

El cambio busca resolver una de las principales preocupaciones de quienes evalúan ingresar dinero al sistema financiero: que el simple hecho de depositarlo genere automáticamente una fiscalización o un ajuste tributario.

Advertisement

7. ARCA deberá probar las inconsistencias con información concreta

El proyecto fortalece la llamada presunción de exactitud de las declaraciones juradas simplificadas.

La carga de la prueba recaerá exclusivamente sobre ARCA, que solo podrá basarse en información declarada por el contribuyente, datos propios del organismo o información suministrada por terceros.

«Cualquier otra consideración no tendrá valor probatorio alguno», establece el texto.

Advertisement

Para los especialistas, este punto representa uno de los mayores avances en términos de seguridad jurídica porque reduce la discrecionalidad del organismo fiscal y limita el uso de indicios o presunciones no respaldadas por evidencia concreta.

8. Se endurecen los requisitos para que exista una «discrepancia significativa»

La reforma modifica el criterio utilizado para determinar cuándo una diferencia detectada por ARCA puede hacer caer los beneficios del régimen.

Hasta ahora, el porcentaje se calculaba sobre el impuesto a pagar, lo que podía generar observaciones por montos relativamente pequeños cuando existían retenciones, percepciones o pagos a cuenta.

Advertisement

Con el nuevo esquema, la diferencia deberá superar el 15% del impuesto determinado y, además, exceder un umbral mínimo equivalente al 5% del monto previsto en la Ley Penal Tributaria, actualmente cercano a los $5 millones.

El objetivo es evitar que ajustes menores o diferencias de escasa relevancia terminen generando consecuencias desproporcionadas para los contribuyentes.

«El sistema dará mayor seguridad jurídica. De aprobarse, las diferencias objetadas por el fisco solo serán consideradas significativas si superan dos umbrales: el 15% de la diferencia de impuesto y el 5% del límite punible de la Ley Penal Tributaria. Cuando una diferencia no superará ninguno de estos dos parámetros, no se la considerará relevante para cuestionar la declaración», detalló César Litvin.

Advertisement

9. Habrá margen para corregir errores sin perder los beneficios

El proyecto incorpora un mecanismo correctivo que había sido solicitado por los tributaristas.

Si ARCA detecta una diferencia y el contribuyente rectifica su declaración y cancela los importes correspondientes dentro de los 15 días hábiles posteriores a la notificación, podrá conservar los beneficios del régimen.

«Antes, una discrepancia significativa podía hacer caer todos los beneficios. Ahora, si el contribuyente rectifica y paga, mantiene la protección prevista por la ley», explicó Litvin.

Advertisement

La medida apunta a distinguir los errores subsanables de las conductas que impliquen una intención de evasión.

10. Se prevén devolución de pagos, perdón de multas y un rol más favorable de la UIF

La iniciativa incorpora varias garantías adicionales para los adherentes.

Por un lado, si una determinación fiscal es anulada en sede administrativa o judicial, ARCA deberá devolver las sumas abonadas dentro de los 45 días hábiles posteriores a la resolución firme, junto con los intereses correspondientes.

Advertisement

Por otro, quienes hayan regularizado previamente tributos e intereses podrán acceder a la exención de multas siempre que acepten la pretensión fiscal y renuncien a reclamar posteriormente la devolución de esos importes.

Además, el proyecto instruye a la Unidad de Información Financiera (UIF) para que considere la adhesión al régimen como un antecedente favorable en los procesos de monitoreo y análisis de operaciones, una señal destinada a brindar mayor previsibilidad frente a los controles vinculados con la prevención del lavado de dinero.

La advertencia de los tributaristas sobre la «letra chica»

Pese a las mejoras introducidas, algunos especialistas observan un punto que todavía genera preocupación.

Advertisement

El proyecto mantiene la posibilidad de perder los beneficios del régimen por el cómputo improcedente de retenciones, percepciones, anticipos o pagos a cuenta, sin establecer un umbral mínimo de tolerancia.

«Si bien los cambios en general son positivos, en tanto apuntan a otorgar mayor seguridad jurídica y a ponerle fecha de vencimiento a la formalización de los dólares que están debajo del colchón, lo que no nos parece prudente es que cualquier diferencia —por mínima que sea— en materia de retenciones, percepciones, anticipos o pagos a cuenta haga decaer los beneficios«, advirtió Alberto Mastandrea, socio de Impuestos de BDO.

Y agregó: «La ausencia de todo umbral mínimo para estos conceptos convierte a un simple error de imputación en una causal de pérdida del beneficio, equiparándolo a la maniobra deliberada y transformando esa previsión en una verdadera trampa cazabobos».

Advertisement

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dolar,gobierno,inocencia fiscal

Advertisement

ECONOMIA

El Gobierno promulgó la Ley de Zonas Frías: los 94 municipios que pierden el subsidio y cuándo empieza a regir la nueva norma

Published

on


La nueva ley redefine el esquema de subsidios y podría generar aumentos en la factura de gas para millones de usuarios (Imagen ilustrativa Infobae)

FOTOS SENADO- VOTACION ZONAS FRIAS
El Senado aprobó la reforma al régimen de Zonas Frías el 24 de septiembre, con 38 votos a favor y ocho en contra
  • 25 de Mayo
  • 9 de Julio
  • Adolfo Alsina
  • Adolfo Gonzales Chaves
  • Alberti
  • Arrecifes
  • Ayacucho
  • Azul
  • Bahía Blanca
  • Balcarce
  • Baradero
  • Benito Juárez
  • Bolívar
  • Bragado
  • Cañuelas
  • Capitán Sarmiento
  • Carlos Casares
  • Carlos Tejedor
  • Carmen de Areco
  • Castelli
  • Chacabuco
  • Chivilcoy
  • Colón
  • Coronel Pringles
  • Coronel Rosales
  • Coronel Suárez
  • Daireaux
  • Dolores
  • Florentino Ameghino
  • General Alvarado
  • General Alvear
  • General Arenales
  • General Belgrano
  • General Guido
  • General La Madrid
  • General Las Heras
  • General Lavalle
  • General Madariaga
  • General Paz
  • General Pinto
  • General Pueyrredon (Mar del Plata)
  • General Rodríguez
  • General Viamonte
  • General Villegas
  • Guaminí
  • Hipólito Yrigoyen
  • Junín
  • La Costa
  • Laprida
  • Las Flores
  • Leandro N. Alem
  • Lincoln
  • Lobería
  • Lobos
  • Maipú
  • Mar Chiquita
  • Marcos Paz
  • Mercedes
  • Monte
  • Monte Hermoso
  • Navarro
  • Necochea
  • Olavarría
  • Pehuajó
  • Pellegrini
  • Pergamino
  • Pilar
  • Pinamar
  • Puan
  • Ramallo
  • Rauch
  • Rivadavia
  • Rojas
  • Roque Pérez
  • Saavedra
  • Saladillo
  • Salliqueló
  • Salto
  • San Andrés de Giles
  • San Antonio de Areco
  • San Cayetano
  • San Nicolás
  • San Pedro
  • Suipacha
  • Tandil
  • Tapalqué
  • Tordillo
  • Tornquist
  • Trenque Lauquen
  • Tres Arroyos
  • Tres Lomas
  • Villa Gesell
  • Villarino


FOTOS SENADO- VOTACION ZONAS FRIAS

Advertisement
Continue Reading

ECONOMIA

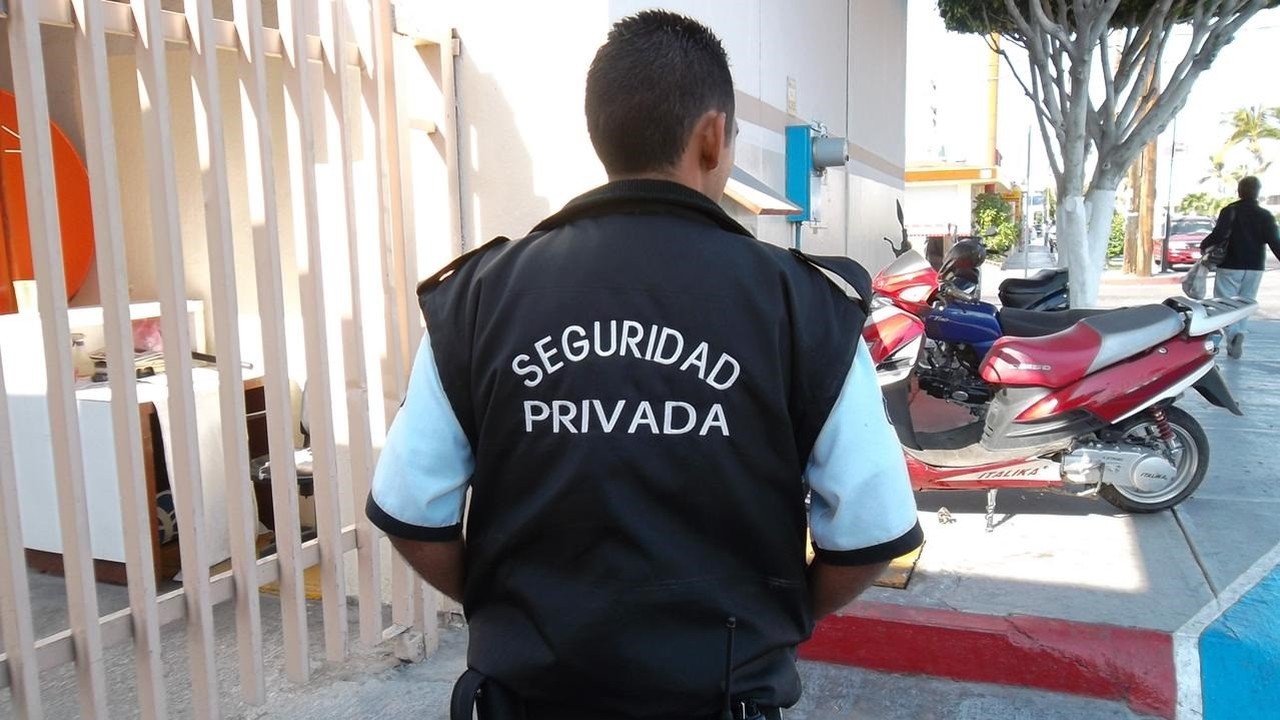
Cuánto cobra un vigilador en octubre y cuánto suben los sueldos de seguridad privada hasta diciembre

Published

on


El nuevo arreglo en el sector establece subas escalonadas, recomposición de haberes y mejoras en condiciones laborales para los empleados


Advertisement

Cuánto cobra un empleado de seguridad privada en octubre de 2026

  • Vigilador General: $1.053.200
  • Vigilador Bombero: $1.123.000
  • Administrativo: $1.155.100
  • Vigilador Principal: $1.191.000
  • Verificación de Eventos: $1.123.000
  • Operador de Monitoreo: $1.123.000
  • Guía Técnico: $1.155.100
  • Instalador de Sistemas Electrónicos: $1.191.000
  • Controlador de Admisión y Permanencia General: $1.053.200

Cuánto aumentó el sueldo de seguridad privada en octubre

  • Vigilador Bombero, Verificación de Eventos y Operador de Monitoreo: de $1.105.700 a $1.123.000
  • Administrativo y Guía Técnico: de $1.137.100 a $1.155.100
  • Vigilador Principal e Instalador de Sistemas Electrónicos: de $1.172.100 a $1.191.000
  • Controlador de Admisión y Permanencia General: de $1.037.600 a $1.053.200

Cómo queda la escala salarial de seguridad privada hasta diciembre

  • Septiembre: $1.037.600
  • Octubre: $1.053.200
  • Noviembre: $1.069.000
  • Diciembre: $1.085.000
  • Vigilador Bombero, Verificación de Eventos y Operador de Monitoreo: $1.123.000, $1.140.500 y $1.159.500
  • Administrativo: $1.155.100, $1.173.400 y $1.194.000
  • Vigilador Principal: $1.191.000, $1.210.200 y $1.232.300
  • Guía Técnico: $1.155.100, $1.173.400 y $1.193.900
  • Instalador de Sistemas Electrónicos: $1.191.000, $1.210.200 y $1.232.300
  • Controlador de Admisión y Permanencia General: $1.053.200, $1.069.000 y $1.085.000

Qué suma no remunerativa cobran los empleados de seguridad privada

  • Julio: $20.000
  • Agosto: $30.000
  • Septiembre: $50.000
  • Octubre: $60.000
  • Noviembre: $70.000
  • Diciembre: $120.000

Cuánto se cobra por viáticos en octubre

Qué adicionales cobran los empleados de seguridad privada

  • Julio: $135.660
  • Agosto: $138.200
  • Septiembre: $140.600
  • Octubre: $142.700
  • Noviembre: $144.900
  • Diciembre: $147.000

Qué descuento tienen los empleados de seguridad por el aporte solidario del 2%

  • Vigilador General: $21.064
  • Vigilador Bombero, Verificación de Eventos y Operador de Monitoreo: $22.460
  • Administrativo y Guía Técnico: $23.102
  • Vigilador Principal e Instalador de Sistemas Electrónicos: $23.820
  • Controlador de Admisión y Permanencia General: $21.064

Cuánto cobra un empleado de seguridad privada en diciembre de 2026

  • Vigilador Bombero: $2.019.600
  • Administrativo: $2.062.000
  • Vigilador Principal: $2.108.000
  • Verificación de Eventos: $2.019.600
  • Operador de Monitoreo: $2.019.600
  • Guía Técnico: $2.061.900
  • Instalador de Sistemas Electrónicos: $2.108.000
  • Controlador de Admisión y Permanencia General: $1.930.000


paritarias,salarios,seguridad privada,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

ECONOMIA

León XIV y la Doctrina Social de la Iglesia

Published

on


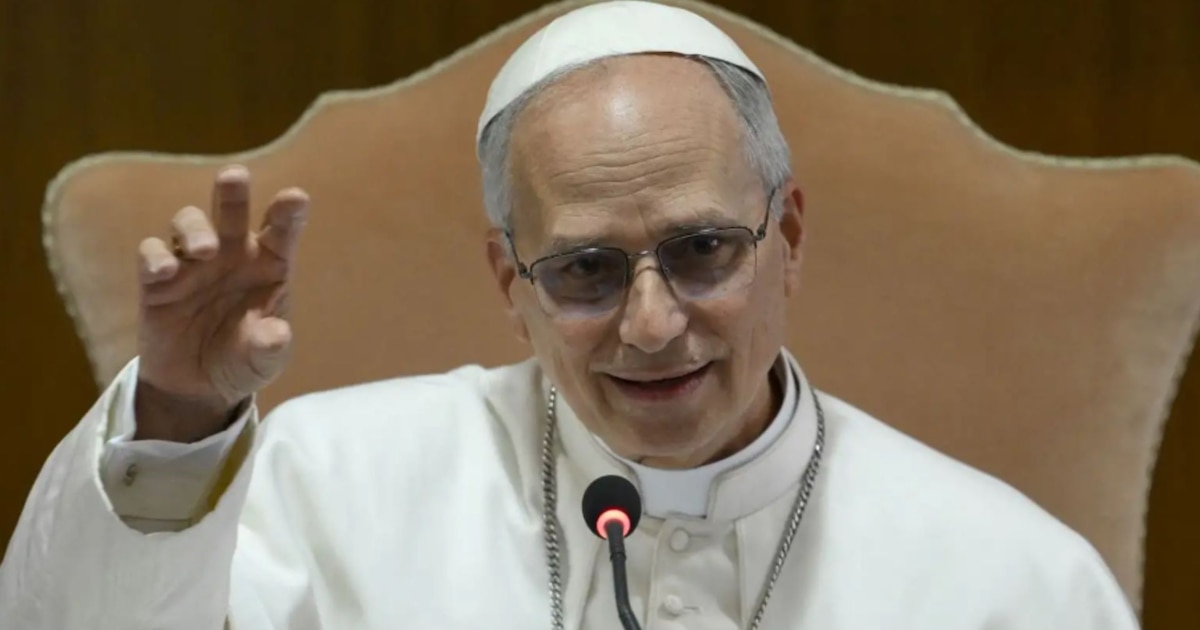
El Papa León XIV visitará la Argentina los primeros días de noviembre. Será el segundo Pontífice en la historia en venir a nuestra tierra. Habrán pasado casi cuarenta años desde la última visita de Juan Pablo II, quien pisó y besó nuestro suelo en dos oportunidades (1982 y 1987). Uno se pregunta entonces, más allá de lo pastoral, cuáles pueden ser los temas en los que pondrá énfasis el Santo Padre, en sus homilías y discursos. Difícil saberlo exactamente, pero, no me caben dudas, que habrá de referirse en algún momento a lo tratado en su primera encíclica “Magnifica Humanitas” (Magnífica Humanidad), sobre la custodia de la persona humana en el tiempo de la Inteligencia Artificial. Es de notar, que la mayoría de los análisis que se han hecho sobre la encíclica, se han referido al tratamiento de lo que tiene que ver con los avances en el uso de la Inteligencia Artificial y sus posibles consecuencias, así como en la forma de regularla. Sin embargo, al leerla, uno puede hacer hincapié también en las referencias que hizo el Santo Padre sobre la Doctrina Social de la Iglesia, su carácter, evolución y los principios en los que se apoya; doctrina que, desde siempre ha despertado posiciones encontradas. Es a ello a lo que quiero referirme.

Respecto al carácter de la Doctrina Social, la encíclica nos recuerda que es dinámico, es decir que surge de una Iglesia “que camina con la humanidad”; que “reconoce la autonomía de las realidades terrenas y la distinción entre comunidad eclesial y comunidad política y, precisamente, por eso, aspira a servir al bien común”; que “se ofrece como una presencia que ayuda a leer en profundidad la realidad”; que se “sitúa a la par del mundo sin imponerse sobre él”. En una palabra, que la Iglesia, a través de su Doctrina Social, “participa con compromiso en los caminos a través de los cuales la sociedad misma crece y se organiza, y ofrece su contribución al logro de una convivencia más justa y fraterna”. “No es un manual de principios y normas que hay que aplicar, sino un camino de discernimiento comunitario”.

Advertisement

Promover o procurar el bien común, pareciera ser un principio que no debería generar demasiadas controversias: todo individuo es un ser en relación con otros y con una comunidad

En cuanto al desarrollo y evolución de la Doctrina Social, la encíclica parte de los tiempos en que fue promulgada la Rerum novarum, por parte de León XIII, en 1891, que trataba sobre la llamada “cuestión obrera”, hasta terminar mencionando las de Francisco, Laudato si y Fratelli Tutti, sobre el cuidado de la creación, la centralidad de la paz y la fraternidad. Asimismo, en la encíclica, León XIV, como un continuador de alguna manera de León XIII, no sólo por el nombre elegido, sino por esta primera temática abordada, nos recuerda los cinco principios en los que se apoya la Doctrina Social de la Iglesia, partiendo del reconocimiento de la dignidad de todos los seres humanos creados a imagen y semejanza de Dios y del altísimo valor de los derechos humanos. Veamos muy brevemente algo de lo que el Papa nos quiso recalcar de cada uno de ellos:

Promover o procurar el bien común, pareciera ser un principio que no debería generar demasiadas controversias, ya que todo individuo es un ser en relación con otros y con una comunidad. Así, los intereses del conjunto representan un bien mayor agregado al individual. “El bien común es un plus, resultado de la interacción y de la influencia recíproca que une diferentes acciones, iniciativas, esfuerzos y decisiones. Si se sumaran simplemente los bienes individuales, no se podría explicar la existencia de este plus que los supera y al mismo tiempo los enriquece”, dice la encíclica, para luego agregar: “Trabajar juntos en pos del bien de todos significa tener un proyecto compartido”. Y refiriéndose al rol del Estado señala: “Corresponde al Estado garantizar la cohesión, la unidad y una justa organización de la sociedad civil, para que el bien común realmente pueda ser procurado con la contribución de todos.”

El principio del destino universal de los bienes, puede entrar en conflicto entre quienes reducen todo a los derechos absolutos sobre la propiedad privada y los que no. Como si los primeros dijeran: esto es mío y hago lo que quiero con él. La encíclica nos recuerda “que los bienes de la tierra —el suelo, el agua, el aire y los recursos naturales— han sido dados por Dios a toda la familia humana para sostener la vida de todos, hoy y en las futuras generaciones, y que toda persona tiene un derecho originario al uso de dichos bienes”. Pero aclara que, “no es conforme con el designio de Dios, usar este don de modo tal que sus beneficios favorezcan sólo a unos pocos”. Y al referirse a los bienes, habla de los materiales y de los inmateriales y culturales, entre ellos las nuevas tecnologías. En este sentido, la tradición de la Iglesia siempre ha visto en la propiedad un medio “para custodiar y administrar los bienes de manera que puedan servir mejor al bien común”, pero nunca como un derecho absoluto o intocable, sino que “su función social debe ser considerada como una doctrina cierta de la Iglesia”.

Advertisement

El principio del destino universal de los bienes, puede entrar en conflicto entre quienes reducen todo a los derechos absolutos sobre la propiedad privada y los que no

El principio de subsidiariedad, también despierta oposición entre quienes consideran que los Estados no deben intervenir en nada o los que piensan que debe intervenir en todo. La encíclica nos dice que la Iglesia “llama subsidiariedad al principio según el cual aquello que pueden hacer las personas, las familias, las comunidades locales y los cuerpos intermedios no debe ser absorbido por instancias superiores. Las instituciones de nivel superior deben reconocer, proteger y promover la libertad y la creatividad de los niveles inferiores, coordinando sus aportaciones para que cooperen eficazmente al bien común”. De alguna manera nos está sugiriendo que en todo aquello que pueda realizar la llamada actividad privada o el tercer sector, no debiera inmiscuirse el Estado, salvo para algún tipo de armonización en busca de un sano equilibrio. Y más adelante, señala que este principio “alienta a superar toda forma de gestión paternalista o asistencialista de la vida social, promoviendo un estilo de corresponsabilidad: un Estado que valora la iniciativa de los ciudadanos y una sociedad civil capaz de generar vínculos y activar energías al servicio del bien común”.

El principio de solidaridad, pareciera, en general, darse por aceptado, pero en la práctica no resulta tan así, ya que este principio, como dice la encíclica, está estrechamente vinculado al de subsidiariedad y ambos al del bien común. La encíclica menciona que este principio “nace de la visión de persona concebida por la fe; todo ser humano es creado a imagen de Dios e incorporado a una red de relaciones que lo vinculan a los demás, a los pueblos y a la creación… La solidaridad, pues, es el reconocimiento concreto de que el destino de cada uno está ligado al destino de todos”. Y menciona aquello de que nadie se salva solo. “La solidaridad nace precisamente cuando decidimos no permanecer indiferentes frente a aquello que le sucede a nuestro prójimo y transformamos vínculos inevitables en itinerarios de intercambio, de cooperación y de cuidado mutuo, aprendiendo a pensar y actuar en términos de comunidad”. Pero hace una advertencia respecto a estos dos últimos principios, que resulta de interés remarcar: “Cuando la subsidiariedad no está acompañada de la solidaridad, termina por transformarse en la simple protección de intereses particulares”.

El principio de solidaridad, pareciera, en general, darse por aceptado, pero en la práctica no resulta tan así

Por último, está el principio de justicia social. Ya sabemos todas las controversias que genera, sobre todo en nuestro país, donde algunas fuerzas políticas lo han utilizado a lo largo de la historia como una de sus banderas, tal vez procurando una cooptación del electorado por sus creencias religiosas, y otros la rechazan haciéndola culpable de los males que nos aquejan. “La justicia social se reconoce, por la capacidad de un orden social, económico y político que permita a todos, y en particular a los más frágiles, vivir de manera realmente humana, sin que ninguno se quede atrás. En esta perspectiva, la justicia social exige mirar a las personas y a los pueblos comenzando por los que son más vulnerables: los pobres, los migrantes, los refugiados, los desplazados internos, las víctimas de la violencia, las personas que viven en periferias urbanas o existenciales”, nos recuerda entre otras cosas la encíclica. En este sentido, aparece con claridad para la Iglesia, la llamada “opción preferencial por los pobres”. “El Magisterio reciente ha insistido en el hecho de que la justicia social exige una mirada cuyo punto de partida sean los últimos”. Además, señala que “la idea de justicia social ayuda a reconocer que las injusticias no nacen sólo de decisiones equivocadas de los individuos, sino también de estructuras, mecanismos, sistemas económicos y culturales que producen desigualdad casi automáticamente”.

Advertisement

Pienso que, con el paso de los días y la mayor cercanía de la visita papal, la reflexión individual y colectiva sobre estos principios, puede preparar nuestro espíritu y corazón, más allá de cualquier ideología, para una acogida más plena de sus posibles palabras, recordando siempre que el Papa cuando habla lo hace pensando no sólo en la comunidad que visita, sino en toda la humanidad y que, en ello, reside la catolicidad.

El autor es licenciado en Administración y escritor. Su último libro es una biografía sobre San Carlo Acutis (V&R)

Advertisement
Continue Reading

Tendencias