ECONOMIA
Consumo en tensión: aumentan las compras fraccionadas y de marcas propias ante la pérdida de poder adquisitivo de los hogares

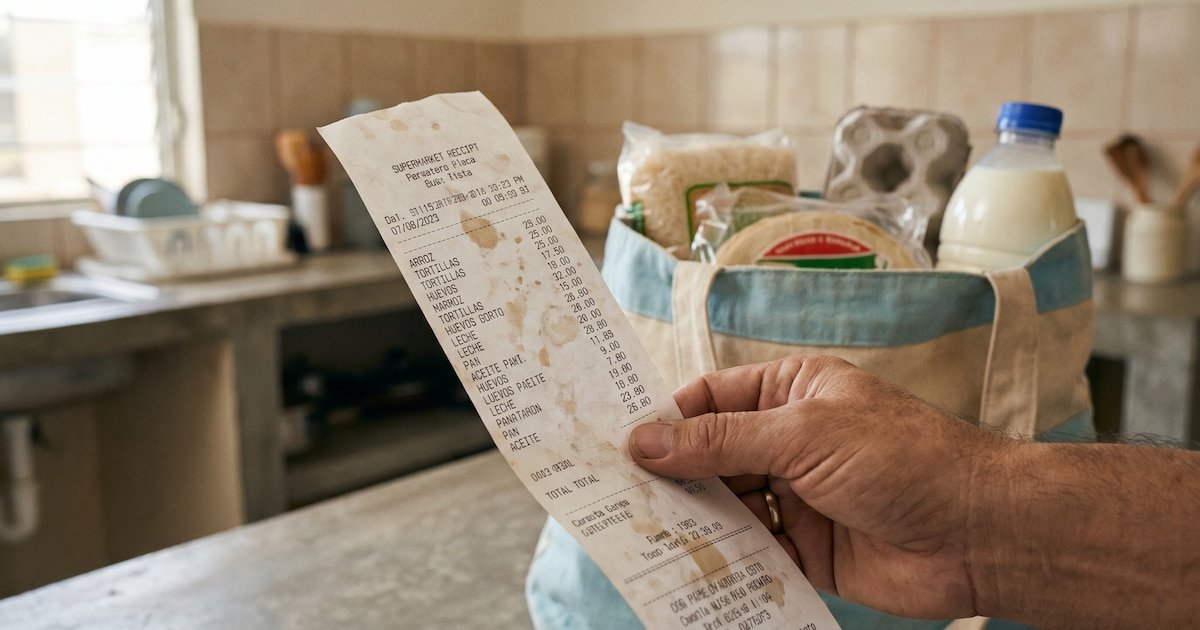
El consumidor no dejó de comprar, pero empezó a hacerlo de otra manera. Menos visitas al supermercado, canastas más chicas, segundas marcas en el lugar de las líderes y el almacén del barrio como nuevo centro de preferencia: lo que comenzó como una respuesta al cambio económico del año pasado, se consolidó como un patrón estructural de comportamiento. Los datos del primer trimestre de 2026 confirman que esa transformación no es transitoria.
El consumo masivo cayó 5,1% interanual en marzo, según la consultora Scentia, y cerró el primer trimestre con un retroceso acumulado del 3,1%. El Indicador de Consumo de la Cámara Argentina de Comercio y Servicios (CAC) registró ese mes baja del 1,3% interanual y retroceso del 0,5% frente a febrero. La Confederación Argentina de la Mediana Empresa (CAME) midió que las ventas minoristas de las pyme acumulan 11 meses consecutivos en caída, acumularon 3,6% en el primer trimestre.
El telón de fondo es conocido. El Índice de Precios al Consumidor (IPC) acumula 9,4% en el primer trimestre, con aumentos mensuales que llevan más de seis meses por encima del 2%. El valor promedio ponderado de los productos de consumo masivo subió 23,1% interanual en marzo, muy por debajo del 32,6% que marcó el IPC para ese período. La facturación nominal creció apenas 20,4%, también por debajo de la inflación. En ese escenario, la mejora relativa de los ingresos formales resulta insuficiente para reactivar el gasto de los hogares.
El supermercado grande, el gran perdedor
El desglose por canales que elaboró Scentia revela dónde se observa más la contracción. Los supermercados de cadena acumulan una caída del 5,4% en el primer trimestre y retrocedieron 7% en marzo. Los mayoristas fueron aún más castigados: 8,8% interanual en el mes y 4,5% en el acumulado trimestral. Los autoservicios independientes bajaron 5,1% en marzo y 4,4% en el período. Los kioscos y comercios tradicionales retrocedieron 4,5% frente a marzo de 2025.
La única excepción fue el e-commerce, con un crecimiento del 34,3% interanual en marzo y 31,3% en el acumulado del primer trimestre. Las farmacias mostraron una suba marginal del 0,9%. El resto del mapa comercial opera a la baja.

Las diferencias geográficas no son menores. Las sucursales del AMBA exhiben mayor vulnerabilidad, mientras que los comercios del interior logran resistir mejor. Una fuente de una empresa alimenticia líder precisó a Infobae caídas de entre el 4% y el 6% en supermercados y mayoristas, con una leve mejora en el interior. En el sector lácteo, el primer trimestre se mantuvo estable en volumen frente a 2025, con variaciones según canal y región.
Por categorías, según Scentia, los rubros más afectados en marzo fueron limpieza de ropa y hogar (12% interanual), perecederos (9,7%), desayuno y merienda (8,2%), higiene y cosmética (5%) y alimentación (4%). Las bebidas con alcohol fueron la única categoría en alza, con un 2,6 por ciento.
Detrás de los números de caída hay un cambio de conducta. Un informe de Worldpanel by Numerator publicado a fines de 2025 y con proyecciones para 2026, detectó que el consumidor argentino no abandonó masivamente las categorías de productos, pero redujo la frecuencia de visitas a los puntos de venta un 8,2% en el último trimestre y achicó el volumen de compra un 4,7% en el mismo período.
El consumidor argentino no abandonó masivamente las categorías de productos, pero redujo la frecuencia de visitas a los puntos de venta un 8,2% en el último trimestre y achicó el volumen de compra (Worldpanel by Numerator)
El 41% de las categorías relevadas se contrajo en volumen durante 2025, el 39% dejó de ser prioridad a partir del último trimestre y solo 17% logró crecer de manera sostenida. Las canastas de alimentos secos, lácteos y refrigerados mostraron mayor resistencia por su carácter esencial.
Esteban Cagnoli, director general de Worldpanel by Numerator en la Argentina, dijo a Infobae: “Los hogares evitan resignar categorías y lo hacen ajustando otras variables de compra, con canastas más pequeñas y visitas más espaciadas al punto de venta”. El informe anticipa que 2026 estará signado por un consumidor aún más cauteloso, con mayor presión sobre los ingresos y menor margen de cambio.

La fragmentación socioeconómica es parte del mismo fenómeno. Mientras los hogares de niveles altos sostuvieron su volumen de compra, los segmentos de menores ingresos redujeron drásticamente sus hábitos. Los hogares jóvenes y pequeños mostraron mayor capacidad de adaptación.
En los comercios del canal tradicional predominan las opciones más económicas; en los supermercados de cadena, en cambio, ganan peso las marcas premium y mainstream, lo que refleja una polarización que se profundiza.
Uno de los cambios más notorios en la góndola es la consolidación de las marcas propias y las segundas marcas como opción permanente. Un relevamiento de precios en supermercados realizado por Infobae ilustra la magnitud de la brecha: una botella de gaseosa de 2,25 litros de primera marca cuesta $5.450, frente a $4.183 de una segunda marca del mismo formato. Un litro de leche de primera marca ronda los $2.670, mientras que la marca propia de una cadena se consigue por $1.870. La diferencia más pronunciada aparece en el pan tipo lactal: $8.439 para la marca líder contra $3.690 para una segunda marca, una brecha del 56 por ciento.
Una polarización en la toma de decisiones de compra que desplazó a las marcas mainstream (Worldpanel by Numerator)
Esas diferencias de precio explican, en parte, la migración. Pero los datos de Worldpanel by Numerator apuntan a algo más profundo: una polarización en la toma de decisiones de compra que desplazó a las marcas mainstream. Por un lado, las marcas premium sostuvieron volumen apoyadas en promociones y estrategias de diferenciación. Por otro, las propuestas de valor (una buena relación calidad-precio) se consolidaron como refugio. Las marcas del segmento medio, las más tradicionales, quedaron atrapadas entre ambos extremos.
La CAME describió el fenómeno desde la perspectiva de los comerciantes: migración hacia segundas marcas, uso de promociones bancarias para estirar el presupuesto y compras fraccionadas condicionadas a la disponibilidad de efectivo. “El desempeño futuro dependerá de la estabilización de precios frente a los salarios”, estimó la entidad en su último informe.
El reordenamiento de canales no es solo una consecuencia del ajuste en el presupuesto de las familias: también refleja una estrategia de administración del gasto. Comprar en el almacén del barrio, con mayor frecuencia y en cantidades menores, permite un control más preciso del presupuesto que la gran compra mensual en el hipermercado. En los comercios de proximidad, los responsables del sector describen un escenario donde el dinero rinde cada vez menos y las decisiones de compra están marcadas por el ajuste cotidiano: el 20 del mes ya funciona como un nuevo fin de mes para muchas familias.

Esa lógica de reposición cotidiana, sin almacenamiento en el hogar, es exactamente lo que los canales de cercanía pueden absorber con mayor agilidad. Worldpanel by Numerator lo confirma: el consumidor privilegió compras menos planificadas y reposiciones frecuentes, y los formatos de proximidad fueron los que mejor se adaptaron a esa demanda.
Para el segundo trimestre, los datos de abril de Scentia son todavía parciales, pero desde el sector señalan una leve recuperación respecto a marzo, aunque lejos de los niveles necesarios para revertir la tendencia. El 48% de los comerciantes pyme consultados por CAME prevé que los niveles de venta se mantendrán estables, 39,7% espera una mejora y 12,4% anticipa un retroceso. Sobre la disposición para invertir, el 59,1% considera el escenario actual como no apto para nuevos desembolsos.
Hay, no obstante, un dato que podría repuntar las expectativas de los comerciantes: el Relevamiento de Expectativas de Mercado (REM) del BCRA proyecta una inflación del 2,6% para abril, lo que representaría la primera desaceleración del IPC en casi un año. Para mayo estiman 2,3 por ciento.
inflación,costo de vida,alimentos,supermercado,recibo,economía,presupuesto,gastos,consumo,básicos







ECONOMIA
La Argentina proyecta exportaciones mineras por USD 18.500 millones para 2030: los límites del boom y la gran apuesta del sector


South America / Central America,Science / Technology
ECONOMIA
Todo el año hubo viento de cola para la Argentina, pero ahora empezó a soplar también de frente
A lo largo de 2026, el Gobierno se benefició del fuerte aumento de los precios internacionales de productos que exporta. La guerra en el Golfo Pérsico generó un fuerte salto del petróleo, que siete meses después del inicio volvió a ubicarse arriba de los 100 dólares el barril. La soja también operó en alza y subió más de 20%, llegando hasta los USD 480 por tonelada.
La consecuencia es que los términos de intercambio de la Argentina subieron al mayor nivel de la historia. Las exportaciones superarán este año por primera vez los USD 100.000 millones y la balanza comercial podría arrojar un superávit inédito que según las últimas estimaciones del sector privado podría llegar a los 28.000 millones de dólares.
Este viento de cola que tuvo la economía local también se reflejó en fuertes compras del Banco Central. La entidad ya lleva adquiridos USD 14.200 millones, aunque en septiembre aflojó sustancialmente.
La oferta de dólares permitió no solo abastecer a los importadores, al público que quiere atesorar y a las empresas que giran dividendos al exterior, sino también al propio BCRA para fortalecer el balance de la entidad.
Los precios internacionales están fuera del alcance del Gobierno, que se benefició de esta situación particular. De todas maneras, resultaron claves las inversiones en energía para que Argentina pasara de ser neto importador hace tres años a un exportador neto cada vez más relevante. Se espera que el complejo de energía y minería genere un superávit cercano a los USD 30.000 millones, del mismo orden que el sector agropecuario.
Este fuerte ingreso de dólares y la mayor robustez del Central también ayudaron para que el riesgo país descienda hasta los 400 puntos básicos a fines de julio pasado. Muchas empresas, bancos y provincias aprovecharon para colocar deuda en el exterior, sumando cerca de USD 22.000 millones a la oferta de divisas en lo que va de 2026.
Sin embargo, lo mismo que beneficio a la Argentina este año ahora también está generando dificultades. La suba del petróleo por encima de los USD 100 sumó inflación a la economía norteamericana, manteniéndose en niveles cercanos a 3,5% anual.
La Reserva Federal norteamericano decidió ayer la primera suba de tasas en tres años. Fue una respuesta a un fuerte aumento además de los rendimientos de los bonos del Tesoro de largo plazo. Los de 10 años pasaron a rendir 5% anual, niveles que no se veían hace muchos años.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Este aumento de los rendimientos perjudicó a los activos de riesgo e impactó negativamente sobre los mercados emergentes. Hubo consecuencias directas también para los bonos argentinos, que cayeron luego de haber alcanzado un pico de precios a mediados de julio.
La consecuencia directa de esta situación fue el aumento del riesgo país a los 500 puntos básicos. Si se agrega a la tasa de 5% anual que pagan los bonos norteamericanos, la consecuencia es que si Argentina quisiera financiarse en los mercados internacionales debería pagar una tasa superior al 10% anual en dólares.
Este viento de frente que empezó a soplar desde Estados Unidos está pasando factura a la política de endeudamiento del Tesoro argentino. En las dos últimas licitaciones no se colocaron bonos en dólares en el mercado local para no convalidar un incremento de las tasas. Y se optó por deuda en pesos de corto plazo, que vence en su totalidad durante la gestión de Javier Milei.
Se dan así dos situaciones simultáneas. Argentina se beneficia del viento de cola del fuerte alza de las materias primas que exporta, pero al mismo tiempo también sopla viento de frente por el aumento de tasas norteamericanas, que aumenta la aversión al riesgo de los inversores internacionales.
Luis Caputo,Di Tella
ECONOMIA
Presupuesto 2027: el Gobierno asume un escenario complicado para volver a colocar deuda en los mercados internacionales

edificio del congreso de la nación argentina,en buenos aires,exterior,fachada

Sol Abraham ganó Gran Hermano Generación Dorada en una votación histórica

Senado: el oficialismo buscará aprobar la ley de Inocencia Fiscal y postergó el tratamiento de la reforma del Banco Central

Escándalo en la Armada: la Justicia investiga maniobras fraudulentas por $1600 millones en el pago de haberes del personal naval

“¡No concedan nada!”: Milei se radicaliza como nunca y hay cortocircuitos entre el equipo económico y el político

Ángel de Brito celebró los 2.500 programas de LAM junto a todo su equipo: “Un éxito increíble”

La impunidad del reyezuelo Ortega

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

 POLITICA3 días ago
Javier Milei recibirá a los legisladores de LLA para anticiparles los detalles del Presupuesto 2027
- ECONOMIA2 días ago
El BCRA equipara reglas y exige más requisitos a fintech para competir con bancos
- ECONOMIA2 días ago
Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo