
ECONOMIA
Dólar vs. Inflación: por qué la tendencia puede revertirse y el tipo de cambio ganarle a los precios

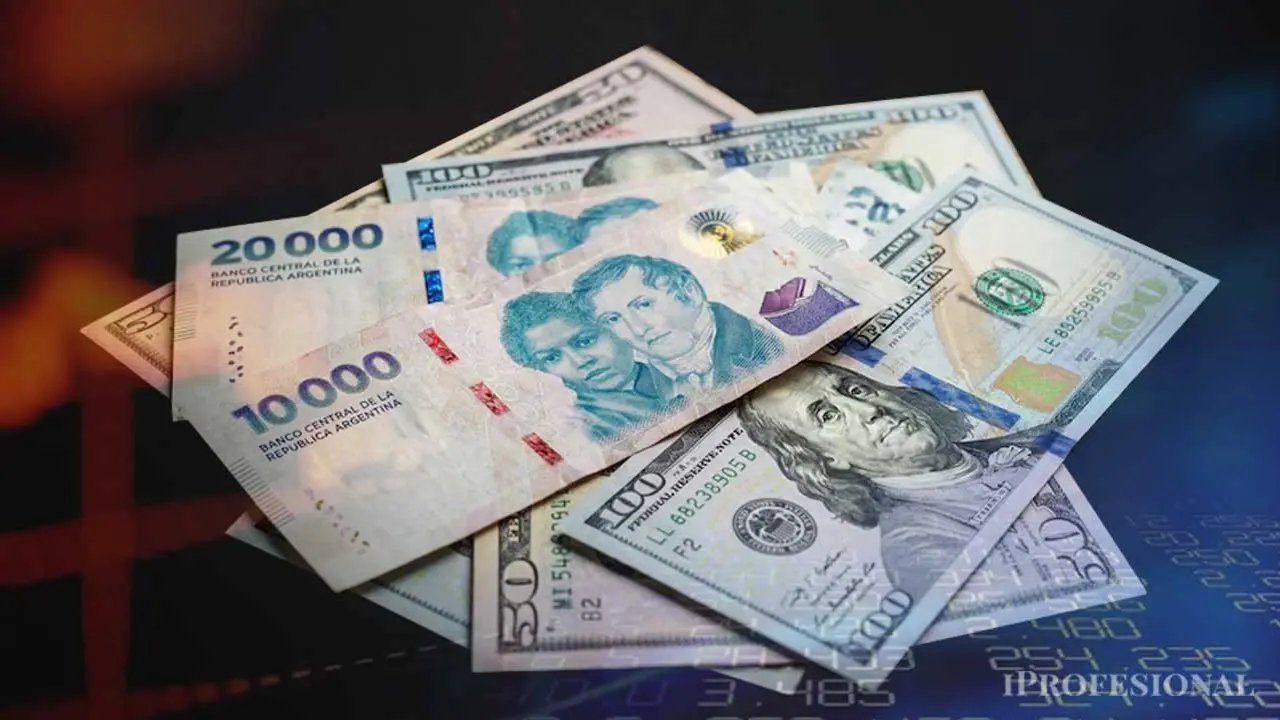
Al contrario de lo que presume la media del mercado, creemos que la inflación puede bajar mucho más que las expectativas de las consultoras; sin embargo, el dólar podría, a un año vista, subir más que el costo de vida.
El Relevamiento de Expectativas de Mercado (REM) trajo una serie de datos que nos dejan opiniones divergentes. En primer lugar, la inflación a un año vista se estaría desacelerando: hoy en torno al 32% anual, el relevamiento la proyecta en un 24,1% anual según la media de las consultoras y en un 26,5% anual según las 10 consultoras con mayor cantidad de aciertos. Sin embargo, notamos una gran divergencia cuando se opina sobre el tipo de cambio.
En ese caso, la media de las consultoras ve a un año un dólar de $1.786, lo que implica una tasa de devaluación del 28,4% anual, por encima de la inflación. Mientras tanto, las 10 consultoras con mayor nivel de acierto ven un dólar de $1.697, lo que implica una devaluación del 22% que se ubicaría por debajo de la inflación esperada.
Quedan abiertas las dos opciones: la media de los consultores ve una deflación en dólares del 3,3% anual, mientras que las 10 consultoras con mayor cantidad de aciertos ven una inflación en dólares del 3,7% anual.
Recordemos que para abril de 2027 ya se estarán desarrollando las elecciones en muchas provincias, y que el ritmo de los resultados le pondrá intensidad al «color» del dinero. Si el resultado de los comicios es funcional al oficialismo, el color del dólar será verde agua; si no lo es, el color del dólar será verde fosforescente, con más demanda en el mercado.
Es interesante ver qué nos dice el mercado. La inflación a un año, según el mercado de bonos, surge de comparar la tasa de retorno del bono T30A7 (que rinde el 28,4%) y el bono en pesos ajustado por inflación TZXA7 (que rinde el 1,0%). Ambos títulos vencen el 30 de abril de 2027, lo que nos indica que la inflación esperada es del 28,3% anual, muy por encima de los pronósticos de las consultoras.
Es relevante proyectarnos más allá de las elecciones. El bono TZV28, que es un título en pesos que ajusta por dólar mayorista (dollar-linked), rinde el 7,4% anual; por su parte, el bono TZX28, que ajusta por inflación, rinde el 7,9% anual.
Ambos vencen el 30 de junio de 2028 y lo que reflejan es que el mercado espera que la inflación siga superando a la tasa de devaluación, pero por un rango pequeño de apenas el 0,47% anual, lo que indicaría que no habría diferencias significativas.
Conclusión: el dólar puede subir más que la inflación
Desde nuestro punto de vista, la inflación puede darnos una sorpresa positiva y comenzar a descender en los meses siguientes, ya sea por un ajuste en el precio de la carne, el fin de la guerra en Medio Oriente —y consecuentemente una normalización en el precio del petróleo—, como también por una política fiscal que seguirá siendo superavitaria, reservas en el Banco Central creciendo y un aumento muy bajo en la cantidad de moneda circulante.
Por el lado del tipo de cambio, creemos que hay margen para una recuperación sin que afecte a los precios.
El tipo de cambio hoy podría estar entre $1.450 y $1.500 y no sería grave para la economía; al contrario, alentaría a que muchos exportadores liquiden divisas, se active la recaudación del comercio exterior (que viene por debajo del año 2025) y el Gobierno lograría más dólares e ingresos fiscales.
Está claro que el precio de la divisa surge del mercado. Mientras tengamos una gran afluencia de dólares por el ingreso de inversiones del RIGI, liquidación de Obligaciones Negociables, bonos provinciales y exportaciones crecientes, luce difícil una suba importante, al menos hasta el mes de julio, cuando comienza a descender la liquidación de exportaciones.
Respecto al mercado de bonos en dólares, creemos que siguen siendo una muy buena oportunidad de inversión. Argentina logró una mejora en su calificación y podrían venir más avances en un tiempo prudencial.
Está claro que el riesgo país puede descender a la zona de los 400 puntos con un nuevo presidente de la Reserva Federal que baje las tasas, un acuerdo comercial entre China y Estados Unidos y la apertura del estrecho de Ormuz con el fin del conflicto bélico entre Washington e Irán.
Todo esto podría darle un impulso al mundo emergente y hacer despegar a los activos financieros argentinos, comenzando por los bonos y siguiendo por las acciones.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar blue,inflación








El presidente Milei afirmó en noviembre de 2023 que entre mediados y fines de 2025 la inflación ya iba a ser historia


El crecimiento depende de unos pocos sectores y la recuperación prevista para 2027 es débil y está sujeta a numerosos riesgos

Los inversores esperan para ver si, a un año de las elecciones, Milei las puede ganar y, aun ganando, cómo seguiría un plan económico que no coincide con las promesas de campaña
Confianza del consumidor,consumo,ahorro,economía,Argentina,Interior del país,Ciudad Autónoma de Buenos Aires,Gran Buenos Aires,mercado,tendencias
- Los Globales GD35, GD38 y GD41 volvieron a caer entre 1,3% y 1,5%. El CDS (lo que el mercado pide como seguro de cobertura) argentino a 2 años volvió a subir hasta 753 puntos básicos. Los bancos que venden protección pueden cubrir su exposición vendiendo bonos en corto. En un mercado con poca liquidez, estas operaciones pueden amplificar las caídas.
- La Argentina perdió un comprador clave: el inversor local. La participación de residentes en los Globales cayó desde un máximo cercano al 33% hasta el 20,4%. Parte de esa demanda migró hacia los USD 5.300 millones en Bonares emitidos este año.
- A la menor demanda local se suman USD 4.000 millones en pagos de utilidades y dividendos al exterior entre enero y septiembre. Con menos compradores domésticos, las ventas de fondos internacionales tienen un impacto mayor sobre los precios.
- Muchos fondos de Estados Unidos cierran su ejercicio el 31 de octubre. La reorganización de carteras y la reducción de exposición al riesgo podrían estar presionando los bonos argentinos, incluso sin cambios significativos en la macro.
- Brasil está capturando la atención de los fondos especializados en América Latina. Su elección presidencial concentra expectativas y capital. La Argentina, mientras tanto, enfrenta una escasez de catalizadores inmediatos que reactiven la demanda.
- Europa suma incertidumbre. Los bancos europeos caían 2,6% en dólares y la tasa francesa a 10 años subía casi 13 puntos básicos. Sin embargo, durante la crisis europea de 2010 a 2012, la deuda emergente en dólares mostró un desempeño positivo.
- En la Argentina, la inflación de septiembre fue 1,9%, pero vivienda y servicios públicos aumentaron 3,1%. El ajuste de subsidios presiona los precios regulados. Sin embargo, se detecta una desaceleración de la inflación semanal al 0,16%.
- La caída de los bonos no necesariamente refleja un deterioro macroeconómico. Menor demanda local, coberturas con CDS y ventas de fondos explican parte de la presión. El desafío será recuperar compradores y catalizadores antes de 2027.
horizontal,market
ECONOMIA
Contratar pensando en el futuro: qué cambia en la selección y el liderazgo con la IA en el mercado silver
Si dirigís una pyme, es probable que en los últimos meses hayas recibido currículums con una línea nueva, ubicada justo donde hace veinte años aparecía “manejo de Paquete Office”: ahora dice “uso avanzado de herramientas de inteligencia artificial”.
Es probable también que esa línea no te haya dicho nada. Por estos días, es la consulta que más escucho de dueños, gerentes y directores de empresas: ya entendieron que la IA llegó para quedarse, lo que todavía no saben bien es cómo elegir a la gente que va a trabajar con ella, qué mirar en una entrevista y qué cambió en su propio rol de conducción de estos perfiles.
El cambio ya está ocurriendo en las empresas argentinas. Un relevamiento nacional elaborado por la Universidad Torcuato Di Tella, Fundar, el Banco Interamericano de Desarrollo y la Fundación Observatorio Pyme, publicado en mayo de este año, encontró que el 41,6% de las pymes usa al menos una herramienta de IA. El 91,2% de las que la adoptaron no redujo personal, pero el 95,5% tampoco incorporó a nadie especializado, y apenas el 7,5% tiene una partida de presupuesto para estas tecnologías. En otras palabras: la transformación la están haciendo las mismas personas de siempre, casi sin plan, y, por eso, cada nueva contratación pasa a ser una decisión estratégica.
A nivel global, los líderes ya tomaron posición. Según el Work Trend Index que elaboran Microsoft y LinkedIn, el 66% de los directivos encuestados no contrataría a alguien sin habilidades de IA, y el 71% preferiría a un candidato con menos experiencia que sepa usarla antes que a uno más experimentado que no. Sin embargo, estos números esconden una trampa que conviene ver con calma antes de reescribir los criterios de selección.
La trampa la mostró un experimento de la Escuela de Negocios de Harvard con 758 consultores de Boston Consulting Group. En las tareas que la IA resolvía bien, quienes la usaban terminaron un 12% más de trabajo, un 25% más rápido y con un 40% más de calidad. Pero en una tarea que quedaba fuera de su alcance, los consultores que se apoyaron en la herramienta acertaron 19 puntos porcentuales menos que quienes trabajaron sin ella, porque confiaron en una respuesta convincente que estaba equivocada.
Los investigadores llamaron a ese límite “la frontera dentada” (jagged technological frontier, en inglés). Lo que separa a quien trabaja bien con IA de quien trabaja mal con ella es, entonces, el criterio para saber de qué lado de esa frontera está parado en cada momento.
Por eso, cuando un director me pregunta qué tiene que mirar, le propongo cuatro capacidades que los investigadores Rick Dakan y Joseph Feller ordenaron en un marco que hoy usa Anthropic para enseñar lo que llaman “fluidez en IA”, similar a la fluidez que hace una década se buscaba en el uso de idiomas. La primera es saber delegar: decidir qué parte de una tarea conviene darle a la máquina y cuál se reserva para una persona. La segunda es saber describir, es decir, explicar con contexto y precisión lo que uno necesita. La tercera es el discernimiento, la capacidad de evaluar si lo que devuelve la herramienta es correcto. Y la cuarta es el ownership, hacerse cargo de lo que se entrega, verificar los datos y cuidar la información de los clientes.
Ninguna de las cuatro se demuestra con esa línea del currículum que empezó a aparecer, pero todas se pueden observar en una entrevista: basta con darle al candidato un problema real de la empresa, permitirle usar las herramientas que quiera y prestar atención a cómo pregunta, qué controla y en qué momento desconfía. Una pregunta que suelo recomendar para empezar a tener esta conversación es pedirle que cuente la última vez que la IA le dio una respuesta equivocada y cómo se dio cuenta.
Ese criterio tiene una relación directa con la experiencia y el segmento silver está más preparado para lidiar con esto. El conocimiento que se acumula con los años, ese que permite detectar que un número no cierra o que un cliente no va a aceptar una propuesta, se volvió más valioso. Ahora bien, la experiencia suma cuando está dispuesta a revisarse, y el mejor candidato senior es el que pone sus décadas de oficio al servicio de las herramientas nuevas en lugar de usarlas como argumento para no aprenderlas.
Hay, además, una advertencia para quien conduce. Si la empresa deja de incorporar jóvenes porque la IA hace sus tareas iniciales, dentro de diez años no va a tener a quién confiarle los puestos de responsabilidad. La salida que veo funcionar es la de equipos donde el saber de los mayores y la soltura de los más jóvenes se cruzan todos los días, y donde el aprendizaje circula en las dos direcciones.
Ante este mapa, el liderazgo también cambia de forma. Un experimento de investigadores de Harvard y de la Escuela Wharton con cerca de 800 profesionales de Procter & Gamble mostró que una persona trabajando con IA alcanzaba la calidad de un equipo de dos personas sin ella, y que las barreras entre especialistas técnicos y comerciales se diluían. El Work Trend Index de 2025 agrega que el 82% de los líderes espera que en los próximos 12 a 18 meses los agentes de IA formen parte de sus equipos. Conducir va a significar coordinar personas y sistemas, definir qué decide cada uno y quién responde cuando algo sale mal. Y eso exige que el propio director use las herramientas, porque es difícil evaluar en otros una habilidad que uno no practica.
El Foro Económico Mundial estima que el 39% de las competencias centrales de los trabajadores van a cambiar antes de 2030, y en su lista de habilidades más buscadas, junto a la IA, aparecen el pensamiento analítico, la resiliencia, la flexibilidad y la curiosidad. Mirando esa lista, mi recomendación es contratar capacidad de aprender por encima de destreza con una herramienta específica que dentro de un año va a ser otra.
Business,Corporate Events,Europe

El PJ Federal reactiva sus movimientos políticos en Chubut y manda un mensaje a la interna peronista

La recuperación económica depende de la credibilidad en la marcha de la actividad

Katsuhiro Harada, exjefe de Tekken, sobre los saqueos en Francia: "¿pero qué demonios está pasando aquí?"

Doblete de Gio Simeone en el Torino: al top histórico de la Serie A

Mario Pergolini reveló cuál es el hábito que tiene antes de tener relaciones sexuales: “Mi mujer me lo agradece”

Mensaje de Kicillof: visitará una provincia con el PJ intervenido para ampliar su armado

Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

Juan Minujín contó como llegó a trabajar con Angelina Jolie y Salma Hayek: «Al principio dije que no»

Trump’s new press secretary out of the job just days after rocky debut

Los intendentes del PJ que afrontarán un recambio inédito si es que la ley de reelecciones no se revierte

 CLIMA16 horas ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- POLITICA12 horas ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado
- CHIMENTOS2 días ago
“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella




