Connect with us

ECONOMIA

El crédito hipotecario no repunta: cuáles son las opciones todavía disponibles y cuánto cuestan

Published

on


La tasa promedio ofertada de créditos hipotecarios UVA bajó a 9,19% en mayo de 2026. El recorrido descendente comenzó en enero, cuando la tasa todavía superaba el 11% anual (Imagen Ilustrativa Infobae)

El mercado hipotecario argentino atraviesa una paradoja: las tasas de interés de los créditos en UVA retrocedieron a sus niveles más bajos en casi un año, pero el volumen de operaciones no para de caer. En mayo de 2026 se desembolsaron apenas USD 116 millones en todo el país, el equivalente a unas 1.500 escrituras, según datos de la consultora Empiria procesados en base a información del Banco Central de la República Argentina (BCRA). Esa cifra representa una contracción del 62% frente a mayo de 2025 y es la más baja de los últimos dos años.

El economista Federico González Rouco, de Empiria, dijo a Infobae los motivos del freno: “Los bancos se corrieron por la suba de tasas de interés. Se acabó la liquidez y el costo de fondeo subió mucho”. Esa retirada del sistema bancario del segmento hipotecario redujo la oferta de crédito disponible para las familias, justo en el momento en que la demanda potencial mostraba señales de recuperación.

Advertisement

El retroceso fue gradual. El pico reciente del segmento se registró en octubre de 2025, con el equivalente de USD 372 millones desembolsados en un mes y más de 5.000 operaciones. González Rouco aclaró que ese número respondió a un fenómeno puntual: el calendario electoral. Desde entonces, la curva no dejó de descender. En diciembre de 2024 el saldo fue de USD 244 millones; en marzo de 2026 bajó a USD 193 millones; y en mayo llegó al piso de USD 116 millones.

Los bancos se corrieron por la suba de tasas de interés. Se acabó la liquidez y el costo de fondeo subió mucho (González Rouco)

Para dimensionar la distancia con los mejores momentos históricos del segmento, el gráfico de Empiria muestra que en enero de 2018 se desembolsaron el equivalente de USD 689 millones en un solo mes. Tras ese máximo, el mercado colapsó y permaneció prácticamente inactivo durante años, hasta que la reactivación de mediados de 2024 volvió a poner el crédito hipotecario en escena.

González Rouco no descartó una mejora para los próximos meses, aunque la puso en perspectiva. “Posiblemente veamos un mejor segundo semestre. Porque bajó el costo de fondeo. Porque algunos bancos pusieron quinta marcha en el segmento hipotecario”, afirmó. Y agregó: “Ahora está mejorando, pero eso demora en derramar”.

Advertisement

Su proyección no apunta a un salto extraordinario: “Cuando digo que mejora me refiero a que vaya a 3.000 operaciones, no Suiza”.

Gráfico de línea que muestra el crédito hipotecario en UVAs en millones de dólares desde mayo de 2016 hasta mayo de 2026, con una línea naranja fluctuante y valores clave
González Rouco estimó: «Posiblemente veamos un mejor segundo semestre. Porque bajó el costo de fondeo»

La lectura en pesos del informe de First Capital Group aporta otra dimensión del problema. Según el análisis del socio de la consultora, Guillermo Barbero, el saldo de créditos hipotecarios -incluidos los ajustables por UVA- subió 2,3% nominal en mayo y llegó a $7,6 billones, con un crecimiento interanual del 125,4% frente a $3,4 billones de mayo de 2025. Pero esa expansión no resistió la inflación: la cartera cayó respecto de abril 0,1% en términos reales.

“Observamos por segundo mes que las variaciones reales son prácticamente nulas y se mantiene un ritmo de colocaciones en términos nominales constante, aunque muy por debajo de los mejores meses del año anterior”, explicó Barbero. El socio de First Capital Group atribuyó ese estancamiento a “la suba experimentada en los índices de inflación durante los meses previos, lo cual encarece las cuotas y hace dudar sobre la conveniencia de la operatoria”.

Observamos por segundo mes que las variaciones reales son prácticamente nulas y se mantiene un ritmo de colocaciones en términos nominales constante, aunque muy por debajo de los mejores meses del año anterior (Barbero)

El segmento hipotecario no es el único con problemas. Barbero señaló que el estancamiento del crédito al sector privado se concentra en las líneas orientadas a familias: personales, tarjetas, prendarios e hipotecarios. Los préstamos en pesos al sector privado subieron un 2,1% nominal en mayo, con un saldo total de $99,6 billones, pero cayeron un 0,3% en términos reales. Fue el quinto mes consecutivo de baja real. “Los incrementos nominales no alcanzan a compensar la pérdida de valor de la moneda por el efecto de la inflación”, resumió Barbero.

Advertisement

Pese a ese contexto, la oferta bancaria de créditos hipotecarios UVA sigue activa. El economista y docente Andrés Salinas relevó las tasas nominales anuales (TNA) vigentes por banco para segunda vivienda, en operaciones con acreditación de sueldo. El listado muestra una dispersión considerable:

  • ICBC: 6,9%
  • Macro: 8,5%
  • Banco del Sol: 9%
  • Patagonia: 9,25%
  • Santander: 9,5%
  • Banco Hipotecario: 9,5%
  • Credicoop: 11,5%
  • BNA: 12%
  • Brubank: 12%
  • Comafi: 12,5%
  • BBVA: 15%
  • Supervielle: 15%

Salinas aclaró que dos entidades de peso no financian vivienda no permanente: Galicia y Ciudad.

El mismo Salinas registró la evolución de la tasa promedio ofertada. En mayo de 2026 esa tasa se ubicó en 9,19% anual, el nivel más bajo desde julio de 2025. El recorrido fue el siguiente: desde valores de entre 5,4% y 5,6% en 2024, la tasa trepó hasta superar el 11% entre agosto y diciembre de 2025, con un pico de 11,7% en octubre y noviembre. A partir de enero de 2026 comenzó a ceder: 11,7% en enero, 11,5% en febrero, 10,8% en marzo, 9,3% en abril y 9,2% en mayo.

Según el Banco Central de Reserva del Perú, en enero de 2026 la tasa promedio de los créditos hipotecarios en moneda nacional alcanzó el 7,47%.
Barbero: «Los incrementos nominales no alcanzan a compensar la pérdida de valor de la moneda por el efecto de la inflación» (Foto: Qolono)

Esa baja en el costo del financiamiento se da en simultáneo con una mejora del poder de compra del salario formal medido en dólares.

Según el último informe de Reporte Inmobiliario de accesibilidad de la vivienda, con datos actualizados a fines de abril de 2026, la relación entre salario medio registrado y valor del metro cuadrado en la Ciudad de Buenos Aires llegó a 0,65 m² por salario, por encima de los valores de 2024 y 2025, aunque todavía por debajo de los registros de los años noventa, cuando ese indicador llegó a 0,89 metro cuadrado.

Advertisement

El esfuerzo de acceso también bajó. Para un departamento de dos ambientes de 40 m² en el corredor norte de CABA, el requerimiento se redujo a 5,13 años de salario en 2026, frente a 14,49 años en 2020 y 13,48 años en 2023. En unidades de tres ambientes, el indicador bajó a 7,69 años de salario, contra 21,74 años en 2020 y 20,22 años en 2023.

Para un departamento de dos ambientes de 40 m² en el corredor norte de CABA, el requerimiento se redujo a 5,13 años de salario en 2026, frente a 14,49 años en 2020 y 13,48 años en 2023

El impacto de la tasa de interés real sobre la cuota mensual es determinante. Reporte Inmobiliario simuló operaciones sobre una unidad de 43 m², con un plazo de 20 años y financiamiento del 75% del valor de la vivienda. Los datos corresponden a abril de 2026 y el tipo de cambio utilizado fue de $1.400 por dólar.

Con una tasa del 9,7% anual, los valores de cuota inicial e ingreso familiar requerido por barrio o ciudad son los siguientes:

Advertisement
  • Belgrano (CABA): cuota inicial $1.202.215 – ingreso requerido $4.808.860
  • Palermo (CABA): cuota $1.190.265 – ingreso $4.761.060
  • Villa Urquiza (CABA): cuota $1.152.283 – ingreso $4.609.132
  • Recoleta (CABA): cuota $1.118.141 – ingreso $4.472.564
  • Villa Crespo (CABA): cuota $921.399 – ingreso $3.685.596
  • Caballito (CABA): cuota $935.483 – ingreso $3.741.932
  • Almagro (CABA): cuota $863.359 – ingreso $3.453.436
  • Flores (CABA): cuota $711.001 – ingreso $2.844.004
  • Balvanera (CABA): cuota $642.718 – ingreso $2.570.872
  • Mar del Plata: cuota $675.579 – ingreso $2.702.316
  • La Plata: cuota $572.727 – ingreso $2.290.908
  • Rosario: cuota $599.187 – ingreso $2.396.748
  • Córdoba: cuota $509.992 – ingreso $2.039.968

Con una tasa del 6% anual, la operación arroja valores sustancialmente menores:

  • Belgrano (CABA): cuota inicial $911.211 – ingreso requerido $3.644.844
  • Palermo (CABA): cuota $902.154 – ingreso $3.608.616
  • Villa Urquiza (CABA): cuota $873.365 – ingreso $3.493.460
  • Recoleta (CABA): cuota $847.488 – ingreso $3.389.952
  • Villa Crespo (CABA): cuota $698.369 – ingreso $2.793.476
  • Caballito (CABA): cuota $709.043 – ingreso $2.836.172
  • Almagro (CABA): cuota $654.377 – ingreso $2.617.508
  • Flores (CABA): cuota $538.899 – ingreso $2.155.596
  • Balvanera (CABA): cuota $487.144 – ingreso $1.948.576
  • Mar del Plata: cuota $512.051 – ingreso $2.048.204
  • La Plata: cuota $434.095 – ingreso $1.736.380
  • Rosario: cuota $454.150 – ingreso $1.816.600
  • Córdoba: cuota $386.545 – ingreso $1.546.180

Reporte Inmobiliario destacó que fuera de los segmentos de mayor valor de CABA, la convergencia entre precios más accesibles y condiciones de financiamiento relativamente más favorables amplía el universo potencial de demandantes en plazas como Córdoba, Rosario, La Plata o Mar del Plata.


vivienda,hipoteca,tasas de interés,finanzas,inversión,propiedad,economía,mercado inmobiliario,documentos,contrato

ECONOMIA

De cuánto será la Asignación Universal por Hijo de ANSES en octubre 2026

Published

on


La Administración Nacional de la Seguridad Social (ANSES) oficializó a través del Boletín Oficial un incremento del 1,66% para todas sus prestaciones sociales, que rige a partir del mes de octubre de 2026. La medida alcanza a la Asignación Universal por Hijo (AUH), la Asignación por Embarazo, las asignaciones familiares, las jubilaciones y las pensiones.

El ajuste se determina mediante la fórmula de movilidad previsional, que indexa los haberes al índice de precios al consumidor (IPC) de dos meses antes. De este modo, la suba de octubre refleja la inflación registrada en agosto, que el Instituto Nacional de Estadística y Censos (INDEC) había situado en 1,7%. El mecanismo, establecido por el Decreto 274/2024, garantiza que los montos se actualicen de forma automática todos los meses sin necesidad de un decreto específico.

Advertisement

La actualización mensual comprende un conjunto amplio de beneficios. La resolución 284/2026 reguló los haberes previsionales, mientras que la 283/2026 formalizó los nuevos valores de las asignaciones familiares y las prestaciones universales. Ambas normas se publicaron el 23 de septiembre de 2026 y tienen vigencia desde el primer día del mes siguiente.

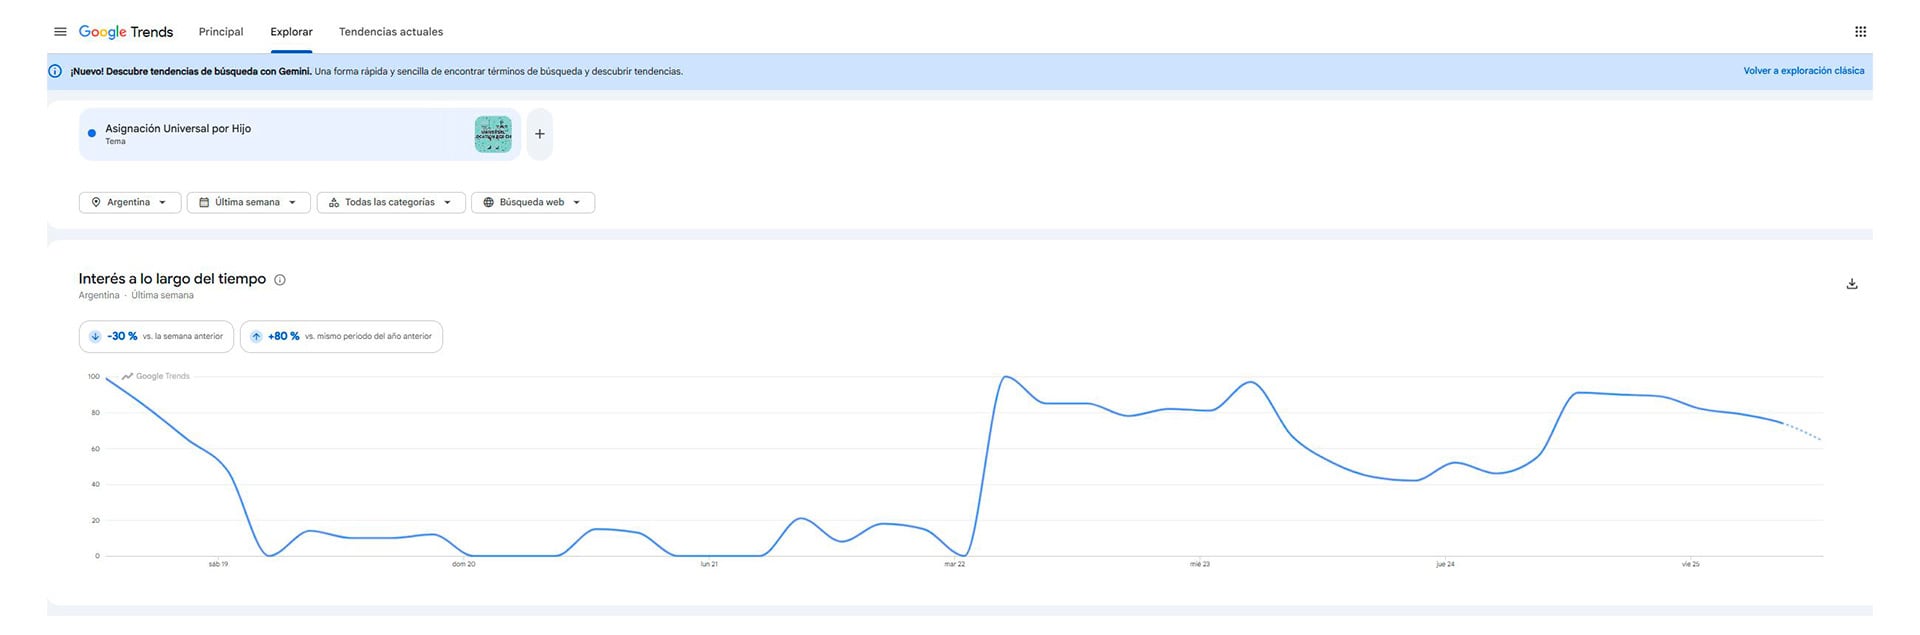
En la última semana, el interés de búsqueda en Google sobre la Asignación Universal por Hijo registró un marcado aumento, alcanzando un crecimiento interanual del 80% según los datos de Google Trends. La expectativa por las actualizaciones y novedades del beneficio impulsó significativamente la consulta «auh octubre», la cual tuvo un incremento del 250% en las búsquedas recientes. Asimismo, se observa un sostenido interés vinculado a trámites específicos, como el seguimiento de la libreta AUH (+20%), reflejando la necesidad de las familias de confirmar los montos y requisitos previos al inicio del nuevo mes.

El gráfico de búsquedas de Asignación Universal por Hijo en Google, según Google Trends.

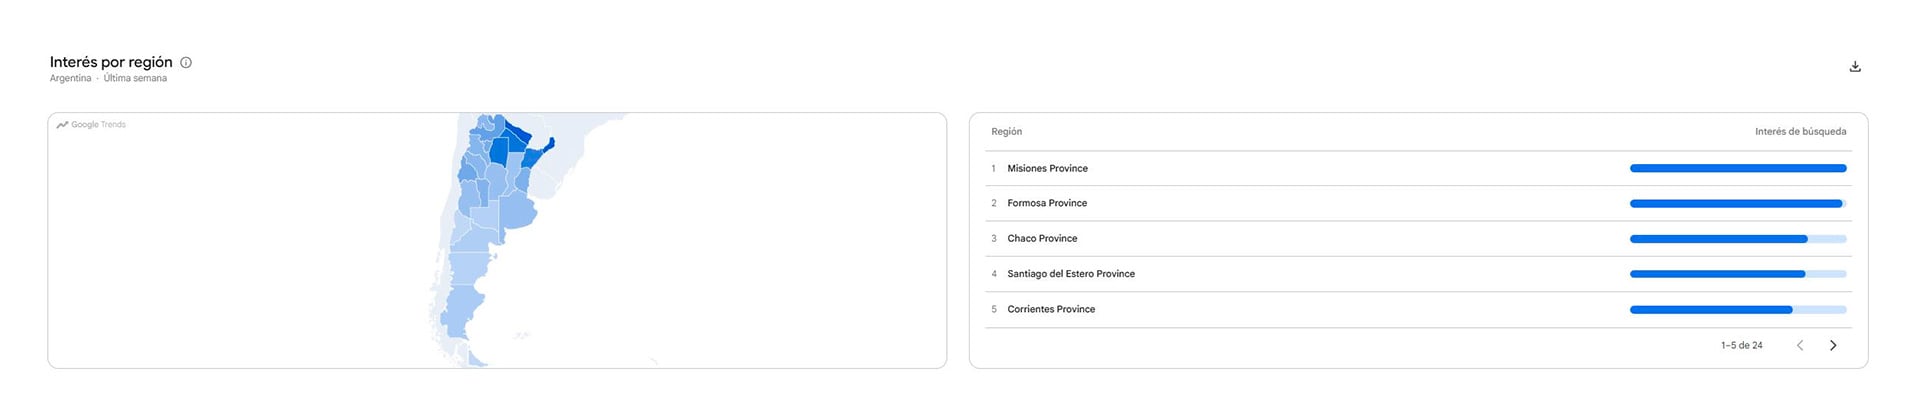
A nivel geográfico, el interés por la AUH muestra una fuerte concentración en las provincias del norte del país. Misiones lidera el ranking de regiones con mayor volumen de consultas relativas a la prestación, seguida muy de cerca por Formosa, Chaco, Santiago del Estero y Corrientes. Este comportamiento en el buscador evidencia cómo la expectativa por la liquidación de octubre cobra un volumen e impacto social especialmente relevante en las provincias del NEA y NOA.

Advertisement

Las regiones que mostraron mayor interés en la búsqueda en Google de Asignación Universal por Hijo, según Google Trends.

De cuánto es la AUH en octubre 2026

Con el ajuste del 1,66%, la AUH alcanza en octubre un monto bruto de $156.588 por hijo. Sin embargo, ANSES no deposita esa suma de forma íntegra cada mes: abona el 80% de manera directa en la cuenta bancaria del titular, lo que equivale a $125.270,40 por menor, y retiene el 20% restante —$31.317,60— hasta que la familia acredite los controles de salud, el calendario de vacunación y la asistencia escolar mediante la Libreta AUH.

Para los hogares con más de un hijo, el monto se multiplica por cada menor. Una familia con dos hijos percibe más de $250.000 netos en forma directa; con tres, supera los $375.000; y con cuatro, los $500.000.

La AUH por discapacidad tiene un valor diferencial: $509.863 brutos, de los cuales $407.890,40 corresponden al pago mensual directo (80%) y $101.972,60 quedan retenidos. Para esta prestación no rige el límite de edad de 18 años: se extiende sin restricción temporal.

Advertisement

La Asignación Universal por Hijo alcanza un valor bruto de $156.588 en octubre y contempla una retención mensual del 20%

De cuánto serán los otros planes sociales de ANSES en octubre 2026

La Asignación por Embarazo para Protección Social (AUE) recibe el mismo porcentaje de actualización y queda fijada en $156.588 brutos mensuales, con un cobro directo de $125.270,40. Al igual que la AUH, el 20% se retiene hasta la presentación de los controles correspondientes.

Entre las asignaciones de pago único, la prestación por adopción asciende a $545.685, la de matrimonio es de $136.662 por cada cónyuge y la de nacimiento se fija en $91.273.

En cuanto a las asignaciones familiares para trabajadores registrados en relación de dependencia y titulares de la Ley de Riesgos del Trabajo, los montos varían según el ingreso del grupo familiar (IGF) y la zona geográfica. Quedan excluidos del cobro aquellos grupos familiares cuyo ingreso total supere los $6.419.726 o en los que al menos uno de sus integrantes perciba una remuneración individual superior a $3.209.863.

Advertisement

De cuánto serán las jubilaciones

La actualización abarca jubilaciones, pensiones, la Prestación Básica Universal (PBU) y la Pensión Universal para el Adulto Mayor (PUAM). El haber mínimo jubilatorio pasa a $435.748,51 en octubre, mientras que el máximo se fija en $2.932.174,85. La PBU, que integra el cálculo de determinadas jubilaciones del régimen general, queda establecida en $199.335,05. La PUAM —dirigida a personas de 65 años o más que no reúnen los requisitos para acceder a una jubilación ordinaria, según la Ley N.º 27.260— llega a $348.598,81.

La resolución también actualizó las remuneraciones imponibles. Desde octubre, la base mínima para aportes al sistema de seguridad social será de $146.759,98 y la máxima, de $4.769.631,49. El Gobierno aún no oficializó el bono previsional extraordinario de $70.000 que viene abonando desde 2024. Este beneficio alcanza a jubilados, pensionados, beneficiarios de la PUAM y titulares de pensiones no contributivas. Quienes cobran hasta el haber mínimo reciben el bono completo; quienes superan ese piso pero no alcanzan los $505.748,51 reciben un monto parcial equivalente a la diferencia.

El haber mínimo jubilatorio se ubica en $435.748,51 en octubre y la Pensión Universal para el Adulto Mayor llega a $348.598,81 (Imagen Ilustrativa Infobae)

Quiénes pueden cobrar la AUH de ANSES

La AUH está destinada a madres, padres o tutores de menores de 18 años —sin límite de edad en casos de discapacidad— que se encuentren en situación de vulnerabilidad laboral. Pueden acceder quienes estén desocupados, trabajen en la economía informal, sean personal de casas particulares o monotributistas sociales. El beneficio no alcanza a quienes tengan empleo registrado en relación de dependencia, ya que ese grupo accede a las asignaciones familiares contributivas del Sistema Único de Asignaciones Familiares (SUAF).

Advertisement

Entre los requisitos de nacionalidad, tanto el adulto a cargo como los menores deben residir en Argentina. Los extranjeros o naturalizados deben acreditar al menos dos años de residencia legal continuada. Los hijos deben ser solteros y no tener empleo ni percibir otra prestación del sistema de asignaciones familiares.

Para tramitar la prestación, ANSES exige que los vínculos familiares estén actualizados en el sistema. La documentación necesaria incluye el DNI del titular y de cada menor, la partida o certificado de nacimiento y el certificado de matrimonio, unión convivencial o sentencia de guarda o adopción, según el caso. En situaciones de discapacidad, se requiere el Certificado Único de Discapacidad (CUD) vigente.

El trámite puede realizarse de forma remota a través de la plataforma Mi ANSES —con CUIL y Clave de la Seguridad Social— o de manera presencial en cualquier Unidad de Atención Integral (UDAI) con turno previo. ANSES realiza controles periódicos mediante cruces de datos, por lo que el cumplimiento de los requisitos no garantiza el cobro en forma permanente.

Advertisement
Continue Reading

ECONOMIA

Por qué sube el riesgo país de Argentina y cómo afecta a la economía

Published

on


El alto riesgo país es un obstáculo para que Argentina refinancie su deuda en los mercados.

  • Tasas en Estados Unidos: El rendimiento de los bonos del Tesoro estadounidense subió con fuerza, ahora en la zona de5% anual por primera vez desde 2007,lo que hace que los inversores prefieran refugiar su dinero allí en lugar de en mercados emergentes.
  • Tensión global: Los conflictos geopolíticos internacionales generan incertidumbre y golpean a los activos de mayor riesgo. Ejemplo de ello es la escalada del petróleo, que este año volvió a operarse sobre USD 100 el barril.
  • Suba de tasas de la Fed. La Reserva federal de los EEUU retomó un sendero de suba de las tasas de referencia, debido a la persistente inflación en la economía norteamericana. Tasas más altas encarecen el crédito y fortalecen al dólar, a la vez que pueden desacelerar la economía a escala internacional.
  • Dudas sobre el financiamiento: Los inversores muestran cautela respecto a cómo el país enfrentará los importantes vencimientos de deuda de los próximos años. En 2027, la necesidad de divisas para pagos de deuda soberana con acreedores privados y organismos multilaterales supera los 21.000 millones.
  • Menores compras de reservas. El firme ascenso del riesgo país se da en el bimestre agosto-septiembre, que coincide con un bajo ritmo de compras de divisas a manos del Banco Central en el mercado de cambios. El nivel de dólares líquidos en las arcas oficiales es una medida de la capacidad de pago de futuros vencimientos de compromisos en moneda extranjera.
  • Tensión social y actividad débil: Preocupa el impacto de la caída de la actividad económica en rubros de mano de obra intensiva -construcción, industria y consumo- y el aumento de la pobreza, pues pueden afectar la continuidad del programa de política económica si Javier Milei pierde las elecciones presidenciales del año próximo.


Business,Corporate Events,North America

Advertisement
Continue Reading

ECONOMIA

Día del Empleado de comercio: cuándo cae y cuánto cobran quienes trabajen

Published

on


Por acuerdo sectorial, la jornada laboral del sector comercial será no laborable para quienes se rigen por convenio, pero sin feriado nacional


Advertisement

Qué pasa si el empleado no trabaja el lunes 28

Cómo se paga si el empleado trabaja durante la jornada

Quiénes están alcanzados por el acuerdo y cobran el día

Cuánto cobran los empleados de comercio en septiembre 2026

Escala salarial completa para septiembre 2026

  • Maestranza Categoría A: $1.305.461
  • Maestranza Categoría B: $1.308.793
  • Maestranza Categoría C: $1.320.464
  • Administrativo Categoría A: $1.317.965
  • Administrativo Categoría B: $1.322.971
  • Administrativo Categoría C: $1.327.970
  • Administrativo Categoría D: $1.342.978
  • Administrativo Categoría E: $1.355.482
  • Administrativo Categoría F: $1.373.824
  • Cajeros Categoría A: $1.322.132
  • Cajeros Categoría B: $1.327.970
  • Cajeros Categoría C: $1.335.474
  • Auxiliar Categoría A: $1.322.132
  • Auxiliar Categoría B: $1.330.469
  • Auxiliar Categoría C: $1.357.983
  • Auxiliar Especializado Categoría A: $1.332.140
  • Auxiliar Especializado Categoría B: $1.347.145
  • Vendedor Categoría A: $1.322.132
  • Vendedor Categoría B: $1.347.148
  • Vendedor Categoría C: $1.355.482
  • Vendedor Categoría D: $1.373.824

Qué adicionales se suman al sueldo básico

  • Adicional por armado de vidriera: plus adicional de $46.042,28
  • Adicional para Cajeros Categorías A y C: suplemento de $144.198,68
  • Adicional para Cajeros Categoría B: $567.825,83 durante agosto, al que se suma un adicional fijado en $1.635.183 mensuales por faltante de caja conforme al acta acuerdo aplicable
  • Adicional por kilometraje para ayudante de chofer: un pago de $96,52 por kilómetro dentro de los primeros 100 kilómetros de la sede y $118,71 por kilómetro superada dicha distancia
  • Adicional por kilometraje para chofer: $118,55 por kilómetro en el radio inicial de 100 kilómetros y $138,25 por kilómetro en recorridos que superen los 100 kilómetros
  • Adicional por antigüedad: equivale al 1% por cada año trabajado en la firma, calculándose sobre la suma de los conceptos remunerativos y no remunerativos del período
  • Asignación por presentismo: asignación complementaria sobre las cifras remunerativas y no remunerativas ingresadas en la liquidación mensual


sueldo,empleado de comercio,Economía,Económica,Economia politica,Que es economía,Economía definición,Economía mundial

Continue Reading

Tendencias