Connect with us

ECONOMIA

Inversores abandonan bonos que dejaron buenas ganancias por inversión que promete más rentabilidad

Published

on


Dentro del universo de renta fija en pesos, los BONCER, bonos CER -aquellos que ajustan por el Coeficiente de Estabilización de Referencia, es decir, inflación- fueron hasta ahora el segmento de mejor desempeño y esa dinámica explica buena parte del debate que hoy atraviesa a las mesas de dinero. Y es que, el tramo largo de la curva CER, es decir los títulos con vencimiento desde 2028 en adelante, acumuló en 2026 subas medidas en dólares que promedian 19%, mientras que los bonos soberanos en moneda dura exhibieron en ese mismo período una caída promedio de 1,3%. 

La propuesta que comenzó a circular con más insistencia en la City no plantea una salida indiscriminada del CER ni una renuncia total a las coberturas en pesos, sino una rotación gradual desde aquellos bonos que más subieron hacia otros instrumentos que hoy ofrecen una relación más equilibrada entre rendimiento esperado, riesgo cambiario y valuación. En ese marco, desde la City se plantean dos movimientos puntuales que sintetizan bastante bien esa mirada:

Advertisement
  • Vender TZX28 para pasar a AL30 
  • Vender DICP para pasar a AN29

El argumento central detrás de esa estrategia no se limita a una preferencia general por los bonos en dólares, sino que descansa sobre una lectura concreta del tipo de cambio real que hoy está implícito en los precios de mercado.

Argentina hoy muestra un tipo de cambio real que no luce especialmente alto: el índice se ubica en 84 contra el dólar oficial y en 87 frente al MEP. Cuando se cruzan los rendimientos de bonos en dólares como el AL30 con los CER largos, y se suma la expectativa de inflación en Estados Unidos que ya descuenta el mercado, surge una conclusión clave: hacia 2028, el mercado está asumiendo que el tipo de cambio real apenas subiría hasta niveles cercanos a 89. Es decir, no espera un salto fuerte sino, en todo caso, una corrección moderada que incluso quedaría por debajo de lo que el propio FMI considera un nivel de equilibrio. En ese contexto, empieza a tener más sentido reducir exposición a bonos CER de largo plazo y migrar parte de la cartera hacia deuda soberana en dólares.

La toma de ganancias empieza a imponerse

La mirada de Nazareno Taus, portfolio manager de Cocos Capital, es importante porque no propone una liquidación total de la exposición al CER del tramo medio, sino una administración más equilibrada del riesgo en un contexto en el que parte del recorrido favorable ya se consumió.

Según explicó, «Los boncers 2027 (TZXM7 y TZXD7) aún conservan argumentos para mantenerse en cartera si es que ya los tenes en tenencia. La inflación de corto plazo viene mostrando riesgo al alza, el carry es interesante y, en algunos casos, todavía queda margen acotado de compresión real».

Advertisement

El mercado no está diciendo que toda la curva ajustable por inflación perdió atractivo ni que el inversor deba salir de cualquier papel CER sin distinguir duración, tasas reales ni escenario de inflación de corto plazo. Lo que se observa, más bien, es un cambio de jerarquía dentro de la propia curva. Los títulos que todavía pueden defender una permanencia en cartera son aquellos que conservan carry, cierta capacidad de capturar una sorpresa inflacionaria en los próximos meses y un margen, aunque más reducido, para seguir comprimiendo rendimiento real.

El problema aparece cuando esa ecuación empieza a quedar demasiado exigida después de un rally rápido y significativo.

Por eso Taus se inclina por empezar a recoger parte de esa ganancia acumulada y diversificar. En sus palabras, «Tras ganancias cercanas al 8% en un mes, me parece razonable empezar a tomar parcialmente ganancias y diversificar el riesgo peso. En ese marco, veo una rotación gradual hacia soberanos hard dollar, como AL29 y AL30, que suma cobertura frente a un eventual reacomodamiento cambiario y permite capturar rendimientos atractivos directamente en dólares».

Advertisement

El X30N6 es una historia aparte

Donde Taus se muestra más categórico es en el análisis del X30N6, un bono que durante las últimas semanas fue utilizado por muchos inversores como vehículo táctico para capturar la aceleración de la inflación implícita. Según sostuvo, «El X30N6, en cambio, parece haber cumplido su función táctica, dado que en el tramo más corto de CER las tasas reales ya operan en niveles muy exigidos. El atractivo en este caso pasa exclusivamente por capturar la sorpresa inflacionaria de corto plazo (marzo/abril arriba de lo que priceaban los break-evens), pero una vez que esos datos se incorporen, el upside se agota rápido».

Ese comentario ayuda a ordenar la discusión porque separa con claridad tres planos distintos: por un lado, el tramo corto CER, donde buena parte del atractivo ya quedó condicionado a un dato puntual de inflación y, por lo tanto, ofrece menos margen una vez que ese dato se haga efectivo y sea absorbido por precios. Por otro, el tramo 2027, donde todavía puede haber razones para sostener alguna posición si la cartera ya está armada y el inversor no necesita reducir de inmediato esa exposición.

Y finalmente, el tramo más largo, que es donde más se consolidó el rally y donde hoy parece más razonable empezar a rotar hacia bonos en dólares.

Advertisement

La tasa ya no ayuda

Y es que, a su vez, el actual nivel de tasas reduce el incentivo para posicionarse en pesos y podría funcionar como catalizador para una recuperación de la actividad, algo que en un escenario de mejora electoral y financiera podría favorecer una compresión del riesgo país. Esa combinación es la que permite pensar el movimiento hacia AL29, AL30 o AN29 no sólo como una cobertura defensiva frente al riesgo cambiario, sino también como una apuesta a capturar valor si el mercado empieza a premiar un escenario de menor spread soberano.

Desde ya, la estrategia no está libre de riesgos y la City identifica como principal amenaza un escenario de estanflación, aunque se que entiende que los precios actuales ya incorporan una parte de ese deterioro potencial.

Pese a eso, la advertencia importa porque muestra que no se trata de una recomendación ciega ni de una convicción de una sola dirección, sino de una toma de posición relativa entre activos que hoy lucen parados en lugares muy distintos después de la performance de los últimos meses.

Advertisement


iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,bonos,city,inversiones

Advertisement

ECONOMIA

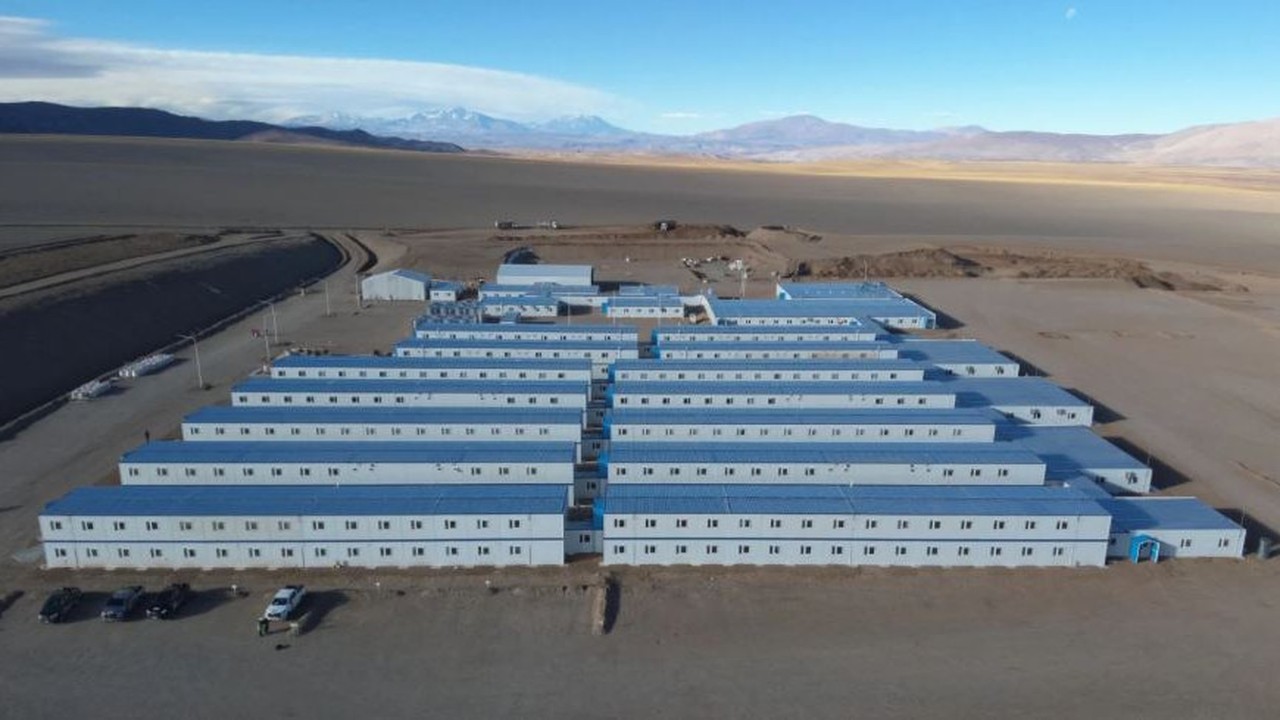
La «Vaca Muerta del cobre» promete inversión de u$s15.000 millones y miles de empleos

Published

on


El yacimiento de «clase mundial» sanjuanino proyecta miles de empleos y posicionaría a Argentina entre los principales productores de cobre


Advertisement

Mega proyecto «Vicuña»: la escala del gigante de cobre

La alianza BHP-Lundin y el RIGI

  1. Inversión histórica: El plan de desarrollo integral para poner en marcha el complejo requerirá desembolsos estimados que superan los 15.000 millones de dólares a lo largo de sus distintas fases de construcción y expansión. Se perfila como la mayor Inversión Extranjera Directa (IED) de la historia reciente del país.
  2. Impulso fiscal: El consorcio presentó sus primeras solicitudes de adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI) por un primer tramo inicial de aproximadamente 2.000 millones de dólares, destinados a obras de infraestructura temprana, caminos de acceso (como el Corredor Norte) y trabajos de ingeniería.
  3. Generación de divisas: Con una vida útil estimada en más de 30 a 48 años, se proyecta que el distrito genere exportaciones anuales por miles de millones de dólares, rivalizando de manera directa con las divisas que aportan el sector agropecuario y el complejo hidrocarburífero de Vaca Muerta.

Impacto en la infraestructura, el empleo y la economía real


empleo,san juan,minería,rigi,cobre,Economía,Económica,Economia politica

Continue Reading

ECONOMIA

Jornada financiera: cayeron las acciones argentinas y el riesgo país volvió a tocar máximos de 2026

Published

on


Los principales indicadores de Wall Street negociaron con amplia baja en el cierre de la semana operativa. El Dow Jones de Industriales descontó la suba de la mañana y finalizó con una pérdida de 0,3%, menor en comparación al panel tecnológico Nasdaq que se hundió un 2,1 por ciento.

El índice S&P Merval de la Bolsa de Comercio de Buenos Aires cedió 0,4% en pesos, a 2.848.945 puntos.

Advertisement

Los bonos soberanos en dólares terminaron negociados en mínimos del día con una baja de 1,5% en promedio, mientras que el riesgo país de JP Morgan subió 24 unidades para Argentina, en los 648 puntos básicos.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

En el mercado de cambios el dólar mayorista terminó negociado con suba de cinco pesos o 0,3%, a $1.518, mientras que la divisa al público en el Banco Nación terminó sin variantes a $1.535 para la venta, luego de tocar $1.530 por la mañana. El dólar blue subió diez pesos o 0,7%, a 1.555 pesos.

Advertisement

“A diferencia de las jornadas previas, la oferta no se mostró tan marcada. Con el correr de las horas, la demanda comenzó a imponerse y, ante un retiro parcial de las posturas vendedoras”, afirmó Nicolás Merino, operador de ABC Mercado de Cambios.

El Banco Central compró USD 68 millones en el mercado de contado, el 10,7% de la oferta, que alcanzó los USD 634,7 millones. Las reservas internacionales brutas crecieron en USD 196 millones, a USD 50.236 millones, un máximo desde el 14 de septiembre.

Advertisement

“El último trimestre tiende a mostrar una mejora en el perfil de compras del Central, en parte como contracara del aumento estacional de la demanda de pesos. A eso se suma la cosecha y liquidación de trigo en diciembre, que podría aportar una mayor oferta de divisas. En ese contexto, las compras del BCRA permitirían aprovechar la mayor demanda de dinero para reforzar las reservas sin generar necesariamente presiones adicionales sobre los precios o el tipo de cambio”, estimó GMA Capital.

En EEUU las acciones de Tesla cayeron 2,1%, luego de la rutilante presentación del vehículo Roadster EV, dado que las expectativas sobre el balance trimestral que se conocerá la semana próxima pesó más que el llamativo lanzamiento.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

En tanto, los precios del petróleo rebotaron cerca de 4%, para alcanzar ganancias semanales entre 5% a 10%, debido a la incertidumbre sobre el suministro en Oriente Medio y a una reducción mayor de lo esperado de los inventarios de crudo de Estados Unidos, mientras que los márgenes del diésel en Europa cayeron tras la decisión de la AIE de liberar más gasóleo.

Los futuros del crudo Brent del Mar del Norte treparon 3,5%, a USD 109,67 el barril para entregar en diciembre, mientras que los futuros del crudo WTI (West Texas Intermediate) de Estados Unidos avanzaron 3,8%, a USD 101,72 el barril para noviembre.

En Wall Street el ADR de YPF subió 1,8%, a USD 52,03, mientras que Vista Energy rebotó un 2,8 por ciento.

Advertisement

“Hacia adelante, una compresión de las tasas de interés globales sería un factor favorable para que la deuda soberana en dólares recupere los niveles de agosto y principios de septiembre. En el frente local, los principales drivers serían los datos de actividad económica y las encuestas de imagen política: en la medida en que muestran señales positivas y reduzcan la incertidumbre sobre la continuidad del programa económico, deberían favorecer algunacompresión de spreads”, evaluó IEB.

“En medio de ese deterioro, el presidente Javier Milei buscó despejar dudas: en una presentación ante la Cámara de Comercio de Estados Unidos en Washington, dijo esperar que el riesgo país perfore los 100 puntos básicos en algún momento del año próximo, y reconoció que la apertura comercial generó ‘ganadores y perdedores’, incluidas empresas que quebrarán en el proceso”, comentó Alan Versalli, estratega de Cocos.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

Laura Torres, directora de Inversión de IMB Capital Quants, explicó que “la combinación de un crudo cotizando por encima de los 100 dólares por barril y el apalancamiento en las empresas de infraestructura tecnológica está generando una fisura seria en las valoraciones del mercado. Aunque la producción industrial en EEUU demuestra resiliencia en el sector real, el impacto de los costos de la energía reaviva los temores estagflacionarios, invalidando parte del optimismo sobre recortes tempranos de tasas”.

Corporate Events,North America

Advertisement
Continue Reading

ECONOMIA

El mercado anticipa una desaceleración del IPC, pese al salto de la inflación mayorista

Published

on


En el mercado prevén que la desaceleración de precios seguirá firme, aún con fluctuaciones. Los inversores actualizan carteras para cubrirse.


Advertisement

Puntos importantes

Checkbox Checked
La inflación de septiembre fue esperada, y la desinflación gradual proyectada seguirá, pese a tensiones electorales.
Checkbox Checked
Milei buscará contener el dólar y la inflación en 2027 para su reelección, usando herramientas financieras.
Checkbox Checked
El mercado se protege de la inflación con instrumentos CER, mostrando preferencia por bonos a corto y mediano plazo.

Milei saldrá con todo para calmar al dólar y la inflación en 2027

  • Activación de los swaps con China y Estados Unidos
  • Ventas de contratos de futuros de dólar
  • Entrega de cobertura cambiaria en el segmento de dólar linked
  • Venta de reservas del BCRA, en caso de que el tipo de cambio suba hasta el techo de la banda de flotación

El mercado busca cubrirse del avance de la inflación

  • Cautos respecto a la inflación: la letra CER X29E7 es considerada como una alternativa defensiva ante un escenario en el que la inflación vuelva a superar el 2% mensual y siga en esos niveles
  • Optimistas respecto a la desinflación: el Boncap T15E7 permite fijar una tasa nominal anual de alrededor de 25% (2% efectiva mensual). El rendimiento es superior a la inflación esperada, por lo que arrojaría una tasa real positiva en un plazo de tres meses


inflación,javier milei,bonos cer,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

Tendencias