ECONOMIA
Inversores vuelven a mirar a bancos argentinos tras mejora de Fitch: acciones con más potencial

La mejora de la calificación crediticia de Argentina volvió a poner a los bancos locales en el radar de la City, justo en una rueda en la que los papeles financieros treparon con fuerza y obligaron a recalcular el potencial que todavía les queda frente a los precios objetivo de los principales brokers. La suba de Fitch Ratings desde CCC+ hasta B-, con perspectiva estable, no cambia por sí sola el balance de las entidades, aunque sí mejora el marco en el que el mercado valúa a un sector que suele amplificar cada movimiento del riesgo argentino.
El dato cobra más relevancia porque llegó mientras Allaria mantenía una recomendación de compra para los principales bancos argentinos bajo cobertura, con precios objetivo 2026 que, aun después del salto de la rueda, todavía dejan recorridos importantes en Grupo Financiero Galicia (GGAL), Grupo Supervielle (SUPV), Banco BBVA Argentina (BBAR), Banco Macro (BMA) y Banco de Valores (VALO).
Con los cierres de hoy, el mayor potencial queda en Grupo Financiero Galicia, que terminó en $6.380 frente a un precio objetivo de $15.000, lo que implica un recorrido estimado de 135,1%. Detrás aparece Grupo Supervielle, con una cotización de $2.595 y un target de $5.900, equivalente a un upside de 127,4%.
Más atrás se ubican BBVA Argentina, con un cierre de $7.700 y un objetivo de $15.500, lo que deja una mejora posible de 101,3%; Banco Macro, que finalizó en $11.440 frente a un target de $22.000, con potencial de 92,3%; y Banco de Valores, que cerró en $659 contra un objetivo de $1.200, con un recorrido implícito de 82,1%.
La mejora de Fitch
La decisión de Fitch se apoya en una mejora de los balances fiscal y externo, avances en reformas económicas y mejores perspectivas de acumulación de reservas, además de la expectativa de que el Gobierno pueda conseguir financiamiento suficiente para cubrir vencimientos. La calificación sigue lejos del grado de inversión, dado que Argentina todavía convive con inflación elevada, baja liquidez externa y un historial de inestabilidad macroeconómica, aunque el pase desde la zona CCC hacia B- reduce el nivel de fragilidad percibido por parte de los inversores internacionales.
Menor riesgo soberano puede traducirse en menor costo de capital, más apetito por acciones locales, mejor acceso al financiamiento corporativo, recuperación del crédito y más volumen de negocios. Ninguno de esos canales es automático, pero todos pesan en una industria cuya rentabilidad está muy condicionada por el ciclo económico y por la estabilidad de la demanda de pesos.
El sector, además, funciona como uno de los termómetros más directos de la confianza en Argentina. Cuando el mercado cree que el programa fiscal y cambiario gana consistencia, los bancos suelen estar entre los primeros papeles en reaccionar porque combinan exposición al crédito privado, tenencia de instrumentos financieros, ingresos por servicios y sensibilidad al nivel de actividad. Cuando aparece una duda sobre reservas, inflación o gobernabilidad, esa misma sensibilidad juega en contra.
Qué espera Allaria para los resultados
El informe de Allaria estima que los bancos analizados reportarán mejores resultados frente al cuarto trimestre de 2025, impulsados por un menor costo de fondeo y menores cargos por incobrabilidad. Ese efecto positivo estaría parcialmente compensado por una baja en las tasas de préstamos y por mayores cargos por RECPAM, ya que la inflación del trimestre fue de 9,5%, por encima del 7,8% del período anterior.
La dinámica de tasas es uno de los puntos centrales del informe dado que, durante el trimestre, bajaron tanto las tasas promedio de depósitos como las de préstamos, con una caída de 5,9 puntos porcentuales en la TAMAR, mientras que los adelantos cedieron 12,6 puntos, los hipotecarios 12,5 puntos y los personales 8,3 puntos. La diferencia está en la velocidad de ajuste, porque los depósitos y los préstamos corporativos reprecian más rápido por tener menor duración, mientras que los créditos a individuos de mayor plazo siguen devengando tasas pactadas en meses previos.
Ese descalce puede jugar a favor del margen financiero durante una parte del proceso de baja de tasas. Los bancos pagan menos por el fondeo antes de que toda su cartera activa haya ajustado hacia abajo, lo que permite sostener ingresos por intereses en un trimestre que todavía muestra debilidad en la demanda de crédito.
La contracara es que, si la actividad no se recupera y la mora sigue presionando, la mejora de margen puede quedar neutralizada por mayores previsiones o por menor volumen.
Allaria detalla que los préstamos al sector privado en pesos cayeron 3,6% trimestral, con retrocesos de 9,1% en adelantos, 7,4% en prendarios y 6,9% en tarjetas de crédito. Los depósitos privados en pesos bajaron 4,9%, arrastrados por una caída de 14,6% en depósitos a la vista, mientras los plazos fijos crecieron 3,9%. El broker atribuye la baja a la menor actividad, a una demanda de crédito más floja y a la estacionalidad de comienzo de año, aunque aclara que, al ajustar por ese factor, los préstamos habrían crecido 1,7% y los depósitos 0,8%.
Los préstamos privados en moneda extranjera crecieron 13,2% trimestral en moneda de origen, mientras que los depósitos privados en dólares avanzaron 6,3%. Como los balances se expresan en pesos, ese crecimiento queda parcialmente licuado por la apreciación de 5% que mostró la moneda local durante el primer trimestre, aunque el dato resulta relevante porque marca una mayor profundidad del negocio en moneda dura.
Galicia, el mayor potencial
Con los precios de cierres actualizados, Grupo Financiero Galicia sigue siendo el papel con mayor recorrido dentro de la cobertura de Allaria. El banco cerró en $6.380, mientras que el precio objetivo 2026 del broker se mantiene en $15.000, lo que deja un potencial de 135,1%. La acción subió 6,1% en la rueda y acumula una mejora de 2,6% en el mes, aunque en el año todavía muestra una caída de 22,2%, lo que ayuda a explicar por qué el upside continúa siendo elevado pese al rebote reciente.
La recomendación de compra sobre Galicia se apoya más en la normalización esperada que en un trimestre especialmente sólido. Allaria estima para Banco Galicia un resultado neto de $9.571 millones, luego de una pérdida de $115.012 millones en el cuarto trimestre de 2025 y una ganancia de $38.395 millones en el primer trimestre del año pasado. Para el holding GFG, el resultado neto estimado asciende a $69.222 millones, ayudado por otras participaciones.
Por esto, la tesis de Galicia queda asociada a una recuperación del sistema financiero, a una baja gradual de la mora y a la posibilidad de que el mercado vuelva a pagar múltiplos más altos por bancos argentinos si el riesgo soberano sigue comprimiendo. Al mismo tiempo, el papel también queda expuesto a la sensibilidad típica de las acciones líderes locales, que suelen anticipar rápido las buenas noticias y corregir con la misma intensidad cuando aparece alguna duda macro.
Supervielle, el segundo mayor recorrido
Grupo Supervielle cerró en $2.595, frente a un precio objetivo de $5.900, por lo que el potencial actualizado queda en 127,4%. La acción avanzó 7,3% en la rueda y acumula 4,8% en el mes, aunque todavía pierde 27,3% en el año, la baja más pronunciada entre los bancos incluidos en esta comparación.
El caso de Supervielle tiene un perfil más agresivo porque el banco todavía atraviesa una etapa de recomposición de resultados. Allaria proyecta una pérdida neta de $1.438 millones para el primer trimestre, una mejora fuerte frente al rojo de $21.412 millones del cuarto trimestre de 2025, aunque por debajo de la ganancia de $11.342 millones registrada en el primer trimestre del año pasado.
La mejora esperada se explica principalmente por menores cargos por incobrabilidad y por un resultado operativo menos deteriorado. De todos modos, Supervielle queda más atado a que se confirme un techo en la mora y a que el crédito a individuos empiece a recomponerse, dado que el deterioro en familias fue uno de los puntos más sensibles del sistema financiero en los últimos meses.
BBVA, Macro y Banco de Valores
Banco BBVA Argentina cerró en $7.700, con un avance diario de 6,9% y una suba mensual de 7,2% y, frente al target de $15.500 de Allaria, el potencial queda en 101,3%. El broker estima para el trimestre un resultado neto de $70.065 millones, por encima de los $64.964 millones del período anterior, aunque todavía por debajo de los $108.229 millones del primer trimestre de 2025.
En Banco Macro, la acción terminó en $11.440 luego de subir 10,3% en la rueda, el mayor avance diario entre los bancos de la muestra. El target de Allaria se ubica en $22.000, con un potencial actualizado de 92,3%. Macro presenta una mejora más visible en ganancias, ya que el broker espera un resultado neto de $130.121 millones, frente a $109.566 millones en el cuarto trimestre de 2025 y $60.607 millones un año atrás.
Banco de Valores cerró en $659, con una suba diaria de 4,8% y una mejora mensual de 3,9%. El precio objetivo de $1.200 deja un recorrido de 82,1%, el menor dentro del grupo, aunque todavía elevado en términos absolutos. Allaria proyecta un resultado neto de $19.116 millones, apenas por encima de los $17.931 millones del trimestre previo y de los $17.928 millones del mismo período del año pasado.
El riesgo que todavía mira la City
El punto que más puede condicionar la velocidad de recuperación es la calidad de cartera dado que Allaria remarca que el NPL del sistema financiero siguió empeorando y llegó a 6,7% en febrero, con 11,2% en familias y 2,9% en empresas. El broker espera que los bancos alcancen un pico de mora en el primer trimestre para luego estabilizarse y caer secuencialmente durante el año.
Ese supuesto es decisivo ya que si la mora efectivamente empieza a bajar, la mejora en resultados puede ganar consistencia y darle más respaldo a los precios objetivo. Si el deterioro del crédito se extiende durante más tiempo, el mercado podría exigir una prima de riesgo más alta, aun con una calificación soberana mejor y con tasas de fondeo más bajas.
Por todo esto, la mejora de Fitch agrega un argumento favorable para las acciones bancarias argentinas, pero el recorrido que proyecta Allaria necesita algo más que una buena noticia crediticia. Hace falta que el Gobierno sostenga la acumulación de reservas, que la inflación siga desacelerando, que el crédito privado vuelva a crecer y que la morosidad encuentre un techo.
En ese escenario, Galicia y Supervielle quedan como las apuestas con mayor potencial, mientras BBVA, Macro y Banco de Valores completan un mapa en el que el broker de la City sigue viendo valor, incluso después del salto que tuvieron los bancos en la rueda.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,acciones,city,inversiones






Decisiones de la Justicia Federal dispusieron recomposiciones basadas en la inflación o en combinaciones de precios y salarios

Quien aportó durante décadas sobre remuneraciones elevadas puede obtener una sentencia que recomponga su haber; sin embargo, la prestación corregida vuelve a quedar sometida a un máximo

Si un mecanismo de movilidad resultó insuficiente para un haber individual, también pudo serlo para el piso que lo protégé y el techo que lo limita
jubilados,pensiones,trámites,adultos mayores,oficina pública,asistencia,gestión,ciudadano,comunidad,beneficios
ECONOMIA
Camilo Tiscornia, de C&T Asesores Económicos: “El mayor riesgo es el político, y de él se derivan las demás consecuencias”
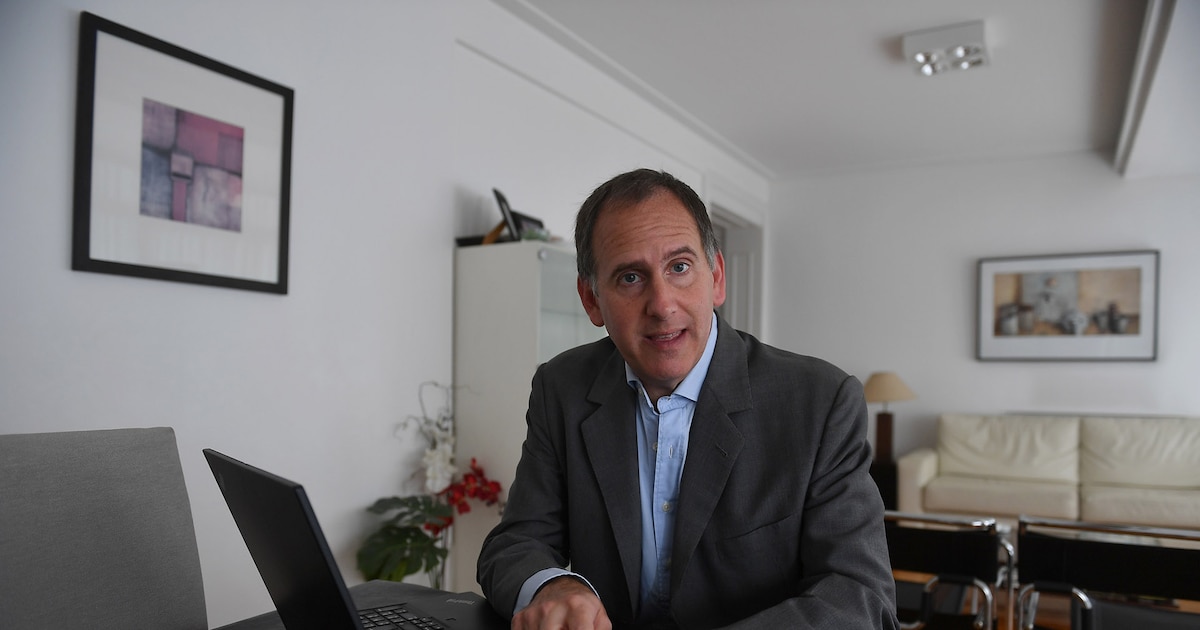
“Argentina hoy está mucho más ordenada macroeconómicamente que en el pasado. Pero, además, y esto es crítico, porque ahora es un país exportador neto de energía”

“En los países que deciden no fijar el tipo de cambio, los procesos de desinflación son más lentos, y ese es el caso de Argentina”


El proceso de baja de la inflación que eligió el Gobierno es más lento que otros planes de estabilización, y eso obliga a más dureza fiscal y monetaria para convencer de que se está en un régimen nuevo

“Los datos de agosto y septiembre comienzan a mostrar una incipiente mejora, tanto por aceleración de ingresos como por una moderación de los precios”

“Los notables datos de comercio exterior, gracias a los elevados precios internacionales, la cosecha récord y el nuevo perfil exportador de energía y minería del país, son lo que permite que el proceso de compra de dólares continúe”


“La experiencia de la convertibilidad muestra que, ante un deterioro del escenario internacional, esquemas cambiarios tan rígidos, como una dolarización, terminan provocando costos muy importantes en términos de actividad”
Quienes pasan a la informalidad perciben el mismo salario promedio que los trabajadores registrados, aunque sus remuneraciones suelen ser inferiores (CEPA)

Argentina esté entre los países con menor proporción de contribuyentes al sistema previsional respecto de la población económicamente activa (OPC)

Los trabajadores independientes suelen contribuir menos que los asalariados formales

La cantidad de personas de 65 años o más por cada 100 en edad activa pasaría de 18,8 actualmente a entre 30 y 32 en 2050 (OPC)
Argentina,IDESA,gasto público,jubilaciones,PAMI

Jubilaciones: la Justicia recompuso el centro, pero dejó afuera los extremos

Caso $LIBRA. Jueces, fiscales y vínculos con el poder: el derrotero de una causa destinada al archivo

Una noche en Barcelona que confirma por qué la Euroliga de Básquet es un gigante global del entretenimiento deportivo

Obras sociales: luego de tres reuniones secretas y fallidas entre el Gobierno y la CGT, alertan que la crisis del sistema es “casi terminal”

Identifican restos de militar panameño desaparecido durante la invasión de Estados Unidos en 1989

Lorenzetti justificó la inhabilitación a Cristina Kirchner: “No fue el primer caso”

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Honduras: DAET niega detenciones de policías tras operativo en San Pedro Sula y alerta sobre posible atentado

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- ECONOMIA3 días ago
Cuánto debería crecer la economía argentina en septiembre para no caer en recesión técnica