Connect with us

ECONOMIA

La inversión extranjera directa tuvo salidas netas por casi USD 4.700 millones al cierre de 2025

Published

on


La explotación de minas y canteras es el segundo sector con mayor stock de inversión extranjera en el país, con USD 50.921 millones acumulados al cierre de 2025. (Reuters)

Al cierre del 2025, el acumulado histórico de Inversión Extranjera Directa (IED) en Argentina alcanzó los USD 181.037 millones, según el último informe publicado por el Banco Central (BCRA). El dato refleja cuánto capital extranjero hay “instalado” en el país en total —no solo lo que entró o salió en un trimestre—, y es uno de los indicadores más relevantes para medir el peso real que tienen las empresas foráneas en la economía argentina. En tanto, el balance neto de ingresos y egresos del cuarto trimestre trimestre del año pasado arrojó un saldo desfavorable de 4.687 millones de dólares.

Para entender la magnitud del número: ese stock equivale a la suma de todas las participaciones de capital que empresas del exterior tienen en firmas argentinas, más los préstamos y deudas que esas mismas empresas locales tienen con sus casas matrices o vinculadas en el extranjero. En otras palabras, es una fotografía del tamaño de la presencia extranjera en el tejido productivo del país.

Advertisement

De los USD 181.037 millones totales, la mayor parte corresponde a participaciones de capital: 126.618 millones de dólares. El resto, USD 54.419 millones, son instrumentos de deuda, que se dividen en dos tipos: deuda comercial -básicamente financiamiento entre empresas vinculadas por operaciones de compraventa- por USD 33.072 millones, y deuda financiera por 21.348 millones de dólares.

No toda la economía atrae inversión extranjera por igual. Tres sectores concentran el 71% del stock total de IED en Argentina, lo que muestra una estructura de inversión bastante concentrada.

El informe del Banco Central mide el stock acumulado de inversión extranjera directa, que refleja el peso real de las empresas de otros países en la economía argentina.

El primero es la industria manufacturera, con una posición de USD 61.235 millones. Dentro de este sector conviven actividades muy diversas: desde la fabricación de alimentos y bebidas hasta la producción de químicos, metales y vehículos. Es el sector con mayor presencia de capital extranjero en el país y también el que más movimiento registró durante el último trimestre del año.

En segundo lugar aparece la explotación de minas y canteras, con un stock de USD 50.921 millones. Este rubro incluye la minería en sentido amplio y también la extracción de petróleo y gas, actividades que desde hace años atraen grandes volúmenes de inversión extranjera, en gran parte por el potencial de recursos naturales del país.

Advertisement

El tercer sector en importancia es el comercio al por mayor y al por menor, con un stock de USD 16.981 millones. Aunque está a considerable distancia de los dos primeros, sigue teniendo una participación importante dentro del total.

Cuando se mira el origen geográfico del stock, se observa que el principal inversor en Argentina es Estados Unidos, con USD 32.060 millones, lo que representa el 18% del total. Detrás aparece España, con USD 25.715 millones y una participación del 14%, y en tercer lugar Países Bajos, con USD 21.580 millones, equivalente al 12% del total.

Estos tres países en conjunto concentran el 44% del stock de inversión extranjera directa en Argentina. El resto se distribuye entre una variedad de países, aunque ninguno supera individualmente el 10% del total.

Advertisement

En el cuarto trimestre del año, el stock de IED bajó respecto al trimestre anterior: pasó de USD 183.604 millones al 30 de septiembre a USD 181.037 millones al 31 de diciembre. Esa caída de poco más de USD 2.500 millones se explica principalmente por los flujos transaccionales del período, aunque fue parcialmente compensada por variaciones en el tipo de cambio y en el precio de los activos.

Inversión Extranjera Directa

En términos de flujos netos, es decir la diferencia entre lo que entró y lo que salió durante el trimestre, el resultado fue negativo en 4.687 millones de dólares. Esto significa que, en el período octubre-diciembre de 2025, salieron más dólares por concepto de inversión extranjera directa de los que ingresaron.

Sin embargo, es importante entender por qué se dio ese resultado, dado que el dato aislado puede llevar a conclusiones erróneas. La mayor parte de esa salida de capitales no respondió a una desinversión tradicional ni a una decisión de las empresas de abandonar el mercado argentino. El principal factor fue el pago de deudas comerciales que empresas locales tenían con sus vinculadas en el exterior.

Concretamente, el sector agroexportador -especialmente las empresas dedicadas a la elaboración de productos alimenticios, que incluye oleaginosas y cereales- había adelantado cobros de exportaciones durante septiembre de 2025. Ese adelanto se produjo en el marco del Decreto 682/2025, que estableció temporariamente retenciones a cero por ciento para incentivar la liquidación de divisas. Una vez vencido ese beneficio, las empresas cancelaron en el cuarto trimestre la deuda comercial que habían contraído con sus casas matrices. Ese movimiento representó una salida de USD 3.795 millones, la mayor parte del total.

Advertisement

En términos globales, las transacciones de deuda con empresas vinculadas arrojaron egresos netos por USD 5.363 millones en el trimestre, explicados mayormente por ese desendeudamiento comercial de USD 5.657 millones, que fue parcialmente compensado por ingresos netos de deuda financiera por USD 294 millones.

En paralelo a esas salidas, durante el cuarto trimestre también llegaron aportes de capital fresco por USD 1.111 millones, casi en su totalidad en efectivo. Los sectores que más recibieron fueron los intermediarios financieros, con USD 436 millones, y la industria manufacturera, con USD 321 millones.

Solo 18 de las 39 actividades industriales analizadas por la Emmet reportaron crecimiento en producción, reflejando un desarrollo desigual dentro del sector manufacturero colombiano - crédito iStock
La industria manufacturera fue uno de los sectores que más aportes de capital recibió en el cuarto trimestre de 2025, con USD 321 millones ingresados en ese período. (iStock)

Por otro lado, la renta que generaron las empresas con capital extranjero durante el trimestre fue de USD 1.436 millones. Algo más de la mitad de esa renta fue producida por la industria manufacturera y la explotación de minas y canteras, en partes similares. De ese total, USD 1.194 millones fueron distribuidos como utilidades y dividendos hacia el exterior, mientras que USD 241 millones quedaron reinvertidos en el país.

En cuanto a fusiones y adquisiciones, el trimestre cerró con una salida neta de USD 676 millones, explicada principalmente por operaciones en el sector de fabricación de sustancias y productos químicos, dentro de la industria manufacturera.

Advertisement


Corporate Events,Environment,South America / Central America

Advertisement

ECONOMIA

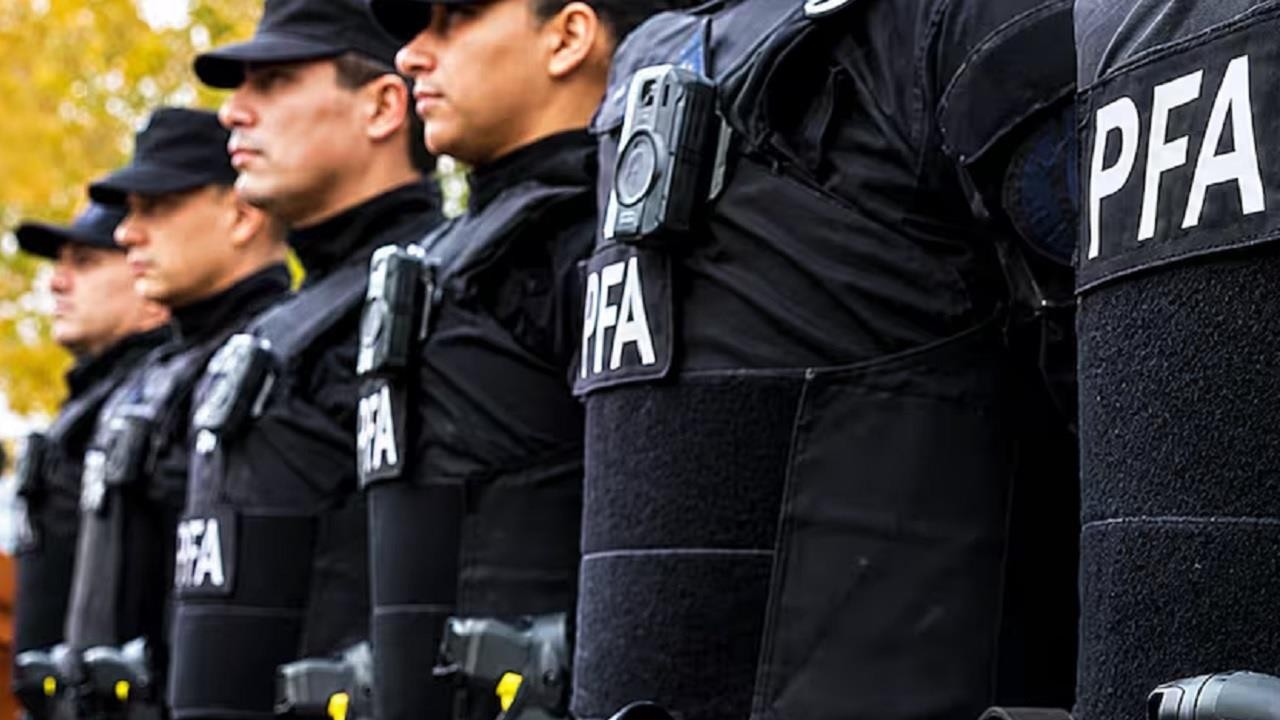
Nuevo aumento para efectivos de la Policía Federal: cuánto cobrarán en noviembre

Published

on


La mejora para los efectivos de la policía fue del 9,8% desde septiembre a diciembre. A partir del 1 de noviembre se aplica un aumento del 1,6%.


Advertisement

Puntos importantes

Checkbox Checked
La Policía Federal Argentina (PFA) actualizó sus salarios desde el 1 de noviembre por la Resolución 844/2026.
Checkbox Checked
Este ajuste forma parte de un incremento escalonado del 9,8%, donde noviembre aportó un 1,6% a los haberes.
Checkbox Checked
La normativa detalla los nuevos montos por grado, anticipando otro aumento del 1,5% en diciembre.

De cuánto fue el incremento salarial

  • En septiembre, 4,9% (más un ajuste previo del 6,9%)
  • En octubre, 1,8%
  • En noviembre, 1,6%
  • En diciembre, 1,5%

Cuánto cobra cada grado de la Policía Federal

  • Comisario General: $3.771.757,45
  • Comisario Mayor: $3.428.870,41
  • Comisario Inspector: $3.023.230,69
  • Comisario: $2.410.903,25
  • Subcomisario: $1.974.320,70
  • Principal: $1.654.507,12
  • Inspector: $1.506.506,70
  • Subinspector: $1.369.551,55
  • Ayudante: $1.245.046,86
  • Suboficial Mayor: $2.227.414,72
  • Suboficial Auxiliar: $2.024.922,47
  • Suboficial Escribiente: $1.840.838,61
  • Sargento 1ro.: $1.673.489,64
  • Sargento: $1.521.354,22
  • Cabo 1ro.: $1.383.049,29
  • Cabo: $1.257.317,54
  • Agente: $1.143.015,94
  • Aspirante: $873.969,43
  • Cadete 3er Curso: $857.693,69
  • Cadete 2do y 1er Curso: $821.333,50

Pago de suplementos y próximo incremento


ministerio de seguridad,policia federal,alejandra monteoliva,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

ECONOMIA

The Luxury Outlet The Palace ofrece descuentos de hasta el 60% y zapatillas desde $29.000

Published

on


El outlet de Costanera reúne más de 50 marcas con zapatillas desde $29.000, perfumes con 60% off y promociones en ropa hasta el 1 de noviembre.


Advertisement

Puntos importantes

Checkbox Checked
The Luxury Outlet The Palace está en CABA hasta el 1 de noviembre. Entrada libre y gratuita.
Checkbox Checked
Más de 50 marcas ofrecen zapatillas, ropa y perfumes con grandes descuentos.
Checkbox Checked
Socios Club La Nación tienen beneficios adicionales. Es clave revisar las ofertas.

The Luxury Outlet The Palace: dónde queda y hasta cuándo abre

Zapatillas en oferta: precios de Puma, Adidas y Nike

  • Puma: zapatillas desde $29.000
  • Adidas: calzado desde $29.999
  • Nike: zapatillas desde $39.000, con un 20% de descuento para socios de Club La Nación, según las condiciones informadas

Perfumes con hasta 60% de descuento

Ropa desde $19.000 y ofertas en indumentaria

Topper ofrece un 50% de descuento en la segunda unidad

Descuentos de Club La Nación en The Luxury Outlet The Palace

Cómo consultar las promociones y visitar el outlet


consumo,ofertas,zapatillas,outlet,Economía,Económica,Economia politica,Que es economía

Continue Reading

ECONOMIA

Los salarios se encarecen y las máquinas se abaratan: qué revela un informe sobre los costos de la industria argentina

Published

on


El costo de producir en la Argentina atraviesa una transformación que modifica la relación entre dos factores centrales para el funcionamiento de las fábricas: la mano de obra y el equipamiento productivo. Mientras las remuneraciones aumentan su incidencia sobre los precios de venta, adquirir maquinaria resulta relativamente más barato. La diferencia entre ambos componentes alcanzó el 28% respecto del promedio de 2023, un cambio que puede influir en las decisiones de inversión y en la organización de los procesos industriales.

Así lo revela un informe elaborado por el economista Nadín Argañaraz, que analizó la evolución de los costos industriales argentinos entre enero de 2023 y septiembre de 2026, a partir de indicadores oficiales del Instituto Nacional de Estadística y Censos (Indec) y del Banco Central (BCRA).

Advertisement

El trabajo, titulado “La diversidad de comportamiento de los costos industriales argentinos”, identifica dos tendencias contrapuestas: el costo salarial aumentó 18% en relación con los precios de venta de los productos industriales, mientras que el costo relativo de las maquinarias y equipos disminuyó 14% respecto del promedio de 2023.

La diferencia adquiere relevancia en un contexto de discusión sobre la competitividad de la industria argentina, particularmente por la evolución de los costos medidos en dólares y las dificultades que enfrentan distintos sectores para competir con productos importados o colocar su producción en los mercados internacionales.

El análisis no busca determinar si los costos industriales argentinos son altos o bajos en comparación con otros países, sino establecer cómo evolucionaron dos componentes fundamentales de la producción y qué ocurrió con su relación frente a los precios de venta de la industria.

Advertisement

Para realizar las comparaciones, Argañaraz utilizó el índice de salarios del sector privado registrado, el índice de precios al productor de máquinas y equipos y el índice de precios al productor de productos manufacturados. También examinó su evolución en dólares reales, es decir, ajustados por la inflación de Estados Unidos.

El costo laboral gana participación en los precios industriales

Uno de los principales resultados del estudio es el incremento del peso relativo de los salarios dentro de la estructura de costos de las empresas manufactureras.

Según el informe, el costo de la mano de obra, incluidas las cargas sociales, puede representar entre el 25% y el 30% del costo total de una industria argentina. Por esa razón, su evolución frente a los precios de venta constituye un factor relevante para analizar la rentabilidad empresarial.

Advertisement

La relación entre el precio de las máquinas y el costo de la mano de obra cayó 28%, un cambio que modifica los incentivos para las decisiones productivas de las empresas

(Imagen Ilustrativa Infobae)

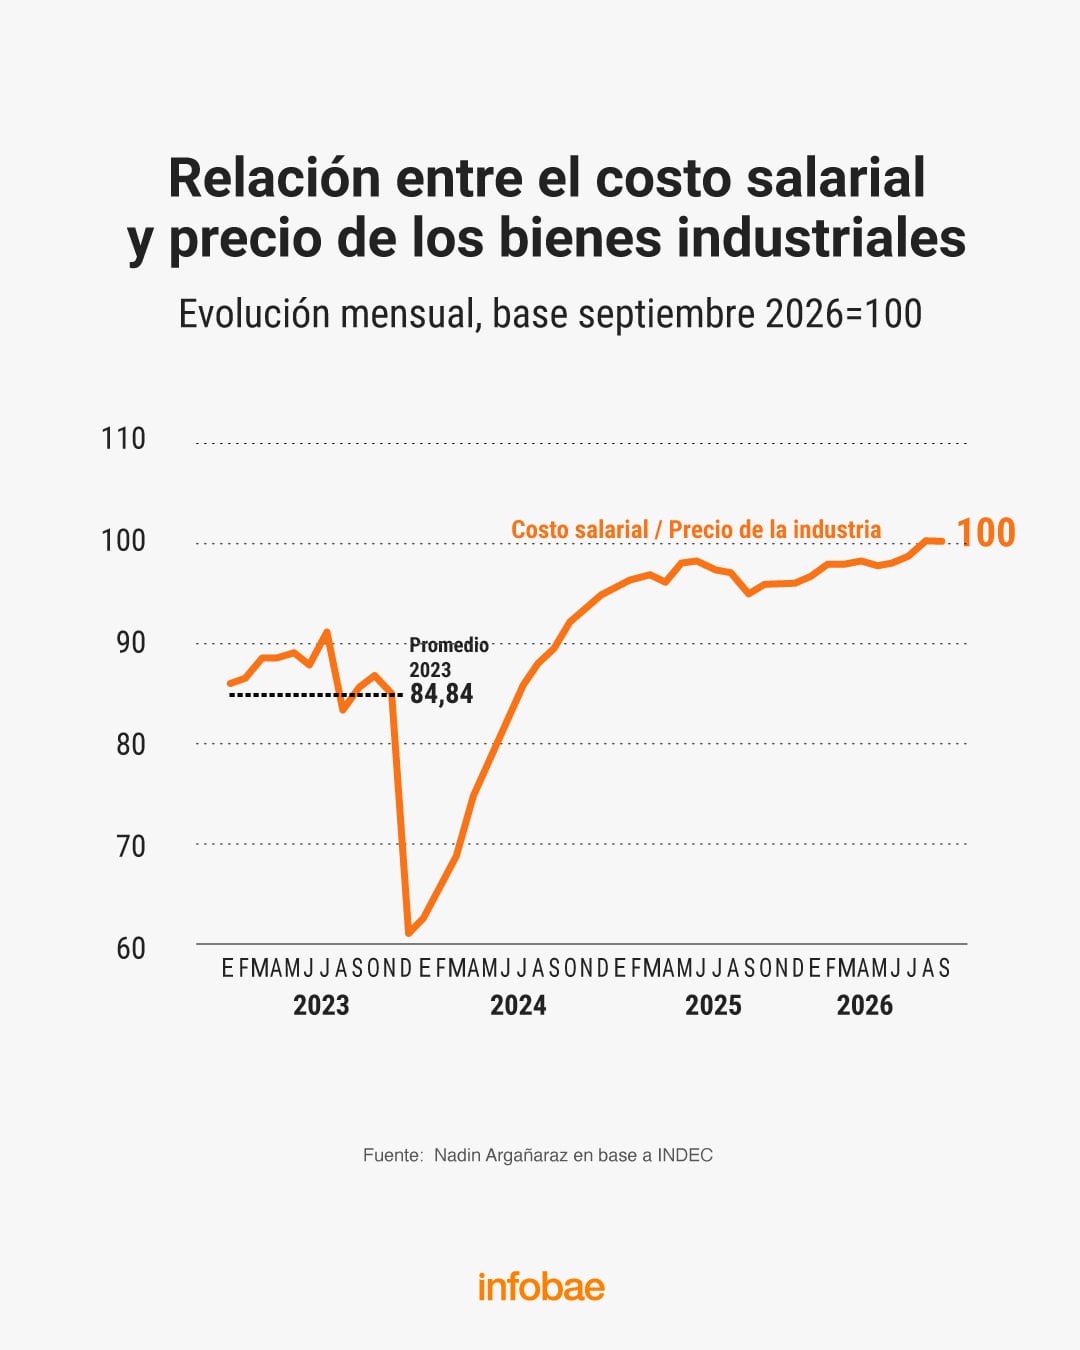
Entre el promedio de 2023 y septiembre de 2026, el costo salarial registró un incremento acumulado del 519% en pesos. Durante el mismo período, los precios de venta de los productos industriales aumentaron 408%. Esta diferencia determinó que la relación entre el costo salarial y los precios industriales resultara 18% superior a la registrada en 2023.

La trayectoria no fue uniforme durante el período analizado. A comienzos de 2024, el costo salarial relativo experimentó una caída pronunciada. Posteriormente, comenzó a recuperarse y mantuvo una tendencia ascendente hasta principios de 2025. Desde entonces, el indicador mostró una relativa estabilidad, aunque permaneció por encima del nivel promedio de 2023.

El informe señala que este comportamiento implica una mayor participación del costo laboral dentro del precio de venta de la industria. Si el resto de las variables permanece constante, esa situación se traduce en una reducción de los márgenes de rentabilidad.

Advertisement

En este escenario, Argañaraz identifica al aumento de la productividad industrial como uno de los principales desafíos para amortiguar o revertir el efecto del encarecimiento relativo de la mano de obra.

La evolución de los salarios también adquiere otra dimensión cuando se la analiza en moneda extranjera, una referencia importante para las empresas que compiten con importaciones o participan en mercados de exportación.

Qué pasó con los costos industriales en dólares

El informe muestra que los costos laborales medidos en dólares reales también registraron variaciones significativas durante los últimos años.

Advertisement

A principios de 2024, el indicador experimentó una fuerte disminución. Luego inició una recuperación que se extendió hasta comienzos de 2025, seguida por una nueva baja y un posterior incremento. En los últimos meses del período analizado, el costo laboral en dólares reales mostró una relativa estabilización. Sin embargo, en septiembre de 2026 se ubicó 7% por encima del promedio de 2023.

Al mismo tiempo, los precios de venta de los productos industriales, también expresados en dólares reales, registraron una evolución diferente: se ubicaron 9% por debajo del promedio de 2023. Esta combinación refleja una presión sobre la rentabilidad de las empresas manufactureras. Mientras el costo salarial medido en moneda extranjera aumentó, los precios industriales expresados en la misma unidad disminuyeron.

El estudio destaca que esta situación reproduce el fenómeno observado en las comparaciones realizadas en pesos: la mano de obra ganó participación en relación con los ingresos derivados de la venta de productos industriales.

Advertisement

No obstante, el comportamiento de los salarios constituye solamente una parte de la evolución de los costos productivos. El análisis de las maquinarias y equipos muestra una tendencia diferente, que modifica la relación económica entre ambos factores.

Las máquinas se abarataron

A diferencia de lo ocurrido con las remuneraciones, el costo de las maquinarias y equipos disminuyó en términos relativos durante los últimos tres años.

Las maquinarias y equipos se abarataron 22% en dólares reales entre el promedio de 2023 y septiembre de 2026

De acuerdo con los cálculos del economista, entre el promedio de 2023 y septiembre de 2026, los precios de las máquinas y equipos aumentaron 331% en pesos. Ese incremento fue considerablemente inferior al 408% que registraron los precios de venta de los productos industriales durante el mismo período. Como resultado, el costo de las maquinarias en relación con los precios industriales cayó 14%.

Advertisement

El informe señala que este abaratamiento relativo se produjo de manera sostenida a lo largo del período analizado, en contraste con el comportamiento del costo salarial.

Desde el punto de vista de la rentabilidad, la evolución de las máquinas y equipos genera un efecto opuesto al de las remuneraciones. Mientras el aumento relativo de los salarios presiona sobre los márgenes, el menor costo relativo del equipamiento productivo favorece la rentabilidad por esa vía, siempre que las demás condiciones permanezcan constantes.

La diferencia también aparece cuando los valores se expresan en dólares reales. El costo de las maquinarias y equipos registró una caída del 22% en dólares reales entre el promedio de 2023 y septiembre de 2026. Durante el mismo período, los precios de venta de la industria disminuyeron 9% en esa moneda.

Advertisement

De esta manera, el abaratamiento del equipamiento productivo superó la reducción de los precios industriales, lo que representa una evolución favorable para las empresas desde la perspectiva de ese componente de costos. Esta situación contrasta con la trayectoria del costo laboral, que aumentó 7% en dólares reales durante el mismo período.

Una diferencia que puede modificar las decisiones productivas

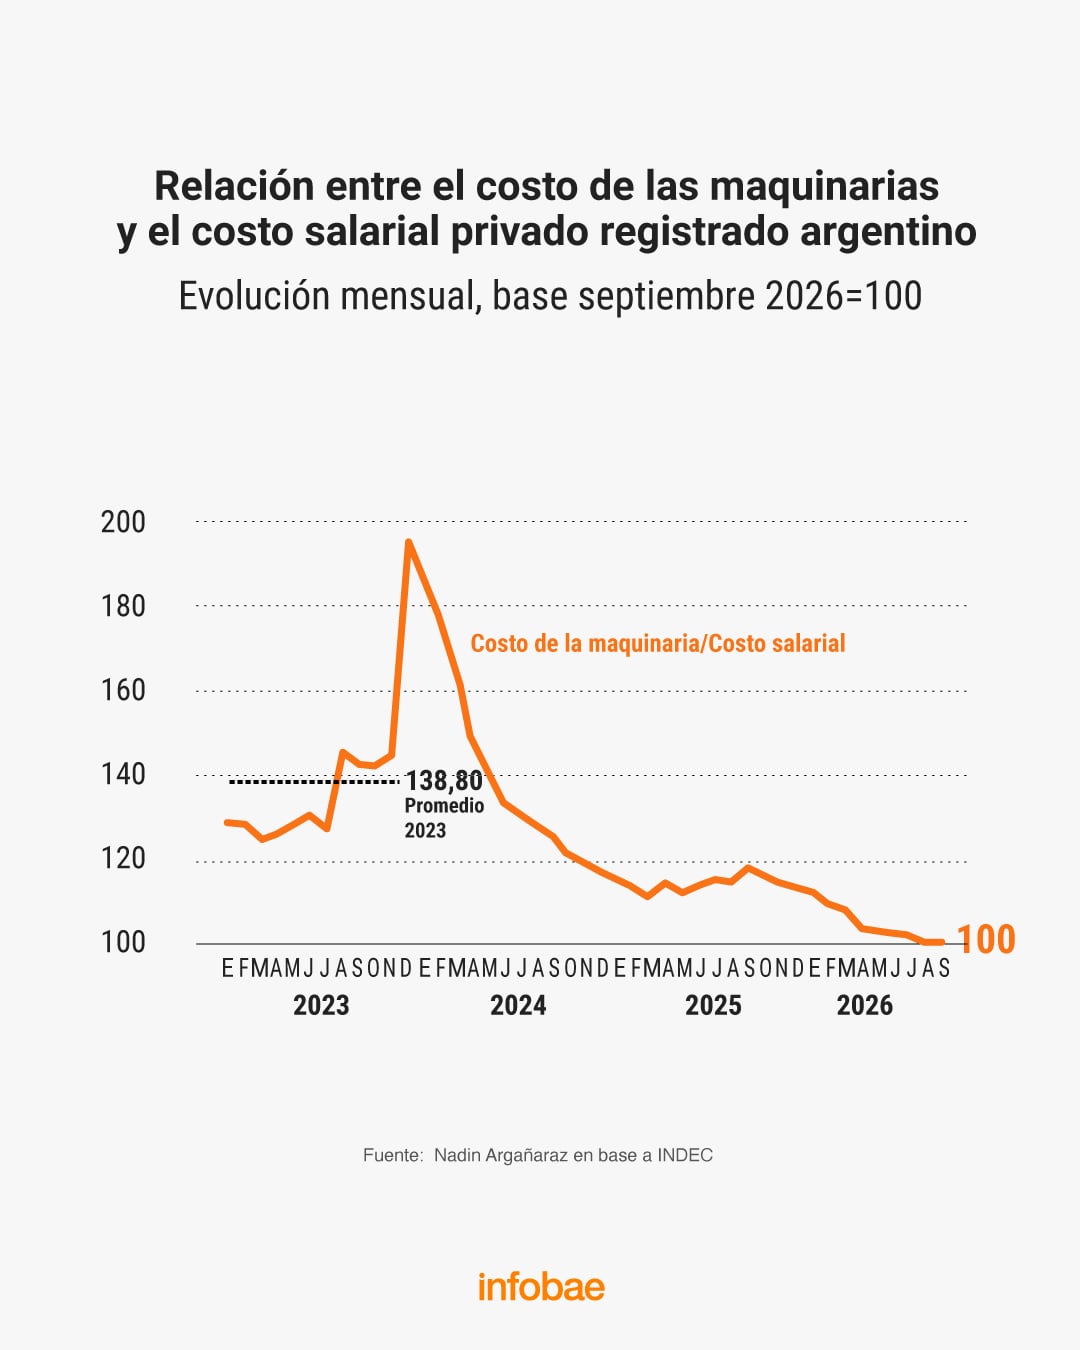
El dato más significativo del informe surge de comparar directamente la evolución del precio de las maquinarias con la del costo salarial.

Según Argañaraz, el precio de las maquinarias en relación con los salarios se ubicó en septiembre de 2026 un 28% por debajo del promedio de 2023. Esto significa que adquirir equipamiento productivo resulta relativamente más barato frente al costo de la mano de obra que hace tres años.

Advertisement

El cambio no responde a una disminución nominal de los precios de las máquinas en pesos, ya que estos aumentaron durante el período. La diferencia surge de que las remuneraciones crecieron a un ritmo considerablemente mayor. Mientras los salarios acumularon un incremento del 519%, el precio de las maquinarias avanzó 331%.

El informe identifica esta modificación como un cambio relevante en los precios relativos que orientan las decisiones económicas de las empresas. En particular, señala que la relación entre el costo del trabajo y el de los bienes de capital constituye una variable importante para determinar la estructura de producción industrial.

El abaratamiento relativo de las máquinas puede modificar los incentivos que enfrentan las compañías al momento de decidir cómo organizar sus procesos productivos y distribuir sus recursos entre los distintos factores de producción.

Advertisement

Sin embargo, el trabajo no cuantifica cambios efectivos en las contrataciones de personal, en los niveles de empleo o en las inversiones realizadas por las empresas. Su alcance se concentra en la evolución de los precios relativos y en las señales económicas que surgen de esa transformación.

Argañaraz sostiene que la sostenibilidad de este nuevo esquema de precios relativos será determinante para las decisiones de los agentes económicos.

En ese sentido, el informe plantea que, si las empresas consideran que la relación actual entre el costo de las maquinarias y el de la mano de obra puede mantenerse en el tiempo, el cambio de incentivos podría generar modificaciones significativas en la estructura de producción de la industria argentina.

Advertisement

soldadura,industria,metalúrgica,operario,fábrica,seguridad laboral,chispas,manufactura,trabajo industrial,equipo de protección

Continue Reading

Tendencias