
ECONOMIA
La noticia clave que espera Caputo para junio y que puede destrabar la llegada de u$s5.000 millones

Los operadores financieros del mercado local y de Wall Street esperan esta noticia desde hace varios meses. El problema es que hoy la Argentina enfrenta un mercado financiero internacional condicionado por la tensión en Medio Oriente, a la que se suman las preocupaciones por la suba de la inflación en los Estados Unidos —que llegó al 3,8% interanual— y el aumento de la tasa de los bonos del Tesoro americano a 30 años, que alcanzó un récord del 5,15% anual. Este escenario global lleva a los operadores locales y neoyorquinos a mostrarse cautelosos.
A esto hay que sumarle un contexto interno donde se observa una situación política conflictiva dentro del oficialismo. En este esquema, el único que se expone frente a los medios y a la sociedad es el presidente, mientras el resto de los involucrados opta por el silencio o se confronta a través de las redes sociales. En sintonía con esto, tanto en el mercado financiero como en el «círculo rojo» empresario se comenta que algunos funcionarios y legisladores no le dicen la verdad a Milei.
Pese a este panorama, la posibilidad de una eventual recategorización de la Argentina en el ranking de riesgo país mundial que elabora la empresa Morgan Stanley Capital Index (MSCI) constituye una de las novedades más esperadas por el mercado local e internacional.
MSCI es una firma global de investigación de inversiones que proporciona índices bursátiles, herramientas de análisis de cartera y datos ESG —sigla en inglés para Environmental, Social, and Governance (ambientales, sociales y de gobernanza)— orientados a la toma de decisiones de inversores institucionales y otras entidades financieras.
El próximo 26 de junio se conocerá la publicación de la Consulta Anual de Clasificación de Mercados de MSCI. En esta instancia, la Argentina busca salir de la categoría standalone, en la cual permanece desde junio de 2021 cuando fue degradada debido a los continuos controles de capitales. Actualmente, el país comparte este escalafón con:
- Panamá
- Trinidad y Tobago
- Zimbabue
Qué obstáculos debe superar la Argentina para salir de la categoría más baja
En ese aspecto, cabe destacar que MSCI fue clara en su revisión de junio de 2025, donde señaló que:
- Se levantaron las restricciones para repatriar dividendos desde enero de 2025, pero siguen vigentes ciertas barreras para los inversores institucionales extranjeros
- El principal obstáculo radica en los controles de capital remanentes; para pasar de forma directa a la categoría de País Emergente se requiere un mercado cambiario plenamente liberalizado y liquidez suficiente
Sobre este punto, el lunes pasado, en una conferencia con periodistas especializados, el presidente del BCRA, Santiago Bausili, manifestó que por ahora no se levantarán las restricciones cambiarias corporativas para la compra de dólares.
El titular de la entidad ratificó que «no está entre las prioridades eliminar las restricciones cambiarias para empresas y parte del cepo corporativo podría quedar así«. Esto significa que todavía persisten limitaciones importantes para las operaciones cambiarias de personas jurídicas, un factor que MSCI históricamente observa de cerca al momento de definir sus clasificaciones.
Cabe recordar que la Argentina fue degradada desde la categoría de Mercados Emergentes a la de Standalone en junio de 2021, y desde esa fecha se mantiene en el escalafón más bajo. En su momento, el presidente del Comité de Políticas del Índice MSCI, Craig Feldman, justificó la decisión a través de un comunicado oficial: «Desde septiembre de 2019, los inversores institucionales internacionales han estado sujetos a la imposición de controles de capital en el mercado de renta variable de Argentina».
Por el momento, la mayoría de los analistas consultados destacan que el acuerdo con el FMI, el nuevo esquema cambiario, la salida del cepo, las reformas económicas y la estabilidad macroeconómica serán factores determinantes para que el país mejore su calificación en el MSCI. Sin embargo, no ven viable la posibilidad de que el país salte directamente de la categoría standalone (fuera de todo) a emerging market (mercado emergente); en cambio, creen que será recalificada a mercado de frontera, que funciona como una categoría intermedia.
Los antecedentes de la Argentina en el ranking MSCI
Este proceso, que incluye una consulta formal con inversores internacionales, evaluará si las condiciones económicas y regulatorias del país cumplen con los criterios de accesibilidad necesarios.
Una reclasificación como mercado de frontera no destraba el enorme potencial que implica volver a ser un mercado emergente, dado el diferencial de flujos que maneja cada categoría. En el segundo caso, el ascenso podría inyectar entre u$s2.000 y u$s3.000 millones. La Argentina figura como standalone desde el 24 de junio de 2021, cuando bajo el gobierno de Alberto Fernández abandonó el estatus de mercado emergente.
Se trata del nivel más bajo dentro del sistema de clasificación de MSCI, entidad que ya advirtió hace dos meses que la Argentina no reúne los criterios mínimos de liquidez ni de apertura a capitales internacionales requeridos para un ascenso.
«En marzo de 2025, el BCRA eliminó varias restricciones, permitiendo a los inversores internacionales repatriar dividendos generados desde el 1 de enero de 2025. Sin embargo, persisten barreras significativas para los inversores institucionales extranjeros», explicó el comunicado de MSCI. Si bien consideró al país como un «potencial candidato» para la reclasificación, recordó a su vez que «se trata de un mercado actualmente parcial o totalmente cerrado a los inversores extranjeros«.
Los índices MSCI, como el MSCI World o el MSCI Argentina, se utilizan ampliamente para monitorear el rendimiento de los mercados de valores y actúan como referencia central para el diseño de estrategias de inversión.
El índice MSCI Argentina mide el rendimiento del segmento de mediana y gran capitalización del mercado de valores local. Al estar integrado por 18 títulos, representa aproximadamente el 85% del universo ponderado de acciones argentinas. Se utiliza como referencia para medir el rendimiento de las inversiones en el país y es replicado habitualmente por diversos fondos de inversión.
La Argentina había ascendido en junio de 2018 a la categoría de Mercado Emergente (dos niveles por encima del actual) durante la presidencia de Mauricio Macri. La decisión de MSCI se basó entonces en el levantamiento de las restricciones al ingreso y egreso de capitales, así como en la eliminación de los controles cambiarios. Este ascenso buscaba atraer inversiones extranjeras y reflejar una mayor apertura económica por parte del gobierno de Cambiemos.
Lo interesante del caso es que tres de los funcionarios que más trabajaron en ese momento para convencer a los directivos de MSCI fueron el actual ministro de Economía, Luis Caputo, el secretario de Finanzas, Pablo Quirno, y el titular del BCRA, Santiago Bausili, quienes en aquel entonces formaban parte del equipo económico conducido por Nicolás Dujovne.
Cuánto dinero podría entrar al país con una mejor calificación
En relación con los cambios de calificación por parte de MSCI, cabe destacar que la Argentina fue reclasificada tres veces desde 2009.
En aquel año, durante la presidencia de Cristina Kirchner —y tras los efectos del conflicto con el campo y la salida del titular del BCRA, Martín Redrado, por negarse a entregarle al Gobierno unos u$s6.500 millones del Fondo del Bicentenario—, MSCI bajó al país de mercado emergente a mercado de frontera.
Luego, el 24 de junio de 2018, bajo la administración de Macri y en un marco de mayor apertura económica, el país fue promovido nuevamente a Mercado Emergente. No obstante, el 21 de junio de 2021 volvió a descender a la categoría de Standalone Market, el equivalente a ser una especie de paria financiero. Esto se debió a la reimposición de los controles de capital o «cepo» cambiario durante la crisis del gobierno de Mauricio Macri y al mantenimiento de dichas restricciones en la gestión de Alberto Fernández. Vale notar que estas trabas se levantaron el pasado 11 de abril para las personas humanas, aunque persisten algunas limitaciones para las empresas.
En caso de que el país logre reincorporarse al índice MSCI de Emerging Markets, podría acceder a un volumen significativamente mayor de inversión internacional y reducir el costo de capital de las empresas. Según informes de bancos de inversión, esta reclasificación podría atraer flujos financieros de entre u$s3.000 y u$s5.000 millones en los próximos meses, lo que representa un incremento respecto de los u$s2.000 millones estimados en los reportes de enero pasado.
Como antecedente, cabe señalar que el 10 de octubre del año pasado el banco de inversión JP Morgan incorporó a la Argentina a su índice EMBIGD, que abarca a los países «emergentes», saliendo de la categoría de «fronterizos». Esto podría constituir un precedente favorable para que los bonos de la deuda del Tesoro y las acciones de empresas que cotizan en la Bolsa de Nueva York experimenten una suba importante si la Argentina logra la recalificación de MSCI.
El nuevo acuerdo con el FMI y la flexibilización del cepo cambiario anunciados el 11 de abril pasado —junto a un esquema de flotación administrada del dólar por bandas— provocaron que los operadores del mercado financiero local, analistas de Wall Street y bancos de inversión extranjeros comenzaran a proyectar una mejora en la calificación de MSCI como una de las consecuencias positivas directas de estas medidas.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,msci,cepo cambiario,inversiones





A las compañías se les está complicando cada vez más pagar por encima del target, y las perspectivas para el bono 2026 no son buenas
(function(i,s,o,g,r,a,m){i[‘GoogleAnalyticsObject’]=r;i[r]=i[r]||function(){ (i[r].q=i[r].q||[]).push(arguments)},i[r].l=1*new Date();a=s.createElement(o), m=s.getElementsByTagName(o)[0];a.async=1;a.src=g;m.parentNode.insertBefore(a,m) })(window,document,’script’,’
ga(‘create’, ‘GTM-5LW5KQD’, ‘auto’);
ga(‘require’, ‘displayfeatures’);
ga(‘set’, ‘campaignSource’, ‘RSS Client for iProfesional’);
ga(‘set’, ‘campaignMedium’, ‘RSS Client for iProfesional’);
ga(‘set’, {«dataSource»: «rss.atom.iprofesional.com»});
ga(‘set’, {«referrer»: «rss.atom.iprofesional.com»});
ga(‘set’, ‘title’, ‘RSS Client for iProfesional’);
ga(‘send’, ‘pageview’);
var _comscore = _comscore || [];
_comscore.push({ c1: «2», c2: «16597048» });
(function() {
var s = document.createElement(«script»), el = document.getElementsByTagName(«script»)[0]; s.async = true;
s.src = »
el.parentNode.insertBefore(s, el);
})();
salario,sueldo,bono,compensaciones,Management,Software management,Manager,Project management
ECONOMIA
El número dos del BCRA defendió la velocidad diferente a la que crecen los sectores exportadores: “Tienen un derrame fuertísimo”
El vicepresidente del Banco Central de la República Argentina (BCRA), Vladimir Werning, defendió el crecimiento de los sectores exportadores y sostuvo que la expansión de la energía, la minería y el agro puede trasladarse a otras actividades a través de la demanda de servicios, infraestructura y tecnología. “La rentabilidad que tenemos del sector energético, del sector minero, del sector agrícola, todos estos sectores exportadores que lideran el crecimiento, tienen un efecto derrame fortísimo”, afirmó durante una conferencia del Foro ABECEB.
Para el funcionario, el punto de partida de ese proceso es una mejora de la posición externa del país. “Argentina lo que nunca tuvo es estabilidad externa”, señaló, y planteó que el ingreso de divisas generado por las exportaciones complementa la estrategia de reconstrucción de reservas del Banco Central. En ese marco, dijo que el país puede entrar en un ciclo de crecimiento estructural y productividad con un “camino despejado de crisis cambiarias”.
La exposición de Werning tuvo lugar en el panel sobre capital, deuda y poder del encuentro organizado por ABECEB. La moderó Anna Cohen, presidenta y CEO de Grupo Cohen, y también participó Luis de Guindos, exvicepresidente del Banco Central Europeo. El número dos del BCRA vinculó la evolución de las exportaciones con la recuperación del ahorro, el financiamiento de las empresas y la posibilidad de un nuevo ciclo de crédito.
Werning dijo que las exportaciones pueden reforzar las reservas y la estabilidad externa
Werning afirmó que la economía argentina cuenta con nuevas fuentes de generación de dólares que acompañan el ordenamiento macroeconómico. Mencionó al agro y a la energía, y agregó que la minería y la tecnología tendrán una contribución creciente. “Todas estas exportaciones, y la industria también está exportando, está creciendo a niveles récord las exportaciones”, expresó.
Según el funcionario, esos flujos de divisas se suman a las medidas destinadas a reducir los pasivos del Banco Central y recomponer sus activos líquidos. “El sector exportador ofrece un flujo de divisas que complementa el esfuerzo que estamos haciendo para recuperar el patrimonio del Banco Central”, planteó. Agregó que el proceso de acumulación de reservas “lleva tiempo”, aunque consideró que avanza con rapidez por el aporte de la actividad agropecuaria y energética.
En su diagnóstico, el resultado debería ser una menor dependencia del tipo de cambio como mecanismo de corrección de los desequilibrios. “Sin desequilibrios macro, el tipo de cambio no es una variable de ajuste recurrente cada dos años”, dijo. También sostuvo que, con esa estabilidad, quienes deseen dolarizar sus ahorros o viajar al exterior deben poder hacerlo sin restricciones vinculadas a objetivos de política económica.
El vicepresidente del BCRA remarcó que el efecto de los sectores exportadores no quedaría limitado a la producción primaria o extractiva. “Los commodities necesitan logística, necesitan servicios, tecnología, necesitan infraestructura”, enumeró. Por eso, señaló que existe espacio para que participen empresas de otras ramas de actividad y que se desarrollen encadenamientos similares a los que, según mencionó, se observan en Chile, Australia y Canadá.
“Se arma un sector de servicios, eslabonamientos, alrededor de eso, que es muy fuerte”, sostuvo. Werning cuestionó la idea de que los recursos naturales ocupen un lugar secundario frente a la manufactura y planteó que esos complejos requieren proveedores, obras e inversión en capacidades técnicas.
El funcionario destacó la inversión de empresarios locales
Werning sostuvo que una parte relevante de las inversiones que se observan en los sectores vinculados a la exportación proviene de empresarios argentinos. “En gran mayoría, son inversiones de empresarios locales”, afirmó. Para el funcionario, esa participación constituye una señal que tradicionalmente era observada por los inversores del exterior.
“Siempre los inversores de afuera preguntaban: ‘¿Los argentinos están ahorrando en Argentina? ¿Los empresarios argentinos están invirtiendo en Argentina?’”, relató. Luego respondió: “Hoy le podemos decir que sí”. Vinculó esa conducta con la expectativa de un escenario de mayor previsibilidad y aseguró que “gran parte de esa tranquilidad que tenemos para invertir, que ofrece el sector exportador, no la tuvimos nunca”.
En ese sentido, contrastó la situación actual con los antecedentes de inestabilidad financiera y cambiaria. Werning recordó reestructuraciones de deuda, congelamientos y reperfilamientos, y dijo que esos episodios afectaron de forma persistente a los ahorristas. “La expectativa del sector privado siempre es cuándo viene una crisis cambiaria”, resumió.
Afirmó que la administración de Javier Milei revirtió parte de esos desequilibrios y atribuyó el proceso a la consolidación fiscal y a las reformas impulsadas por el Gobierno. La estabilidad externa, dijo, es “la condición primordial” para un país en el que el ahorro privado se fugó de manera estructural durante décadas.
Werning afirmó que la baja de la mora habilita una expansión del crédito
Después de desarrollar su visión sobre los sectores exportadores, Werning se refirió al financiamiento interno. Aseguró que la moderación del crédito bancario durante el año respondió a un período de condiciones monetarias más estrictas tras un “shock de confianza preelectoral”, pero consideró que esa etapa ya concluyó.
“Los bancos, la mora ya está cayendo, las tasas de interés son estables”, afirmó. Según explicó, las tasas de fondeo sobre las que puede actuar la política monetaria se ubican en terreno negativo en términos reales. “No hay ningún impedimento para un nuevo ciclo de crédito”, sostuvo.
El funcionario indicó además que el financiamiento canalizado por el mercado de capitales alcanzará este año USD 35.000 millones, un volumen que definió como récord aun antes del cierre del período. A partir de ese dato, convocó a las pequeñas y medianas empresas a comparar alternativas de financiamiento. “Uno de los desafíos importantes es que las pymes hagan competir a los bancos, que vayan a hablar con las ALyCS”, dijo.
Werning planteó que el mercado de capitales debe dejar atrás un modelo basado en arbitrajes cambiarios, impositivos o regulatorios. “El valor agregado es llegar a los ahorristas, tomar esos fondos, ofrecer productos y canalizarlo hacia inversiones”, afirmó. También señaló que el BCRA trabaja junto con la Comisión Nacional de Valores (CNV) en cambios destinados a ampliar las opciones de crédito y reducir el costo financiero para las empresas y las familias.
Para cerrar, insistió en que la discusión ya no debe limitarse a la estabilización de las variables macroeconómicas. “Hemos logrado un contexto para continuar afianzando la estabilidad”, dijo, y agregó que la prioridad pasa ahora por “generar estos mecanismos de transmisión monetaria para que fluya el crédito interno”.
ECONOMIA
Estos son los 10 autos 0 km más baratos en noviembre: uno por uno, los precios y sus principales características
La suba del dólar y los aumentos de precios de algunos modelos volvieron a reconfigurar las ofertas del mercado automotor de vehículos de pasajeros para noviembre. Aunque la bonificación de USD 2.000 que tenía el modelo que lideró el ranking (JMEV Easy 3) durante los últimos dos meses se redujo a la mitad, un auto eléctrico chino continúa como la alternativa más accesible del mercado.
Lo que sí ocurrió es que se comprimieron los valores de los tres modelos más económicos, porque tanto Hyundai como Renault mantuvieron congelado el precio de los HB20 y Kwid. Ambos modelos son de acceso a la gama de esas marcas, lo que causó que apenas con una diferencia de $477.000 se pueda encontrar un auto eléctrico y uno térmico de segmento A, o uno de combustión aspirado de segmento B.
Nuevamente están en la lista dos modelos regionales que habían desaparecido con el dólar cerca de los $1.500, pero sigue sin haber ningún modelo de fabricación argentina en los 10 vehículos más económicos de la oferta.
Los 10 autos más económicos de septiembre
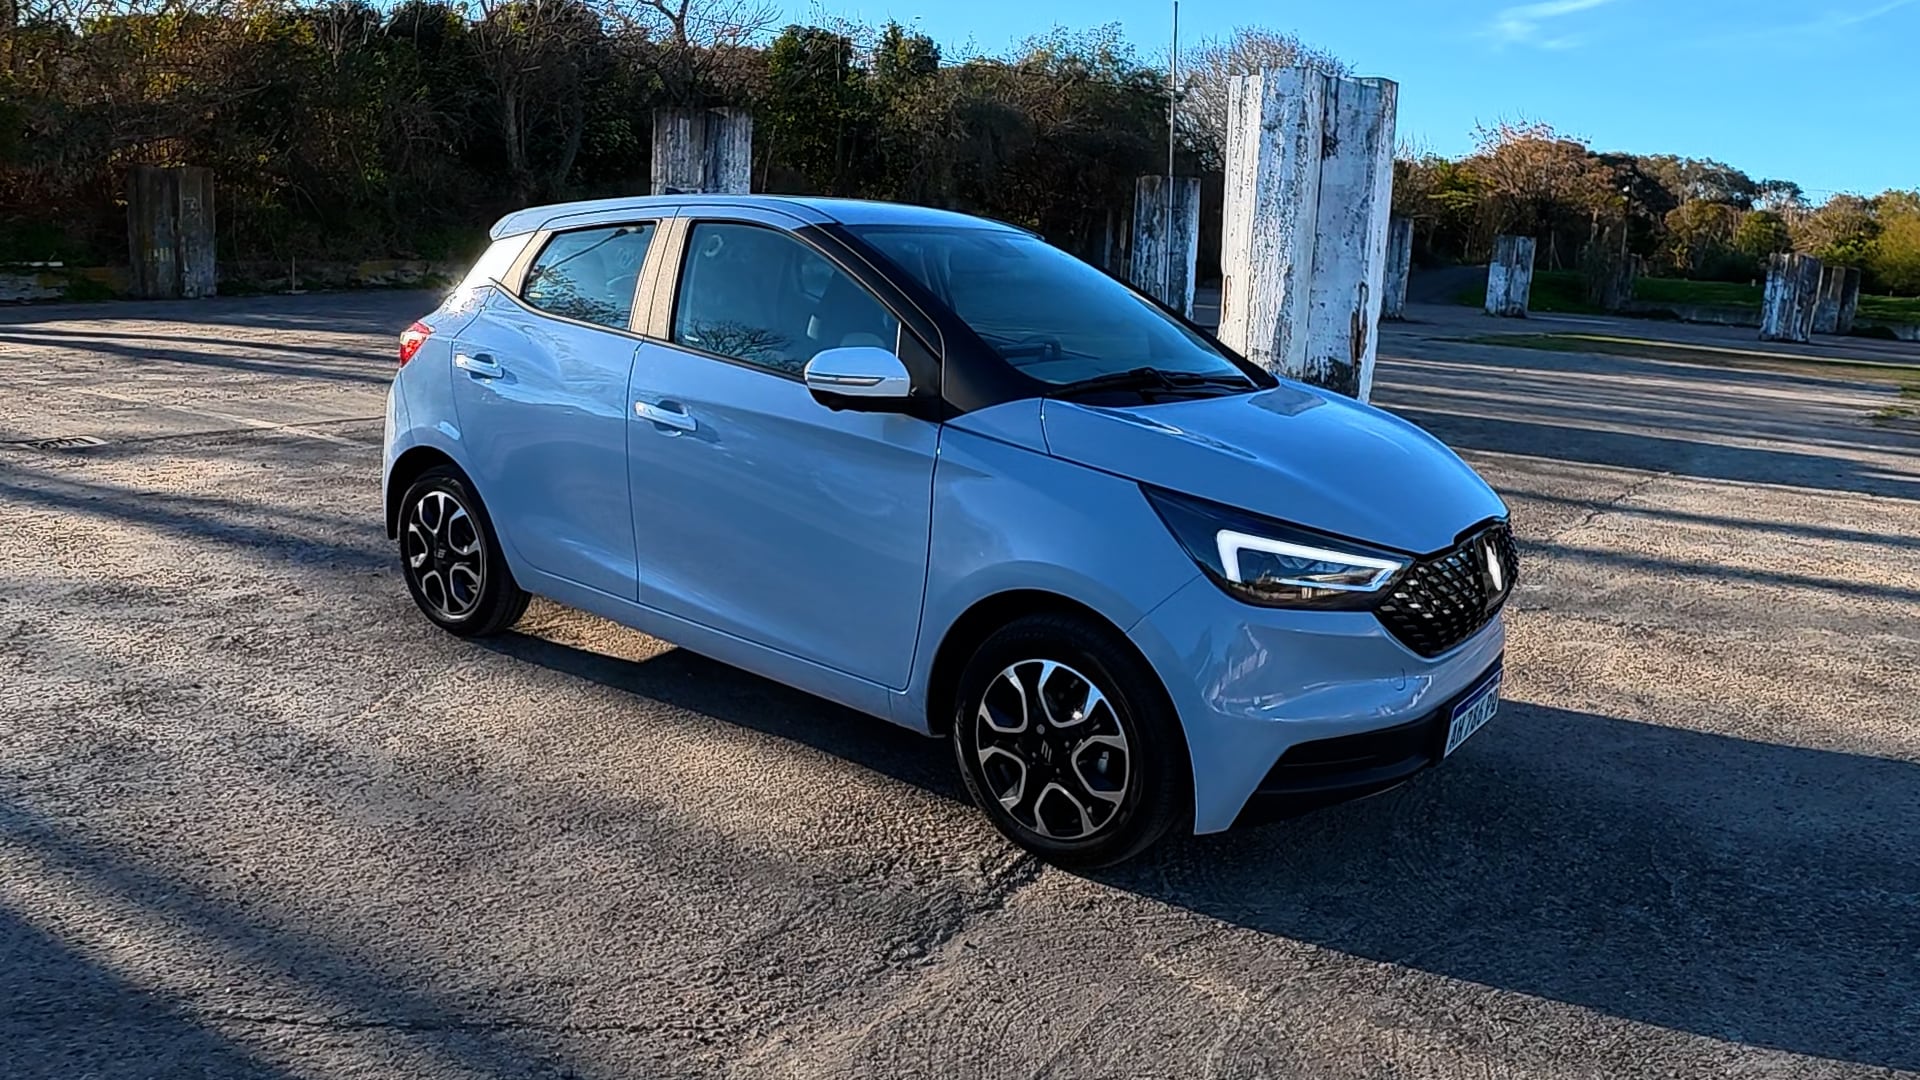
1. JMEV Easy 3: USD 17.900 / $28.103.000
Este citycar 100% eléctrico viene de China y es importado por el Grupo Antelo. Su precio estaba en USD 18.900 hasta julio, pero desde el mes pasado bajó USD 2.000, permitiendo que salte al primer puesto del ranking y supere al Renault Kwid, que se había mantenido siempre en ese lugar privilegiado desde su regreso al mercado argentino. Después de dos meses en ese precio, para noviembre tuvo un ajuste en la bonificación que ahora es solo de USD 1.000, pese a lo cual sigue en el puesto número 1.

2. Hyundai HB20: $28.500.000
Después de haber estado en el tercer puesto absoluto durante varios meses, el HB20 había subido una posición más en septiembre al no aplicar aumentos de precio como sí lo hicieron las automotrices nacionales con sus autos de acceso al portafolio de productos. En octubre trepó al segundo lugar entre los autos más económicos para la compra, pero también como el modelo de segmento B y el auto brasileño más barato del mercado también. Su mecánica es 1.6 litros atmosférico y la versión de entrada a la gama tiene caja manual de 6 velocidades.

3. Renault Kwid: $28.580.000
Desde diciembre de 2024 hasta julio de este año, el Kwid siempre se mantuvo como el auto más accesible del mercado argentino. Sin embargo, con la irrupción de los autos importados asiáticos y la apuesta de sostener precios de Hyundai, este citycar brasileño de Renault bajó en julio al segundo lugar del ranking y este mes al tercer puesto debido al incremento de precio que la marca le aplicó, en torno al 2%. Este vehículo es un hatchback del segmento A, tiene un motor 1.0 litros aspirado de tres cilindros y caja manual de 5 velocidades.

4. Volkswagen Polo Robust: $30.373.650
El Robust es la versión básica del Polo, de reciente lanzamiento al mercado, como una respuesta del fabricante ante la llegada de autos asiáticos con menor precio. Representa una baja de precio de la versión más económica del modelo de casi un 25% aunque tiene menor equipamiento como argumento que lo justifica. La mecánica es el conocido motor 1.6 litros con caja manual de 5 marchas. También se fabrica en Brasil.
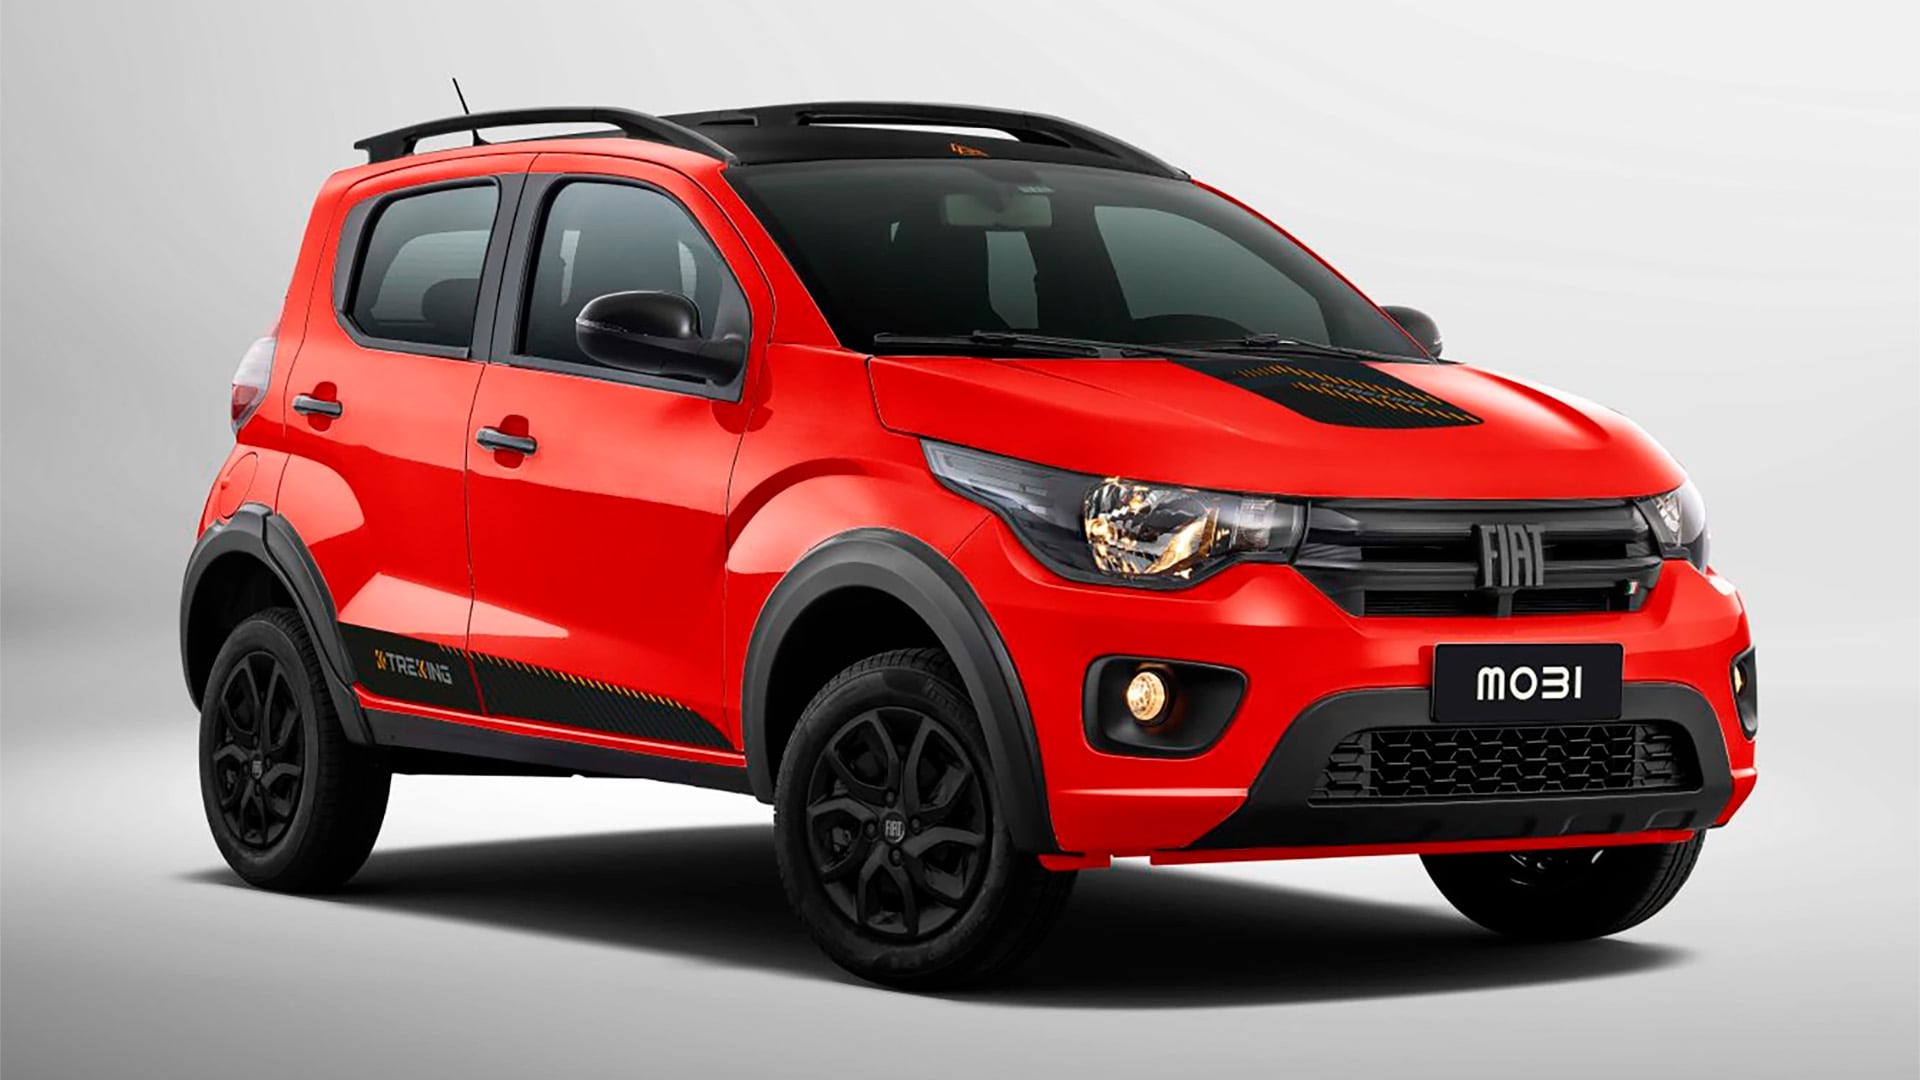
5. Fiat Mobi: $30.440.000
Este es el único modelo de Fiat que prácticamente no tuvo incremento de precio en septiembre, apenas del 0,2%, y claramente esa decisión comercial de Stellantis tiene relación con mantenerlo dentro de los cinco autos más accesibles del mercado argentino. El Mobi viene desde Brasil y tiene una mecánica de combustión con un propulsor de 1.0 litros con una arquitectura de 4 cilindros y caja manual de 5 velocidades.

6. Chevrolet Onix: $33.607.900
Por segundo mes consecutivo, entre el quinto y el sexto puesto se produce un salto de precios en general que coincide, salvo por el Hyundai HB20, con el cambio de tamaño de los vehículos, ya que empiezan los modelos que ya estaban en el ranking que pertenecen al segmento B. En esta categoría, el Chevrolet Onix aumentó un 1% en septiembre, lo que le permite mantenerse como el “mejor del resto”, con su modelo de entrada a la gama, que tiene como particularidad estar impulsado por un motor 1.0 litros turbo pero con caja manual.

7. Citroën C3: $34.180.000
El mas pequeño de la familia CCubo de Citroën vuelve al ranking de los 10 autos más vendidos en noviembre gracias al cambio del motor para las versiones 2027, dejándose el VTi de 115 CV por el nuevo 1.3 litros naftero aspirado de 95 CV y 125 Nm. Este cambio en la configuración del C3 permitió que el precio baje un 8% respecto a los $37.160.000 que tenía la versión anterior que se comercializó hasta octubre. El auto, sigue siendo fabricado en Brasil y tiene ahora tres versiones, ya que mantiene el motor VTi en la intermedia y el T200 en la de mayor precio y equipamiento.

8. MG3: USD 21.900 / $34.383.000
Este modelo también llega desde China y es la versión más económica del B-hatch que importa Eximar en versión híbrida, pero con propulsión únicamente de combustión interna. El MG3 naftero tiene un motor 1.5 litros aspirado con una potencia de 114 CV y caja automática tipo CVT. Este modelo representa la principal competencia de los autos regionales nafteros que dominaban este ranking, y aunque llega importado desde extrazona y paga el 35% de arancel de importación, tiene un precio menor que varios de los competidores locales.

9. Kaiyi X3: USD 22.000 / $34.540.000
Este es el otro nuevo modelo que llegó al mercado argentino desde China y que, por estar equipad con un motor de gasolina, no puede esquivar el arancel del 35%. El Kaiky X3 es importado por el Grupo Empresario Prieto (GEP), es un B-SUV de 5 pasajeros con motor naftero 1.5 litros de 114 CV y caja automática CVT. Es el modelo de entrada a la gama del modelo, que se completa con el X3 Pro, propulsado por un motor turbo de 125 CV.

10. Nissan Versa: $34.989.000
Este es otro de los modelos que regresa al ranking gracias a un aumento mínimo del 0,5% en noviembre, y a la suba del dólar oficial que elevó el precio de algunos de los competidores que tienen su precio en la moneda norteamericana. El Versa se fabrica en México y eso limita el stock de unidades disponibles mientras no se renueve el acuerdo de libre comercio con Argentina. Se vende en cinco versiones, dos con caja manual y tres con caja automática CVT.
JMEV Easy 3,vehículo eléctrico,Argentina,mercado automotor

El presidente Milei regresa de España y supervisará los preparativos para la visita del papa León XIV

Bitter Fetterman-El-Sayed feud threatens to complicate Schumer’s Senate unity push

Es uno de los mejores pilotos del año en la Fórmula 1, pero su futuro está en duda y confesó su desesperación: “No sé qué más quieren que haga”

Racing sigue en la busqueda de un nuevo entrenador para el 2027 y hay tres nombres apuntados

Artemis IV: los detalles de cómo será la misión de la NASA que busca llevar astronautas a la superficie lunar en 2028

Cuánto cobrarán directores y gerentes por el bono 2026 y cuántas empresas los pagan

La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”

Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias

Padrón provisorio para las elecciones 2027: dónde y hasta cuándo se puede consultar

 POLITICA2 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”
- POLITICA3 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez
- POLITICA2 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias


