
ECONOMIA
Mercados: las acciones y los bonos argentinos operaron en baja tras un dato de inflación más alto de lo previsto

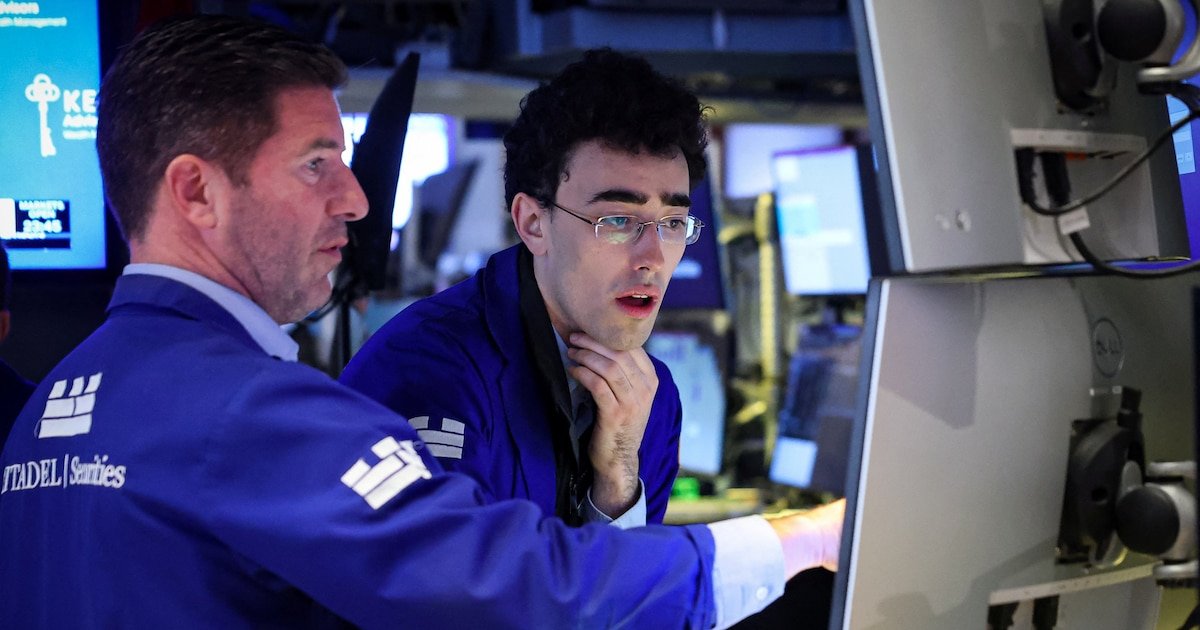
Las acciones y los bonos de Argentina operaron nuevamente negativos este miércoles después de conocido el salto inflacionario de marzo.
Aunque la elevada inflación doméstica se considera como un hecho transitorio hacia un deseado descenso, no cambia de fondo el escenario macroeconómico, con crecimiento dispar de la actividad.
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires bajó 1,1%, a 2.917.953 puntos, mientras que los títulos públicos en dólares promediaron un descenso de 0,3 por ciento. El riesgo país de JP Morgan avanzó cuatro unidades, en los 527 puntos básicos.
El IPC (Índice de Precios al Consumidor) de marzo subió un 3,4%, desde un 2,9% del mes previo, con lo que acumula en el primer trimestre del año un incremento del 9,4% y del 32,6% en la medición interanual.
“El dato fue malo, pero por el momento no cambia las estrategias de inversión”, afirmó a Reuters un operador financiero. “Se descontaba que estuviera por arriba del 3%”, acotó.
“Mantenemos una postura cauta respecto al posicionamiento en pesos”, reportó IOL Inversiones. “No identificamos un diferencial significativo a favor de los instrumentos CER (ajuste por inflación) en los niveles actuales, pero nos sentimos cómodos con su cobertura dado el comportamiento de los precios en los últimos meses”, señaló.
Durante la rueda se conoció que el Gobierno alcanzó un acuerdo técnico con el staff del FMI (Fondo Monetario Internacional) que permitirá destrabar un desembolso de USD 1.000 millones, en el marco de la segunda revisión del programa vigente. El entendimiento, conocido como staff level agreement, todavía debe ser aprobado por el directorio del organismo, aunque ese paso suele ser una formalidad.
Según lo acordado, el programa contempla un conjunto de políticas orientadas a consolidar la desinflación, fortalecer la estabilidad externa y sostener el crecimiento. En ese sentido, uno de los puntos centrales sigue siendo la acumulación de reservas, una de las principales dificultades que enfrentó la Argentina en las revisiones anteriores
En el exterior, el panel tecnológico Nasdaq de Wall Street subió un firme 1,6%, en la onceava sesión consecutiva de ganancias para esta referencia, mientras que el promedio S&P 500 subió un 0,8% y cerró por encima de los 7.000 puntos por primera vez. El Dow Jones de Industriales cayó un leve 0,2 por ciento.
¿Qué pasa en Oriente Medio?
El presidente de Estados Unidos, Donald Trump, afirmó que la guerra con Irán podría terminar pronto y pidió al mundo que esté atento a “dos días increíbles”, mientras las fuerzas estadounidenses imponen un bloqueo que hacía dar media vuelta a los buques que salían de los puertos iraníes
Trump restó importancia a la posibilidad de que se reanuden los combates, al declarar a Fox Business que la guerra, que ya dura casi siete semanas, está “a punto de terminar”.
Y según Associated Press, que cita a funcionarios regionales no identificados, ambas partes llegaron a un acuerdo de principio para continuar la diplomacia tras una ronda inicial de conversaciones inconclusa celebrada el fin de semana en Pakistán. Los mediadores están presionando para alcanzar un compromiso sobre los asuntos pendientes, como el estrecho de Ormuz y el programa nuclear iraní, antes de que expire la tregua del 7 de abril la próxima semana, añadió la agencia de noticias.
Aun así, la tensión sigue siendo alta en torno al Estrecho de Ormuz, con un bloqueo naval estadounidense que interrumpe el flujo de petróleo iraní en esta vía marítima estratégica, mientras que Teherán mantiene el estrecho cerrado a otros envíos.
Irán considera que una prolongación del bloqueo estadounidense es “un preludio a una ruptura del alto el fuego”, declaró Alí Abdollahi, comandante del cuartel general militar conjunto de Irán, según la televisión estatal. Las fuerzas armadas iraníes “no permitirán que continúen las exportaciones ni las importaciones en el Golfo Pérsico, el Mar de Omán ni el Mar Rojo” si el bloqueo persiste, añadió.
Los precios del petróleo se mantuvieron elevados, con alza de 0,1%: las variedades WTI y Brent operaron a USD 91,40 y USD 94,99 el barril, respectivamente. Los futuros del petróleo cotizan aproximadamente un 33% más que antes del comienzo de la guerra.
“Durante toda las hostilidades, Trump osciló entre declarar que prácticamente todo había terminado y amenazar con una escalada importante, y aún quedan muchas preguntas sobre los motivos que llevaron a Estados Unidos e Israel a iniciar el bombardeo de la República Islámica”, indicó Bloomberg.
Entre esos temas, destaca el futuro del programa nuclear iraní. Israel sostiene que las reservas de uranio altamente enriquecido de Teherán deben ser eliminadas, mientras que Trump declaró al New York Post que está descontento con los informes que indican que Estados Unidos propuso una moratoria de dos décadas sobre el enriquecimiento como parte de las conversaciones con Pakistán, afirmando que nunca se le puede permitir a Irán tener armas nucleares.
Business,Corporate Events,North America








Brasil llega a las elecciones presidenciales con una incipiente crisis fiscal que promete ser uno de los principales desafíos para el próximo gobierno. Después de casi cuatro años de gestión de Lula, el déficit consolidado de las finanzas públicas se aproxima al 10% del PBI, según los datos del Banco Central de Brasil.
El deterioro es evidente frente al déficit de 4% que dejó Bolsonaro en 2022, aún después de la pandemia.
Parte del deterioro de los últimos años se explica por el resultado primario. Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión, lo revirtió y este año apunta a un déficit de 0,7% del PBI.

Pero el principal factor de presión sobre las cuentas públicas está en los intereses de la deuda.
Brasil enfrenta una combinación de elevado endeudamiento con altas tasas de interés en moneda local, catapultando la carga de intereses de la deuda pública.

La tasa de interés sobre la deuda local supera actualmente el 14% anual, un nivel similar al observado durante los últimos meses del gobierno de Dilma Rousseff, antes de su impeachment. Pero esta vez, con una inflación cercana al 4%, la tasa de interés real se ubica alrededor del 10 por ciento.

Esta combinación tiene un impacto directo sobre la dinámica fiscal.
El pago de intereses alcanza actualmente casi 9% del PBI y constituye una de las principales fuentes del déficit.

Según los últimos datos oficiales, correspondientes a 2024, los intereses de la deuda se convirtieron en el segundo mayor componente del gasto público brasileño, por encima del gasto destinado a educación, salud, seguridad y defensa.

La deuda pública
El persistente déficit fiscal también se refleja en la evolución del endeudamiento público.
En 2013, la deuda pública era equivalente a 60% del PBI, hoy llega al 100% del PBI.

La casi totalidad de la deuda pública de Brasil es en moneda local (96,3 por ciento).
Medida en dólares, la deuda ronda los USD 1,8 billones (1,8 billones). De ese total, aproximadamente una quinta parte vence durante los próximos doce meses.
Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión lo revirtió
El próximo presidente asumirá con unos USD 360.000 millones de deuda que deberán ser refinanciados durante su primer año de gestión.

A este cuadro se suma un problema adicional: la deuda pública ya empieza a ser una carga para la economía y se refleja en la desaceleración del crecimiento económico. Pese al buen desempeño de las materias primas agrícolas y de los precios de la energía, el crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años.
El crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años
Esto agrega presión a una dinámica de deuda/PBI ya deteriorada. El desafío del próximo gobierno, por lo tanto, será doble: corregir el resultado fiscal y, al mismo tiempo, relanzar la tasa de crecimiento.

El real en juego
El equilibrio cambiario luce cada vez más frágil y pone al real en zona de riesgo. La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención: garantiza el apetito por los títulos en moneda local y ancla transitoriamente la cotización de la divisa.
Pero a estos niveles la tasa Selic del Banco Central sirve más para sostener el carry y retener los capitales que para frenar la inflación. El costo lo paga el Tesoro.
La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención
Cerca de la mitad de la deuda pública interna está indexada a la Selic, y el resto se renueva en plazos cortos, de modo que la tasa que fija el Banco Central termina siendo, en los hechos, la tasa de la deuda.

Pero el costo es creciente, la carga de intereses ya es 10% del PBI y acelera la dinámica explosiva de la deuda pública, ya en el 100% del PBI. Es una trampa clásica de tasa: el Banco Central sube la tasa para estabilizar el mercado cambiario, pero la mayor carga de intereses aumenta el déficit fiscal, reiniciando el ciclo que pide más tasa.
El Gobierno puede insistir, pero todo carry tiene un límite y lo decide el mercado.

Los amortiguadores
Hasta ahora la economía pudo contar con dos grandes colchones para mantener bajo el riesgo país:
- Las reservas internacionales que se mantienen estables en torno a los USD 360.000 millones. Sus oscilaciones de los últimos años respondieron sobre todo a efectos de valuación: más de un cuarto de las reservas está invertido en otras monedas o en oro, de modo que el precio del metal y los movimientos del dólar mueven el stock sin que entre ni salga un solo dólar.
- En 2022 la caída del precio de los Tesoros.
La única venta significativa de reservas fue a fines de 2024, cuando el Banco Central volcó miles de millones de dólares al mercado para frenar una crisis de confianza en el real.

Segundo, el saldo comercial que apunta a cerrar el año cerca de los USD 87.000 millones, el segundo más alto de la serie después del récord de 2023. Lo explican sobre todo los mayores precios internacionales de las materias primas.

El desafío para el próximo ciclo presidencial
El margen de maniobra para la próxima administración no es elevado. A pesar de las cuantiosas reservas y del saldo comercial, pretender aliviar la carga de intereses recortando la tasa de referencia sin implementar antes un ajuste fiscal desataría una salida inmediata del carry trade local.
Sin ancla fiscal ni premio por tasa, la demanda de deuda soberana caería en picada y trasladaría toda la presión sobre el tipo de cambio, materializando una devaluación del real que reavivaría el frente inflacionario.
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria.
Con un déficit fiscal de 10% del PBI, un stock de deuda llegando a 100% del PBI y una economía que se estanca ante elevadas tasas de interés, la dinámica de las cuentas del Estado será el principal desafío que enfrentará quien gane las elecciones. La salud de la moneda estará en juego.
Los autores son máster en Economía de la Universidad de Tilburg, en Holanda, y en Management de la Universidad Luiss, Italia, y director de la consultora Econométrica, respectivamente
Si no hubiéramos tenido que enfrentar el intento de siete golpes de Estado, 40 leyes intentando romper el equilibrio fiscal, la gente haciendo actos terroristas en la calle y algunos jugadores de mercado con ganas de romper todo, la inflación ya estaría empezando con cero hace rato (Milei)

Noviembre y diciembre son dos meses que suelen ser un poco más complicados en términos de precios por la propia dinámica estacional que traen el comienzo de las vacaciones y las fiestas (Bisang)


supermercado,Argentina,consumo,precios,carro de compras
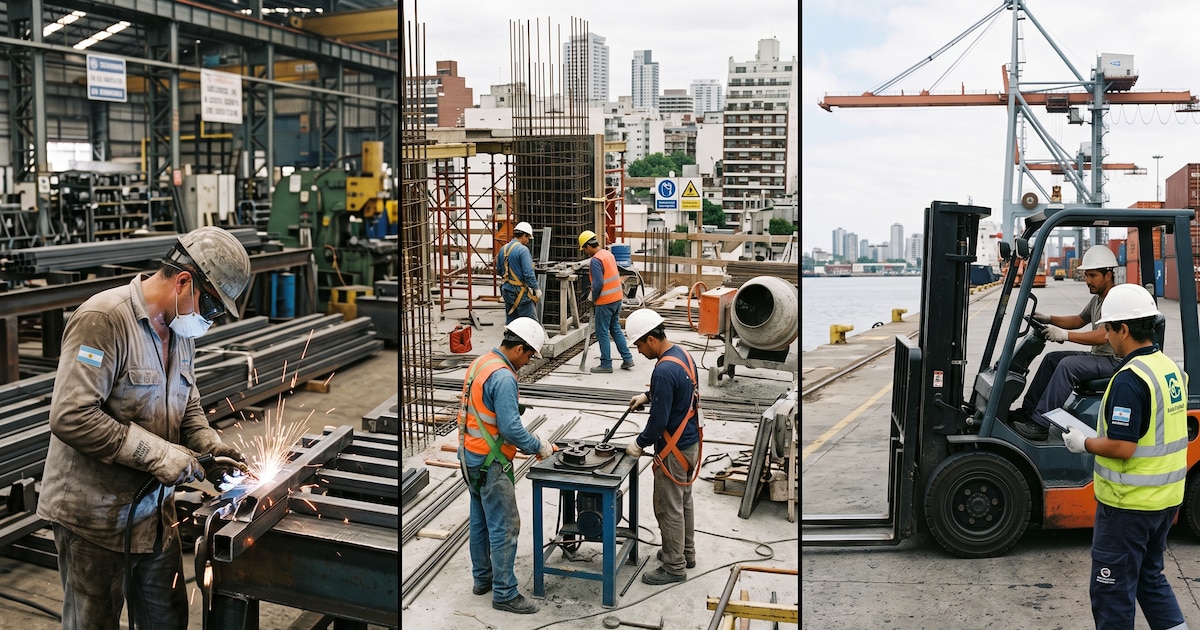

La tasa de empleo pasó de 44,6% a 45% de la población
El segmento administración pública, la defensa y la seguridad social registró una pérdida de representatividad de 8,6% a 7,1% del total

El total de no asalariados aumentó en 633.000 personas (11,9%) y ganó dos puntos porcentuales de representatividad
- Las mujeres de 65 años y más registraron el mayor incremento porcentual, con 138.000 puestos adicionales (41,3%), lo que elevó su peso en el total ocupado de 1,6% a 2,2 por ciento.
- Los varones del mismo tramo etario sumaron 74.000 empleos (15,1%) y pasaron de 2,4% a 2,7% de representatividad. Las mujeres de 30 a 64 años sumaron 460.000 ocupadas (6,9%) y ampliaron su participación de 32,6% a 33,6 por ciento.
El empleo creció más entre las mujeres mayores y bajó entre las jóvenes


Argentina,industria,construcción,empleo,puerto

El Coloquio de IDEA y la incertidumbre electoral: el debate empresario sin respuestas políticas claras

Silvia Pérez: «Siempre voy a ser una chica Olmedo, hasta el último día de mi vida»

Brasil: sin margen fiscal

¿Qué ocurre con la fecha de las elecciones presidenciales en Venezuela?

Hasta qué hora siguen las tormentas este sábado 3 de octubre en Buenos Aires, según el Servicio Meteorológico Nacional

Con los números ajustados para el quórum, la oposición apela a la presión social para derogar el DNU 70

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros

Jugueterías en crisis: “Se han cerrado más de doscientas en el último año”, afirmó el presidente de la Cámara de la Industria del Juguete

 POLITICA2 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA17 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS3 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral





