ECONOMIA
No hay upgrade: Argentina se mantiene en la categoría más baja y sigue sin ser un país confiable

El MSCI publicó este jueves por la tarde su Revisión Global de Accesibilidad a los Mercados (Global Market Accessibility Review). Se trata del paso previo al informe que se publicará el próximo martes, el Informe Anual de Clasificación de Mercados (Annual Market Classification Review), que confirmará -o no- si Argentina ingresa en un período de consulta para salir de su actual categoría, Standalone Market (la más baja del indicador).
Lo cierto es que el resultado del informe parece dar por finalizada la expectativa de que Argentina tenga una mejora en la calificación del MSCI. Al menos en el corto plazo.
Según los resultados de la Revisión, no se observaron mejoras respecto a los últimos informes de los dos años anteriores. En ese escenaro, según el experto Sebastián Maril, «el informe del MSCI de hoy no implica que la semana que viene no se anuncie un período de consulta para una posible reclasificación». «No ayuda, pero no descartemos nada», aseguró.
Y comparó cómo en los últimos tres años no se observaron mejoras en los indicadores que toma el informe.
En ese marco, desde PPI señalaron que «la firma publicó su Revisión Global de Accesibilidad a los Mercados, instancia previa al informe que se dará a conocer el próximo martes y que definirá si Argentina ingresa en un período de consulta para abandonar su actual categoría, Standalone Market (la más baja dentro de la clasificación)».
Señalaron que los resultados no mostraron cambios respecto del informe anterior, por lo que consideran poco probable que el país sea incorporado a una etapa de revisión.
La comparativa de los informes de MSCI: sin modificaciones en últimos años
Qué dice el informe de MSCI sobre Argentina
En los comentarios del informe, el MSCI destacó las siguientes falencias que hacen prever que el upgrade de Argentina en el índice deberá esperar:
- Igualdad de derechos para los inversores extranjeros: La información relacionada con las empresas no siempre está disponible fácilmente en inglés.
- Nivel de restricciones al flujo de capitales: «Si bien la flexibilización de los controles de capital en abril de 2025 permitió a los inversores extranjeros repatriar los nuevos ingresos provenientes de inversiones en acciones, esto sigue sujeto al cumplimiento de determinados requisitos documentales. Además, las ganancias obtenidas con anterioridad continúan sujetas a restricciones y podrían no poder ser repatriadas libremente».
- Nivel de liberalización del mercado cambiario: «No existe un mercado cambiario offshore y persisten restricciones en el mercado cambiario local (por ejemplo, las operaciones de cambio deben estar vinculadas a transacciones con valores negociables)».
- Registro de inversores y apertura de cuentas: «Toda la documentación debe presentarse en español».
- Regulación del mercado: «No toda la normativa está disponible en inglés».
- Flujo de información: «La información detallada del mercado bursátil no siempre se divulga en inglés».
- Compensación y liquidación: «No existe la figura de ‘nominee’ (titular o custodio registrado en representación de un tercero) en el mercado. Además, siguen prohibadas las facilidades de sobregiro».
- Negociación: «Existe un nivel limitado de competencia entre los brokers, lo que puede traducirse en costos de operación relativamente más elevados».
- Transferibilidad: «Las operaciones realizadas fuera de los mercados organizados (off-exchange) están permitidas, aunque con restricciones».
- Disponibilidad de instrumentos de inversión: «Las restricciones impuestas al uso de datos del mercado bursátil han derivado en una disponibilidad limitada de instrumentos de inversión».
- Estabilidad del marco institucional: «Se han registrado casos de intervenciones gubernamentales que pusieron en duda la estabilidad de una economía de libre mercado, incluso en lo que respecta a las actividades de inversión de los inversores extranjeros».
Luego de conocerse el informe, Nahuel Bernues, CFA y asesor financiero, señaló que la noticia se dio «de acuerdo a lo esperado». «Ve algunas mejoras en las restricciones de capital, pero sin nada realmente sustancial», analizó.
Y detalló: «No quita que quizás la semana que viene anuncie un período de consulta para una posible reclasificación. Sin embargo yo no soy muy optimista de que eso suceda siempre y cuando los controles cambiarios se mantengan».
«Probablemente seguiremos siendo Standalone, casi seguro porque todavía hay cepo. Pero eso no imposibilita que la semana que vieen anuncien que nos ponen en revisión para subirnos el año que viene», sumó Leonardo Guidi, analista de mercado.
La mirada del mercado y el aviso de Morgan Stanley
El resultado del informe de MSCI estuvo en línea con lo que esperaba el mercado: el consenso es que el país difícilmente reciba un ascenso inmediato y que, en el mejor de los casos, recién ingrese en un proceso de consulta que podría desembocar en una reclasificación entre fines de 2027 y 2028.
Esa visión fue reforzada por el propio Morgan Stanley. En su último Informe de Accesibilidad al Mercado, el gigante de Wall Street sostuvo que «Argentina ha implementado reformas que han mejorado su posición para un posible upgrade en el índice MSCI de Mercados Emergentes, pero creemos que esto probablemente se concrete a finales de 2027 o en 2028″.
Morgan Stanley reconoció que Argentina avanzó en la liberalización del cepo y la repatriación de dividendos, pero agregó: «Sin embargo, persisten las restricciones para los inversores institucionales extranjeros, así como las limitaciones en el acceso a los datos bursátiles y a la información en diferentes idiomas».
En ese marco, creen que MSCI valore probablemente la continuidad de la política de reformas, pero señala que «otros indicadores no han mostrado una mejora significativa en los últimos 12 meses».
Incluso, Morgan Stanley calculó que una eventual mejora de categoría podría generar ingresos por alrededor de u$s4.500 millones hacia las acciones argentinas (YPF, GGAL, VIST, BMA, PAM, TGS). La gran mayoría provendría de los aproximadamente u$s1,5 billones en activos bajo gestión (AUM) que toman como referencia el índice MSCI de Mercados Emergentes (tanto de gestores activos como pasivos). Sin embargo, la entidad también alertó que un escenario de reclasificación hacia la categoría «Frontera», en lugar de Emergente, podría ser recibido negativamente por el mercado debido al escaso volumen de activos que replican ese benchmark.
«Mantenemos una sobreponderación en Argentina, con una marcada preferencia por el sector energético. Las acciones argentinas están fuertemente sesgadas hacia el petróleo (aproximadamente el 50% del MSCI Argentina actual), lo que ha impulsado las ganancias en los últimos tiempos. Un crecimiento generalizado de las ganancias y la inversión podría ser un catalizador clave. Como referencia, los flujos globales hacia los mercados emergentes (la parte latinoamericana) han sido equivalentes a aproximadamente el 6% de la inversión total en Latinoamérica», subrayó el gigante norteamericano.
La City porteña tomó nota: más analistas consultados por iProfesional se está alineando con el diagnóstico de Morgan Stanley; lo más probable es que Argentina sea incorporada ahora a una instancia de revisión u observación, sin un ascenso automático desde la actual categoría «Standalone» hacia «Emergente». El principal obstáculo sigue siendo la existencia de restricciones cambiarias para empresas e inversores institucionales, un punto que MSCI históricamente considera determinante para evaluar la accesibilidad de cada mercado.
A ello se suma otro factor que los grandes fondos internacionales siguen de cerca: la continuidad del rumbo económico más allá de las elecciones presidenciales de 2027. En otras palabras, el mercado no sólo busca señales de apertura financiera, sino también garantías de que las reformas implementadas durante la gestión de Javier Milei tendrán estabilidad en el tiempo.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,acciones,bonos





ECONOMIA
Doble validación, límites de gasto y precancelación: qué propone el proyecto de la oposición para reducir la mora récord


Familia,hispana,Nueva York,finanzas,deudas,facturas,alquiler,cuentas,preocupaciones,economía
ECONOMIA
La soja trae alivio al Gobierno: liquidó USD 3.200 millones en septiembre y aportará otros USD 11.000 millones hasta el verano
Tal como sucedió a la misma altura del año pasado, la liquidación del complejo sojero le aporta señales de tranquilidad a las cuentas del Gobierno, en el marco de un proceso de dolarización de carteras que se intensificará a medida que se acerque el año electoral. La soja liquidó USD 3.228 millones en septiembre, un 17% por encima del mes anterior. Pero eso no es todo: la buena cosecha y los precios altos le traerán otros casi USD 11.000 millones entre lo que queda de 2026 y el comienzo del verano.
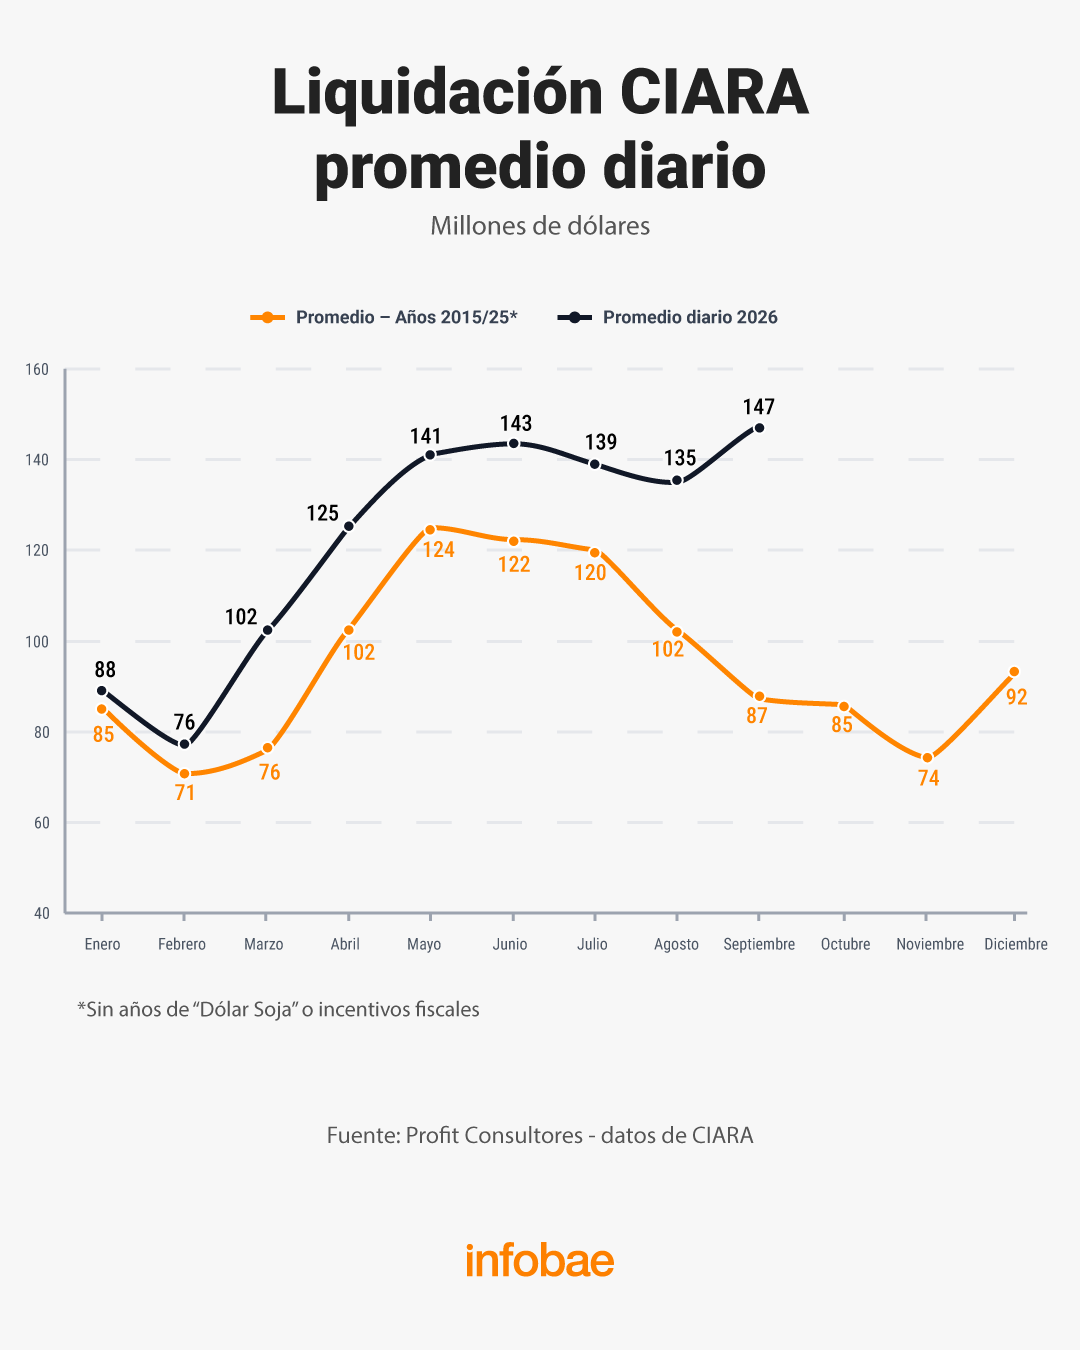
Más allá del aporte de divisas de otros complejos exportadores, como la energía, este año la soja será vital para responder a la demanda de dólares. Su aporte llegará en un modo más uniforme que en años anteriores, en los que las distintas versiones de “dólar soja” condicionaron la liquidación. Según CIARA-CEC, la cámara del sector, en septiembre también hubo “un flujo sostenido de embarques de maíz”. La entidad evitó la comparación con septiembre de 2025, cuando la eliminación temporaria de las retenciones había generado un pico de liquidación de USD 7.100 millones. La cámara informó una liquidación acumulada de USD 22.275 millones entre enero y septiembre que todavía se ubica un 22% por debajo del mismo período del año anterior.
.responsive {
width: 100%;
height: auto;
}
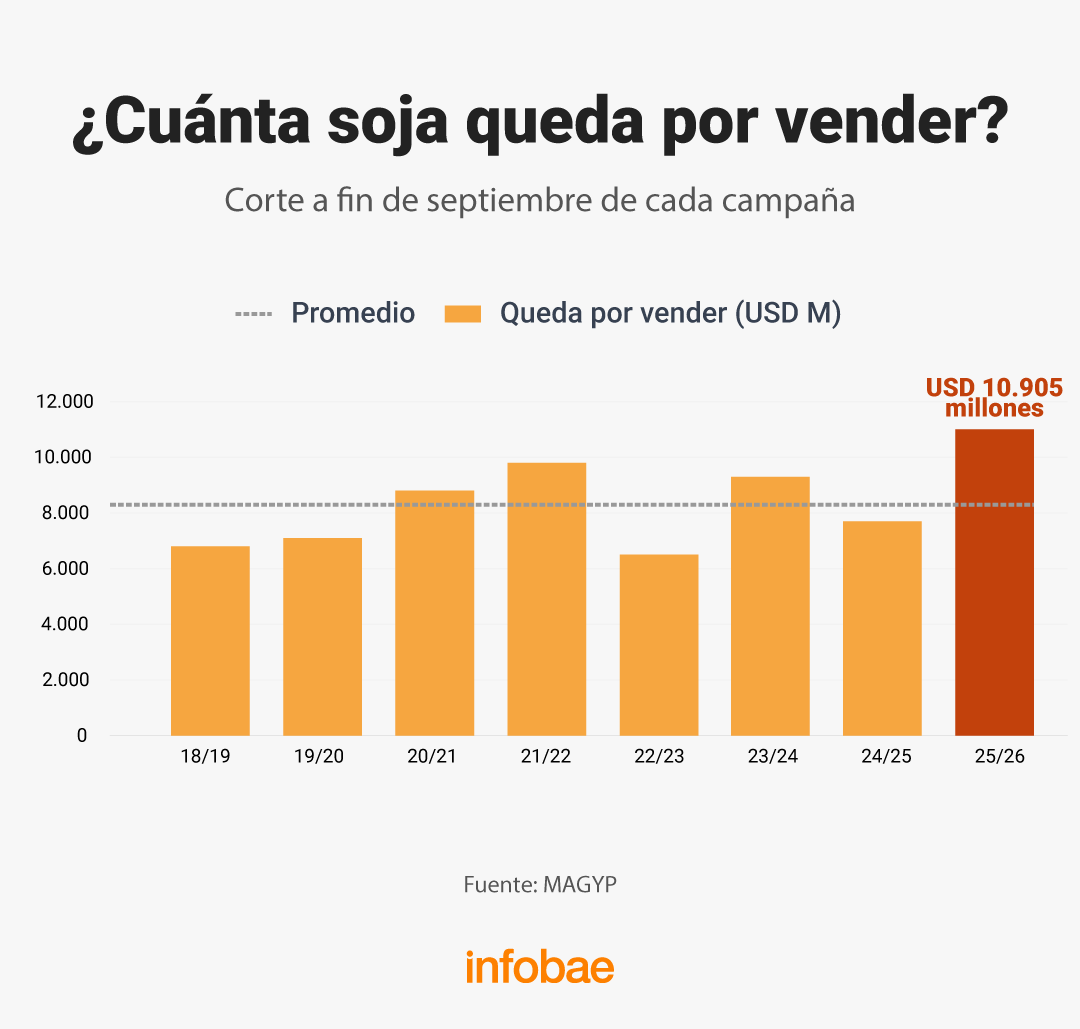
El último trimestre del cuarto trimestre traerá más dólares todavía. El consultor agropecuario David Miazzo explicó que el valor de la soja pendiente de comercialización alcanzó un récord de USD 10.900 millones, medido a precios FOB, a partir de una combinación de precios firmes, las 21 millones de toneladas todavía sin vender y una producción que se mantuvo en niveles altos.
Se trata de dólares muy relevantes para que el Gobierno cierre sin sobresaltos las cuentas de 2026 manteniendo lo que logró hasta ahora: que la estabilidad del dólar evite cualquier traspaso a los precios y mantener, en la medida que sea posible, las compras del BCRA para alimentar las reservas.
Los compromisos financieros que le quedan al Gobierno en este 2026 lucen resueltos con la acumulación de dólares del primer semestre. Para 2027 hay más interrogantes, con USD 24.900 millones de vencimientos de capital e intereses sumando al FMI, organismos internacionales y bonistas privados. Entre otras fuentes, el Gobierno espera contar con USD 3.600 millones remanentes de 2026.
.responsive {
width: 100%;
height: auto;
}
Pero al mismo tiempo, la demanda no se detiene. La compra de billetes por parte de personas físicas fue de USD 3.300 millones en julio y de USD 2.800 millones en agosto. La habitual presión dolarizadora sobre el tipo de cambio previa a las elecciones parece haber comenzado antes de tiempo. Y el mercado recuerda el antecedente de 2025, cuando antes de votar hubo meses con compras superiores a USD 5.000 millones.
La oleaginosa aportará gran parte de la oferta, por lo menos hasta fin de año. El dato clave es la soja sin vender, que tomando el período enero-septiembre se encuentra en un nivel elevado. “El volumen que queda por vender es el segundo más alto de la última década”, señaló Miazzo, quien añadió que el nivel actual también responde a que solo se comercializó el 57% de la producción, por debajo del 64% de la campaña pasada.
Ese escenario se combina con precios altos y una cosecha que si bien no superó el máximo histórico, fue de 50 millones de toneladas y se ubicó cerca de los registros de los dos ciclos anteriores. Miazzo recordó que el 70% de la producción se hace sobre campos alquilados y se paga con soja, lo que también acelerará su comercialización.
Desde el punto de vista macroeconómico, consideró que ese stock puede aportar divisas cuando habitualmente se reduce la liquidación del sector agrícola. “Es un buen dato porque ayuda a generar oferta de divisas en esta época del año: octubre, noviembre y diciembre suelen ser meses más flacos, hasta que entra con fuerza el trigo en enero”, explicó. A su vez, sostuvo que la eventual aceleración de las ventas contribuiría a sostener la oferta en el mercado cambiario: “En términos macroeconómicos, es una buena noticia”.
Otro consultor, Javier Preciado Patiño tiene un cálculo algo menor sobre la soja que queda por vender, pero también explica que “hay pocos motivos para retener” los granos en los silobolsa. Destaca que este año no hay medidas cambiarias que concentren las operaciones en períodos cortos. “No hay un ‘dólar soja’ que haga que todo el mundo salga a vender de golpe. Eso le da estabilidad al mercado. Tampoco hay una expectativa de una devaluación fuerte e inmediata. No hay incentivos para no vender ahora”, señaló.

.responsive {
width: 100%;
height: auto;
}
Según su estimación, los ingresos que aún faltan por el complejo sojero se distribuirán en el corto plazo. “Lo que falta por ingresar, sean USD 9.000 millones o USD 10.000 millones y pico, va a entrar de acá a que termine la campaña comercial en marzo del año que viene”, sostuvo. En particular, ubicó una parte relevante de ese flujo entre octubre y diciembre.
Preciado Patiño señaló que la menor salida de poroto de soja al exterior también cambió el ritmo de la demanda. “De las 12 millones de toneladas de poroto que se vendieron el año pasado, o en la campaña pasada, a través de los distintos dólar soja, estamos pasando a una campaña de exportación de poroto normal, de alrededor de seis millones de toneladas”, afirmó. En ese escenario, indicó, la industria aceitera concentra la demanda y procura mantener una actividad sostenida: “La industria está comprando y exportando de manera muy pareja. La molienda de soja se ubicó en 4,2 millones de toneladas durante los últimos cuatro meses, con un nivel muy estable”.
Para el consultor, esa dinámica evitaría una caída abrupta de las divisas del sector durante el último trimestre. “El flujo de dólares, al menos durante el último trimestre del año, va a ser bastante estable y no va a traer sorpresas desagradables en materia de liquidación de divisas por parte del complejo sojero”, aseguró. A ese aporte podría sumarse el maíz: “El precio del maíz está firme y el mercado también. Me da la impresión de que va a contribuir durante el último trimestre a aportar dólares a la Argentina”.
ECONOMIA
Jornada financiera: las acciones argentinas cayeron hasta 5% en Wall Street y el riesgo país saltó a un máximo en diez meses
La sesión financiera estuvo marcada por un nuevo repunte de las tasas de los bonos de Estados Unidos -que cesó al promediar la rueda debido a la recompra de títulos encarada por el propio Tesoro norteamericano-, con una persistente ola de ventas de renta fija de tenedores privados que condicionó los negocios en todas las bolsas.
Los principales índices de Wall Street pasaron a mínimas alzas de hasta 0,3% al cierre, tras un recorrido negativo durante la mayor parte de la sesión, mientras que el bono del Tesoro de los EE.UU. a diez años marcó un rendimiento de 5,24%, luego de haber alcanzado por la mañana el 5,34%, un máximo desde 2002.
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires cayó 2,2% en pesos, a 2.758.840 puntos, un mínimo desde el 15 de mayo. Medido en dólares, según la paridad del “contado con liquidación” el panel de acciones líderes porteño cedió a los 1.687 puntos, su nivel más bajo desde el 24 de octubre del año pasado (1.333 puntos), la rueda previa a las elecciones legislativas.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Nueva York imperaron las bajas, lideradas por IRSA (-5,5%), Telecom (-5,1%) y Corporación América (-4,7%).
Los bonos soberanos en dólares -Bonares y Globales- resignaron un 1,1% en promedio, mientras que el riesgo país de JP Morgan, que mide el diferencial de las tasas de retorno de los bonos de los EEUU respecto de similares emisiones emergentes- trepó 30 unidades para la Argentina, en los 636 puntos básicos, un máximo desde el 3 de diciembre de 2025, diez meses atrás.
El economista Gustavo Ber explicó que el “renovado clima de cautela externa interrumpe la recuperación que intentaron ensayar los activos domésticos en las últimas ruedas, a partir de operadores que -al menos tácticamente- buscaban aprovechar ventanas para realizar compras de oportunidad tras los fuertes castigos”.
“Para llegar al grado de inversión, Argentina tiene que subir seis escalones. Hoy las tres grandes calificadoras la ubican en B- (S&P y Fitch) y B3 (Moody’s, que en julio le asignó perspectiva positiva). El investment grade empieza en BBB-. El Gobierno se puso como meta llegar al final de un eventual segundo mandato, en 2031. Eso implica, en promedio, más de un escalón por año”, explicó Alan Versalli, estratega de Cocos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“A priori, el camino es exigente. Hay países que lograron subas aceleradas en su calificación, pero en general apalancados en un boom de commodities. Es el caso de Brasil entre 2002 y 2008, y el de Rusia desde fines de los noventa hasta principios de los 2000″, añadió Versalli.
Max Capital indicó que “el FMI concluyó su misión técnica correspondiente a la tercera revisión. Los próximos pasos consisten en alcanzar un acuerdo formal a nivel de staff, seguido de la aprobación del Directorio Ejecutivo en Washington, antes de que pueda concretarse el desembolso de USD 865 millones”. Fuentes del FMI agregaron que “las conversaciones con las autoridades continúan”.
“Los mercados están entre la fortaleza del ciclo de inversión en tecnología e IA y el deterioro de las variables macroeconómicas clave, como el precio de la energía y las expectativas de tasas de interés. La disparada en los precios del petróleo por la fricción geopolítica en Oriente Medio y la firmeza del dólar representan una clara amenaza para la convergencia inflacionaria, lo que limitará el margen de maniobra de la Fed y mantendrá elevados los rendimientos de la deuda soberana”, definió Laura Torres, directora de Inversión, IMB Capital Quants.
Rebotó el dólar y el BCRA compró USD 93 millones
Con menos volumen de operaciones y demanda firme, el dólar mayorista se recuperó de tres caídas consecutivas y este jueves sumó 7,50 pesos o 0,5%, a 1.524,50 pesos.
El monto negociado en el segmento de contado alcanzó USD 423,2 millones, un 59% debajo de los los USD 1.033,6 millones negociados el miércoles, el récord de 2026.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Nicolás Merino, operador de ABC Mercado de Cambios, señaló que la divisa “comenzó al alza y ese nivel resultó ser el mínimo intradiario, coincidiendo con el precio de apertura. A partir de allí, recuperó momentáneamente” hasta cerrar en su precio más alto del día.
El BCRA fijó un techo para las bandas cambiarias en los 1.920,44 pesos. El dólar mayorista quedó a 396,44 pesos o 26% de ese tope para la flotación administrada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar minorista ganó cinco pesos o 0,3%, a $1.545 para la venta, según la referencia del Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.540 para la venta y $1.490 para la compra. El dólar blue bajó cinco pesos, a 1.555 pesos.
El BCRA compró USD 93 millones en el mercado -el 22% de la oferta spot-, mientras que las reservas internacionales brutas recuperaron USD 2.199 millones, a USD 48.289 millones, por el reingreso de depósitos de cartera propia de bancos a las cuentas de la entidad monetaria.
“La aparición de los fondos FAL (Fondo de Asistencia Laboral) viene a otorgar al mercado un inversor institucional con un horizonte un poco más largo de inversión generando un cambio en el mercado local que debería ser más bien inmediato”, consideró Federico Broggi, CIO IEB Fondos Comunes de Inversión.
Los ingresos por exportaciones agrícolas cayeron un 54,6% interanual en septiembre, a USD 3.228 millones, mientras que, comparado con el mes previo, reportaron un crecimiento del 17%, comunicaron las cámaras sectoriales CIARA y CEC.
North America

FIC.UBA 2026: Lita Stantic y Félix “Chango” Monti recibieron el Doctorado Honoris Causa en una noche de cine y emoción

EEUU refuerza su presencia militar en Medio Oriente con miles de soldados mientras Trump evalúa una nueva ofensiva contra Irán

A los 34 años, Neymar cumplió una promesa que le había hecho a su mamá: “De niño soñaba con tener una fábrica de galletas”

La guerra entre Jaldo y Manzur divide al PJ de Tucumán: el rol de Cristina Kirchner y el poder en juego

Javier Milei y sus medidas, en vivo: el mandatario cargó contra la prensa y la calificó de “sicarios de la pluma”

Poll: Turek, Hinson in close Iowa Senate race

El riesgo país vuelve a subir y llega a su nivel máximo en lo que va del año

Cayó la confianza en el Gobierno e igualó la peor medición de la era Milei

Nuevo parte médico por la salud de Mirtha Legrand: “Finalizó el tratamiento antibiótico”

Vuelve a caer fuerte el Índice de Confianza en el Gobierno hasta el nivel más bajo de la gestión Milei

 POLITICA3 días ago
Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”
- INTERNACIONAL3 días ago
Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually
- POLITICA3 días ago
Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros