ECONOMIA
Nuevo semáforo de bonos para junio: la City ya definió cuáles comprar y qué títulos evitar

El mercado de bonos entra en una etapa bastante más incómoda para los inversores que buscan una recomendación lineal. La compresión de tasas en pesos, la calma cambiaria, la mejora del frente externo y la falta de una baja más contundente del riesgo país dejaron un tablero donde ya no aparece una curva claramente regalada ni un instrumento que concentre todo el atractivo. Por lo tanto, la nueva edición del semáforo de bonos exige separar mejor entre liquidez, cobertura, duration y perfil de riesgo.
De los informes de la City y de las voces consultadas por iProfesional surge un consenso bastante marcado en un punto: el mercado sigue viendo fundamentos mejores que meses atrás —con superávit comercial, acumulación de reservas y una actividad que dejó señales de recuperación—, pero al mismo tiempo advierte que los precios de muchos instrumentos ya incorporaron buena parte de ese escenario, especialmente en los tramos más comprimidos de la curva CER y en las estrategias de carry trade.
Comafi, por ejemplo, remarcó que el frente externo muestra avances relevantes, con compras de reservas internacionales por parte del BCRA por u$s 8.700 millones en el año y resultados comerciales récord; sin embargo, esa mejora todavía no logró traducirse en una compresión sostenida del riesgo país por debajo de los 500 puntos básicos. En ese marco, la entidad mantiene una visión constructiva, pero no espera una baja rápida de spreads y por eso se siente más cómoda en el tramo corto de la deuda hard dollar, con el AO28 y el AN29 como referencias.
Bonos en verde
El primer lugar del semáforo verde queda para los Boncer cortos seleccionados, aunque la palabra «seleccionados» resulta central, porque no todo lo que ajusta por CER ofrece el mismo valor después del rally de los últimos meses. La preferencia de buena parte de la City pasa por instrumentos que permitan capturar inflación y manejar liquidez en pesos sin asumir una duration demasiado extensa, en un contexto donde la tasa fija luce más vulnerable ante cualquier salto del dólar.
Comafi sostiene que, por el arbitraje entre CER y tasa fija, prefiere posicionarse en Boncer cortos para el manejo de liquidez, dado que la inflación implícita se ubica en 2,2% hasta junio y en 1,9% hasta agosto, niveles alineados con su escenario base. El banco también aclara que los incentivos para estirar duration desde el Boncer 2027 hacia el Boncer 2028 siguen existiendo, aunque con un atractivo más acotado que antes.
SBS mantiene una mirada parecida y marca que, para inversores que todavía ven riesgos por inercia inflacionaria, ajustes de precios relativos o presiones externas, el valor aparece en el X30N6 para el tramo corto y en el TZXD7 para una posición de duration algo más larga. La sociedad de bolsa, sin embargo, aclara que las oportunidades en pesos ya no son tan evidentes como meses atrás, lo que obliga a ajustar la recomendación al nivel de riesgo que cada inversor esté dispuesto a tolerar.
Nazareno Taus, portfolio manager de Cocos Capital, también ubica en verde a los Boncer cortos TZXO6 y X31L6, pensados como herramientas para administrar liquidez en pesos. Su argumento es que la inflación viene desacelerando, con abril en 2,6%, pero todavía corre por encima del rendimiento de la tasa fija comparable; por lo tanto, esos bonos pagan algo más que sus pares a igual plazo bajo proyecciones razonables de IPC y ofrecen carry real positivo sin sumar una duration relevante.
Rocco Abalsamo, asesor financiero, suma una mirada similar para el tramo corto y medio de la curva CER. Bajo un escenario base optimista —con actividad sostenida en el segundo semestre de 2026, un dólar con volatilidad pero sin catástrofe en 2027 y una inflación cercana al 30% para este año—, considera que papeles como el TZXO6 o el TZXD6 pueden funcionar como cobertura si una suba del tipo de cambio termina trasladándose parcialmente a precios.
El segundo bloque verde aparece en la deuda soberana hard dollar de tramo corto o medio, especialmente en el AO28 y el AN29. Taus ubica al AO28 dentro del verde porque combina una TIR cercana al 8,5% con una mejora del frente externo sostenida por el balance comercial, las exportaciones energéticas, las compras del BCRA y la recalificación de Fitch, aunque advierte que ese cuadro todavía convive con un riesgo país que sigue arriba de los 500 puntos básicos.
Comafi también se inclina por ese tramo de la curva al señalar que continúa cómodo en el AO28 y el AN29, con rendimientos en el rango del 8,5% a 8,9% TEA, porque la mejora de los fundamentos no alcanza por ahora para justificar una apuesta agresiva a una compresión rápida del riesgo país.
Para perfiles más agresivos, el verde puede extenderse hacia los Globales largos, aunque en este caso la recomendación depende mucho más del escenario. SBS mantiene como favoritos al GD35 y al GD41, al considerar que son los bonos con mayor potencial si Argentina logra una compresión de spreads hacia niveles de otros emergentes con fundamentos inferiores. Por su parte, Abalsamo también mira bonos soberanos largos para inversores optimistas y menciona al AE38 como uno de los papeles con mayor potencial.
El respaldo macro para esa apuesta existe. Desde GRIT sostienen que la Argentina volvió a convertirse en un trade de momentum, con una combinación de superávit comercial, compras de dólares del BCRA, un desembolso del FMI por u$s 1.000 millones y mejores datos de actividad. Según esa lectura, si la liquidez internacional acompaña y el flujo de noticias locales sigue siendo positivo, los bonos soberanos argentinos podrían recuperar interés entre los inversores internacionales.
Bonos en amarillo
El color amarillo queda reservado para instrumentos que todavía pueden rendir bien si el escenario benigno se confirma, aunque ya no ofrecen el mismo colchón que meses atrás. El primer grupo es la tasa fija, tanto corta como larga, que se beneficia directamente de un proceso de desinflación y estabilidad cambiaria, pero puede sufrir si aparece una corrección rápida del tipo de cambio o si el mercado empieza a exigir tasas más altas.
Abalsamo ubica a la tasa fija corta en amarillo porque las tasas actuales no son necesariamente bajas en términos absolutos, pero sí lucen deprimidas frente al riesgo que implica una suba repentina del dólar. Según su cálculo, un movimiento de $40 o $45 en dos ruedas puede borrar el rendimiento acumulado de varias semanas, dependiendo de cómo reaccionen los precios de los instrumentos a tasa fija.
SBS comparte el diagnóstico de que el tramo medio-largo de tasa fija puede resultar atractivo para inversores optimistas con la desinflación, pero advierte que una suba de tasas para sostener el ancla ante presiones cambiarias implicaría un riesgo de capital para quienes estén posicionados en pesos. Esa advertencia resulta importante porque el propio informe señala que las tasas cortas llevan más de dos meses en terreno real negativo, sin que por ahora eso haya golpeado al dólar gracias al flujo de divisas.
El segundo amarillo claro son los Boncer 2028, como el TZX28 y el TZXS8. Taus considera que estos instrumentos ya rindieron buena parte de lo que tenían para dar, después de comprimir del 8,5% al 7,6% TIR en los últimos meses; por lo tanto, para quienes ya están comprados puede tener sentido tomar ganancias parciales, mientras que para nuevos ingresos la relación entre riesgo y retorno dejó de ser atractiva.
Parakeet Capital llega a una conclusión muy parecida, ya que decidió tomar ganancias en el Boncer 2028 y rotar hacia el Boncer de fin de 2026 (TZXD6). La firma argumenta que la inflación implícita de mercado ronda el 30% anual para 2026, mientras que su proyección se ubica en 32%, lo que deja más atractivo en instrumentos de vencimiento cercano, con una TIR proyectada próxima al 29,5% y una mejor relación frente a alternativas comparables de tasa fija o TAMAR.
También entra en amarillo el carry trade, que todavía puede funcionar mientras se mantenga la calma cambiaria, pero cuyo margen de seguridad se achicó de manera sensible. Comafi estima que las estrategias de carry generaron retornos cercanos al 0,6% mensual, un nivel que luce acotado frente a la asimetría del riesgo cambiario actual, mientras que Taus advierte que la estrategia depende de que sigan entrando dólares del agro y de emisiones corporativas, flujos que podrían perder intensidad durante el segundo semestre.
Bonos en rojo
El rojo no implica necesariamente una recomendación de venta para todos los perfiles, sino una señal de que la relación entre riesgo y retorno perdió atractivo frente a otras alternativas disponibles. En esta edición, el primer grupo que aparece en esa zona son los Boncer súper cortos, especialmente el X29Y6 y el TZX26, que según Taus operan con una TIR real de entre -9% y -14% y ya cotizan prácticamente como tasa fija pura, sin un colchón de inflación que justifique sostenerlos una vez cumplida la cobertura para la cual fueron utilizados.
Abalsamo también ubica en rojo, por una cuestión relativa, a los CER largos. Su razonamiento no parte de que sean malos bonos en términos absolutos, sino de que ya tuvieron un rendimiento importante y de que, bajo un escenario de desinflación y estabilidad cambiaria, prefiere asumir duration en tasa fija antes que en CER 2028 o 2029, porque entiende que la tasa fija larga podría capturar más retorno si el escenario positivo termina confirmándose.
En la deuda hard dollar, Abalsamo coloca al AO27 en rojo para un perfil moderado; no por una preocupación fuerte sobre el pago, sino porque lo considera demasiado conservador frente al AO28. Desde su punto de vista, tomar algo más de riesgo en el bono 2028 tiene mejor sentido de oportunidad, sobre todo si el balance comercial de los próximos años permite sostener la acumulación de reservas y mejorar la posición financiera de cara a los vencimientos.
Por todo esto, la nueva edición del semáforo de bonos es más exigente que en oportunidades anteriores: el verde queda concentrado en Boncer cortos elegidos con cuidado (TZXO6, X31L6), AO28, AN29 y Globales largos (GD35, GD41 y AE38), estos últimos solo para perfiles con más tolerancia al riesgo. El amarillo reúne a la tasa fija, los soberanos TZX28 y TZXS8, y el carry trade, que todavía pueden rendir si la calma se mantiene, aunque con una relación riesgo-retorno más ajustada.
El rojo, en cambio, queda para los CER ultracortos demasiado comprimidos (X29Y6 y TZX26), los CER largos con menor potencial relativo (TX28) y los bonos conservadores (S12J6 y T30J6) que, frente a alternativas con más retorno esperado, ya no compensan del mismo modo.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,bonos argentinos,boncer,deuda soberana







ECONOMIA
Otra jugada de Elon Musk: empezó la producción masiva de Tesla Semi, el camión eléctrico que busca revolucionar el transporte mundial
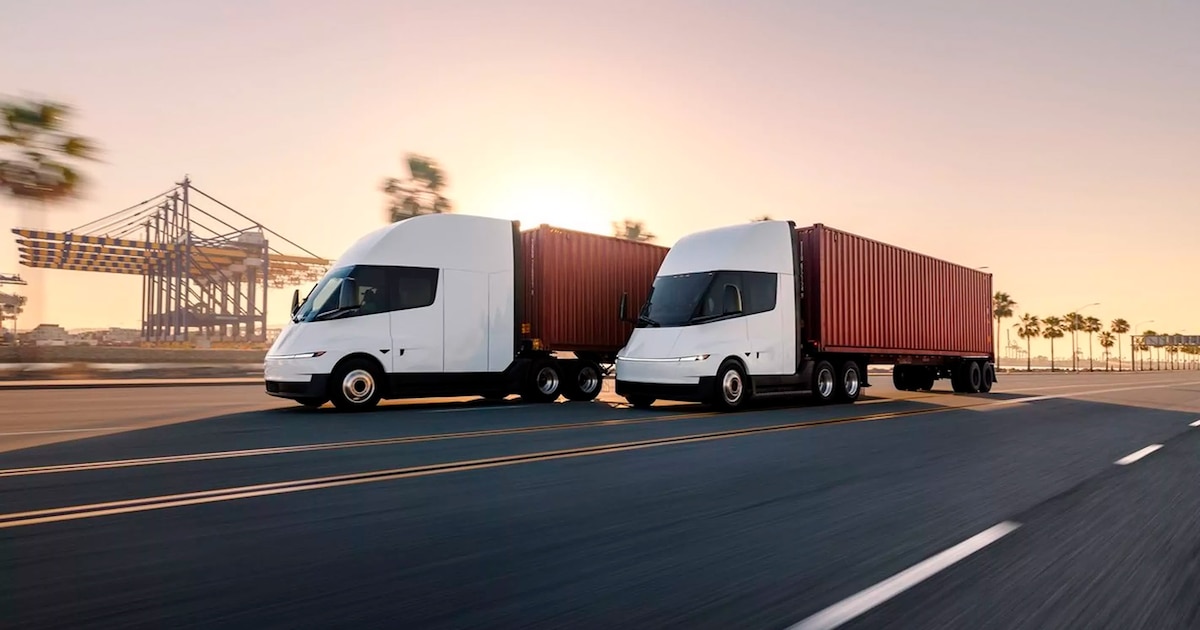


Tesla,Tesla Semi,camión eléctrico,transporte de carga,producción en serie
El «súper El Niño» podría mejorar las lluvias en Argentina y elevar la cosecha de soja y maíz, con hasta 4.000 millones de dólares extra
Puntos importantes

El súper El Niño muy intenso ya comenzó, persistirá hasta 2027.
Argentina podría beneficiarse: mejora agrícola, más dólares.
Riesgos: excesos hídricos, precios inciertos. Cautela esencial.
alimentos,precios,campo,dólares,Economía,Económica,Economia politica,Que es economía
ECONOMIA
Los subsidios a las tarifas pueden convertirse en una trampa que distorsione toda la economía
En muchos países de América Latina, como Argentina, y de otras regiones emergentes, los subsidios energéticos han llegado a representar entre el 2% y el 7% del PBI

- focalización extrema en los hogares de menores ingresos verificables, no universales;
- carácter temporal y decreciente, con calendarios claros de salida; y
- magnitud reducida —idealmente por debajo del 0,5% del PBI— orientada a corregir fallas de mercado específicas, como el acceso mínimo a energía en zonas aisladas o la transición hacia fuentes más limpias. Más allá de ese umbral, el subsidio deja de ser una herramienta de inclusión y se transforma en una transferencia regresiva que beneficia desproporcionadamente a quienes más consumen.
En Egipto, durante las décadas previas a 2014, millones de hogares y empresas disfrutaban de combustibles y electricidad a precios que representaban apenas una fracción del costo

Los precios relativos distorsionados son la semilla de las crisis recurrentes (Cavallo)
Electricidad,agua,gas,transporte público,servicios,ciudad,economía,tarifas,consumo,Argentina

POLITICA11 minutos ago
El Senado cambió la reforma de la carta orgánica del Banco Central y el proyecto regresa a Diputados

SOCIEDAD28 minutos ago
Padre de cuatro nenas y fanático del fútbol: quién era el empresario que murió en un vuelco en la ruta 65

CHIMENTOS31 minutos ago
A días de llegar a la Argentina, Julián Álvarez apareció pegado a una mujer: la foto de la que habla todo el mundo

INTERNACIONAL40 minutos ago
Four American tourists among 6 killed after explosion levels building near Athens’ Acropolis

INTERNACIONAL43 minutos ago
SCOTUS detention fight could unleash dangerous criminal migrants onto US streets, experts warns

INTERNACIONAL48 minutos ago
ONU Turismo: la desaceleración global no frenó el crecimiento de República Dominicana

ECONOMIA3 días ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas

CHIMENTOS3 días ago
El gesto de Moria Casán con el embajador de Noruega tras viralizarse el video con sus icónicas frases

POLITICA3 días ago
Gira por New York: Milei se reunirá con Netanyahu y disertará en el Club Económico antes de regresar a Buenos Aires

INTERNACIONAL3 días ago
En fotos: así fue la recepción de Xi Jinping en la Casa Blanca

 ECONOMIA3 días ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas
- CHIMENTOS3 días ago
El gesto de Moria Casán con el embajador de Noruega tras viralizarse el video con sus icónicas frases
- INTERNACIONAL3 días ago
En fotos: así fue la recepción de Xi Jinping en la Casa Blanca