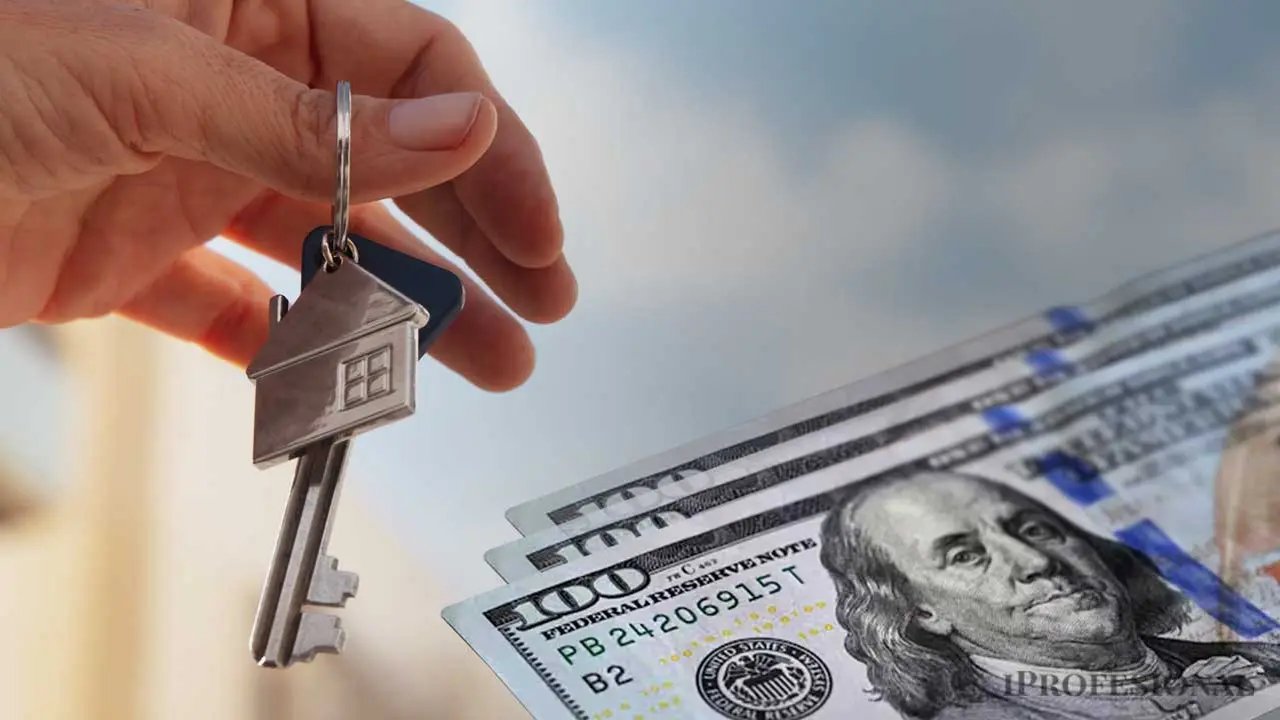
El regreso del crédito hipotecario en dólares vuelve a instalar una alternativa que había quedado prácticamente fuera del mercado en los últimos años. No se trata de una reedición del sistema tradicional, sino de esquemas más acotados, con fuerte presencia del financiamiento privado y condiciones muy distintas a las del crédito bancario clásico. En un contexto de mayor estabilidad cambiaria relativa y con demanda contenida, estas herramientas empiezan a ocupar un lugar complementario dentro del Real Estate.
El rasgo central de estos préstamos es su estructura en moneda dura. A diferencia de los créditos ajustados por UVA, donde la deuda evoluciona con la inflación, aquí el capital y las cuotas se pactan directamente en dólares. Esto aporta previsibilidad en términos nominales, pero traslada el riesgo al tipo de cambio y a la capacidad del tomador de generar ingresos en esa misma moneda.
Diego Álvarez Espín, empresario inmobiliario y fundador de la consultora Mercadoinmobiliario (MI), explicó que la diferencia clave radica en dónde se concentra el riesgo. «En los créditos UVA, el capital se ajusta por inflación, lo que puede hacer crecer la deuda. En cambio, en dólares, el valor real se mantiene más estable, pero el desafío pasa por sostener ingresos dolarizados o protegidos frente al tipo de cambio», señaló.
Un crédito parcial, no total
Una de las principales diferencias respecto del financiamiento tradicional es el alcance del préstamo. En la mayoría de los casos, los créditos hipotecarios privados en dólares cubren entre el 35% y el 50% del valor de la propiedad. Esto obliga al comprador a contar con un capital previo significativo para completar la operación.
Este esquema reduce el riesgo para el acreedor, ya que la garantía hipotecaria queda ampliamente respaldada por el valor del activo. Al mismo tiempo, limita el universo de acceso, que queda concentrado en perfiles con cierto nivel de ahorro o capacidad financiera inicial.
Álvarez Espín sostuvo que este formato responde a una lógica más conservadora. Explicó: «El crédito funciona como complemento del capital propio. Eso hace que la operación sea más sólida y reduce la probabilidad de incumplimiento».
En términos de evaluación crediticia, otro punto clave es la relación entre cuota e ingreso. En general, se busca que el pago mensual no supere entre el 30% y el 35% de los ingresos del solicitante, un criterio que también rige en el sistema bancario.
Cuotas, plazos y modalidades
Las estructuras de estos créditos pueden variar según el oferente. En muchos casos se utiliza el sistema francés, con cuotas constantes en dólares que incluyen capital e intereses. Sin embargo, también existen modalidades más flexibles.
Algunos esquemas permiten pagar únicamente intereses durante el plazo del préstamo y cancelar el capital al final. Esta opción suele ser utilizada por inversores o perfiles con ingresos variables, que priorizan liquidez en el corto plazo.
Ariel Szraiber, de HipotecaYa, explicó que un préstamo de u$s10.000 puede implicar una cuota cercana a u$s150 mensuales, dependiendo del plazo y la tasa acordada. «La principal ventaja es la previsibilidad. El tomador sabe desde el inicio cuánto va a pagar, sin ajustes por inflación», indicó.
Los plazos también son más cortos que en la banca tradicional. Mientras los créditos hipotecarios bancarios pueden extenderse a 20 o 30 años, en el circuito privado suelen ubicarse entre uno y cinco años. Esto responde a la lógica de inversores que buscan retornos más rápidos y a un mercado que todavía no logra consolidar financiamiento de largo plazo.
El avance del financiamiento colaborativo
Otro de los motores del crecimiento de estos créditos es el desarrollo de plataformas de financiamiento colaborativo. En este modelo, inversores particulares aportan fondos para otorgar préstamos con garantía hipotecaria, en un esquema digital que conecta oferta y demanda.
Gonzalo Estívariz, cofundador de Lendar, explicó que el objetivo es canalizar el ahorro privado hacia el mercado inmobiliario. «Se busca vincular a quienes quieren obtener rentabilidad en dólares con quienes necesitan financiamiento para comprar o invertir», señaló.
Estas plataformas ofrecen procesos más ágiles que los bancos. La aprobación puede resolverse en pocos días, con requisitos básicos como documentación personal, comprobantes de ingresos y tasación del inmueble. Esa velocidad se convierte en una ventaja clave en operaciones donde el tiempo es determinante.
Riesgos y variables a evaluar
A pesar de sus ventajas operativas, los especialistas coinciden en que este tipo de financiamiento exige un análisis cuidadoso. El principal riesgo es el descalce de monedas.
El economista Andrés Salinas, docente de la Universidad Nacional de La Matanza, advirtió que este punto resulta determinante. «El problema aparece cuando los ingresos están en pesos y la deuda en dólares. En Argentina, los salarios no siguen al tipo de cambio de forma automática», explicó.
En un escenario de devaluación, esa brecha puede aumentar de manera significativa el peso real de la deuda. Por ese motivo, Salinas recomendó que estos créditos sean evaluados principalmente por quienes tienen ingresos en moneda dura o mecanismos de cobertura.
Otro aspecto clave es la revisión de las condiciones contractuales. Las cláusulas de precancelación, los intereses punitorios y los costos asociados pueden variar de manera significativa entre distintas propuestas.
Salinas también destacó que la garantía hipotecaria es el pilar del sistema. «El riesgo de ejecución está siempre presente. Por eso es fundamental proyectar bien el flujo de fondos antes de asumir el compromiso», sostuvo.
Un mercado que busca reactivarse
El resurgimiento del crédito en dólares refleja una transformación más amplia del mercado inmobiliario argentino. Durante años, la falta de financiamiento limitó la demanda y obligó a depender casi exclusivamente del ahorro previo.
En este contexto, el crédito privado funciona como una solución intermedia. No reemplaza al sistema bancario, pero cubre un vacío en segmentos específicos del mercado, especialmente en operaciones de menor escala o con perfiles que no califican en entidades tradicionales.
Salinas planteó que la consolidación de estas alternativas dependerá de la macroeconomía. «Si no hay estabilidad, es muy difícil que exista crédito a largo plazo en moneda local. En ese escenario, el financiamiento en dólares seguirá teniendo espacio», afirmó.
También señaló que la dolarización de hecho de muchas operaciones inmobiliarias empuja a que tanto compradores como inversores prefieran condiciones en moneda dura. «Es una forma de escapar de la incertidumbre del peso», explicó.
Perfil del tomador y mirada a futuro
El perfil que mejor se adapta a estos créditos es el de personas con ingresos vinculados al dólar, ya sea por actividad profesional, inversiones o negocios con el exterior. También aparecen compradores que ya cuentan con un capital importante y buscan completar la operación con financiamiento.
Álvarez Espín destacó que este tipo de herramientas requiere un análisis más sofisticado por parte del usuario. «No es un crédito masivo. Es una decisión financiera que implica entender el contexto económico y la propia capacidad de pago», indicó.
En paralelo, el mercado muestra señales de dinamismo con la aparición de nuevos actores. Este fenómeno, habitual en etapas de reactivación, genera oportunidades, pero también exige mayor prudencia.
En definitiva, el regreso del crédito hipotecario en dólares no implica una solución universal, pero sí una alternativa concreta en un mercado que busca recuperar volumen.
Salinas concluyó que el desafío pasa por encontrar equilibrio entre acceso y sostenibilidad. «El crédito puede ser un motor clave para el mercado inmobiliario, pero solo si se construye sobre bases sólidas y con un análisis realista del riesgo».