ECONOMIA
Sigue la polémica por los planes de ahorro para comprar un 0 Km: por qué no se aplican las mismas bonificaciones que en otras ventas

La diferencia de precio entre los autos 0 km que se compran por plan de ahorro y los que se compran con otro tipo de método de pago sigue generando controversia.
Pero no solamente porque en el caso del plan de ahorro la referencia para determinar el valor de la cuota es el precio de la lista oficial que publican las marcas cada mes, y que de por sí es más alto que el precio real al que se compran los autos en las concesionarias, sino porque además, no todas las bonificaciones que hacen las marcas a su red de concesionarios se trasladan al precio de las unidades cuando es para el plan de ahorro.
“En la actualidad, son muchas las marcas que no cumplen con el contrato y generan bonificaciones exclusivas para su red de comercialización, tanto referidas a objetivos de compra de unidades como a la performance comercial. Estas terminan resultando en precios transaccionales muy por debajo de los utilizados para el Plan de Ahorro”, contó Pablo Piñeiro, especialista en planes de ahorro y consultor de muchas automotrices argentinas en la materia.
No es el único que lo dice, un empresario del sector automotor, que conoce los planes de ahorro desde su nacimiento en 1969, también señala esa situación como una irregularidad del mercado.

Horacio Molina, quién llegó a tener concesionarias en CABA, GBA y Mar del Plata, dice que “cuando se presentó para su aprobación el plan de ahorro para fines determinados a la Inspección General de Justicia (IGJ), una de las condiciones que establecía era que el administrador debe velar por los intereses del adherente y comprar la unidad 0 km del plan en donde más barato lo consiga. Sin embargo, lo hacen sobre el precio de lista, y eso hace incurrir a las terminales en un perjuicio económico sobre el adherente”, afirmó.
También se da una situación extraña y algo insólita cuando el auto de plan de ahorro es el más accesible de la gama, y las marcas aplican bonificaciones para versiones más equipadas y más caras, que terminan con un precio contado más bajo que los supuestos autos más batatos del modelo.
“Algunas marcas aplican descuentos a las versiones intermedias o full, pero no al modelo que sirve para el calculo de las cuotas del plan, para que estas no se vean reducidas ni tampoco los gastos administrativos. De esa manera se da algo ridículo y modelos mas equipados terminan teniendo valores oficiales mas económicos que la entrada de gama. El colmo se da cuando el ahorrista adjudicado elige cambiar a una de esas versiones bonificadas, pero le calculan la diferencia sobre el valor sin la bonificación”, señaló Piñeiro.
Al momento de escribir esta nota, las automotrices no respondieron oficialmente ante estas denuncias, aunque en un caso, bajo reserva de identidad de un único ejecutivo que contestó, se ensayaron algunas explicaciones.
“La ley de defensa de la competencia (nro 27.442) no nos permite regular a un concesionario el precio al que vende. Cada uno puede vender, por la razón que sea, un tema financiero, por sobre stock, o por el motivo que quiera, puede vender a un precio inferior o superior. Y esa ley está por encima de las regulaciones de plan de ahorro, por lo tanto no hay una inconsistencia respecto a que el precio de venta de un concesionario esté por debajo o por encima de lo que se denomina para el plan de ahorro como ‘Valor móvil’, que no es otro que el de la lista de precios”, explicó.
Y este es precisamente el punto de discordia o de controversia, porque es cierto que cualquier concesionario puede vender más barato un auto para generar más operaciones, aún resignando margen, con lo cual sería imposible encontrar el precio más bajo del mercado para que se compren los dos autos que cada mes tiene que adjudicar por sorteo o licitación cada grupo en un plan de ahorro.

Sin embargo, hay bonificaciones que sí se hacen desde las marcas, que no son un premio por objetivos a cumplir a nivel individual, sino que se establecen como parte de la política comercial de cada marca mes a mes, y que en casi todos los casos, no se aplican a las unidades para plan de ahorro.
“El valor móvil está perfectamente definido en la RG 08/2015 de la Inspección Gral de Justicia, y es la norma general que regula los Planes de Ahorro y su comercialización. En el Articulo 16.2 obliga a las entidades administradoras de Planes de Ahorro a comunicar a la IGJ de forma mensual y bajo Declaración Jurada el precio y las bonificaciones vigentes de los bienes objeto del contrato y de los que puedan ser elegibles para el cambio de modelo”, desarrolló Piñeiro, explicando que esa obligación está escrita en la sección de Definiciones de los contratos que firman los ahorristas al suscribir su Plan de Ahorro.
La misma única fuente que respondió acerca del tema ante la consulta de Infobae, señaló “esas bonificaciones que se ven o publicitan, probablemente no son para un modelo de plan de ahorro, porque si fuese una bonificación general para todos los modelos, estaría directamente neteada en el precio de lista y ahí si favorecería a los ahorristas”.
En efecto, no todas las versiones de cada auto son las que están habilitadas para suscribir un plan, y en muchos casos las bonificaciones o las bajas de precio que se dieron en los últimos tiempos, no fueron sobre esas versiones sino unas más elevadas. También hay marcas que no tienen la versión base como la que se destina para plan de ahorro, sino una superior. De ese modo, pueden bajar el precio de la versión de acceso sin alterar el de aquella que es para plan.
El sitio web Circulo de Control del Ahorrista (CCA.com.ar) detalla cada mes las ofertas de plan de ahorro con todas sus variantes de plazos y composición de todas las marcas, lo que permite establecer cuáles son los modelos de plan de ahorro y la versión que se toma como referencia para establecer el valor de las cuotas.

En cambio, en Fiat ya se aprecian esas diferencias mencionadas anteriormente, porque el popular Cronos no tiene la versión más accesible para plan de ahorro, sino la segunda en la gama, llamada Drive, lo que deja al Cronos más barato, el Live, para mover precio sin afectar al plan de ahorro.
Algo similar ocurre con la pickup Titano, que tiene la versión más accesible, Endurance, fuera de plan de ahorro, y la que entra en este sistema es la segunda, llamada Freedom.
Aquí hubo un caso como el de la promoción que lanzó la marca en Expoagro, que duró todo el mes de marzo, por la cual se podía comprar una Titano Endurance con un precio excepcional de $39.900.000, un 20% por debajo del precio de febrero que era de $50.230.000. Como no era la versión de plan de ahorro, esa pickup solo se podía comprar por venta tradicional.
Chevrolet tiene el en todos los casos el modelo de acceso en plan de ahorro. Son los modelos Onix 1.0 Plus y LT MT, Tracker LT, Montana LT, la pickup S10 SW y el nuevo Sonic Premier.
Citroën tiene también el modelo de acceso con el C3 Feel y el Aircross 1.3, pero en Basalt tiene para plan de ahorro las versiones Live (la más barata) y también la segunda versión, Feel, y es en esta donde hay mejores condiciones para el ahorrista.
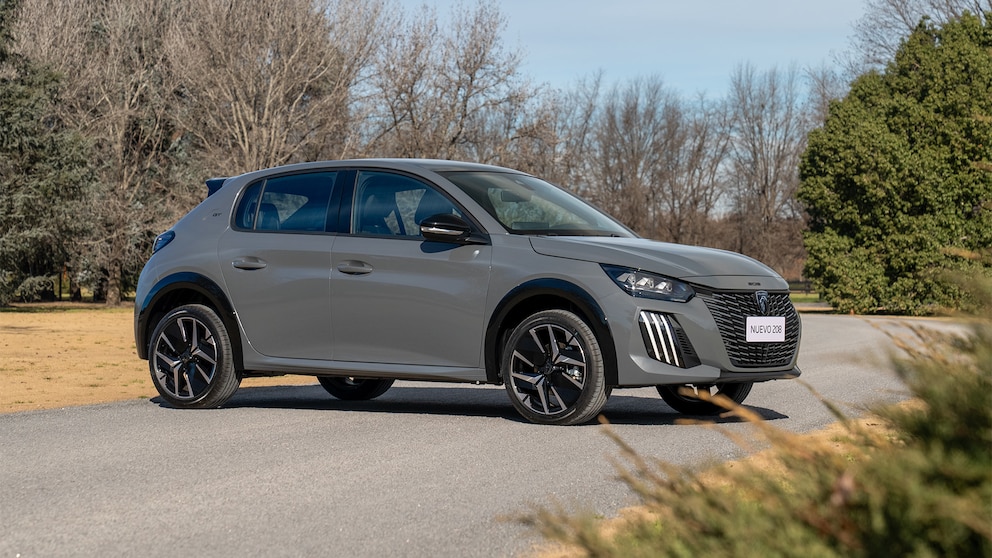
Peugeot vuelve a tener el mismo sistema de Fiat. El modelo más barato de Peugeot 208 no es el de plan de ahorro sino el siguiente. El 208 Active es para ventas convencionales es el más barato de la gama, y el Allure es el que se puede comprar por plan. En el caso de 2008, en cambio, dos de las tres versiones tienen plan de ahorro y solo queda afuera la versión GT.
Ford tiene también dos versiones de su pickup Ranger en plan de ahorro. Las versiones XL 4×2 y la XLS 4×4. Aquí también queda un modelo más elevado en este sistema de comercialización. El resto de los modelos están con su versión de acceso en plan.
Jeep también tiene las versiones más baratas de Renegade y Compass en plan de ahorro; algo similar ocurre en Nissan con Kait, Frontier y Versa; y también en Toyota con Yaris, Yaris Cross, Corolla, Corolla Cross y Hilux. En Ram solo está en plan la versión más accesible de Dakota, la denominada Warlock.
Renault tiene las versiones de acceso tanto con Kardian, Duster, Oroch, Boreal y Kwid, pero no en Kangoo furgón, que tiene la segunda versión en plan y no la más barata.

Finalmente, un caso testigo de cómo podría funcionar los planes de ahorro en relación a los precios, es lo que acaba de hacer Volkswagen entre mayo y junio con dos medidas que favorecen el precio para el cliente. Una fue el lanzamiento una nueva versión más accesible que se llama Sense, y que está disponible para planes.
Impacta en algunos modelos como Virtus, Nivus y T-Cross, aunque los planes anteriores a mayo mantienen su cuota en base a la versión Trendline y adjudicarán también esa misma especificación del modelo. Además mantiene las versiones de acceso para los modelos Tera, Taos y Amarok para venta por plan.
Sin embargo, la otra medida es mejor aún, porque no impacta en la calidad del los autos (los Sense tienen menos equipamiento que los Trendline) y que parece ir en línea con lo que se esta reclamando para los ahorristas. La decisión fue lanzar un plan de ahorro 70/30 con adjudicación asegurada en cuota 2 con el 20% del capital, y bonificando el 10% restante para completar el 30% del precio del vehículo. De este modo, esa bonificación acerca el precio total a lo que actualmente se paga una Amarok en un concesionario por venta convencional.
Concesionaria,Automóvil,Entrega,Venta de autos,Estados Unidos,Chevrolet,Compradores,Distribuidor,Llaves,Cliente







ECONOMIA
Repuntaron los bonos y cayó el riesgo país pero el mercado limita el horizonte a octubre de 2027
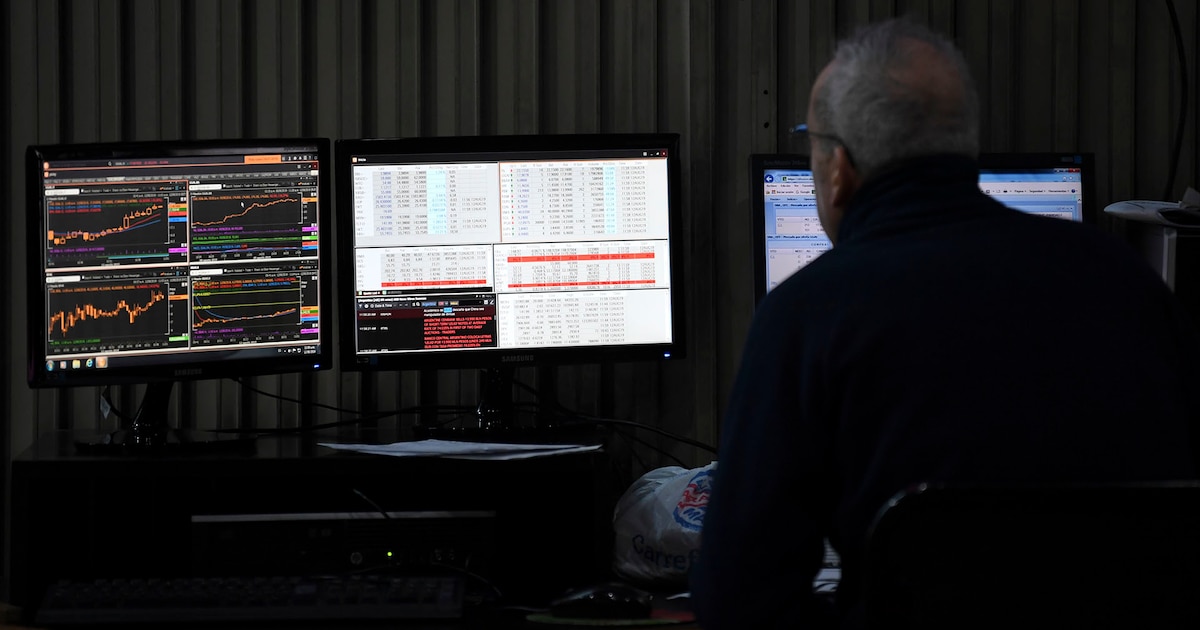
Dos factores confluyeron para que los bonos soberanos interrumpieran una racha de once ruedas consecutivas de caídas, que había elevado el riesgo país en 138 puntos, hasta los 628 puntos básicos. La fuerte liquidación de exportadores y la compra de USD 70 millones por parte del Banco Central en el Mercado Libre de Cambios (MLC) alentaron compras de oportunidad.
De esta manera, los títulos más largos, que son los de más elevada renta, subieron hasta 1,15% y el riesgo país cayó 21 unidades (-3,3%) a 607 puntos básicos.
Pero la Bolsa no detuvo su caída y el Merval de las acciones líderes perdió 0,6 por ciento. Transportadora de Gas del Norte, que viene de un mal balance y de tarifas atrasadas, continuó su declive y bajó 4%, seguida de Central Puerto e YPF con 2,4 por ciento.
En el exterior, el escenario se complicó más para la Argentina porque los bonos del Tesoro de Estados Unidos continúan bajando y sus tasas rompen récords. El Bono a 10 años ahora rinde 5,25%, el nivel más alto desde 2006 y el bono a 30 años subió a 5,60% el mayor retorno desde 2002.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Esa dinámica arrastró a los títulos del mundo. Los de Alemania subieron su tasa a 3,61%; los de Francia a 4,81% y los de Japón a 3,08 por ciento. La deuda se encareció para todos y a la Argentina la sorprende con un escenario político inestable. Una muestra de cómo inciden los tiempos electorales surge de la comparación entre dos bonos soberanos. El Bonar AO27, que vence antes de las elecciones, rinde 4,4%, mientras que el AO28 ofrece 11,6 por ciento. Medido en riesgo país, el primero arroja un diferencial casi imperceptible y el segundo alcanza los 630 puntos básicos. Los inversores votan todos los días con sus decisiones de inversión, y los rendimientos reflejan esa preferencia.
En Estados Unidos, la caída del Índice de Confianza del Consumidor fue elevada y la llevó a los niveles de 2014. La suba de los bonos del Tesoro arrastraron al alza la tasa de hipotecas y los alquileres. Por eso, el dinero que se destina a consumo es menor y equivale a una caída del salario real.
En la Reserva Federal, este indicador genera dudas porque un enfriamiento de la economía podría postergar de octubre a diciembre la suba de tasas prevista. Esa posibilidad es la que el mercado comienza a incorporar en los precios, pese a las dudas que resurgen sobre el sector de inteligencia artificial, principal demandante de fondos de los inversores globales.
Las Bolsas de Nueva York reaccionaron con cautela ante este escenario y anotaron leves bajas que no superaron 0,26 por ciento. La menor tensión entre Estados Unidos e Irán hizo bajar el petróleo porque el rial iraní tuvo una fuerte caída; sigue pagando los costos del cierre del estrecho de Ormuz. La economía parece solucionar lo que la diplomacia no puede. El dólar sigue fuerte en el mundo y subió 0,22 por ciento. En el mes aumentó 1,68% frente a las seis principales divisas del mundo.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La abundancia de dólares en la Argentina impide que la moneda estadounidense arrastre al peso. En el MLC se operaron USD 846 millones y el BCRA pudo comprar una cifra cercana a lo acostumbrado el mes pasado de 70 millones de dólares. Es la mayor compra de las últimas 22 ruedas. El dólar mayorista bajó $1,50 (-0,2%) a 1.522 pesos.
La consultora F2 de Andrés Reschini señaló que “en futuros el volumen operado fue de 2.008.703 contratos y el interés abierto sumó otros USD 69,5 millones hasta 4.294 millones. En la rueda de bonos soberanos dollar linked (BYMA, t+1) el volumen de operaciones fue de USD 170 millones (VN) que es superior a los USD 140 millones previos, pero nada que se salga de lo habitual”.
Otro buen dato para respaldar al dólar fue el que dio el Indec al señalar que la Balanza de Pagos del segundo trimestre fue récord para Bienes y Servicios con USD 7.191 millones que permitieron un saldo a favor de 2.214 millones de dólares. Según F2 este saldo “refuerza la idea de una proyección positiva para fin de año”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En el mercado financiero, el MEP cayó $6 (-0,4%) a $1.550 y el contado con liquidación (CCL) perdió $10 (-0,6%) a 1.614 pesos. El “blue” cayó $5 (-0,30%) a 1.560 pesos.
Las tasas de interés bajaron. Las LECAP con vencimiento hasta el 30 de noviembre rinden 1,9%, aunque la letra que vence el 15 de enero registró un salto inesperado: su tasa subió a 2,06% efectivo mensual, por encima del 2,03% que ofrece el instrumento con vencimiento el 31 de enero. En el mercado atribuyeron el movimiento a una venta de gran volumen, que permitió a compradores de oportunidad acceder a un título con mayor renta.
En el mercado overnite, se preanunciaba una rueda con mejores precios en las Bolsas de Nueva York porque los rendimientos del Tesoro operaban anoche en baja. El Dow Jones estaba 0,30% arriba, el oro aumentaba 0,75% a USD 4.211, pero el petróleo Brent dio vuelta su apertura inicial a la baja y estaba 0,40% arriba en USD 96 por barril. El dólar seguía en alza frente a las principales monedas del mundo.
Los inversores locales esperaban una mejor rueda para los bonos soberanos. Hay precios de oportunidad. Si bajan las tasas de los títulos del Tesoro de Estados Unidos, podría repetirse el alza de ayer.
horizontal,market
ECONOMIA
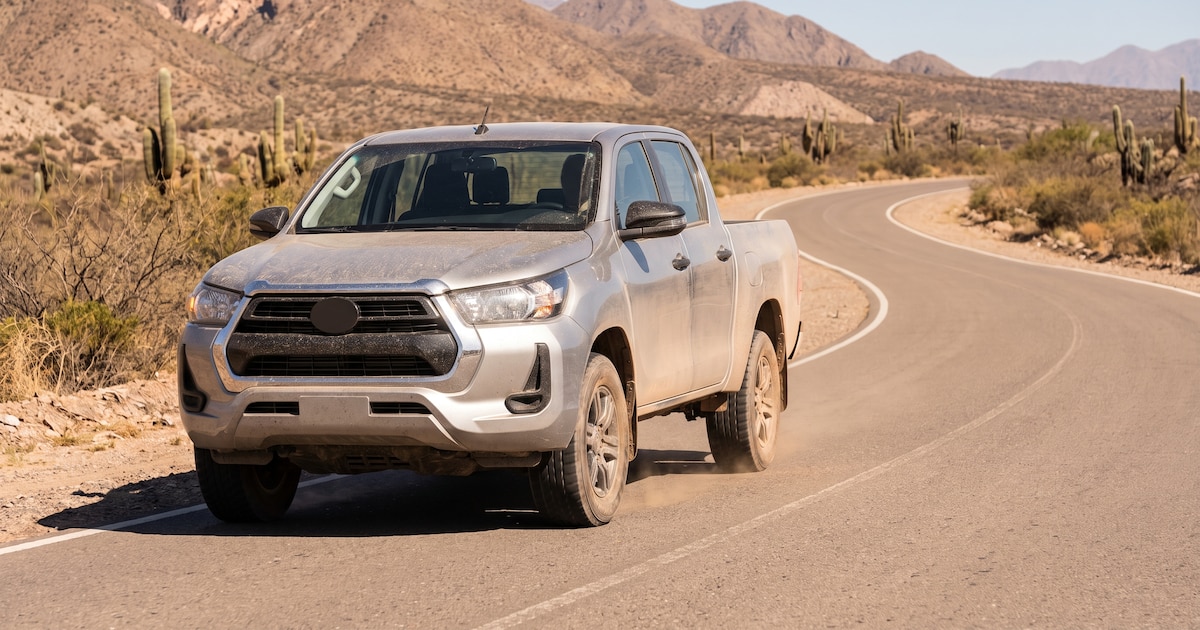
Vuelven las pickups nafteras a la Argentina: qué se sabe de los nuevos modelos que llegarán en 2027


Ford Ranger,vehículo híbrido enchufable,batería,chasis
Antes de dejarse llevar por una tendencia, hay que entender cómo funciona, qué riesgo implica y qué lugar podría ocupar dentro de una cartera
En caso de detectar potencial, se debe entrar con moderación, con capital dispuesto a perder
¿Qué está pasando con bitcoin y a dónde va?
Bitcoin venía formando máximos decrecientes y esa estructura comenzó a modificarse desde junio de 2026
Además de las señales técnicas, hay un factor que consideramos fundamental para entender el momento actual: la adopción
¿Bitcoin saliendo del fondo y las acciones tocando techo?

Con el objetivo puesto en la reelección, el Gobierno apuesta al efecto arrastre de Milei y busca blindar un punto clave de la reforma política

Encuentran dos salones de banquetes de más de 2.400 años en la antigua escuela de Alejandro Magno, en Grecia

Juana Viale contó por qué volvería a ser madre a los 44 años: «Me encanta, me siento vital»

Javier Milei desconfía de propios y ajenos mientras la economía desafía su estrategia de Gobierno

Cuándo son los feriados por la visita del papa León XIV a la Argentina

ICE confusion ignites MAGA backlash: ‘I would have called for impeachment’

El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas

El conflicto por discapacidad lesionó el vínculo del Gobierno con el PRO y se dilatan los planes electorales

El universo de Code Geass se expande con una nueva historia. Star Chaser Aspal presenta su primer tráiler y apunta a 2027

La Federación Argentina de Municipios criticó el fin del régimen de Zona Fría: “Es un golpe directo al bolsillo”

 POLITICA3 días ago
El obispo de San Justo alertó que la asistencia alimentaria volvió a niveles de pandemia
- INTERNACIONAL3 días ago
Iran ‘miscalculating’ by betting on midterms after 3-hour talks, Trump officials warn
- INTERNACIONAL3 días ago
UK police arrest ‘explosive’ suspects near US airbase, key to Iran war