ECONOMIA
¿Techo a los precios del petróleo?: los mercados marcaron récords y capitalizaron la tregua de hostilidades en Oriente Medio

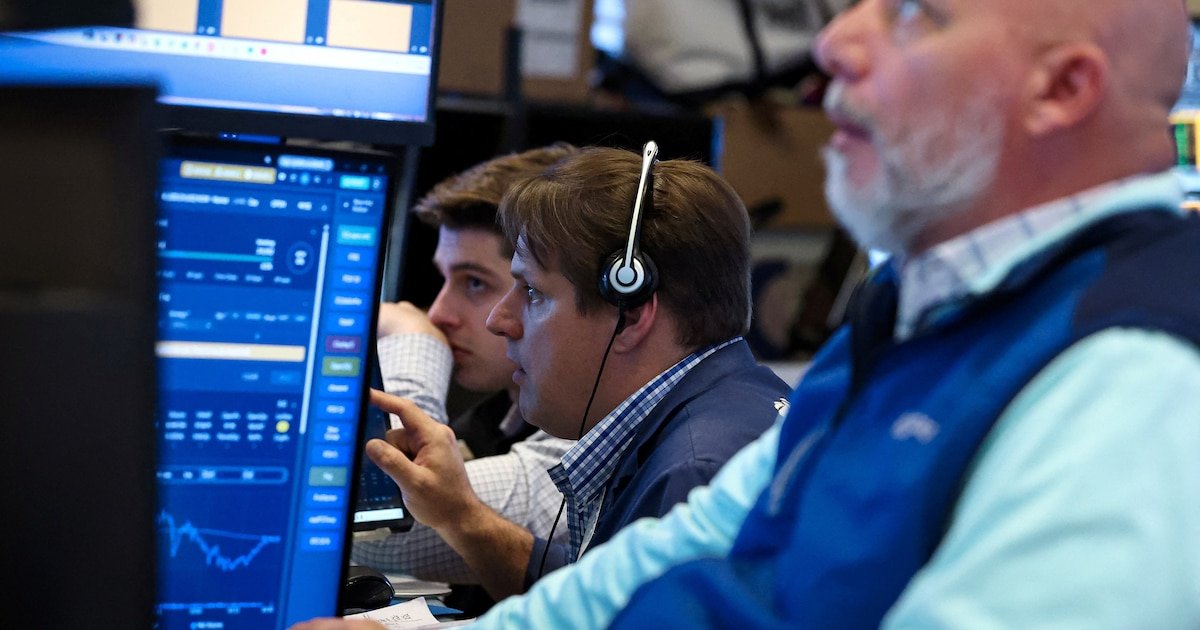
Los principales mercados bursátiles exhibieron grandes ganancias en abril ante un mayor optimismo inversor, que se adelantó a las repercusiones de un pronto término para la guerra en Oriente Medio.
La escalada hizo su pico el viernes 24, encabezada por los valores tecnológicos, en una tendencia que se acentuó luego de que Irán comunicó una reapertura del Estrecho de Ormuz al tráfico marítimo, novedad que reavivó el optimismo en los mercados y le puso límite a los precios del petróleo.
La mayor disyuntiva está planteada sobre la energía accesible. La expectativa sobre una posible retracción de costos internacionales reduciría las proyecciones de inflación. Y si esto implica menores tasas de interés, la actividad económica global no se resentirá tal como se especuló en el período más tenso del conflicto.
Los operadores descuentan ahora una probabilidad de alrededor de 50% de que se produzca un recorte de tasas de 25 puntos básicos antes de fin de año a manos de la Reserva Federal de Estados Unidos, tras solo 30% de la previsión previa, según la herramienta FedWatch del CME Group.
Los operadores descuentan ahora una probabilidad de alrededor de 50% de que la Fed disponga un recorte de tasas de 25 puntos básicos antes de fin de año
Laura Torres, directora de Inversiones de IMB Capital Quants con sede en Medellín, expuso “expectativas de menor presión inflacionaria, un dólar más débil y una mejora general en las condiciones financieras. Este contexto favorece especialmente a sectores como tecnología, consumo y transporte, mientras que el sector energético podría seguir bajo presión en el corto plazo. Los inversores empiezan a valorar una mayor posibilidad de una rebaja de tipos por parte de la Fed en 2026″.
Torres adelantó que el escenario no es lineal, ya que tras un movimiento tan fuerte y una suba previa significativa, es muy probable que los inversores comiencen a tomar beneficios, lo que podría generar una respuesta contraria en los índices en el corto plazo, incluso dentro de una narrativa positiva. Si la desescalada se consolida, el sesgo de fondo seguiría siendo alcista para la renta variable y bajista para el petróleo, pero en el corto plazo, la combinación de sobre extensión y toma de ganancias podría traducirse en retrocesos técnicos antes de una posible continuación del movimiento”.
Según el analista Jacobo Rodríguez, de Roga Capital en México, el mercado “ha pasado del modo ‘esperanza’ en que se llegue a un acuerdo, al modo ‘euforia’. Veremos si el ánimo se mantiene a lo largo de la sesión”.
El economista Gustavo Ber opinó que “a partir de las novedades sobre el Estrecho de Ormuz es que Wall Street extiende la importante recuperación de las últimas ruedas, la cual no solo ha permitido dejar atrás la debilidad sino incluso volver a desafiar máximos al ritmo de renovadas apuestas”.
Los analistas prevén que el precio del petróleo, ahora en los USD 105 el barril para la variedad Brent del Mar del Norte, podría ceder posiciones, aunque no esperan un pronto retorno al nivel previo al conflicto.
Estos contratos -que llegaron a rozar USD 113 el 6 de abril- operaban debajo de USD 73 antes del arranque del conflicto el 28 de febrero. Es decir que mantienen una suba de 44% desde que se desataron las hostilidades en Oriente Medio, que se amplía a 74% desde que empezó 2026.

Los indicadores de Wall Street tuvieron un recorrido arrasador, que rompió hasta las proyecciones más auspiciosas. El panel tecnológico Nasdaq encadenó 13 ruedas consecutivas en alza entre el 31 de marzo y el 17 de abril. En el presente mes el Nasdaq acumula un beneficio de 15% para arribar a un nuevo récord histórico próximo a los 24.800 puntos. Además, el Nasdaq quedó hoy casi 10% por encima del nivel previo al inicio de la guerra en Medio Oriente.
El referente S&P 500 de las principales compañías cotizantes en Nueva York también registró un récord histórico por encima de los 7.100 puntos, para consolidar un beneficio 4% en comparación al cierre de febrero antes de las hostilidades.
Para los activos argentinos el impacto de la guerra en Oriente Medio dejó un saldo desparejo. En principio, las acciones ligadas a la energía fueron las más beneficiadas, por un precio del petróleo en la franja de los 100 dólares.
Gustavo Ber dijo: “Dicho contexto externo encuentra los activos domésticos ensayando una respuesta mixta, con los bonos en dólares logrando sumarse mientras que a las acciones energéticas les toca ensayar una corrección -a partir del derrumbe del petróleo- tras las fuertes subas que habían acumulado”.

YPF marcó máximos de USD 48,96 por ADR el 31 de marzo, para descontar 9% en abril, aunque aún defiende el nivel de los USD 42, un 19% por encima de los USD 35,39 del 27 de febrero. En 2026 gana 16 por ciento.
La elevada ponderación de las acciones energéticas en el índice S&P Merval de la Bolsa de Comercio de Buenos Aires impactó en su desempeño. El panel líder se alejó de la barrera de los 3.000.000 de puntos en pesos y los 2.000 puntos en dólares, con una caída de 6% en abril, aunque ostenta una ganancia de 6% respecto del cierre de febrero previo a la guerra.
Vista Energy fue otro de los títulos petroleros que sobresalió y anotó un récord intradiario de USD 79,20 el 30 de marzo. Desde allí resignó un 12%, aunque exhibió una mejora de 20% con el conflicto, mientras que en 2026 asciende un 43% en 2026.
Pampa Energía aún cae un 8% en dólares en 2026, aunque anotó entre marzo y abril una suba de 5%, por encima de los USD 81 por ADR.
Como referencia del sector bancario argentino, Grupo Galicia pierde 6% en dólares en lo que va de abril, aunque la baja se reduce a 2% desde que se declaró el conflicto. A la vez mantiene un descenso de casi 19% en lo que va del año.

Mercado Libre experimenta un derrotero fluctuante en los últimos meses: en abril sube más de 5% con el arrastre de un mejor clima financiero internacional, aunque permanece 7,5% por debajo del cierre del año anterior.
Los títulos públicos argentinos ofrecieron resultados positivos, influenciados por la mejora en el contexto externo, un cambio favorable en la deuda emergente y condiciones internas como la compra persistente de dólares por parte del Banco Central.

Los Bonares y Globales subieron un 4% promedio en abril, mientras que el índice de riesgo país calculado por JP Morgan se acercó a los 500 puntos básicos tras dos meses con valores cercanos a los 600 y 700 puntos, aunque todavía dista de los 481 puntos del 28 de enero y un mínimo de 2026. En la última semana se asentó cerca de los 550 puntos básicos.
Max Capital destacó: “A medida que se acerquen las elecciones, creemos que la visión constructiva de los inversores se volverá más cautelosa. Hasta 2027, no obstante, creemos que los spreads podrían comprimirse aún más hasta alrededor de 500 puntos básicos en el tramo largo, impulsados por noticias de garantías de multilaterales, emisiones locales, disciplina fiscal y reformas, consolidando una visión constructiva mientras se reducen los riesgos de financiamiento de corto plazo”.

El área de Research de IEB remarcó: “A pesar de retomar el comportamiento inverso entre el S&P Merval y el riesgo país, al observar su correlación continuamos viendo un mayor potencial de upside para las acciones argentinas, dados los niveles de subvaluación a los que cotizan el índice actualmente. Más aún si tomamos en cuenta la recuperación que muestran algunos sectores de la economía argentina».
Asimismo, en el plano cambiario se dio a escala internacional una caída del dólar respecto de monedas emergentes y también contra el peso.
El real brasileño se apreció 11% respecto del dólar en 2026, con una tasa de cambio de 5 reales por dólar. Con la guerra en Oriente Medio la divisa brasileña se revalorizó 5% respecto del billete norteamericano.
Con ese contexto, la cotización del dólar en Argentina llegó a anotar su precios más bajo en seis meses, a $1.354 el 16 de abril. No obstante, la última semana acomodó al dólar mayorista en torno a $1.400, casi al mismo valor que al cierre de febrero, antes de desatarse el conflicto. El tipo de cambio oficial aún acumula un retroceso de $57 o 3,9% desde el inicio del año.
“Hacia adelante, la sostenibilidad del esquema dependerá de la consistencia entre acumulación de reservas, estabilidad cambiaria y dinámica inflacionaria. Si se mantiene el ingreso estacional de divisas y el ritmo de compras del BCRA, el tipo de cambio continuará funcionando como ancla nominal en el corto plazo. Al mismo tiempo, la combinación de condiciones monetarias aún restrictivas, pero con sesgo gradual hacia la normalización, sugiere una transición ordenada y cautelosa”, sintetizó el equipo de Research de Puente.
Business,Corporate Events,North America







ECONOMIA
El fin de la isla digital: por qué la verdadera omnicanalidad requiere cultura antes que tecnología
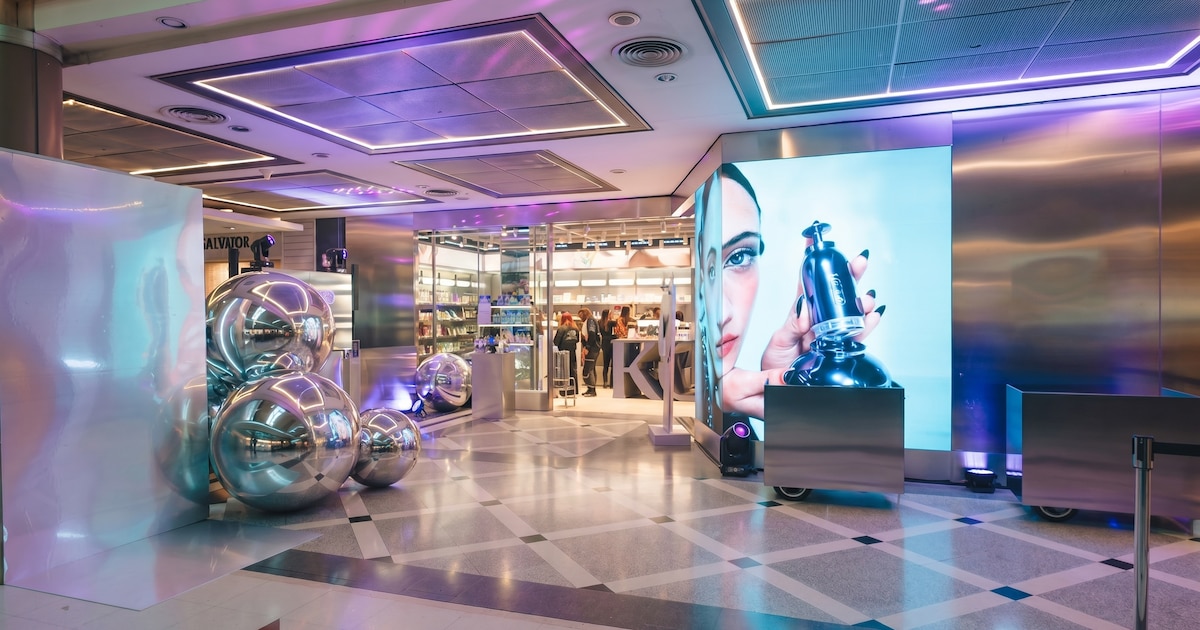
Existe una creencia ampliamente extendida en el retail: si una compañía cuenta con una marca de alto perfil, un producto deseable o una figura mundial en la portada, el éxito en el comercio electrónico está asegurado. Sin embargo, la práctica diaria demuestra lo contrario. La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas y, mucho menos, de construir fidelidad y escalar en el tiempo. En un contexto de costos de adquisición crecientes donde la rentabilidad se exige línea por línea en el P&L (profit and loss o estados contables), depender únicamente del peso del logo es un riesgo operativo.
La verdadera maduración del canal digital exige cambiar de paradigma. El e-commerce ya no puede gestionar las ventas como si fuera una tienda aislada o un catálogo transaccional. Su función estratégica es convertirse en el centro de gravedad de un ecosistema omnicanal que potencie a todos los puntos de contacto de la compañía.
La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas
Sin embargo, para que esta integración ocurra de manera eficaz, la transformación debe darse de adentro hacia afuera. Ninguna herramienta tecnológica por sí sola logra derrumbar los silos organizacionales si no está respaldada por una cultura corporativa alineada y un presupuesto transversal. Si la alta dirección trata al e-commerce como una iniciativa periférica y no invierte en adaptar los incentivos comerciales, los sistemas ERP y las capacidades logísticas de toda la empresa, el área digital queda inevitablemente aislada. La tecnología habilita el cambio, pero la cultura y el presupuesto son los que le dan tracción real.
Cuando esta alineación cultural y presupuestaria se concreta, el impacto sobre el negocio es exponencial. El canal digital se integra de manera fluida con las tiendas físicas, transformándose en el principal catalizador de tráfico. Soluciones como el despacho desde tienda o la devolución autogestionada no solo eliminan fricciones para el cliente, sino que generan eficiencias estructurales en los costos de última milla y maximizan la rotación del inventario. Un producto inmovilizado en el stock de un local regional puede venderse digitalmente a un comprador a cientos de kilómetros, optimizando el capital de trabajo y la contribución al margen global de la compañía.
La marca atrae la atención, pero la excelencia operativa en toda la cadena de valor transforma una visita aislada en un cliente leal y rentable
Esta sinergia trasciende al negocio directo al consumidor. Lejos de competir con el canal mayorista, una operación digital madura actúa como un motor de demanda que valida lanzamientos, posiciona la marca y disponibiliza datos de consumo que ayudan a los distribuidores a vender más y mejor.
Estar presente en todos los puntos de contacto con una ejecución impecable es la única ventaja competitiva sostenible en el tiempo. La experiencia del cliente no se define en el momento del pago, sino en la disponibilidad real del catálogo, la transparencia en el checkout y el cumplimiento estricto de la promesa de entrega. La marca atrae la atención, pero es la excelencia operativa en toda la cadena de valor la que transforma una visita aislada en un cliente leal y rentable para toda la organización.
El autor es CX & Digital Operations Manager de Southbay / Nike
belleza,exposición,retail,cosméticos,pantalla digital,diseño,iluminación,esferas,tienda,productos
ECONOMIA
La plata se termina antes de fin de mes: 6 de cada 10 personas se quedan sin ingresos disponibles antes del día 20


deuda,precariedad,ingresos,facturas,cocina,consumo


Corporate Events,South America / Central America

Murió Carlos Alonso, el gran pintor argentino que enfrentó a la dictadura con arte

El fin de la isla digital: por qué la verdadera omnicanalidad requiere cultura antes que tecnología

Murió el hijo de Cindy Crawford, Presley Gerber, a los 27 años: los dolorosos motivos

House GOP not done with ActBlue after bombshell internal memos raise foreign cash questions

World leaders descend on New York for UNGA — but who really has America’s ear?

Tras la visita de Milei, el intendente de Bahía Blanca reclamó a Nación por las obras pendientes: “No llegó un solo centavo”

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA3 días ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- POLITICA3 días ago
Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno