ECONOMIA
Una app diferente para cada cliente y algoritmos que negocian créditos: cómo cambian los bancos con la llegada de la IA

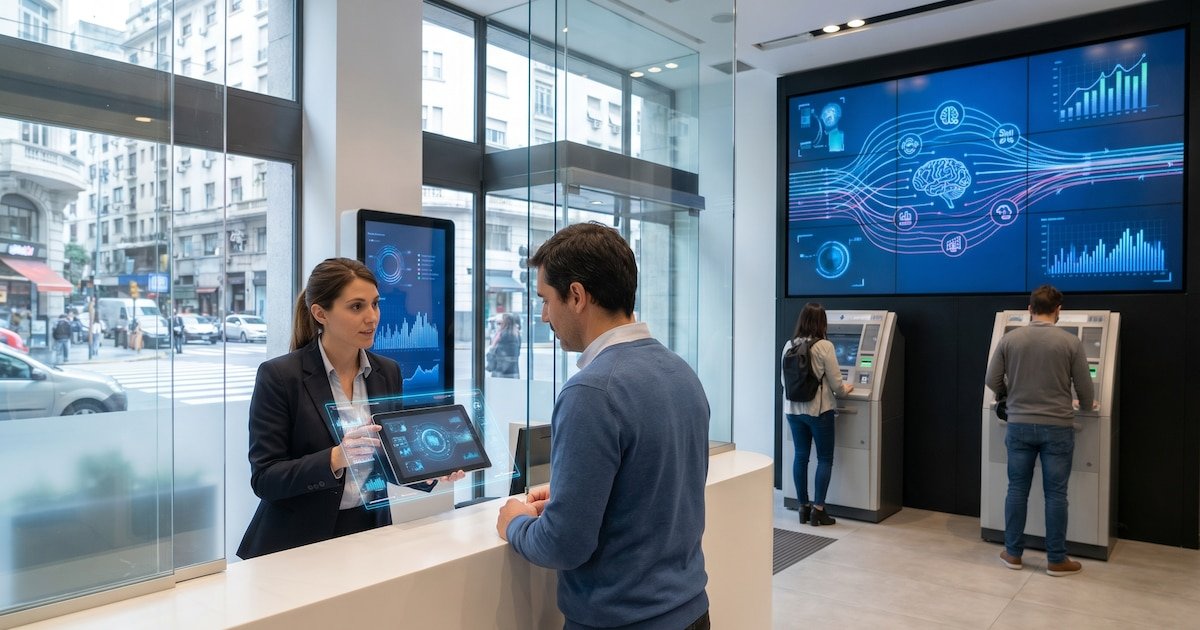
Si algo trajo la inteligencia artificial (IA) es que aceleró los tiempos en toda clase de negocios. Más allá de su competencia abierta con el mundo fintech y de la digitalización de su actividad, los bancos argentinos tienen planes para estar a la altura del desafío. Y no se trata de proyectos a futuro, sino de objetivos de corto plazo, muchos de ellos en marcha.
Hay planes de que la app de cada banco sea “a medida”, con un diseño que se ajusta a cada usuario: si nunca uso las tarjetas, ¿por qué tienen que estar destacadas cuando abro la aplicación? O de atender al cliente con agentes de IA, que no se limiten a dar información sino que puedan negociar y tomar decisiones, ya sea para vender un producto o para cobrar una deuda.
Y hay cambios en los recursos humanos, con roles que desaparecen y otros que se suman, combinando el uso de herramientas tecnológicas con el apetito comercial. Estar capacitado en herramientas de IA ya es tan imprescindible para desarrollar la carrera en el mundo financiero como saber inglés.

El uso de IA en los bancos se volvió ineludible y sobre eso debatieron CEOs de bancos en AI in Finance – AIFI 2026, un evento dedicado a la integración de las herramientas de inteligencia artificial al sistema financiero llevado a cabo en el Hotel Hilton de Puerto Madero.
“Estamos en un proceso de adopción estructural de las herramientas de IA y entrando en la etapa del escalamiento. Todavía, el 85% de las operaciones son machine learining y de IA generativa. Pero cada vez sumamos más IA agéntica. Ya no es solo utilizar IA para ser más eficientes sino para generar negocios”, señaló Juan Parma, CEO de Banco Macro.

Explicó cómo los agentes de IA están cambiando cosas que estarán a la vista del cliente: “El motor empieza a aprender lo que hago habitualmente y me da un diseño de la app adaptado a eso. Si habitualmente el día 5 el cliente paga las expensas y los servicios, o los sueldos en el caso de una empresa, automáticamente sugiere hacer ese pago para que solo se necesite darle un OK”, señaló Parma.
En esa línea, Diego Rivas, CEO de Banco Galicia, dijo que el objetivo que tiene por delante el sistema financiero para relacionarse con el cliente es “lograr la hiperpersonalización”, para llegarle tal como se necesita.

La IA le va a dar a los bancos predictividad, para anticiparse a entender lo que quiere el cliente. Rivas relató que viajó a China en forma reciente y que vio tiendas y un movimiento comercial que parecía más dirigido a agentes de IA que a personas. “Habrá que empezar a entender a qué clase de cliente le estamos hablando: ¿a los humanos o a sus agentes que resuelven por ellos?“.
El debate también abordó el mercado laboral dentro del sistema financiero. Rivas marcó que hay que encontrar perfiles comerciales que no descuiden el aspecto tecnológico, aunque no necesariamente tengan que saber programar.

A la vez, lo viejo funciona. El CEO de Banco Hipotecario, Manuel Herrera, explicó que la irrupción de la IA no fue obstáculo para que se revaloricen “algunas habilidades de cuando no había tanta tecnología: la intuición, la empatía, la capacidad de ver más allá, el liderazgo, el trabajo en equipo, en suma, el factor humano. La IA despierta estas habilidades. Manejar sus herramientas va a ser un must, como en su momento fue ir a a la universidad«.
En ese sentido, Gustavo “Paco” Manríquez, CEO de Banco Supervielle, hizo la comparación con los idiomas. “Hoy manejarse con herramientas de IA es lo que era saber inglés en mi época”, dijo tras presentar un spot promocional de su banco realizado íntegramente con IA.
“El mayor impacto de la IA se está dando en atención al cliente. El año pasado, con Whatsapp, trabajamos fuerte en un modelo de autogestión. Ahora estamos creando agentes para hacer transacciones y hay buena adaptación por parte de los clientes” dijo Manríquez, quienes explicó que la IA se aplica hasta para “leer balances” de las empresas para calificarlas.

Pablo Quirno, country manager de Ualá, explicó que todos los empleados de la compañía, sin excepción, utilizan herramientas de IA en el día a día: “Tenemos capacitaciones obligatorias para entender como las herramientas te pueden ayudar a ser más productivo. Hay beneficios muy concretos en la velocidad con la cual tenés información disponible para la toma de decisiones”.
En el caso de Ualá, un banco 100% digital, la IA mejoró la calidad del financiamiento, con más préstamos a menor costo. “La IA acorta los tiempos. Cada vez es más rápido el entrenamiento de los modelos crediticios que nos ayudan a predecir quién tiene capacidad de repago. Eso habilita a una mayor cantidad de clientes que están en nuestra base y que antes no tenían el score necesario y ahora lo tienen. Esa mayor productividad ahorra costos, lo que deriva en baja de tasas y mayor inclusión financiera”, explicó Quirno.

Herrera, del Hipotecario, destacó que la IA provee herramientas tales como el análisis de las llamadas del call center para que el cúmulo de información ayuden a clasificar al cliente, generar casuística y gestionar su cumplimiento: “Así detectamos quién deja de pagar porque se quedó sin trabajo, porque realmente no le alcanza el sueldo o porque es un chanta”.
Además, explicó que ya están trabajando con agentes con videos de inteligencia artificial “con algoritmos que les permiten negociar en función de la capacidad de pago que muestra el cliente”. De esa forma, la IA puede tomar decisiones concretas de negociación.
inteligencia artificial,banca,Argentina,tecnología,servicios financieros,innovación,digitalización,cliente,datos,modernización







ECONOMIA
Un estudio comparó la evolución de la producción agraria de los países del Mercosur: la Argentina salió mal parada
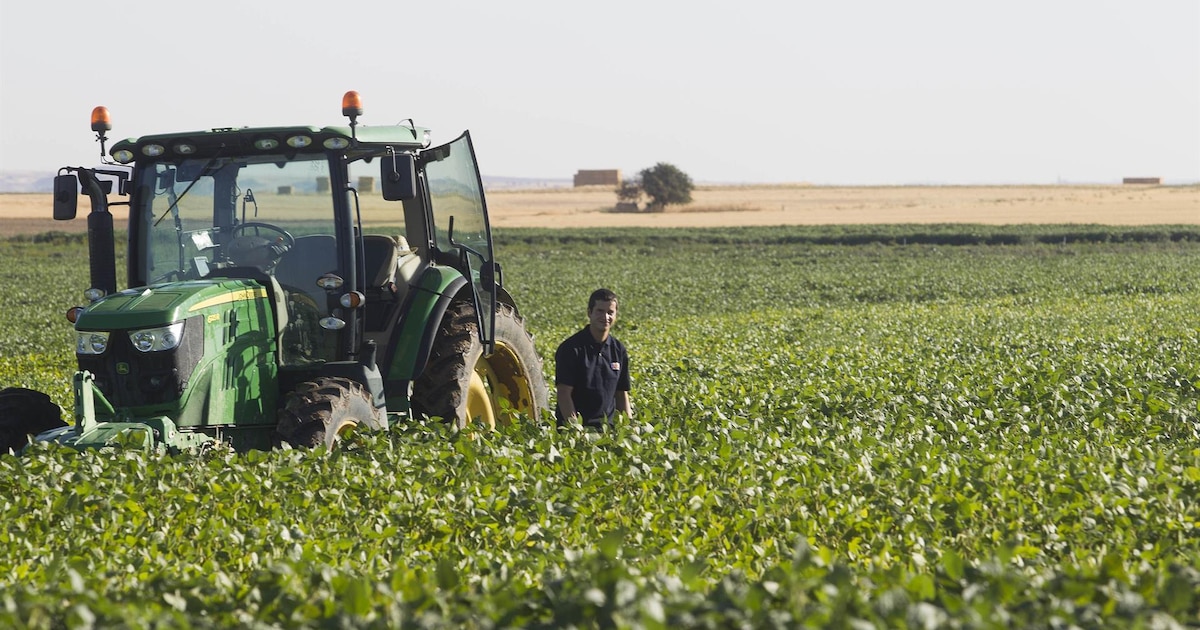

Argentina es el único país del bloque que aplica derechos de exportación (DEX) y, entre 2009 y 2022, el productor recibió por la soja, el maíz y el trigo un precio promedio 20% inferior al internacional
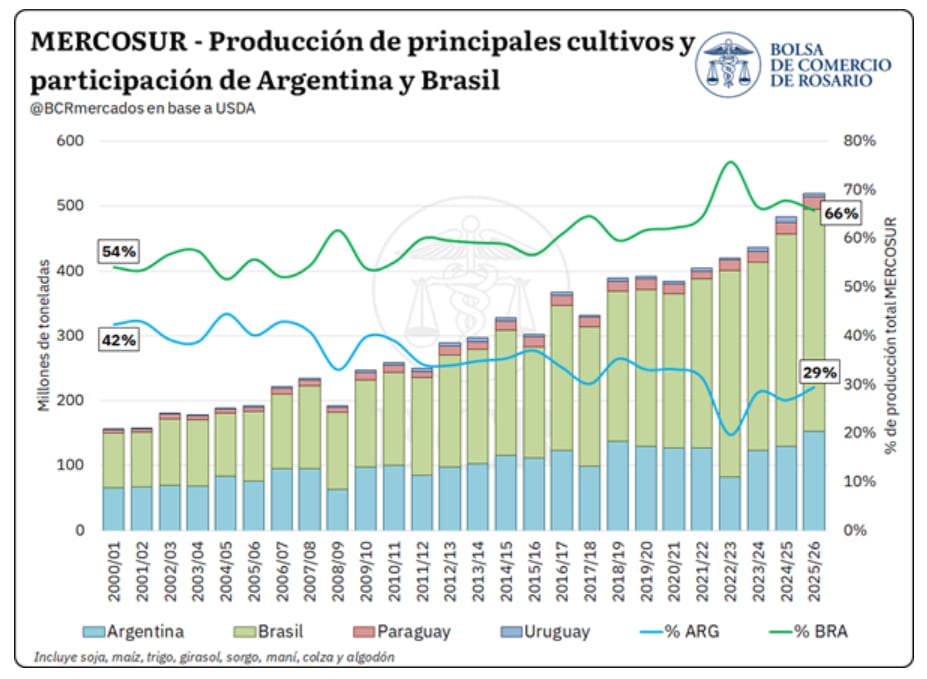

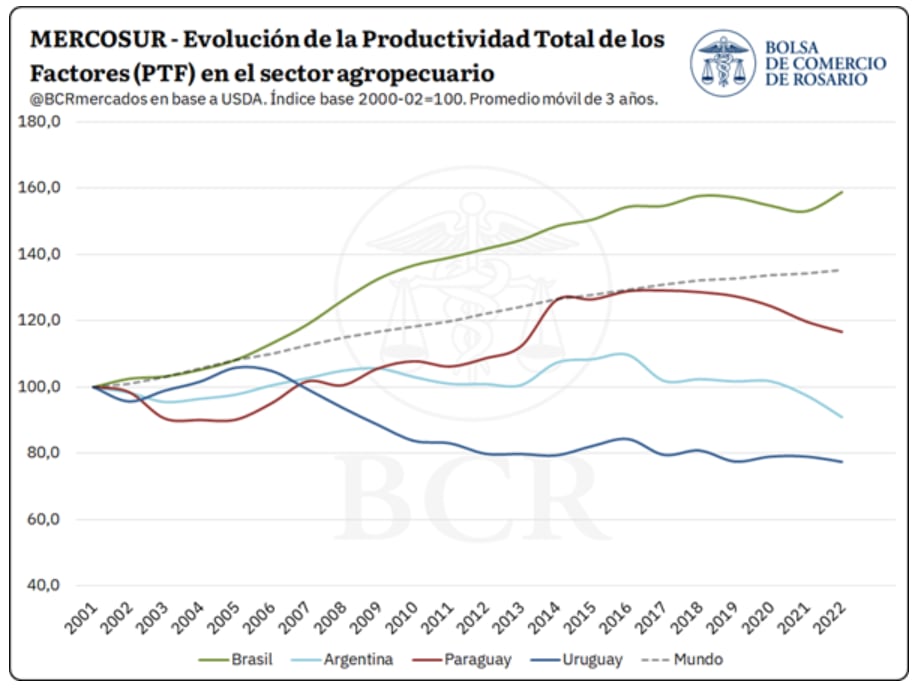
Entre 2009 y 2022, el productor argentino recibió alrededor 19% menos que el precio internacional, mientras en Paraguay y Uruguay recibió valor pleno y en Brasil superó levemente ese nivel

Agricultural Markets,Corporate Events,South America / Central America,Tourism / Travel
A casi nueve meses del inicio del conflicto en Medio Oriente, la crisis energética que desató se empieza a sentir en actividades que, en principio, parecían alejadas de la geopolítica del Golfo. El transporte aéreo es una de ellas.
El combustible de aviación —que tiene su propio precio, más alto que el petróleo crudo y atado a márgenes de refinación que también escalaron—, rondaba los USD 90 el barril a comienzos del año alcanzó un pico de casi USD 200 en octubre, según la Asociación de Transporte Aéreo Internacional (IATA) organización comercial global que agrupa a compañías que representan alrededor del 85% del tráfico aéreo mundial.
Aunque en las últimas semanas cedió hasta USD 169, acumula una suba interanual de 88,6%. Con el verano austral que comienza en pocas semanas, la conectividad aérea hacia y desde la Argentina empieza a verse afectada.
El impacto en las cuentas del sector será fuerte: IATA proyecta que los beneficios netos de la industria global caerán a la mitad en 2026, de USD 45.000 millones a USD 23.000 millones, con un margen neto del 2%, el nivel más bajo desde la recuperación poscovid.
En condiciones normales, el combustible representa entre el 28% y el 35% de los costos operativos de una aerolínea latinoamericana. Hoy ese número trepó al 38% o más
En condiciones normales, el combustible representa entre el 28% y el 35% de los costos operativos de una aerolínea latinoamericana. Hoy ese número trepó al 38% o más, según datos de la Asociación Latinoamericana y del Caribe de Transporte Aéreo (ALTA). Entre el segundo trimestre de 2025 y el mismo período de 2026, la factura regional de combustible creció un 80 por ciento.
Esta semana se conoció que Plus Ultra, la aerolínea española que conectaba Madrid con Buenos Aires y Lima, suspendió ambas rutas desde el 17 de noviembre y solo mantiene el vuelo a Caracas. La aerolínea gastó 104,83 millones de euros en combustible contra un presupuesto de 69,13 millones (subió 51,6%), acumuló una pérdida operativa de 31 millones de euros entre febrero y agosto y avanza en un proceso preconcursal con un expediente de regulación de empleo para 679 trabajadores en Madrid.
Latam Airlines fue una de las primeras en cuantificar el golpe: su CEO, Roberto Alvo, advirtió en la presentación de resultados de la compañía que el combustible “prácticamente se ha duplicado” respecto del año anterior y que la aerolínea no espera una baja en el corto plazo. La empresa calcula que el combustible sumará unos USD 2.000 millones adicionales a sus costos de 2026 frente a 2025. La reacción fue inmediata: suspendió las rutas Lima-Montego Bay y Lima-Antofagasta desde abril de 2027 por los costos del combustible y las tasas aeroportuarias del aeropuerto limeño. Antes ya había cortado sus servicios a Orlando, Curazao, Florianópolis y Tucumán.

Aerolíneas Argentinas. La aerolínea de bandera cerró el primer semestre de 2026 con una pérdida de USD 63 millones, tras dos años consecutivos de ganancias inéditas desde su reestatización en 2008. La compañía —que preside Fabián Lombardo desde fines de 2023— estima que sin el impacto del combustible, el resultado operativo habría sido positivo en unos USD 25 millones. El sobrecosto total estimado para todo 2026 ronda los USD 150 millones, un 50% más de lo presupuestado. Desde la compañía aclararon que no solicitan recursos al Tesoro desde mediados de 2024 y que no prevén hacerlo este año ni el próximo.
Colombia ya registra el impacto en los pasajeros ya que los pasajes aéreos subieron 18,3% interanual en septiembre, casi tres veces la inflación general del país, que fue del 6,3%. En el evento ISTAT Latin America que se hizo en octubre en Ciudad de México, el 74% de los ejecutivos del sector consultados ubicó al precio del combustible como el principal riesgo para sus negocios.
El 74% de los ejecutivos del sector consultados ubicó al precio del combustible como el principal riesgo para sus negocios
Las estrategias de recuperación de costos varían: Aeroméxico logra trasladar entre el 75% y el 76% de la suba vía tarifas; Volaris y Viva Aerobus, en cambio, solo recuperan alrededor del 27% y el 20% respectivamente.
El Grupo Abra —que agrupa a la colombiana Avianca y la brasileña Gol— cubrió el 44% de su consumo de combustible para el cuarto trimestre a USD 4,05 el galón y logró una recaptura comercial del 93%, pero aun así recortó capacidad: Avianca un 3% y Gol un 7% respecto de lo programado.
IATA advierte que el 54% de los vuelos en América Latina ya opera en aeropuertos congestionados, lo que eleva costos y limita la flexibilidad operativa.
En Europa los grandes también recortan
Del otro lado del Atlántico, el impacto es igual de profundo. Las aerolíneas europeas tenían coberturas de combustible del 70% previas a la crisis, lo que amortiguó el golpe inicial, pero esas coberturas van venciendo y la presión sobre los costos crece semana a semana.
Lufthansa proyecta una factura de combustible de 9.300 millones de euros en 2026, unos 2.000 millones más que el año anterior. IAG —el grupo que agrupa a British Airways, Iberia, Aer Lingus, Vueling y Level— prevé gastar 8.900 millones de euros. Wizz Air registró un aumento del 33,7% en su gasto de combustible solo en los seis meses a septiembre.
Ryanair eliminó 2 millones de plazas para el invierno y bajó su objetivo de pasajeros para el año fiscal 2027 de 216 a 214 millones.
EasyJet removió hasta 1,4 millones de asientos en dos rondas sucesivas.
Lufthansa recortó el equivalente a cinco aviones en su marca principal y ya había eliminado 20.000 vuelos de corto radio en el verano boreal de 2026.
IAG aplicó recortes diferenciados en su red para el cuarto trimestre: -1% en British Airways, -6% en Aer Lingus, -8% en Vueling y -28% en Level.
KLM anunció la reorganización de 5.000 puestos de trabajo.
Turkish Airlines frenó contrataciones y emitió una advertencia formal sobre riesgos a su rentabilidad.
AlbaStar, con base en Mallorca y dieciséis años de historia, cesó operaciones por insolvencia. La firma fue proveedora de Flybondi, cuando la low cost argentina -ahora en concurso- alquiló uno de sus aviones bajo la modalidad ACMI para responder a la alta demanda del mercado local durante el verano pasado.
Animawings, de Rumania, tuvo su certificado de operador suspendido en noviembre.
Air Baltic entró en protección por quiebra en septiembre, canceló un pedido de 40 aviones por USD 3.500 millones y redujo su flota de 54 a 36 aeronaves.
Volotea también se declaró en quiebra en septiembre y recortó un tercio de su flota —de 44 aviones— para seguir operando.
Cambios en el tráfico
El tráfico en los principales aeropuertos europeos ya registra caídas interanuales desde noviembre: Frankfurt -10%, Múnich -8%, Estambul -7%, Londres (Heathrow) -5%. Según la consultora OAG, esa tendencia podría mantenerse hasta abril de 2027.
Michael O’Leary, director ejecutivo de Ryanair, anticipó subas de hasta un 20% en las tarifas de corto radio para 2027. Lufthansa proyecta aumentos de dos dígitos.
La consultora IBA Insight estima que el impacto total en las aerolíneas europeas rozará los USD 12.000 millones, según relevamientos de IATA.
19 enero 2024,aerpuerto del prat,barcelona,catalunya,category_code_new,david zorrakino,reconocimiento facial,vueling
ECONOMIA
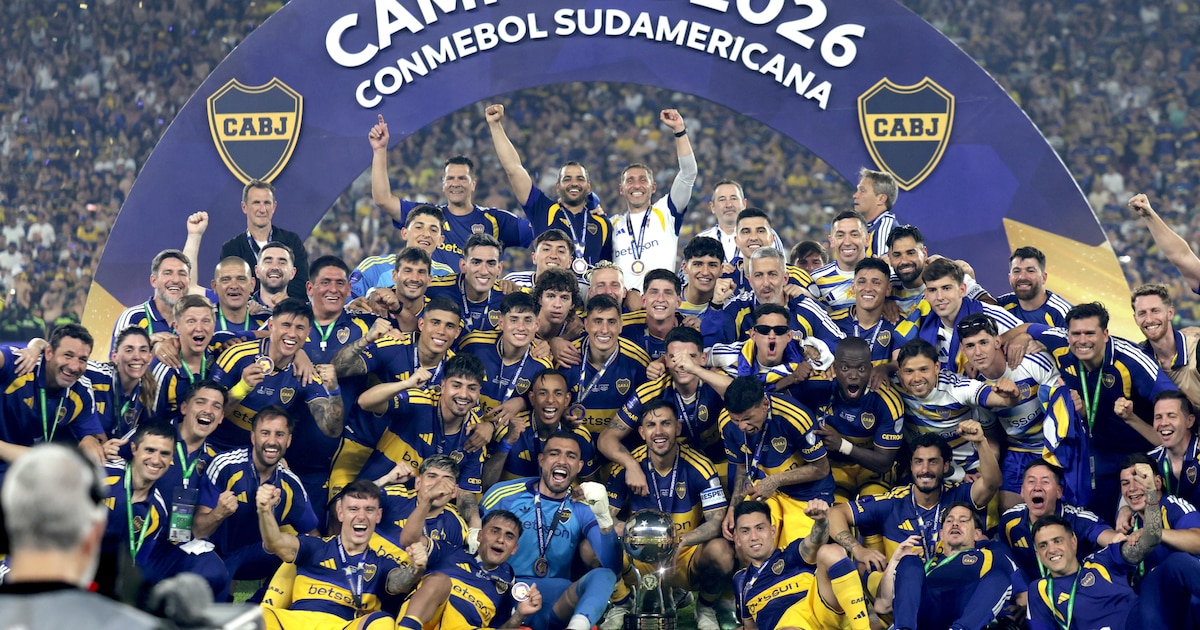
Boca campeón de la Sudamericana: ¿cuánto pagarán de impuestos el club y los jugadores por los premios?


REUTERS/Luisa González
South America / Central America,Soccer,Sport

Las selecciones catalanas podrán competir oficialmente a nivel internacional: así es el programa electoral de Gabriel Rufián y ERC para el 29-N

Video: atropelló a un ciclista en La Plata y huyó sin asistirlo con la bicicleta enganchada bajo su vehículo

Sofía Jujuy Jiménez contó los detalles de su embarazo y habló del nacimiento de su bebé: “No lo puedo disimular”

La Cancillería exigió frenar el proyecto Sea Lion a una semana de que el Tribunal del Mar emita su fallo – Nexofin

La UBA, Santucho y un homenaje contra la democracia

$275M Obama-era solar fraud case could net taxpayers $1B, but Trump’s DOJ backs Biden dismissal

Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente

Javier Milei destacó el desembarco de Tesla en el país y aseguró: “Esto también es devolverle la libertad a los argentinos”

El brote de ébola está fuera de control en la República Democrática del Congo y crece el temor a una epidemia continental

Jeffries survives Dem vote to secure speaker position as progressive resistance clouds his chances

 POLITICA2 días ago
Javier Milei destacó el desembarco de Tesla en el país y aseguró: “Esto también es devolverle la libertad a los argentinos”
- DEPORTE3 días ago
El burbujeante ping pong de Colapinto con un actor argentino: de la puja entre Senna y Riquelme a la comida que le falta a la Fórmula 1
- CHIMENTOS9 horas ago
Agustín “Rada” Aristarán se despide de Chanta: “Con esta obra dejé de ser un impostor”