ECONOMIA
Una calificadora de riesgo de Estados Unidos elevó la nota de deuda soberana de la Argentina

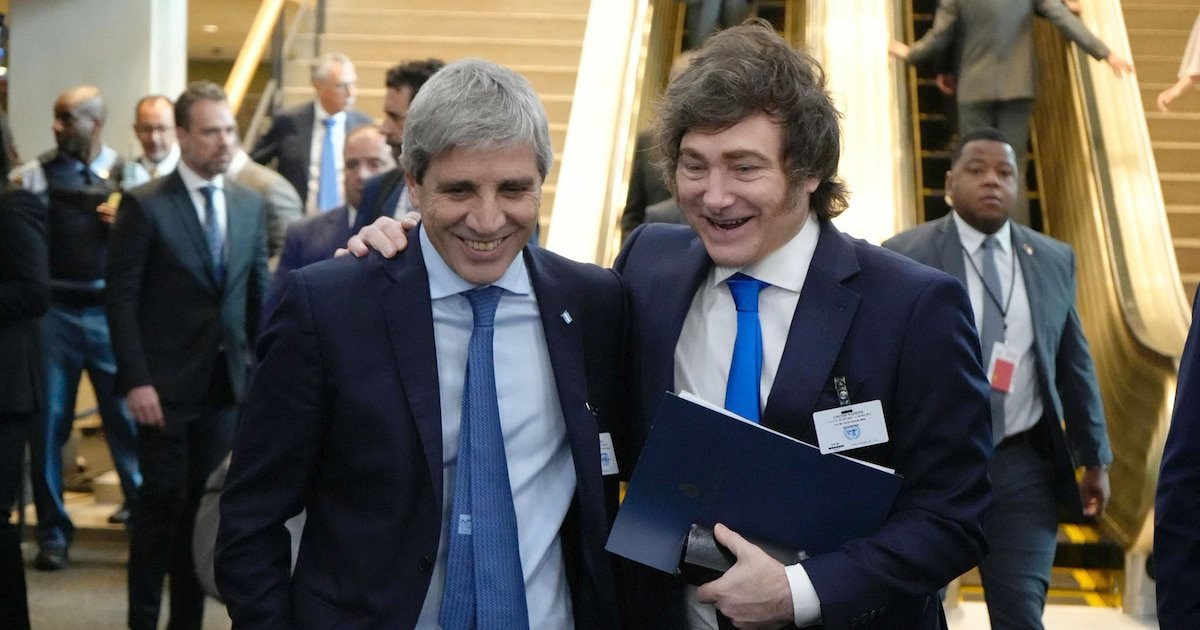
La agencia Fitch Ratings mejoró la calificación de la deuda soberana argentina de CCC+ a B-, respaldada por mejoras estructurales en el frente fiscal, financiero y externo, así como por avances en la agenda de reformas del gobierno de Javier Milei.
De acuerdo con la calificadora, la decisión responde a “balances fiscales y externos estructuralmente mejorados, avances en reformas económicas, mejores perspectivas para la acumulación de reservas en moneda extranjera y la expectativa de que el gobierno logrará financiamiento suficiente para cubrir sus obligaciones de deuda”.
La agencia internacional subrayó que la posición externa del país se fortaleció tras convertirse en exportador neto de energía. “Argentina ha fortalecido su resiliencia ante el shock global de precios de la energía”, indicó, a la vez que previó un déficit de cuenta corriente de 1% del Producto Bruto Interno (PBI) este año, “sensiblemente por debajo de la mediana de países con calificación similar”.

En materia de reservas, Fitch Ratings informó que el Gobierno priorizó la acumulación de divisas, con compras por USD 7.100 millones hasta abril y una meta de entre USD 10.000 y USD 17.000 millones para el año. “Las reservas internacionales netas siguen siendo bajas al considerar los pasivos de corto plazo, aunque esperamos que aumenten en USD 8.000 millones en línea con la nueva meta del acuerdo con el FMI”, detalló la agencia.
El informe resalta que el equilibrio presupuestario se mantiene como eje de la política económica. “El presupuesto equilibrado sigue siendo el principal ancla de la política fiscal, marcando una ruptura significativa respecto del pasado”, sostuvo la calificadora, que estima un superávit primario del 1,1% del PBI y proyecta que el déficit general argentino estará entre los mejores de la categoría B.
La firma de análisis financiero atribuyó parte de la mejora a los recientes avances legislativos del oficialismo. Según el comunicado, el gobierno de Milei logró “importantes victorias legislativas, incluyendo la reforma laboral y cambios en la Ley Nacional de Glaciares para flexibilizar restricciones ambientales a la minería”, junto con la aprobación del Presupuesto 2026. El texto añade que “la agenda de desregulación y la atracción de inversiones privadas en sectores estratégicos ocupan un lugar central en la política oficial”.
Sobre la estrategia de financiamiento, Fitch Ratings indicó que la administración libertaria definió un paquete para afrontar los próximos vencimientos en moneda extranjera, que contempla garantías multilaterales, emisión de bonos locales en dólares y recursos de privatizaciones. “El Gobierno ha optado por no recurrir a los mercados externos, evitando mayores costos de endeudamiento, aunque esto limita la posibilidad de fortalecer el colchón de liquidez de cara al año electoral”, expresó la agencia.

Por otra parte, el informe advirtió que los vencimientos de deuda en moneda extranjera serán exigentes en los próximos dos años. “El pago de deuda en dólares aumentará en 2027, antes de las elecciones presidenciales y legislativas”, afirmó Fitch Ratings, que además proyectó que los pagos a organismos multilaterales se cubrirán con nuevos desembolsos.
En cuanto a la inflación, la agencia señaló que el proceso de desaceleración enfrenta resistencias. “La inflación mensual, que había bajado a 1,5% en mayo de 2025, subió a 3,4% en marzo de 2026”, impulsada por el traspaso de la devaluación, ajustes tarifarios y el encarecimiento de la energía. La entidad proyectó que la inflación mensual bajará por debajo del 2% hacia fin de año.
El análisis evaluó que el crecimiento se concentró en la minería, el petróleo y gas, la agricultura y la intermediación financiera, mientras que sectores como la construcción y la industria permanecieron estancados o en retroceso. Para 2026, la proyección es de una expansión de 3,2 por ciento.
De cara a las elecciones presidenciales y legislativas de 2027, la calificadora planteó que “la oposición se mantiene débil y fragmentada, aunque el bajo crecimiento y la inflación afectan la popularidad del gobierno”. “Los mercados financieros siguen siendo sensibles a este tipo de acontecimientos políticos, como se observó antes de las elecciones de medio término del año pasado, y Argentina continúa siendo vulnerable a un shock de confianza, especialmente si la contienda electoral anticipa un cambio significativo respecto de las políticas actuales”, subrayaron los analistas.
En materia de gobernanza, Fitch Ratings asignó a la Argentina una puntuación media, reconociendo transiciones políticas pacíficas y una participación política favorable, aunque identificó desafíos en calidad institucional y control de la corrupción.
Europe







ECONOMIA
CyberMonday 2026: cómo aprovechar los descuentos, las cuotas y el envío gratis a partir de hoy

- Comparar el precio del mismo producto en más de una tienda y revisar su evolución previa.
- Confirmar el costo y el plazo de entrega antes de avanzar al pago.
- Evaluar si las cuotas sin interés o los descuentos con tarjeta modifican el valor final.
- Chequear las condiciones de cambio, devolución y el botón de arrepentimiento.
- Consultar reseñas de otros compradores y las especificaciones del producto.
comercio electrónico,teléfono inteligente,aplicación móvil,ropa
La inflación acumuló dos meses con variación por debajo del 2%, pero los precios no frenan y el valor de los ahorros quietos disminuye a cada paso. En ese marco, los ahorristas llegaron a octubre con una pregunta clave: dónde conviene poner los pesos para que no pierdan valor y, en el mejor de los casos, generen algún rendimiento.
Las opciones son muchas, pero lo único claro es que dejar la plata quieta no es una opción para quien quiere cuidar su poder de compra. Con tasas de plazo fijo que rondan el 23% nominal anual, un dólar oficial se mueve con un ritmo propio, los bonos en pesos ofreciendo rendimientos dispares y las criptomonedas con su volatilidad típica, hay mucho que analizar antes de tomar una decisión de inversión.
El camino de cada ahorrista depende de su horizonte y de su tolerancia al riesgo, pero hay una referencia que ordena la comparación: el número de la inflación. Para saber cuál fue la mejor inversión de octubre, Infobae relevó cómo le fue a cada una de las alternativas más elegidas, tomando como ejemplo el caso de un ahorrista con un millón de pesos a su disposición.
Qué pasó con el dólar
El dólar sigue siendo un refugio contra la inflación a la vista de los ahorristas. Los últimos datos oficiales indican que sólo en septiembre los argentinos compraron USD 2.896 millones en billetes. Ahora bien, ¿realmente es una buena inversión? La respuesta cambia mes a mes, dependiendo de lo que pase con el tipo de cambio. En este caso, los números son claros.

El 1° de octubre, el dólar se vendía en el Banco Nación a $1.540, por lo que un ahorrista con $1 millón pudo comprar USD 649,35. El viernes 30 de octubre, último día hábil del mes, la cotización fue de $1.510 para la compra y de $1.560 para la venta. Es decir que si el ahorrista hubiera decidido venderle otra vez sus dólares al banco, hubiera recibido a cambio $980.518,5, lo que representa una caída de $19.481,5 y un rendimiento de -1,94% en el mes.
Es justo señalar que son pocos los inversores que compran dólares pensando en el corto plazo. Se trata, en general, de una inversión que apunta a conservar el valor de los ahorros en el largo plazo.
El rendimiento de los plazos fijos
A comienzos de octubre, la Tasa Nominal Anual (TNA) más alta del mercado para los plazos fijos era del 23 por ciento. Si bien la mayoría de las entidades financieras ofrecían rendimientos mejores, en este caso se tomará en consideración la mejor tasa posible.
Si el inversor con un millón de pesos en mano los hubiera depositado en un plazo fijo a 30 días, al finalizar el mes habría obtenido un rendimiento de $18.904,10, más el capital inicial, por supuesto (1,89% de rendimiento mensual).

Fueron siete los bancos que trabajaron con esa TNA a comienzos de octubre y ninguno aparece entre en la lista de los diez con mayor cantidad de clientes. Si se vuelve a tomar como ejemplo al Banco Nación, la cuenta cambia. En ese caso la TNA disponible era de 18,75%, lo que se traduce en un rendimiento mensual de $15.410 (1,54% de rendimiento).
Cuánto rindieron los bonos
Otra opción para los ahorristas es invertir en el mercado de valores. En octubre, el índice S&P Merval cerró con una caída del 7% acumulada en la Bolsa porteña, según datos publicados por Rava Bursátil. En el panel líder del Merval, el sector energético tuvo la mayor presión de venta. Entre los papeles más castigados se destacaron Edenor (-23%) y Transportadora de Gas del Norte (-12,4%). Las acciones bancarias principales, como Grupo Financiero Galicia -11%) y Banco Francés -7,9%), también cerraron el mes operando en terreno negativo.
En Wall Street, el comportamiento de los Certificados de Depósito Americanos (ADR) replicó el pesimismo observado en la plaza doméstica. Los títulos energéticos lideraron las caídas del mes, con desplomes pronunciados en el ADR de Edenor (caída del 25%) y retrocesos marcados en firmas como Transportadora de Gas del Sur (-8,8%) e YPF (-6,4%). También cayeron empresas financieras, como Galicia (-13,5%) y BBVA Argentina (-10%), reflejando la menor demanda de activos de riesgo argentinos en los mercados internacionales.

En resumen, quienes optaron por invertir en el mercado de valores salieron perdiendo en octubre, salvo por algunas pocas excepciones de empresas que mejoraron su valor.
El mundo cripto
Invertir en criptomonedas es quizás una de las decisiones más arriesgada que puede tomar un ahorrista. Es una jugada que puede salir muy bien o muy mal. La estabilidad no es una opción, a menos que se elija algún instrumento vinculados a una “stablecoin”.
Octubre no fue un buen mes para quienes participaron de ese mercado, en gran medida por lo ocurrido en los últimos días, con el multimillonario hackeo a Binance, que produjo una caída masiva de las cotizaciones.
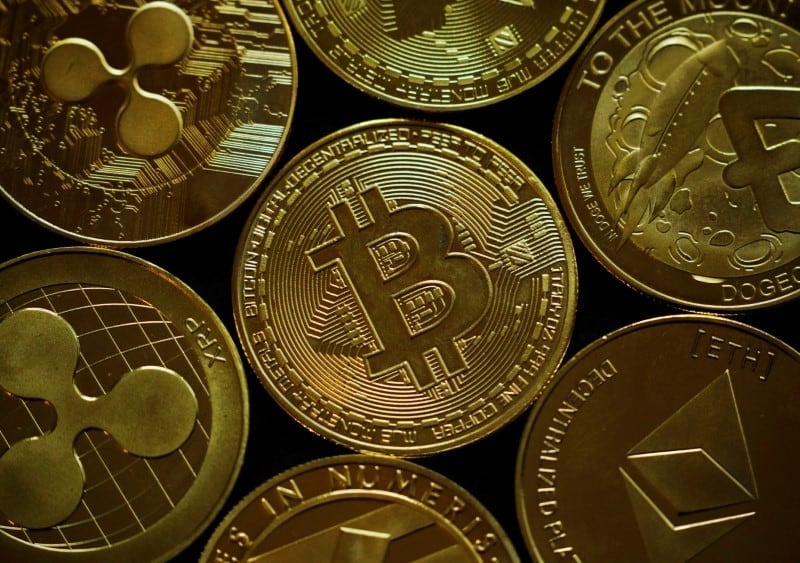
Los valores de mercado indican que el bitcoin cerró octubre con un valor cercano a los USD 77.500, lo que se traduce en una caída de la cotización de 7,1% en el transcurso de octubre. Asimismo, se pueden evaluar muchos otros ejemplos. Otra de las criptomonedas más demandas, ethereum, se ubica en un valor cercano a los USD 2.250, tras sufrir una caída del 16,2% en octubre.
En síntesis, el dólar, las acciones y las criptomonedas ofrecieron rendimientos negativos en el mes de octubre. Entre los instrumentos analizados, sólo el plazo fijo permitió una mejora nominal de los ahorros, aunque habrá que esperar a que el Indec de a conocer la inflación del mes para saber si el rendimiento obtenido por esas inversiones lograron ganarle o no al avance de los precios.
Europe

Quienes quieran colocar pesos en un plazo fijo online a 30 días se encuentran, al comenzar noviembre, con una oferta de tasas muy variada. Según el relevamiento público del Banco Central (BCRA), la tasa nominal anual (TNA) que pagan los bancos va del 16% al 24%, una diferencia que se traduce en varios miles de pesos por cada millón invertido durante un mes.
La TNA es la tasa que publican las entidades y sobre la que se calcula el interés. Los datos permiten separar la oferta en dos grandes universos: los diez bancos con mayor volumen de depósitos y el resto de las entidades. En el primer grupo, las tasas van del 16% al 21%. En el segundo, el piso es 18,5% y el techo llega al 24%. Es decir, las entidades más chicas pagan, en promedio, tasas más altas que las más grandes.
En términos de rendimiento, la brecha entre el extremo inferior y el superior es de $6.575,35 mensuales por cada millón de pesos invertido. El menor retorno corresponde al Banco Patagonia, con $13.150,68 (tasa del 16%), y el mayor a las entidades que pagan 24%, con 19.726,03 pesos.
Los bancos con mayor volumen de depósitos
Dentro del grupo de los diez bancos más grandes, el Banco Provincia ofrece la tasa más alta: 21%, que equivale a un rendimiento de $17.260,27 al cabo de 30 días invirtiendo un millón de pesos. Lo siguen el Macro, con 19,5% y un rendimiento de $16.027,40, y el Banco Nación, con 19,25% y $15.821,92. Estas tres entidades son las únicas del grupo que superan el 19%.

En un escalón intermedio aparecen Credicoop, Galicia e ICBC. El primero paga una TNA de 18,5%, que deja $15.205,48 por millón en un mes. Galicia ofrece 18,25%, con una ganancia de $15.000,00 exactos, y el ICBC 17,9%, con $14.712,33 de retorno luego de 30 días.
Más abajo en la escala están el Santander Río, con 17,5% y $14.383,56, y el BBVA y el Banco Ciudad, que coinciden en una TNA de 17% y en un rendimiento de 13.972,60 pesos. Cierra el grupo el Banco Patagonia, con la tasa más baja de todo el relevamiento: 16%, que equivale a 13.150,68 pesos de rendimiento mensual, siempre hablando de una inversión de un millón de pesos. La diferencia entre el Banco Provincia, que lidera este segmento, y el Patagonia es de $4.109,59 por mes.
Las entidades que pagan más
Entre el resto de los bancos se concentran las tasas más altas. Cuatro entidades ofrecen una TNA de 24%: Banco Bica, CMF, Crédito Regional Compañía Financiera y Reba. En los cuatro casos, el rendimiento mensual de un millón de pesos es de $19.726,03, unos $2.465,76 más que lo que paga el Banco Provincia, la opción más alta entre los grandes.
Un poco por debajo se ubican Meridian, con 23,75% y $19.520,55, y Banco Mariva, con 23,5% y $19.315,07. Luego aparecen Banco del Sol y Voii, que pagan 23% y generan $18.904,11, y el Banco de Comercio, con 22,5% y $18.493,15 de rendimiento mensual.
Las tasas intermedias
Otro grupo de entidades se mueve en una franja de entre 20% y 21,5 por ciento. Una es Bibank, que ofrece 21,5%, con un rendimiento de $17.671,23 por 30 días. Banco Masventas paga 21%, que equivale a $17.260,27, el mismo monto que el Banco Provincia. Les siguen el Banco de la Provincia de Córdoba, con 20,75% y $17.054,79, el Banco del Chubut, con 20,5% y $16.849,32, y Banco Dino, con 20% y $16.438,36 de rendimietno mensual por un depósito de un millón de pesos.
Por último, hay entidades del grupo de “resto de los bancos” cuyas tasas son similares a las de los bancos más grandes. El Banco Hipotecario ofrece 19,5%, con un rendimiento de $16.027,40 en el ejemplo analizado, igual al del Macro. Por su parte, Comafi, Banco Julio y el Banco Provincia de Tierra del Fuego pagan 19%, lo que deja $15.616,44 por cada millón. Y el Banco de Formosa, con 18,5%, rinde $15.205,48, lo mismo que Credicoop.
Los valores corresponden a las tasas vigentes al comienzo de noviembre para plazos fijos online a 30 días y pueden modificarse a lo largo del mes.

Cristina Kirchner no descartó ser candidata a presidenta en 2027 y enfrentar a Milei: “Cuando recupere mis derechos políticos, ¿por qué no?”

Crece el escándalo de Santi Maratea y el Refugio de Eli, en medio de la feroz pelea en PH con la China Ansa: «El quilombo fue por…»

Cristina Kirchner le dio una entrevista al The Washington Post y cuestionó a la Justicia por su condena: “Es un sistema corrupto”

Las cinco claves de las elecciones en EE.UU. que pueden cambiar el tramo final del mandato de Trump

Luis Caputo se metió en la polémica por el arbitraje del Superclásico y criticó a la AFA

¿Dónde ver EN VIVO y ONLINE el Lanús vs Gimnasia de Mendoza?

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

Darío Barassi reveló el nombre que había elegido en caso de tener un hijo varón: «Tiene personalidad»

El secretario de Culto dijo que Milei recibirá al Papa en el aeropuerto y habló de una cadena nacional

Estrella de Star Trek, Patrick Stewart confesó que fichó por la saga de ciencia ficción por una razón

 ECONOMIA2 días ago
El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó
- POLITICA3 días ago
El secretario de Culto dijo que Milei recibirá al Papa en el aeropuerto y habló de una cadena nacional
- SOCIEDAD3 días ago
Estrella de Star Trek, Patrick Stewart confesó que fichó por la saga de ciencia ficción por una razón