ECONOMIA
Vuelan las importaciones vía TEMU y Shein pero caen las de insumos y «fierros» para la industria


Opacado por los festejos del récord de exportaciones registrado en marzo, hay un dato de la balanza comercial que refleja el «lado B» del modelo económico: una tendencia a la reducción de las importaciones, en particular las vinculadas a insumos para la producción industrial.
A primera vista podría hasta parecer una buena noticia, porque un nivel bajo de importaciones, en simultáneo con una cifra récord de ventas promete un gran saldo comercial -ya se prevé más de u$s20.000 millones-. Eso ayudará al gobierno a conseguir los dólares necesarios para los pagos de intereses de la deuda, a proveer las divisas de los turistas argentinos que viajen al exterior y, además, permitirá que el Banco Central acumule reservas.
Pero hay un lado negativo en el bajón importador: es el reflejo de la recesión en la industria. La estadística es de una contundencia que exime de comentarios: el recientemente publicado EMAE de febrero marcó una baja interanual de 2,12% general. -Y se destaca un retroceso de 8,7% en la industria manufacturera, un 6% de caída en la generación eléctrica y una leve baja en la construcción.
Son números que no sorprendieron a nadie en el mercado, y que van en línea con el bajo nivel de uso de la capacidad fabril instalada, que se ubica en un promedio de 53% y que en algunas ramas particularmente afectadas, como la textil, cayó por debajo del 30%.
Pero lo peor, tal vez, no sea la comprobación del retroceso ya ocurrido, sino las bajas expectativas sobre un repunte de la situación. Lejos del mantra oficialista de que «lo peor ya pasó», repetido varias en varios discursos por el presidente Javier Milei, las encuestas entre empresarios muestran una escasa predisposición a incrementar la inversión.
Así, en una encuesta del Indec sobre las perspectivas del empleo, un 79% dijo que no tomará nuevo personal, mientras que un 17,3% tiene prevista una reducción de su plantilla. Cuando se les pidió que identificaran los motivos por los cuales ven un límite a su nivel de producción, la respuesta mayoritaria fue la «demanda interna insuficiente» -52,5% de menciones-, seguía por «competencia de productos importados», con un 11,5%.
Corrigiendo previsiones a la baja
Tras el EMAE de febrero, muchos economistas avisaron que habrá una revisión a la baja en los pronósticos de crecimiento de la economía. La última encuesta REM del Banco Central marcó expectativas de 3,3% de crecimiento, contra un 3,5% que se estimaba en diciembre. También el Fondo Monetario Internacional corrigió su previsión a la baja, desde un 4% a un 3%.
Lo cierto es que las importaciones están dejando ver un futuro poco prometedor. A esta altura del año pasado, ya se habían realizado importaciones por u$s17.600 millones, mientras que el primer trimestre de este año está por debajo, con u$s16.345 millones.
Al comienzo, la explicación que se daba para explicar esa caída era que, como en los meses previos a la elección legislativa de octubre se había generado una expectativa devaluatoria, se habían concretado importaciones «por las dudas» cuyo objetivo era acumular stock aprovechando un tipo de cambio que se percibía bajo.
Sin embargo, ese argumento, que era entendible en el momento inmediatamente posterior a la elección, ya va perdiendo fuerza seis meses después de realizada la elección. Tanto que los economistas creen que el bajón importador no es un accidente sino una tendencia estable en la economía.
La última encuesta REM ya recortó en u$s2.500 millones su previsión inicial, y hay analistas que creen que el próximo informe tendrá una proyección de u$s78.000 millones. Incluso hay, entre los expertos, algunos que llegan más lejos y hasta creen que las importaciones serán menores que las del año pasado. Por caso, un reciente informe de inversión Morgan Stanley pronostica que el volumen de las compras será de apenas u$s74.700 millones.
¿Indiferencia al dólar barato?
Lo más llamativo no es el hecho de que la importación esté estancada, sino que ocurre en un momento en el que muchos economistas vuelven a acusar al gobierno de estar fomentando un retraso cambiario.
En lo que va del año, la cotización del dólar mayorista cayó un 6,6% en términos nominales, mientras que la inflación superó un 11%. Hablando en plata, que a los empresarios argentinos se les encarecieron los costos un 19% en dólares, algo que no se puede compensar con la suba en los precios internacionales.
Lo normal ante esas situaciones es que las importaciones se disparen, pero en este caso no se verifica esa situación. Parte de la explicación es que hay una oferta alta de divisas, producto de la ola de emisión de deuda por parte de empresas y gobiernos provinciales, y esa situación hace que disminuya la expectativa devaluatoria. De hecho, el sistema bancario cuenta con casi u$s40.000 millones, el punto más alto de los últimos ocho años.
Pero, además, la previsión de una «lluvia de dólares» en el próximo trimestre, por la combinación de la exportación sojera y el excepcional año del sector petrolero -con sus precios excepcionalmente altos, dado el contexto bélico en Medio Oriente-.
No se descarta que en los próximos meses la exportación ronde los u$s10.000 millones, mientras que no se perciben muchos factores que impulsen a la importación por encima de su actual nivel de u$s6.100 millones.
Esta situación genera sentimientos ambiguos en el mercado. Por un lado, un superávit comercial mensual de u$s4.000 millones implica un alivio y disipa los temores de un déficit en la cuenta corriente, dado que el superávit por bienes será mayor que el déficit por turismo y otros servicios.
Pero, al mismo tiempo, esa abundancia de divisas puede reimpulsar las compras de billetes para atesoramiento por parte de los ahorristas, que no encuentran atractivo en las tasas de interés en pesos.
Protagonismo para bienes de consumo
Hay, además, otro factor que ilustra el momento de la economía: cómo se compone la «torta» de las importaciones. En este momento, los rubros que más crecen son los productos de consumo final y los automóviles. Sumados, ya representan un 23% del total, cuando hace dos años apenas superaban el 10%.
Ese dato es el reflejo de las eliminaciones de trabas regulatorias y aranceles para productos terminados. Y también es una confirmación del «dólar barato» que abarata algunos productos externos ante la competencia nacional, como quedó evidenciado en debates como el de la crisis textil o la suspensión en la fabricación de neumáticos de Fate.
No por casualidad, los rubros que registraron menores aumentos de precio fueron los textiles -principalmente por importaciones vía TEMU y Shein- y los electrodomésticos, que llevan una variación interanual de 13% y 21%, respectivamente, contra un IPC general de 32,6%.
Esto deja en claro que, para el gobierno de Milei, la apertura comercial no sólo es una convicción ideológica: es también, una herramienta anti inflacionaria porque permite compensar las altas subas de precios en otros rubros, como las tarifas de servicios públicos.
En todo caso, el hecho de que haya un aumento relativo en el peso de los productos importados para consumo implica que cada vez es menor la importancia de las importaciones de insumos para la industria. En marzo, los bienes de capital apenas registraron una suba de 4,5% respecto del año anterior.
Y ese dato, que difícilmente tenga cambios en el futuro cercano, parece predecir un enfriamiento de la actividad. Hay un consenso entre los economistas respecto de que, para que el PBI crezca un punto porcentual, las importaciones deben subir tres puntos. Y en este momento las importaciones vienen creciendo a un lento 1,7% interanual, un número que da pie a los más pesimistas para corregir a la baja las expectativas de crecimiento de la economía.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,importaciones,industria,recesión,crisis,desempleo,fábricas,consumo,inflación,dólar,exportación,tipo de cambio,toto caputo




ECONOMIA
Semana financiera: un difícil contexto externo y las dudas locales golpearon a las acciones y bonos argentinos
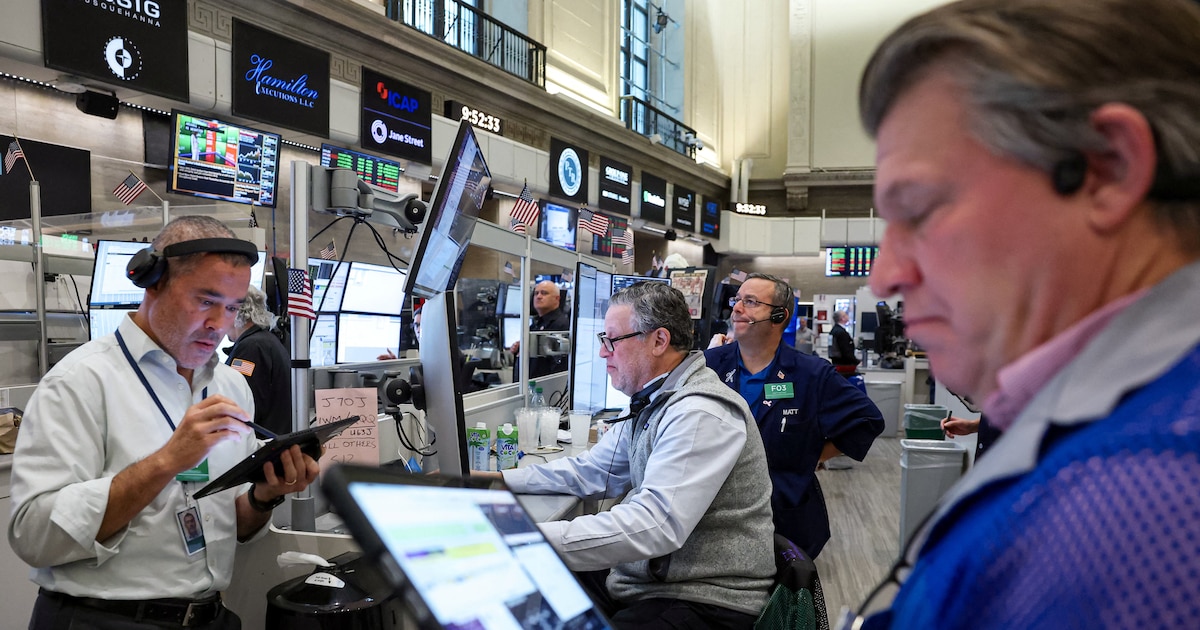
Muy negativa resultó la operatoria de la última semana, tanto para acciones como bonos soberanos. El riesgo país se disparó más de 80 puntos básicos, a máximos en seis meses, los ADR cedieron a sus cotizaciones en dólares más bajas desde marzo, el BCRA apenas absorbió divisas del mercado y el dólar alcanzó nuevos máximos.
Como síntesis, la Bolsa porteña encadenó cinco caídas consecutivas, mientras que los bonos tuvieron una serie de diez ruedas negativas hasta el viernes.
En los EEUU las tasas de los bonos del Tesoro, en la zona de 5% anual por primera vez en dos décadas, fue un contrapeso para los negocios de Wall Street, que mantuvieron fuerza compradora por la demanda de compañías tecnológicas.
Para el mundo emergente la efervescencia de las tasas fue un lastre mayor. Los bono soberanos en dólares -Globales y Bonares- cayeron 3,6% en promedio y las emisiones a mayor plazo tuvieron pérdidas semanales superiores a 4 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El riesgo país de JP Morgan llegó a marcar el viernes al mediodía 628 puntos básicos, un máximo desde el 30 de marzo. El indicador redondeó un alza de 84 unidades (+16%), en los 609 puntos básicos.
Eric Ritondale, economista Jefe de Puente, explicó que “la suba reciente del riesgo país y la presión observada sobre la curva de deuda soberana responden a una interacción de factores donde el frente internacional actúa como el principal disparador, combinándose en el plano doméstico con datos de actividad económica más débiles y un menor ritmo de compras netas de reservas”.
“A nivel internacional, el catalizador dominante de las últimas jornadas es el marcado incremento en los rendimientos de la deuda soberana en EEUU y otras economías desarrolladas, con las tasas del tramo largo estadounidense superando cualquier registro posterior a la crisis financiera de 2008/09 y alcanzando máximos de 25 años -el rendimiento del bono del Tesoro de EEUU a 10 años hoy llegó a superar el 5,20%-”, continuó Ritondale.
Matías Migliore, Team Lead Estrategias & Trading IFA en Balanz Capital, precisó que “la semana estuvo caracterizada por una marcada debilidad para la deuda soberana en dólares. El sell-off puede ser explicado tanto por factores externos –Treasuries en alza, con la tasa a 10 años tocando 5,20%- como locales -suba del riesgo país, menores compras del BCRA en el mercado, caída de la actividad económica-, aunque incluso en los días de mejores condiciones para la renta fija emergente, los bonos no lograron acompañar el movimiento”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“La debilidad del mercado también se extendió a las acciones que tuvieron una mala semana. Las petroleras no fueron la excepción, mostrando una floja performance a pesar de que el Brent sigue en torno a los USD 100″, acotó Migliore.
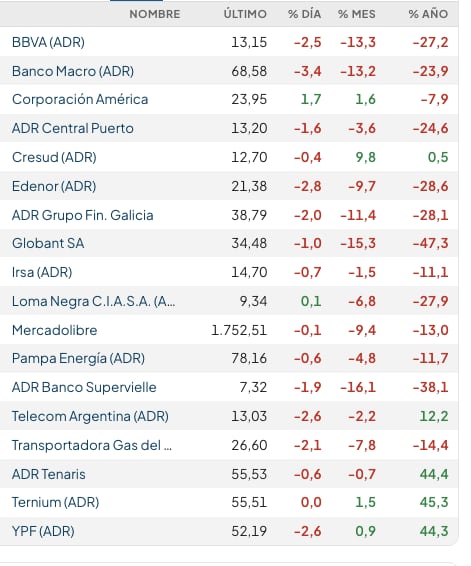
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires resignó un 4,3% en pesos, a 2.893.751 puntos, un piso desde el 20 de agosto, mientras que medido en dólares -según la paridad del “contado con liqui”- cayó 6,5% y quedó debajo de los 1.800 puntos por primera vez desde el 6 de marzo.
Entre las acciones y ADR de compañías argentinas negociadas en dólares en Wall Street hubo bajas generalizadas, encabezadas por Edenor (-12,9%). Le siguieron Banco Macro (-10,1%), Banco Supervielle (-9,6%), Banco Francés (-9,6%) y Grupo Galicia (-7,9%). Con el precio del petróleo que quedó casi al mismo valor que el viernes 18 (USD 104 el barril de Brent para noviembre), el ADR de YPF cayó 4,4% y Vista Energy cedió 4,9 por ciento.
“Los mercados internacionales enfrentaron una semana de mayor presión sobre las tasas y fuerte volatilidad en los bonos, ante un sesgo más restrictivo de los principales bancos centrales. En Argentina, pese al sólido superávit comercial y al acceso a financiamiento internacional de sectores estratégicos, los activos locales cerraron con fuertes caídas, mientras la contracción de la actividad y las dudas sobre la recuperación del salario real sumaron cautela al escenario financiero”, reseñó TSA Bursátil.
José Ignacio Thome, analista Senior de Equity de Grupo SBS, aportó que “el eje internacional volvió a ser doble, esta vez tironeado entre el frente geopolítico y el de tasas, con PMI (Purchasing Managers’ Index o Índice de Gerentes de Compras) de EEUU sorprendiendo fuerte al alza que reavivaron la presión inflacionaria. En ese contexto, la tasa del bonos del Tesoro a dos años saltó a 4,9% y la probabilidad de una suba de 25 puntos básicos en la reunión de la Fed en octubre superó el 65%, mientras la del bonos del Tesoro a diez años llegó a 5,15% y a 30 años tocó 5,45%, máximos desde julio de 2007 y junio de 2004, respectivamente”.
Los datos macroeconómicos de Argentina tampoco acompañaron. Un informe del equipo de Research de Adcap Grupo Financiero indicó que “la actividad económica se debilitó fuertemente en julio, con una caída del EMAE de 2,9% mensual desestacionalizado y 1,4% interanual, lo que refuerza la visión de que la recuperación continúa siendo frágil y muy desigual”.
“Al mismo tiempo, la pobreza aumentó al 32,3% de las personas en el primer semestre de 2026, desde el 28,2% en el segundo semestre de 2025, mientras que la indigencia subió al 7,5%. De cara a los próximos meses, sin embargo, vemos margen para una mejora en la situación de los hogares, dado que el proceso de desinflación ya se ha normalizado en gran medida, lo que debería respaldar una recuperación gradual de los ingresos reales”, añadió el reporte de Adcap.
“Como consecuencia directa de estos indicadores desfavorables, el fantasma de una recesión técnica acecha con fuerza al tercer trimestre del año. La acumulación de cifras en rojo complica de forma severa cualquier expectativa de recuperación en el corto plazo”, comentó Ignacio Morales, Chief Investments Officer de Wise Capital.
“Las ventas no evolucionan igual para todos. Mientras los sectores ligados a la energía mantienen números positivos, las compañías vinculadas al mercado interno enfrentan caídas, menor masa salarial y un escenario cada vez más desigual”, advirtió un informe de la gerencia de Estudios Económicos del Banco Provincia.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar estuvo más demandado en el mercado de cambios y cerró en su precio máximo nominal de 1.525,50 pesos. En la última semana sumó once pesos o 0,7%, mientras que en el transcurso de septiembre la ganancia es de 17 pesos o 1,1 por ciento.
El BCRA fijó un techo para su régimen de bandas cambiarias en los 1.912,76 pesos. El dólar mayorista se ubica ahora a 387,26 pesos o 25,4% del límite máximo para la flotación administrada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“En Argentina, el problema no parece estar del lado de la oferta de dólares. El superávit comercial alcanzó USD 2.187 millones en agosto, las liquidaciones del agro superarían USD 3.300 millones en septiembre y las colocaciones de deuda offshore ya suman USD 1.650 millones. Sin embargo, el BCRA acumula compras por apenas USD 238 millones en el mes, mientras el dólar mayorista llegó a superar los $1.520: la demanda privada está absorbiendo una parte creciente de la oferta disponible”, puntualizó GMA Capital.
El BCRA compró solo USD 29 millones en la semana -el viernes no intervino-, mientras que las reservas internacionales brutas retrocedieron en USD 1.544 millones, a USD 48.245 millones, piso desde el 13 de julio 2026, principalmente por pagos de deuda soberana -el viernes se cancelaron casi USD 800 millones con el FMI-.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público quedó ofrecido $1.545 para la venta en el Banco Nación, también máximo nominal. Sumó diez pesos o 0,7% desde el viernes anterior. El BCRA informó que en entidades financieras el dólar minorista promedió $1.545,12 para la venta y $1.493,40 para la compra.
El dólar blue también avanzó diez pesos, a $1.560, y a diez pesos de distancia de su récord de $1.570 del 28 de julio.
Business,Corporate Events,North America
ECONOMIA
¿La economía corre riesgo de caer en “recesión técnica”?: qué dicen los analistas y las medidas del Gobierno para evitarlo
Se considera que una economía entra en recesión técnica cuando encadena dos trimestres consecutivos de caída del PBI desestacionalizado
La dinámica de fondo es la de una economía “cuasi recesiva” que difícilmente pueda torcer la trayectoria (LCG)

El fenómeno del serrucho no solo continúa, sino que complica el panorama del tercer trimestre y “se incrementa el riesgo de recesión ‘técnica’ (Carrera)

El arranque del segundo semestre fue particularmente débil y devolvió a la actividad a niveles de marzo de 2025 (Casas)

Caputo apuesta a que la Red Federal de Concesiones, mediante la cual la gestión de 9.000 kilómetros de rutas nacionales pasó a manos privadas, revitalice el sector constructor
fábrica,industria,Argentina,economía,trabajo,producción,crisis,contraste,modernización,desempleo
ECONOMIA
Baja de impuestos: qué margen tiene el Gobierno para seguir con las reducciones en 2027, según el Presupuesto
Cualquier disminución adicional de recursos puede convivir con el equilibrio fiscal si se compensa, por ejemplo, con menores gastos o mayores ingresos por otras vías

Entre 2024 y 2026 las medidas que redujeron la recaudación acumularon un costo de 4,5% del PBI, mientras que aquellas que incrementaron los ingresos tributarios aportaron 1,5% del PBI (Argañaraz)

No hay espacio en este Presupuesto para bajar de manera significativa impuestos (Kalos)
banda,bastón de mando,ceremonia de investidura del nuevo presidente argemtino,javier milei,políticos

Semana financiera: un difícil contexto externo y las dudas locales golpearon a las acciones y bonos argentinos

Unearthed: El-Sayed called for repealing law that made sex without disclosing HIV status a felony

Brasil, Estados Unidos e Israel: las tres elecciones que pondrán a prueba la estrategia geopolítica de Milei

Facundo Moyano mostró el video de su novia, Candela Arziaga, con un brote psicótica: “Desmayada y dada vuelta”

¿La economía corre riesgo de caer en “recesión técnica”?: qué dicen los analistas y las medidas del Gobierno para evitarlo

El fletero del horror: el oscuro caso de Horacio Quiroga y el barra descuartizado en Mataderos

El Senado se encamina a una dura pelea por dos lugares en el Consejo de la Magistratura y el rol de Villarruel podría ser decisivo

El ministro de Justicia porteño promoverá un jury contra la jueza que cuestionó la baja de imputabilidad

El emotivo álbum de Marina Borensztein para su hija en su cumpleaños: «Te felicito por vivir la vida que querés»

La brecha de imaginación: por qué el verdadero obstáculo en la adopción de IA no es técnico, sino estratégico

 ECONOMIA1 día ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas
- INTERNACIONAL3 días ago
Ex-Democrat shares abortion pill experience that left her ‘hemorrhaging in the bath’
- CHIMENTOS3 días ago
Fue un polémico participante de Gran Hermano, tuvo varios escándalos con una ex y se separó de su nueva novia a 2 años en medio de rumores de infidelidad