ECONOMIA
Inflación de abril: cuáles fueron las claves detrás de la primera desaceleración en casi un año


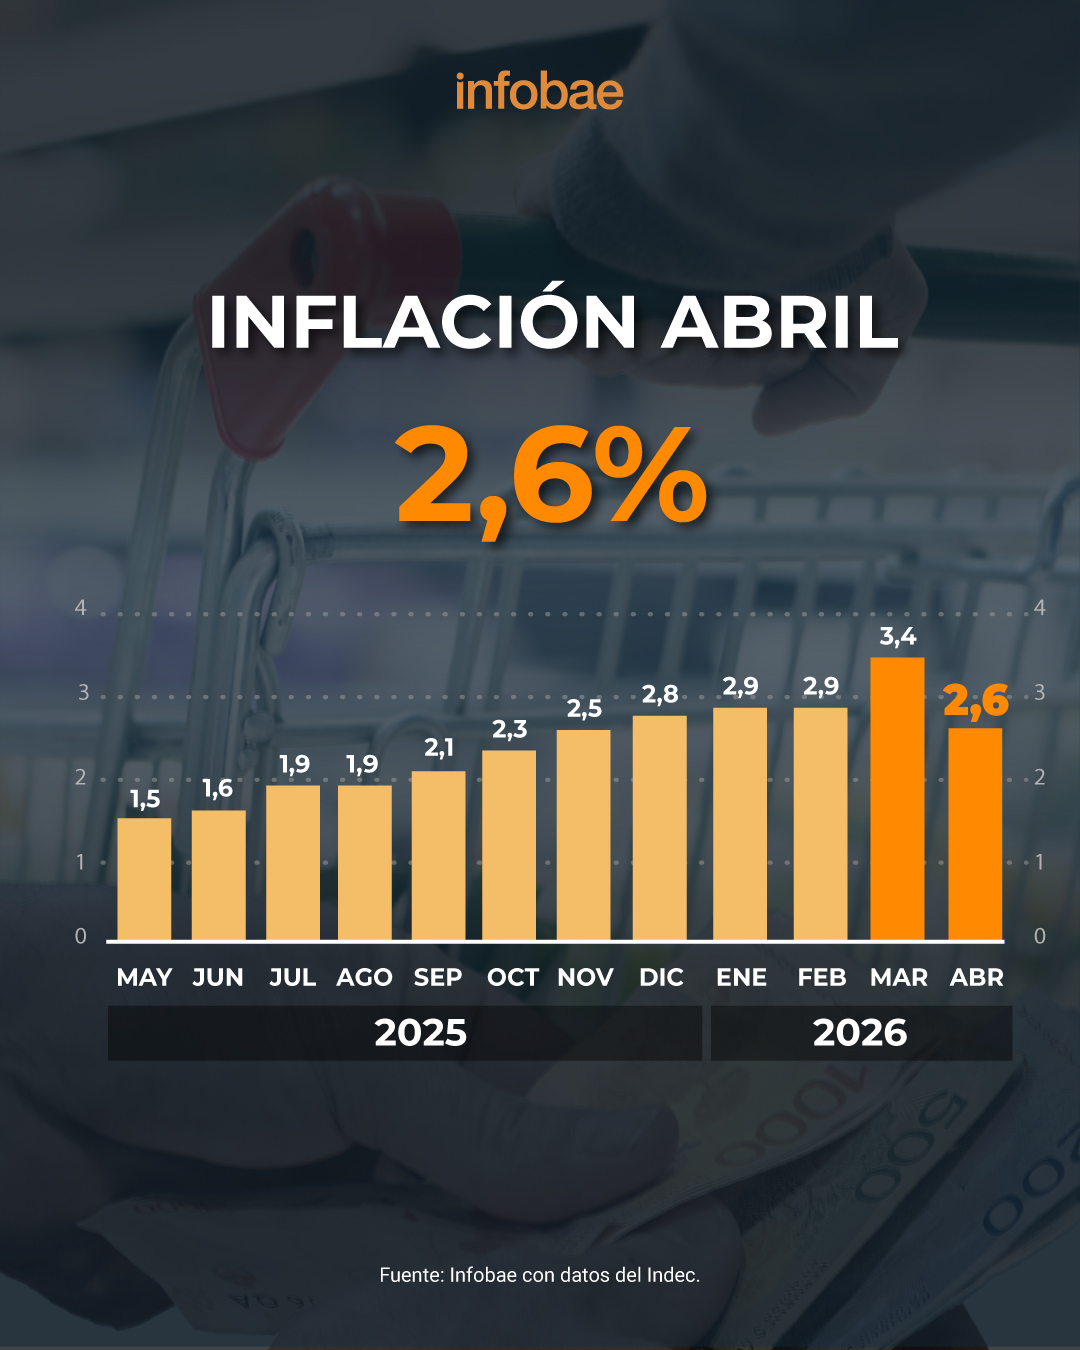
La inflación de abril alcanzó el 2,6%, de acuerdo con el Instituto Nacional de Estadística y Censos (Indec), lo que representó una desaceleración de 0,8 puntos porcentuales frente al 3,4% de marzo. Según los analistas, esta moderación se debe en parte al desempeño de Alimentos y bebidas no alcohólicas, especialmente por la evolución de los precios de la carne, y a una menor incidencia de factores estacionales que habían tenido mayor peso en marzo, como el inicio del ciclo lectivo.
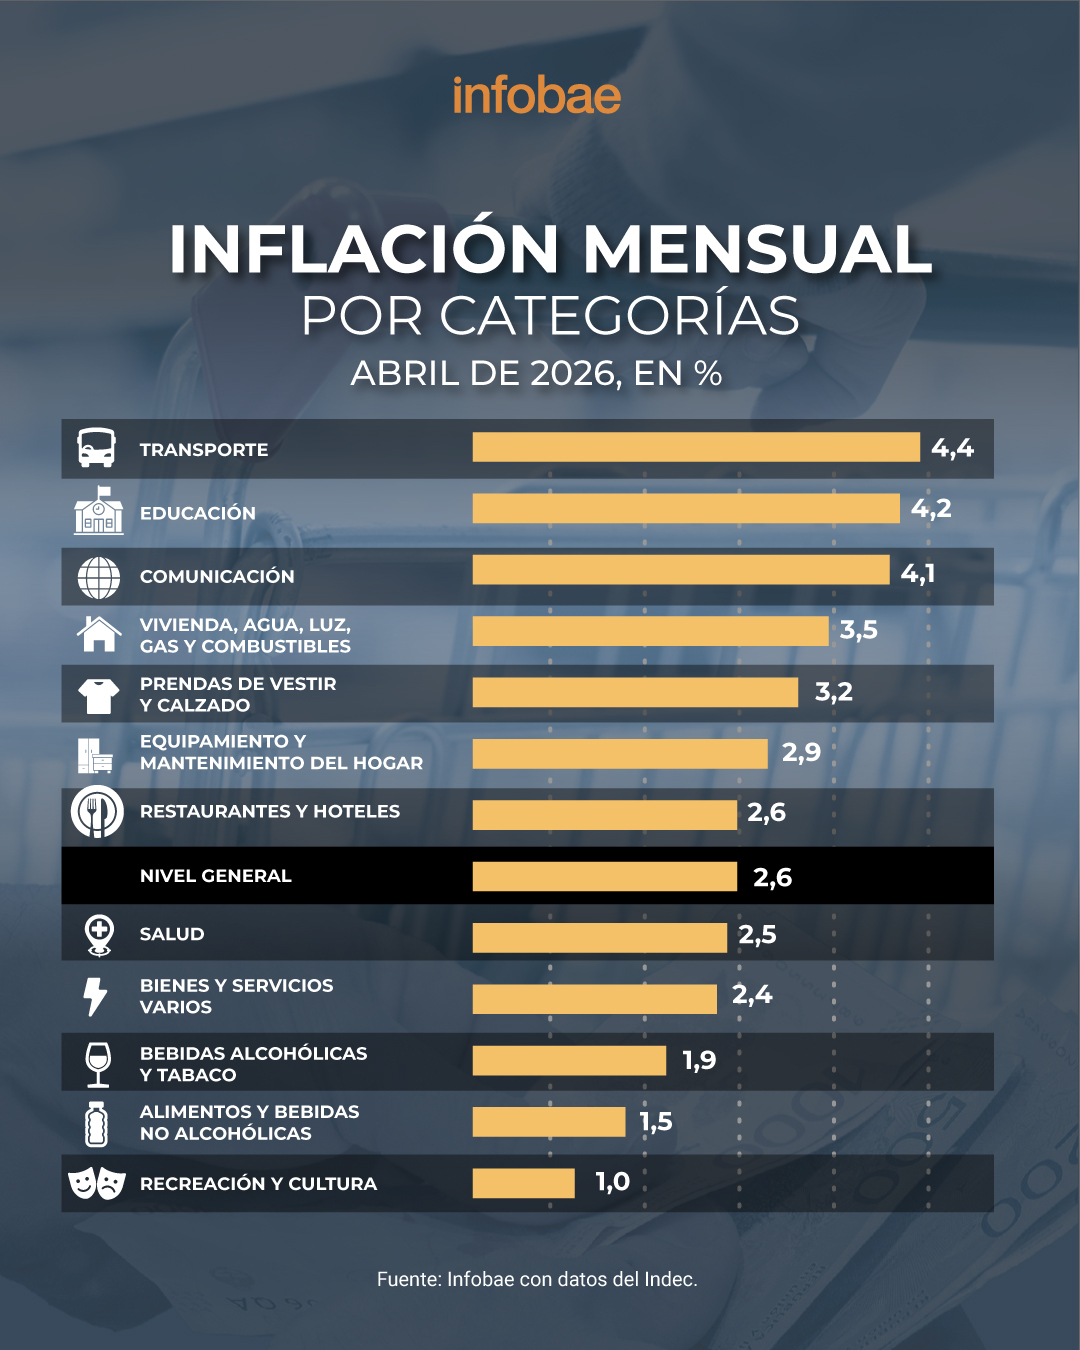
El informe oficial reflejó que el aumento mensual del índice general estuvo acompañado por diferencias significativas entre los sectores. Según el Indec, Alimentos y bebidas no alcohólicas registró un alza de 1,5%, muy por debajo del promedio general y constituyendo el menor incremento entre los principales rubros. Especialistas consultados relacionaron este comportamiento con la dinámica de los precios de la carne y las frutas.
En diálogo con Infobae, el economista de Analytica, Claudio Caprarulo, consideró que “la baja en la suba que registraron alimentos y bebidas no alcohólicas es la principal causa. Pasó de un promedio del 4% en el primer trimestre a 1,5%. Y dentro de esa división, la carne fue el motor, mostrando una marcada desaceleración. También ayudaron los precios de las frutas”. Este es un punto que también marcó Felipe Núñez, el director del BICE y asesor del ministro de Economía, Luis Caputo. “Alimentos y bebidas subió tan solo 1,5% mensual en abril”, escribió en la red social X.
Los datos del Indec confirmaron que el precio del asado tuvo una deflación del 1,5%, al pasar el kilo de $17.784,79 en marzo a $17.512,90 en abril. Otro corte que mostró variación intermensual negativa fue la nalga, con una baja del 0,7% (de $22.100,56 a $21.951,90). En tanto, la carne picada aumentó 1,1% (de $10.324,46 a $10.439,61), mientras que el cuadril y la paleta subieron 0,1% y 0,2% respectivamente. Estos movimientos se tradujeron en una menor presión de los alimentos sobre el índice general.
El economista de EcoGo, Lucio Garay Méndez, sostuvo que después de varios meses a la baja, el ancla cambiaria se sintió en la núcleo y eso ayudó a traccionar hacia abajo el nivel general a 2,6 por ciento. “En la misma línea, carnes que había tenido meses de fuertes aumentos, tuviste regiones que registraron bajas nominales. Lo otro a destacar es estacionales, que también se ausentó en este mes, contra marzo, educación por esa razón fue menor y eso explica parte de la desaceleración en el margen”, afirmó.
En el reporte de precios del organismo estadístico, Transporte lideró las subas intermensuales con un alza del 4,4 por ciento. Le siguieron Educación, que subió 4,2%, y Comunicación con 4,1 por ciento. El rubro Vivienda, agua, electricidad, gas y otros combustibles aumentó 3,5%. Las prendas de vestir y calzado subieron 3,2%, mientras que equipamiento y mantenimiento del hogar aumentó 2,9 por ciento. La división de restaurantes y hoteles igualó el nivel general con 2,6 por ciento. Por su parte, salud avanzó 2,5%, bienes y servicios varios 2,4%, bebidas alcohólicas y tabaco 1,9% y recreación y cultura 1,0 por ciento.
Por su parte, el analista de EconViews, Alejandro Giacoia, explicó que en abril se diluyeron algunos shocks puntuales que habían afectado el dato de marzo. Y, en ese contexto, la estabilización del precio de la carne fue el factor que más ayudó en este dato.
“También se redujo sensiblemente el impacto de la educación (que siempre aumenta mucho en marzo) y del transporte público. El efecto que todavía se mantuvo fuerte fue el de los combustibles, aunque era algo esperado dado que había quedado arrastre de las subas de marzo. Prendas de vestir subió algo más que en marzo. Eso también era esperable viendo la historia de esa categoría por el cambio de temporada”, marcó Giacoia.
El análisis de la evolución de los precios mostró que la desaceleración inflacionaria no se distribuyó de manera uniforme entre las distintas divisiones. Mientras algunos sectores, como Alimentos y bebidas no alcohólicas, exhibieron incrementos reducidos, otros como Transporte, Educación y Comunicación mantuvieron subas superiores al promedio. La menor incidencia de factores estacionales, como el impacto del inicio de las clases sobre educación, y el comportamiento de los precios de la carne, resultaron determinantes para explicar la diferencia respecto a marzo.
Las declaraciones de los especialistas permitieron identificar que la política cambiaria, la ausencia de shocks de precios puntuales y la disminución de la presión de los aumentos estacionales incidieron en la dinámica del mes. El segmento de carnes, que había registrado incrementos significativos en meses anteriores, mostró bajas en algunos cortes y subas acotadas en otros, lo que contribuyó a la desaceleración general. En paralelo, los precios de frutas y verduras también colaboraron con el menor avance del rubro alimentos.
Corporate Events,Food & Drink,South America / Central America,Retailers (Legacy),Retailers (TRBC level 2),BUENOS AIRES







ECONOMIA
La Argentina proyecta exportaciones mineras por USD 18.500 millones para 2030: los límites del boom y la gran apuesta del sector


South America / Central America,Science / Technology
ECONOMIA
Todo el año hubo viento de cola para la Argentina, pero ahora empezó a soplar también de frente
A lo largo de 2026, el Gobierno se benefició del fuerte aumento de los precios internacionales de productos que exporta. La guerra en el Golfo Pérsico generó un fuerte salto del petróleo, que siete meses después del inicio volvió a ubicarse arriba de los 100 dólares el barril. La soja también operó en alza y subió más de 20%, llegando hasta los USD 480 por tonelada.
La consecuencia es que los términos de intercambio de la Argentina subieron al mayor nivel de la historia. Las exportaciones superarán este año por primera vez los USD 100.000 millones y la balanza comercial podría arrojar un superávit inédito que según las últimas estimaciones del sector privado podría llegar a los 28.000 millones de dólares.
Este viento de cola que tuvo la economía local también se reflejó en fuertes compras del Banco Central. La entidad ya lleva adquiridos USD 14.200 millones, aunque en septiembre aflojó sustancialmente.
La oferta de dólares permitió no solo abastecer a los importadores, al público que quiere atesorar y a las empresas que giran dividendos al exterior, sino también al propio BCRA para fortalecer el balance de la entidad.
Los precios internacionales están fuera del alcance del Gobierno, que se benefició de esta situación particular. De todas maneras, resultaron claves las inversiones en energía para que Argentina pasara de ser neto importador hace tres años a un exportador neto cada vez más relevante. Se espera que el complejo de energía y minería genere un superávit cercano a los USD 30.000 millones, del mismo orden que el sector agropecuario.
Este fuerte ingreso de dólares y la mayor robustez del Central también ayudaron para que el riesgo país descienda hasta los 400 puntos básicos a fines de julio pasado. Muchas empresas, bancos y provincias aprovecharon para colocar deuda en el exterior, sumando cerca de USD 22.000 millones a la oferta de divisas en lo que va de 2026.
Sin embargo, lo mismo que beneficio a la Argentina este año ahora también está generando dificultades. La suba del petróleo por encima de los USD 100 sumó inflación a la economía norteamericana, manteniéndose en niveles cercanos a 3,5% anual.
La Reserva Federal norteamericano decidió ayer la primera suba de tasas en tres años. Fue una respuesta a un fuerte aumento además de los rendimientos de los bonos del Tesoro de largo plazo. Los de 10 años pasaron a rendir 5% anual, niveles que no se veían hace muchos años.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Este aumento de los rendimientos perjudicó a los activos de riesgo e impactó negativamente sobre los mercados emergentes. Hubo consecuencias directas también para los bonos argentinos, que cayeron luego de haber alcanzado un pico de precios a mediados de julio.
La consecuencia directa de esta situación fue el aumento del riesgo país a los 500 puntos básicos. Si se agrega a la tasa de 5% anual que pagan los bonos norteamericanos, la consecuencia es que si Argentina quisiera financiarse en los mercados internacionales debería pagar una tasa superior al 10% anual en dólares.
Este viento de frente que empezó a soplar desde Estados Unidos está pasando factura a la política de endeudamiento del Tesoro argentino. En las dos últimas licitaciones no se colocaron bonos en dólares en el mercado local para no convalidar un incremento de las tasas. Y se optó por deuda en pesos de corto plazo, que vence en su totalidad durante la gestión de Javier Milei.
Se dan así dos situaciones simultáneas. Argentina se beneficia del viento de cola del fuerte alza de las materias primas que exporta, pero al mismo tiempo también sopla viento de frente por el aumento de tasas norteamericanas, que aumenta la aversión al riesgo de los inversores internacionales.
Luis Caputo,Di Tella
ECONOMIA
Presupuesto 2027: el Gobierno asume un escenario complicado para volver a colocar deuda en los mercados internacionales

edificio del congreso de la nación argentina,en buenos aires,exterior,fachada

Skid Row forgeries, illegal votes and a mayoral candidate: Election fraud cases pile up nationwide

El embajador de China respaldó el reclamo argentino por la soberanía de las islas Malvinas

El horóscopo de hoy: jueves 17 de septiembre

Gustavo Sáenz cuestionó al Gobierno nacional tras la reunión con Santilli: “La paciencia se va acabando”

Santiago Cúneo defendió a Kicillof de las críticas de Myriam Bregman y le recomendó a la diputada que se haga “más vedetonga”

El Comando Sur de EEUU destruyó otra embarcación narco de Los Choneros en el Pacífico Oriental

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

 POLITICA3 días ago
Javier Milei recibirá a los legisladores de LLA para anticiparles los detalles del Presupuesto 2027
- ECONOMIA2 días ago
El BCRA equipara reglas y exige más requisitos a fintech para competir con bancos
- ECONOMIA2 días ago
Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo