Sectores ligados a la construcción y a la competencia importada, como el textil, concentran las caídas más fuertes
Los niveles actuales de utilización de la capacidad instalada en la industria manufacturera encienden señales de alerta y reflejan el momento actual que atraviesa el sector: niveles de actividad deprimidos, fuerte heterogeneidad entre rubros y una porción significativa del entramado productivo interrumpidos. El indicador se ubica en valores mínimos de los últimos 14 años y plantea un escenario hacia adelante marcado por una recuperación limitada y desigual.
El dato más reciente marcó un 54,6% en febrero, por debajo del 58,6% registrado en el mismo mes del año anterior. Este resultado implica que casi la mitad del potencial productivo permaneció ociosa, una señal clara de la debilidad que atraviesa la actividad manufacturera.
Advertisement
El indicador expone una fuerte heterogeneidad, aunque con un rasgo dominante: la mayoría de los sectores opera con niveles de producción reducidos, plantas funcionando con menor intensidad y líneas interrumpidas y ajustes en los ritmos de trabajo, en un contexto en el que la demanda interna no logra consolidarse y la competencia externa gana participación.
Plantas funcionando con menor intensidad y líneas interrumpidas y ajustes en los ritmos de trabajo, en un contexto en el que la demanda interna no logra consolidarse
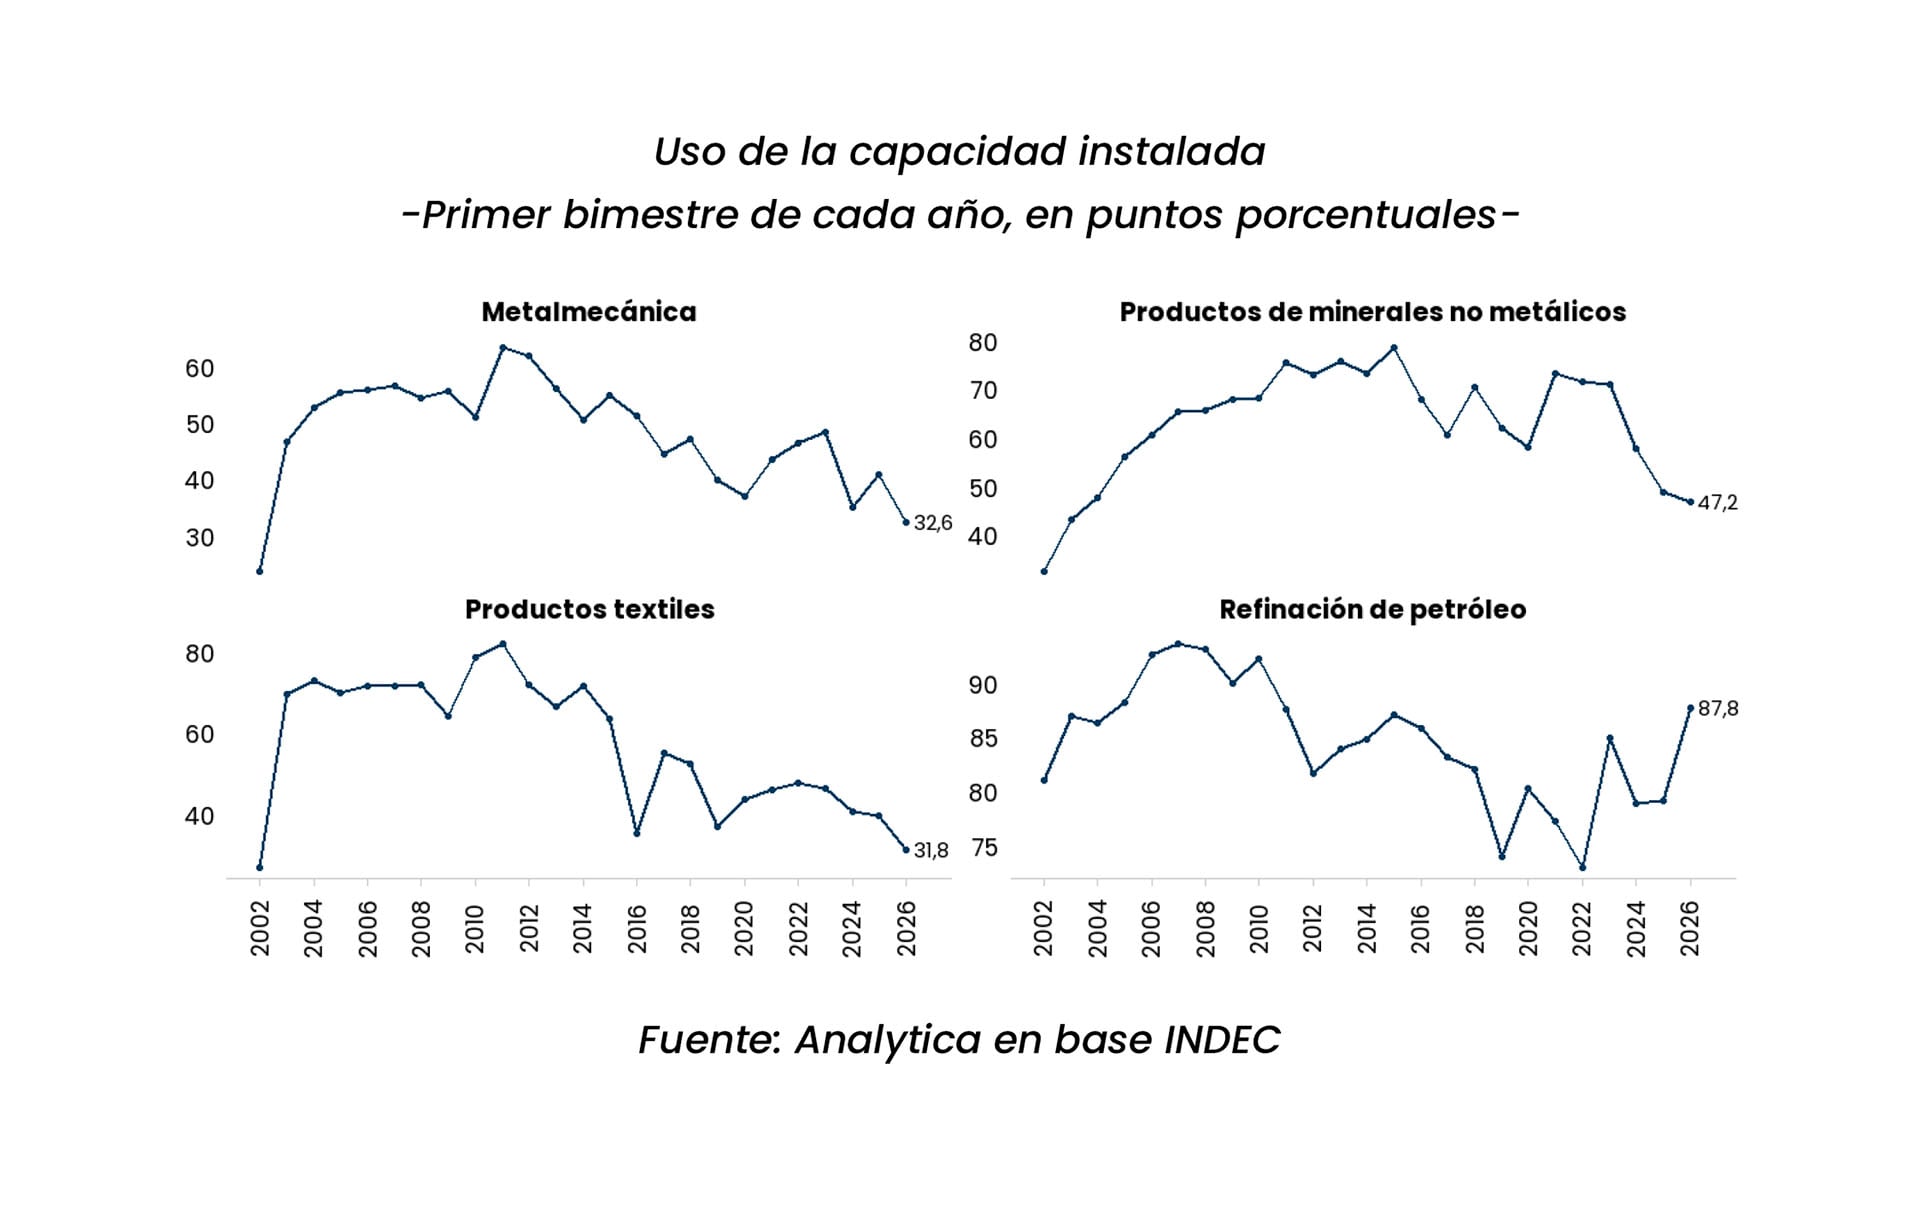
Según el economista de la consultora Analytica, Claudio Caprarulo, el sector atraviesa un escenario de “modo supervivencia”, con niveles de producción que no se registran desde 2009 -excluyendo 2024-. La caída en la utilización de la capacidad instalada resulta prácticamente transversal, aunque el mapa sectorial permite distinguir comportamientos muy dispares.
En ese contexto, la refinación de petróleo aparece como la principal excepción. Es el único sector que opera por encima de su promedio de los últimos 10 años y mantiene una tendencia creciente, con niveles que se acercan a los máximos de principios de los 2000. Este desempeño se vincula con el dinamismo del sector energético. Esta industria tiene un uso de sus instalaciones de 88,9%, según el Indec.
Advertisement
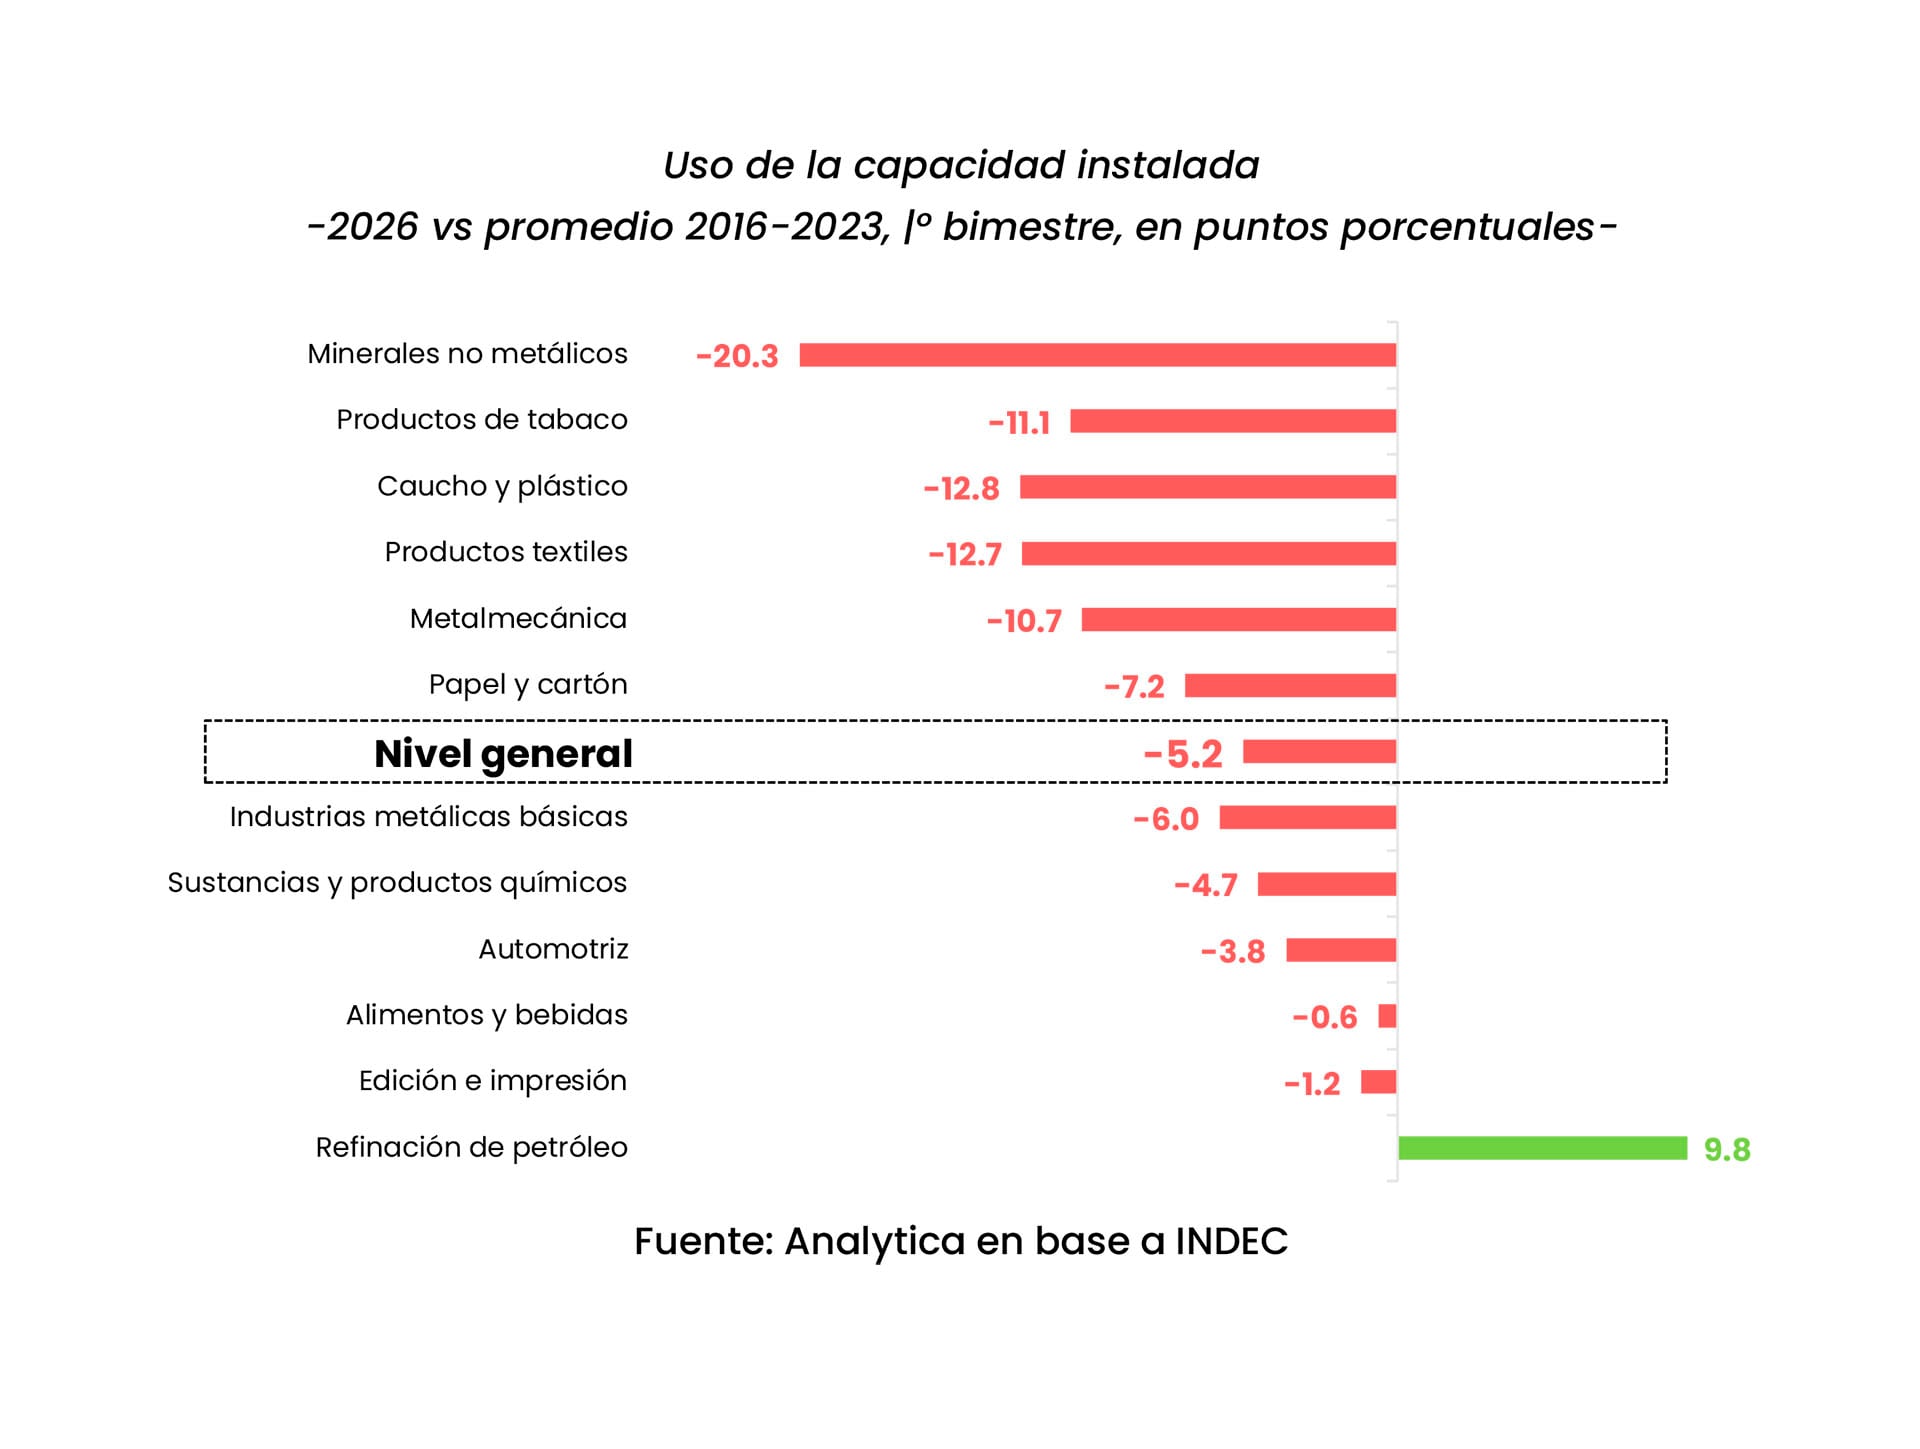
Del otro lado, los sectores más afectados son aquellos ligados a la construcción. Los productos minerales no metálicos, en especial los fabricantes de arcilla y cerámica, operan 47,3% por debajo del promedio del primer bimestre entre 2016 y 2023. La metalmecánica, por su parte, se ubica 22,8% por debajo de esa referencia, precisó Caprarulo.
También enfrentan retrocesos los rubros más expuestos a la apertura comercial. El sector de caucho y plástico muestra niveles 64,2% inferiores al promedio 2016–2023, con fuerte incidencia de la caída en la producción de neumáticos. Los productos textiles se ubican 44% por debajo de ese nivel (el dato de febrero fue 39,9%). En todos estos casos, la utilización de la capacidad instalada marca valores que no se registran desde 2002 o 2003, tras la crisis de la convertibilidad fija entre el peso y el dólar.
El sector automotor ofrece una de las imágenes más claras del desbalance actual. Mientras los patentamientos alcanzan niveles máximos desde 2018, la producción local no acompaña ese movimiento. Más del 80% de los registros mensuales corresponde a vehículos importados, en un contexto en el que el crédito prendario cae en cuatro de los últimos cinco meses. En ese marco, la producción de vehículos acumula una baja del 13,2% desde junio. El uso de la capacidad instalada de este sector en febrero fue de 38,9 por ciento.
Advertisement
Lorenzo Sigaut Gravina, economista de Equilibra, definió el nivel de utilización fabril como “muy bajo” y subrayó que el 54,6% implica que la industria opera apenas por encima de la mitad de su capacidad. En su análisis, describió una estructura escalonada entre sectores, con refinación de petróleo con niveles cercanos al 90%, luego actividades como papel y cartón y sustancias químicas, con valores en torno a dos tercios de su capacidad; y finalmente industrias metálicas básicas y alimentos, cerca del 60 por ciento.
Sectores como tabaco y productos minerales no metálicos se ubican en torno al 50%, en línea con la debilidad de la construcción. En el extremo inferior quedan la industria textil, la automotriz, el caucho y plástico y la metalmecánica, que enfrentan dificultades tanto por el lado de la demanda como por la competencia externa.
Sigaut Gravina destacó que estos sectores encuentran obstáculos para exportar y, al mismo tiempo, deben competir con importaciones más baratas, especialmente provenientes de China. Se trata de actividades con mayores dificultades para recuperar dinamismo en el corto plazo.
Advertisement
La industria manufacturera podría mostrar una recuperación moderada cercana al 1%, aunque con un perfil selectivo (Izquierdo)
Desde Abeceb, la economista Natacha Izquierdo dijo a Infobae queel indicador de uso de la capacidad instalada refleja un cambio en las decisiones empresariales, con compañías que optan por importar productos en lugar de sostener líneas de producción local. Ese giro genera una mayor capacidad ociosa y profundiza una brecha entre producción y ventas.
Izquierdo agregó: “Las empresas mantienen niveles de comercialización, pero reducen su actividad industrial, lo que impacta directamente en el uso de la capacidad instalada”.
Natacha Izquierdo dijo a Infobae: «El panorama es muy heterogéneo entre las ramas, y lo que nosotros vemos es una recuperación moderada del 1% y muy selectiva» (Foto: Reuters)
Izquierdo remarcó: “Hacia adelante, vamos a encontrar que va a seguir habiendo un descalce entre producción y ventas, pero entendemos que la industria manufacturera, si bien en los primeros meses de 2026 acumula ya 6% caída, el panorama es muy heterogéneo entre las ramas, y lo que nosotros vemos es una recuperación moderada del 1% y muy selectiva”.
Además, añadió que “los dos sectores que muestran mayor crecimiento son refinación de petróleo, y eso se ve en el uso de la capacidad, y sustancias de productos químicos, y el resto tiene diversa magnitud”. En contraste, los más golpeados permanecen vinculados con los bienes de consumo durable, vehículos, maquinarias, equipos, productos textiles, explicó. Izquierdo reforzó que la industria automotriz se ubica cerca de un 30% por debajo del año anterior, mientras que la metalmecánica muestra una caída cercana al 20%. Ambos sectores también quedan lejos de sus máximos históricos.
Advertisement
Hacia los próximos meses, los analistas estiman que la evolución del sector dependerá de factores muy específicos. Claudio Caprarulo mencionó posibles recuperaciones en actividades vinculadas a minerales no metálicos, metalmecánica e insumos básicos, impulsadas por proyectos asociados a incentivos y por una eventual reactivación de la obra pública a través de concesiones.
Mientras no se consolide una recuperación sostenida de la demanda interna y de la competitividad sectorial vía reducción de la carga impositiva, difícilmente se observe una mejora sustancial (Caprarulo)
Caprarulo advirtió, no obstante, que el aumento de los costos en dólares y un frente fiscal más exigente configuran un panorama complejo para la construcción. También dijo que el sector automotor podría recibir cierto impulso de la desaceleración de la inflación y la baja de tasas de interés, en la medida en que favorezcan el crédito prendario. Aun así, el avance de los vehículos importados y la apreciación cambiaria se mantienen como factores de presión, al afectar la competitividad frente a Brasil y encarecer los costos locales.
“Mientras no se consolide una recuperación sostenida de la demanda interna y de la competitividad sectorial vía reducción de la carga impositiva, difícilmente se observe una mejora sustancial. En el contexto actual, incluso sectores con ventajas competitivas reales encuentran dificultades para sostener sus niveles de producción”, consignó el economista de Analytica.
Advertisement
En la misma línea, Natacha Izquierdo planteó que la industria manufacturera podría mostrar una recuperación moderada cercana al 1% y muy selectiva, con mejores perspectivas para la refinación de petróleo y los productos químicos, y desempeños dispares en las demás ramas.
Se observó una clara desaceleración de a actividad en el segundo trimestre, ya que, ajustando por estacionalidad, el PBI cayó 0,6% respecto del primero (Imagen Ilustrativa Infobae)
18 Oct, 2026 12:13 a. m. EST
La prima de riesgo subía por factores externos, pero también internos
El crecimiento interanual de todo el segundo semestre no superaría el 0,6% -frente al 2,3% del primer semestre- (Imagen Ilustrativa Infobae)
Se descarta una corrida sobre los depósitos del sistema financiero como en episodios del pasado
Los precios internacionales dependen de un escenario muy volátil y asumen que se mantiene el crecimiento mundial (Foto: Reuters)
El objetivo de estabilización que domina en la agenda del Gobierno no permite desvíos para expandir el gasto fiscal, ni un aumento de la emisión por la compra de reserva
Probablemente, tal como ha insistido en destacar Alberto Ades en distintas presentaciones, reflejando una recomendación destacada largamente por FIEL, se requiere pensar en el largo plazo ((Alberto Ades en X))
construcción,bloques de concreto,varillas de acero,obrero
Una imagen de la audiencia del último Coloquio de IDEA
18 Oct, 2026 12:13 a. m. EST
Seis de cada diez niños argentinos se encuentran en situación de pobreza de aprendizaje
Recuperación de aprendizajes fundamentales. Casi la mitad de los estudiantes de tercer grado no comprende lo que lee y los resultados en matemática muestran un retroceso similar, con brechas amplias entre provincias, sectores de gestión y niveles socioeconómicos. Necesitamos establecer como objetivo prioritario la mejora urgente de los aprendizajes, especialmente en alfabetización inicial y matemática en la escuela primaria. Para eso, es fundamental consensuar y difundir una base curricular nacional que permita identificar qué debe saber cada estudiante en cada grado y año, y que ayude a las familias, los docentes y los equipos de gestión a monitorear los avances y exigir resultados.
Sistema de información y transparencia educativa. Necesitamos construir un sistema integral de información que permita tomar decisiones basadas en evidencia en todos los niveles, desde la Nación hasta el aula, con datos confiables, accesibles y publicados de manera periódica y oportuna.
Condiciones básicas para la enseñanza y los aprendizajes. La infraestructura escolar, el equipamiento y el tiempo efectivo de clase son condiciones indispensables para garantizar el derecho a la educación. Sin embargo, falta información actualizada, consolidada y pública sobre la infraestructura y el equipamiento disponibles, así como sobre la cantidad de días de clase reales y las horas efectivamente dictadas. Es necesario garantizar más y mejor tiempo de aprendizaje y establecer condiciones básicas de infraestructura y equipamiento en todas las escuelas del país.
Rediseño del federalismo educativo y fortalecimiento de la autonomía escolar. La coordinación entre la Nación y las provincias arrastra tensiones históricas, responsabilidades poco claras y dificultades para cumplir las metas de inversión. Necesitamos un nuevo acuerdo federal que permita alinear responsabilidades, recursos y resultados. Al mismo tiempo, las escuelas estatales y sus equipos directivos deben contar con mayor capacidad para tomar decisiones sobre su funcionamiento y sus proyectos pedagógicos, con una rendición de cuentas centrada en los resultados educativos.
Reformulación de la carrera profesional docente. Los docentes asumen la responsabilidad de enseñar en condiciones desafiantes y muchas veces sin las herramientas, el reconocimiento salarial y el apoyo estatal suficientes. El régimen laboral vigente, basado principalmente en la antigüedad, ofrece pocas alternativas de desarrollo profesional que no impliquen alejarse del aula, mientras que la profesión enfrenta una pérdida de prestigio social. Es necesario impulsar una discusión federal para modernizar la carrera docente, mejorar las condiciones de desarrollo profesional y fortalecer la calidad, la motivación y la gestión del sistema.
Adaptación del sistema educativo a la inteligencia artificial y las transformaciones del mundo del trabajo. Los cambios tecnológicos, la inteligencia artificial, la automatización y la nueva economía del conocimiento plantean desafíos que la escuela no puede ignorar. Sin embargo, los diseños curriculares no siempre se actualizan con la velocidad necesaria para incorporar las competencias que exige este nuevo escenario. Necesitamos promover una actualización integral del sistema educativo que prepare a los estudiantes para comprender estos cambios, desarrollar nuevas capacidades y desenvolverse en un mundo laboral en permanente transformación.