Connect with us

ECONOMIA

Cómo funcionará el fondo para pagar indemnizaciones: negocio financiero, costo 0 para las empresas y dudas por la regulación

Published

on


Los empleadores podrán elegir entre bancos y Alyc para administrar los fondos destinados al pago de indemnizaciones por despido

El sector financiero se prepara para lo que podría ser el cambio más sustancial para el mercado de capitales argentino en mucho tiempo: la aparición de los FAL (Fondo de Asistencia Laboral), el nuevo mecanismo por el que todas las empresas del país deberán financiar un fondo para pagar indemnizaciones por despido para su personal, tal como lo dispuso la reforma laboral. Algunos lo esperan como una revolución que traerá entre USD 2.000 y USD 3.000 millones por año a la torta de las inversiones financieras. Otros advierten que la clave del éxito del sistema está en la reglamentación, aún pendiente, que deberá decidir algunas cuestiones claves que pueden definir la suerte del negocio.

Según la reciente ley, los FAL debieran entrar en funcionamiento el próximo 1° de julio, pero al día de hoy el esquema está frenado en la justicia, al igual que otras disposiciones de la reforma laboral. No se descarta que esa fecha sea postergada. La reglamentación respectiva, en manos de la Comisión Nacional de Valores (CNV), todavía está en una etapa preliminar.

Advertisement

Pero los agentes de Bolsa (Alyc) y los bancos no se quedan quietos porque lo que viene es importante. Todas las empresas, desde un kiosco con 3 empleados hasta una cadena de supermercados con 15.000, deberán armar un FAL destinando el 2,5% de la masa salarial, en el caso de las pymes, o el 1% en el de las grandes empresas.

Matías Salcedo, Head de Financiamiento de Cohen, sostuvo que “si bien aún falta reglamentar las posibilidades de inversión de los FALs, su implementación podría generar una revolución en el mercado de capitales, que aumentaría año tras año”. Salcedo remarcó que el impacto “se vería especialmente pasado los primeros ejercicios, cuando los fondos comiencen a crecer”.

Empleado sentado frente a un escritorio leyendo una carta, con gráficos en la pared y colegas al fondo.
El Fondo de Asistencia Laboral canalizará más de USD 3.000 millones anuales a instrumentos financieros locales, según estimaciones de los expertos (Imagen Ilustrativa Infobae)

Desde el equipo de Puente aseguran que la aparición de los FAL representa “una innovación relevante en el sistema laboral y mercado de capitales argentino”. Y que su éxito consistirá, por un lado, en mejorar la previsibilidad y eficiencia para los empleadores, y por otro, preservar la finalidad protectora del sistema laboral.

Primer punto clave: para las empresas el nuevo sistema tiene costo 0. Ese porcentaje que aportarán a un FAL es el mismo que antes aportaban a Anses como parte de las contribuciones patronales. Por ello, las empresas deberán elegir un prestador para que administre ese fondo que utilizarán cuando tengan que despedir personal e indemnizarlo. Pero no deberán poner más dinero del que ya ponen hoy.

Advertisement

Desde el punto de vista comercial, se espera que las Alyc apunten a captar a los grandes empleadores, a cuyos CFO saldrán a tentar con rendimientos altos. En cambio, las pymes o comercios seguramente se vuelquen a lo que ofrecerán los bancos, como un servicio más dentro del mismo paquete que incluye las cuentas sueldo u otras prestaciones.

La reglamentación deberá definir tanto cuestiones operativas como financieras. Entre las primeras, en el mercado hay dudas sobre cómo será el circuito para pagarle al trabajador despedido, quién estará a cargo de esa liquidación. También sobre el modo de cobro: ¿el empleador le pagará al FAL o debe pagarle a ARCA?

Otro tema operativo pendiente es que para muchos no está claro cómo será el FAL para las mipymes: la ley habla de un FAL por empresa, pero es inviable generar los costos de armado del Fondo para un comercio que tiene 5 empleados. Se espera que la reglamentación habilite juntar muchas de esas empresas en un mismo FAL.

Advertisement

También deberá definirse como funcionará la portabilidad del FAL, es decir, que una empresas que tenga su fondo administrado en una banco o en una alyc pueda llevárselo a otra entidad que le ofrezca mejores condiciones.

La votación en el Senado del capítulo 2 de la reforma laboral, que incluía la creación del FAL

En lo financiero, la expectativa es alta y por eso tiene tanto valor la reglamentación que viene. Para Nazareno Taus, Portfolio Manager de Cocos, y Sofía Bishop, responsable comercial de FCI en la misma compañía, los FAL son “una reforma estructural” que pondrá por primera vez una porción significativa de la masa salarial privada —que el propio Gobierno estima entre USD 3.000 y USD 5.000 millones por año— en instrumentos financieros locales, bajo la forma de fondos comunes de inversión o fideicomisos financieros.

Para los expertos de Cocos, las dos cuestiones más determinantes que deberá definir la reglamentación son la política de inversión y la política de liquidez. Sobre el universo de inversión, estimaron que el 80% de las carteras deberá asignarse a títulos soberanos y que no se autorizará la inversión en instrumentos como CEDEARs, algo que consideran que tiene sentido desde el punto de vista prudencial. “Dentro de ese universo, la reglamentación debe permitir que los gestores construyan carteras eficientes en términos de rendimiento y duration”, agregaron.

(Imagen Ilustrativa Infobae)
La reglamentación de la reforma laboral debe establecer en qué activos puede invertir el FAL (Imagen Ilustrativa Infobae)

El aspecto más delicado, según los ejecutivos de Cocos, es la política de liquidez. “Una indemnización se paga en días, no en meses. Si la norma fija un piso de liquidez muy alto —digamos, 50% en instrumentos T+0— neutraliza buena parte del rol transformador del FAL y lo convierte en otro money market vestido de largo plazo. Si lo fija muy bajo, expone al administrador a vender mal en momentos de estrés”, explicaron.

En ese sentido, los expertos consultados por Infobae coincidieron en que la reglamentación debe equilibrar la necesidad de liquidez rápida para el pago de indemnizaciones con el objetivo de canalizar el ahorro hacia instrumentos que permitan mayor rentabilidad y financiamiento de largo plazo para la economía real.

Advertisement

¿De cuánto estamos hablando? Las estimaciones varían, pero desde el Gobierno deslizan que el FAL aportará en su primer año más de USD 3.000 millones, considerando que la ley dispuso que los primeros 6 meses el dinero depositado no podrá utilizarse, de manera de armar un masa crítica. Aunque los analistas advierten que el número final puede ser más alto, en base al ritmo de implementación, la resolución judicial pendiente y la velocidad de la reglamentación.

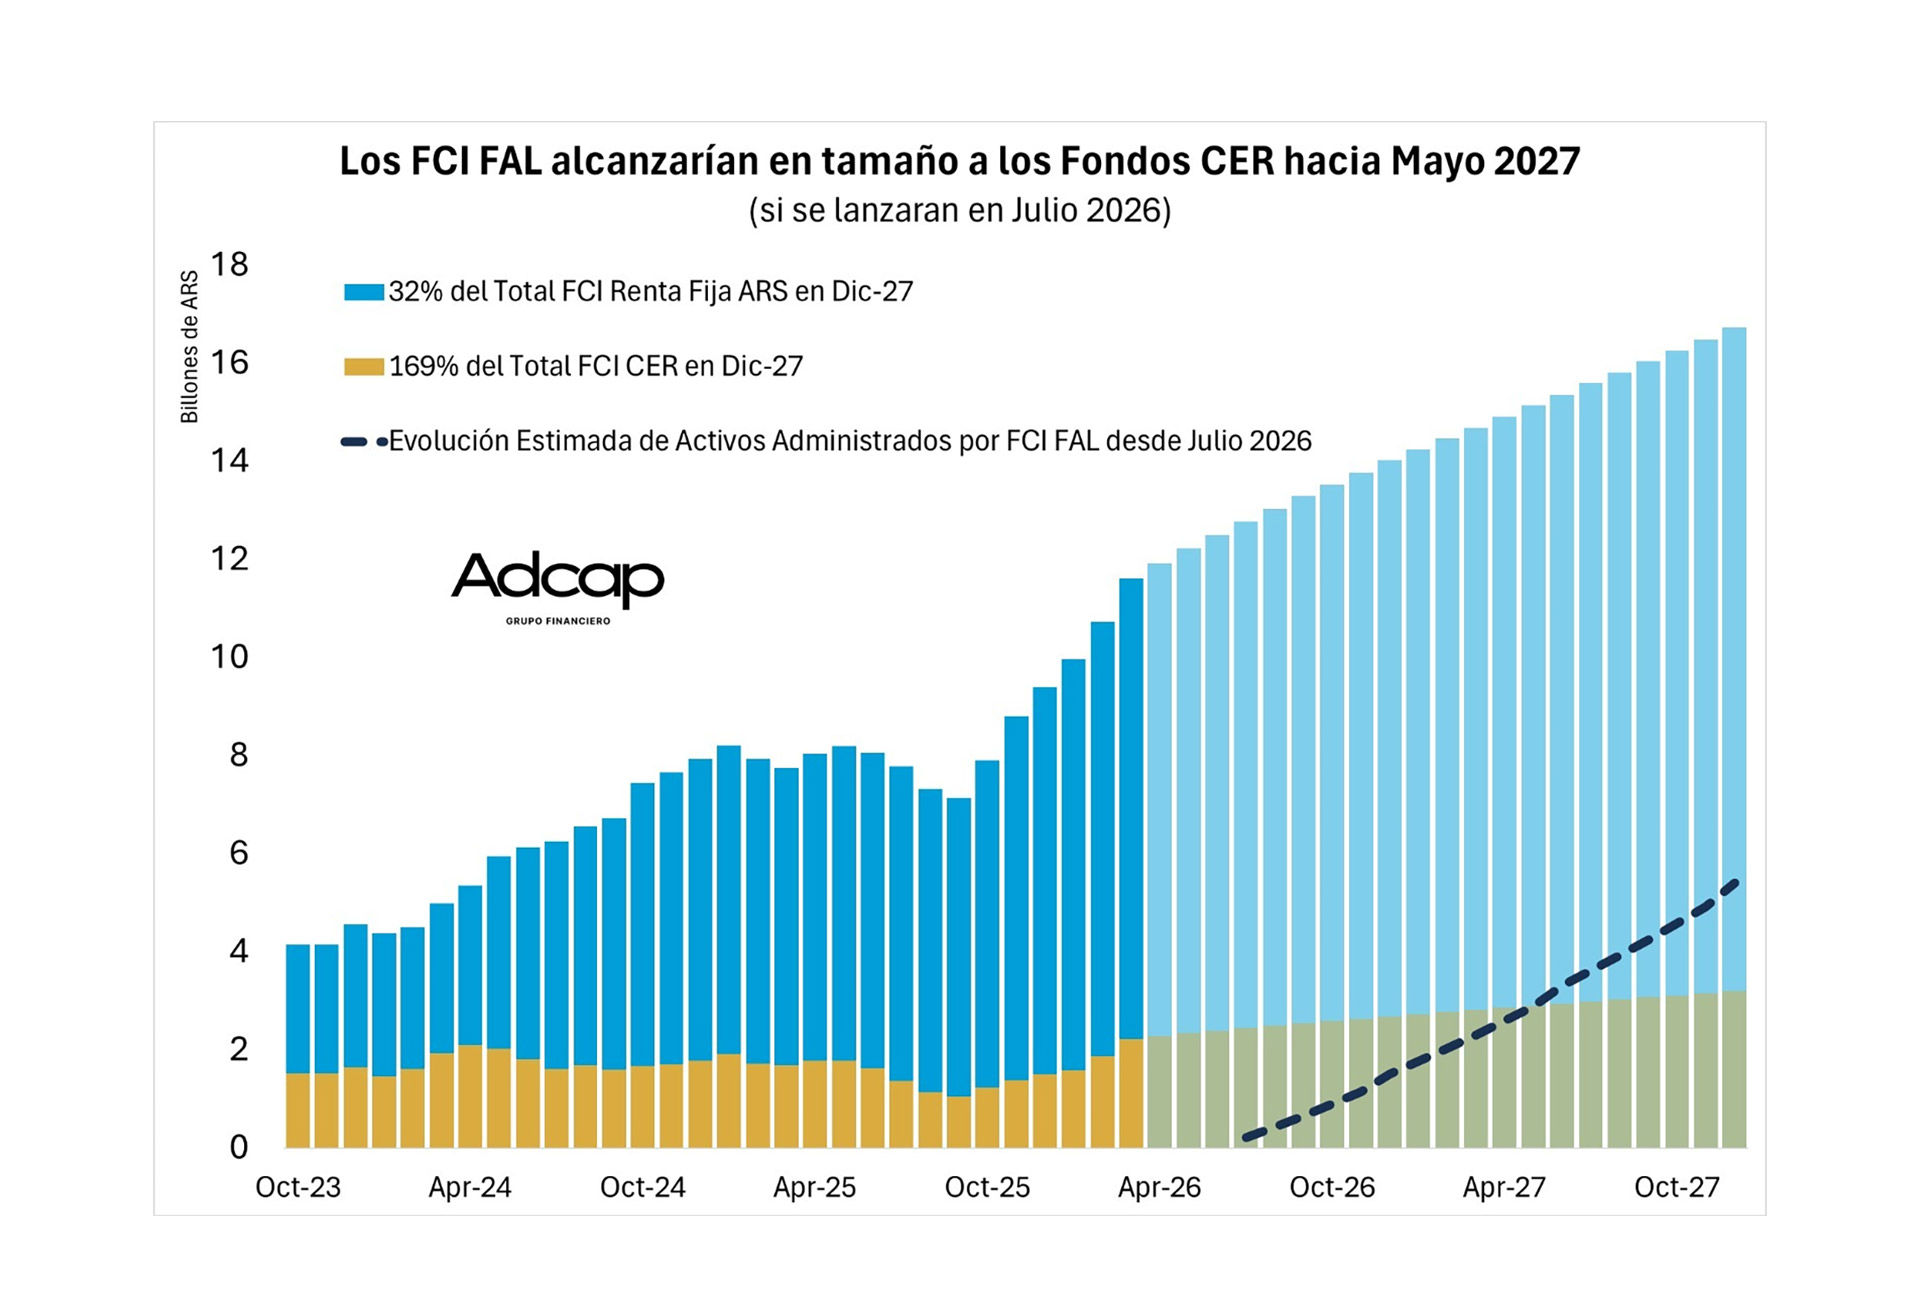
En AdCap estiman que si el esquema entra en vigencia en julio, como está previsto, en mayo de 2027 los FAL alcanzarán en tamaño a los FCI de Cobertura CER y terminarán 2027 representando el 32% de los FCI administrados de Renta Fija en Pesos.

Javier Casabal, estratega de renta fija de Adcap Grupo Financiero, consideró que la implementación del FAL trae de regreso un actor ausente en el mercado hace más de una década: el inversor institucional de largo plazo. Recordó que tras la desaparición de las AFJP en 2008, en simultáneo con la crisis subprime, el mercado argentino quedó enfocado casi exclusivamente en liquidez de corto plazo y cobertura frente a inflación o devaluación.

Advertisement

Ese mercado reducido al corto plazo “generó un descalce entre el ahorro y las necesidades de financiamiento de la economía real, que son de largo plazo”, explicó Casabal. Remarcó que uno de los puntos a definir es si el esquema contempla la creación de fondos específicos por empresa o si se usarán únicamente los fondos comunes de inversión ya existentes.

“Falta definición sobre los activos elegibles: falta aclarar si se pueden estructurar soluciones a través de fondos fiduciarios o se pueden utilizar otros, como Bonos del Tesoro local”, señaló el especialista de AdCap.

infografia

Salcedo, de Cohen, destacó que en caso de que se habilite la suscripción a diversos instrumentos de deuda corporativa “eso se traduciría también en un incremento de las emisiones y en una disminución de las tasas de financiamiento de las empresas”. Además, subrayó que la elección de la sociedad gerente que administre el FAL debería ser una decisión de los CFO de las compañías. “Al ser fondos que invertirán en instrumentos de mercado, se deberá realizar un análisis sobre que activos adquirir teniendo en cuenta riesgos, plazos y tasas”, detalló.

Advertisement

Otro impacto de la aparición de estos fondos tanto para el mercado de capitales como para las empresas que los aportan, explicaron en el equipo de Puente, es que ese dinero “gozará de protección patrimonial, recibirán una gestión profesional y se canalizarán hacia instrumentos como títulos públicos y otros valores negociables, generando un flujo sostenido de inversión”. Eso se reflejaría en mayor liquidez, profundidad y volumen en el mercado local.

En Puente señalaron que la ley estableció los lineamientos generales pero que la reglamentación “deberá ahondar sobre aspectos de su implementación, por ejemplo: régimen de inversión de los fondos, criterios de elegibilidad de activos, límites de riesgo y diversificación, gobernanza y supervisión —como el rol de la CNV y requerimientos a administradores—, y portabilidad y mecanismos de rescate”. Este último punto es clave. Si una empresa aporta durante años a ese fondo y no debe pagar indemnizaciones, ¿puede retirarlos?

Damián Zuzek, Director de SBS Asset Management, explicó que el sistema funcionará de manera similar a un Fondo Común de Inversión (FCI), donde cada empleador elegirá un FAL en el que se acumularán sus aportes mensuales. “Estos fondos buscan capitalizar el ahorro mediante una gestión profesional de activos”, señaló Zuzek. Así, en el momento de una desvinculación, el empleador podrá optar por pagar la indemnización con recursos propios —como hasta ahora— o utilizar los saldos acumulados en su cuenta del FAL, total o parcialmente.

Advertisement

De acuerdo a Zuzek, aún falta definir la reglamentación sobre los activos autorizados para las carteras de los FAL. “El rendimiento neto mínimo esperable para estos productos debería, como mínimo, equiparar la inflación”, afirmó el directivo, quien agregó que lo esperable es que haya foco en activos locales con sesgo a instrumentos en pesos ajustados por capital.

Los cálculos de Grupo SBS son más conservadores y esperan un aporte a los FAL entre USD 1.600 y USD 1.900 millones durante el primer año. Ese monto dependerá principalmente de los aportes mensuales y del uso que hagan los empleadores de los fondos al momento de abonar indemnizaciones. Zuzek remarcó que la clave del saldo final al cierre de cada año estará menos en los ingresos y más en la porción de obligaciones que los empleadores decidan cubrir con recursos del FAL.


Despido,Crisis laboral,Empleado,Oficina,Renuncia,Desempeño,Carta,Desempleo,Ambiente laboral,Recursos Humanos

Advertisement

ECONOMIA

Mantener el equilibrio fiscal, pero recuperar la meta de crecimiento

Published

on


El plan de ajuste de 1967 de Adalbert Krieger Vasena fue importante, al que el actual se parece mucho, porque combinó ordenar y estabilizar la economía con un plan y política bien diseñados de crecimiento e inversión (Foto: Reuters)

El primer antecedente serio de política de estabilización fue el Plan de Emergencia Económica de 1952

El costo social y los conflictos políticos del ajuste son insostenibles sin crecimiento y desarrollo (Foto: Reuters)

El objeto de un plan de ajuste es establecer una base sólida para un plan de desarrollo que los haga

Las inversiones en infraestructura en gas y petróleo garantizan un superávit de la balanza comercial creciente, a partir de USD 25.000 millones de este año (Foto: Reuters)

A partir de 2028, el sector externo será lo suficientemente solvente para terminar con ese problema; como ocurrió en España después de que explotaron sus exportaciones

El Presidente no reconoce, no explica ni corrige. Y cuando ensayó explicaciones con su ministro en Nueva York, durante su último viaje a la Asamblea de la ONU, el mercado lo recibió diciendo “Pintó un escenario falso y eso cayó mal; no fue intelectualmente honesto. No convenció” (Foto: Reuters)

El paso que ahora el Gobierno debe dar es ajustar el rumbo, y hacer que las cosas que prometió el Presidente y faltan, se cumplan

Imagen dividida: izquierda, mercado vibrante con compradores; derecha, centro comercial con tiendas vacías y poca gente. Ambos lados muestran analistas de datos frente a pantallas.
Lo que falta es que la economía crezca, y mejore la calidad de vida de la gente (Imagen Ilustrativa Infobae)

Según las encuestas, el 55% no quiere volver al pasado, pero tampoco mantener las condiciones presentes

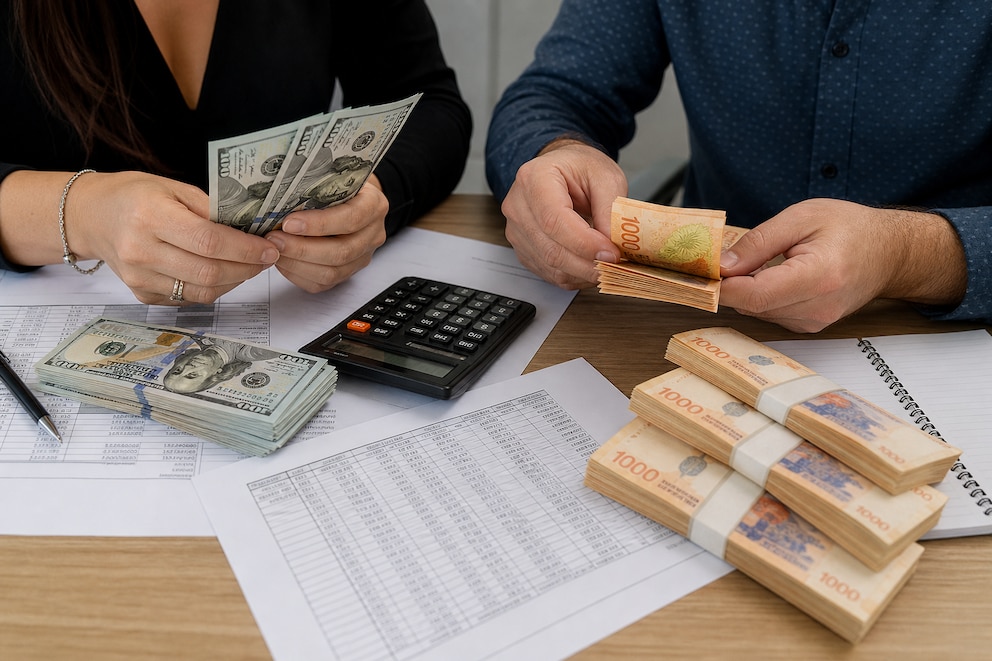
Manos de dos personas contando billetes de dólares y pesos argentinos sobre un escritorio con calculadora y planillas de papel.
Debe adecuar la política cambiaria, ya que si bien se comparte que no es necesario devaluar, sí es necesario acompañar el tipo de cambio al ritmo de la inflación; pero no por debajo (Imagen Ilustrativa Infobae)

Si el Gobierno impulsa la caída del tipo de cambio real resta competitividad a la economía, desalienta exportaciones e impulsa importaciones


Corporate Events,South America / Central America,Government / Politics

Advertisement
Continue Reading

ECONOMIA

Cuáles son los bonos que vencen post elecciones presidenciales y ofrecen un premio elevado

Published

on


Cuando vemos la estructura de un bono, nos interesa su moneda, cómo ajusta su cotización y qué paridad tiene para poder determinar su atractivo


Advertisement

Puntos importantes

Checkbox Checked
Petróleo caro y altas tasas de EE.UU. frenan el crecimiento global.
Checkbox Checked
Argentina exporta crudo, pero su costo interno daña otras áreas.
Checkbox Checked
Bonos en pesos, como el TXMD9 (inflación +17%), son atractivos.

Cómo impacta el petróleo caro en la economía argentina

Los bonos que ofrecen un premio muy elevado

  • El bono AO27 con vencimiento en octubre del año 2027 rinde el 3,3% anual
  • El bono AO28 que vence en octubre del año 2028 rinde el 10,3% anual
  • El AO29 que vence en octubre del año 2029 rinde el 12,1% anual


petróleo,tasas de interés,reservas del banco central,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

ECONOMIA

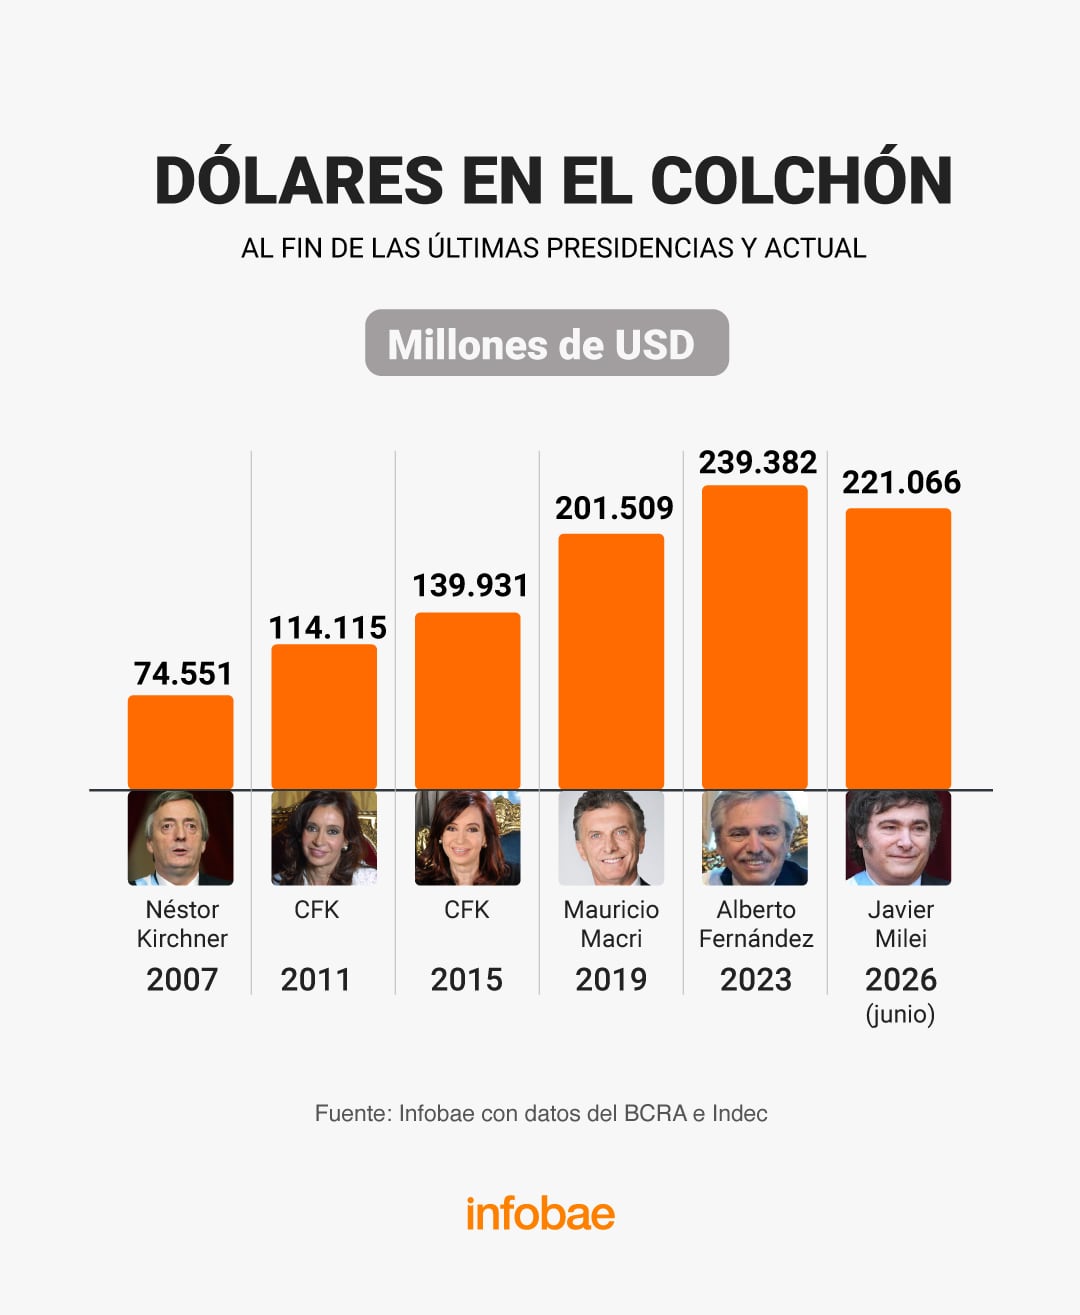
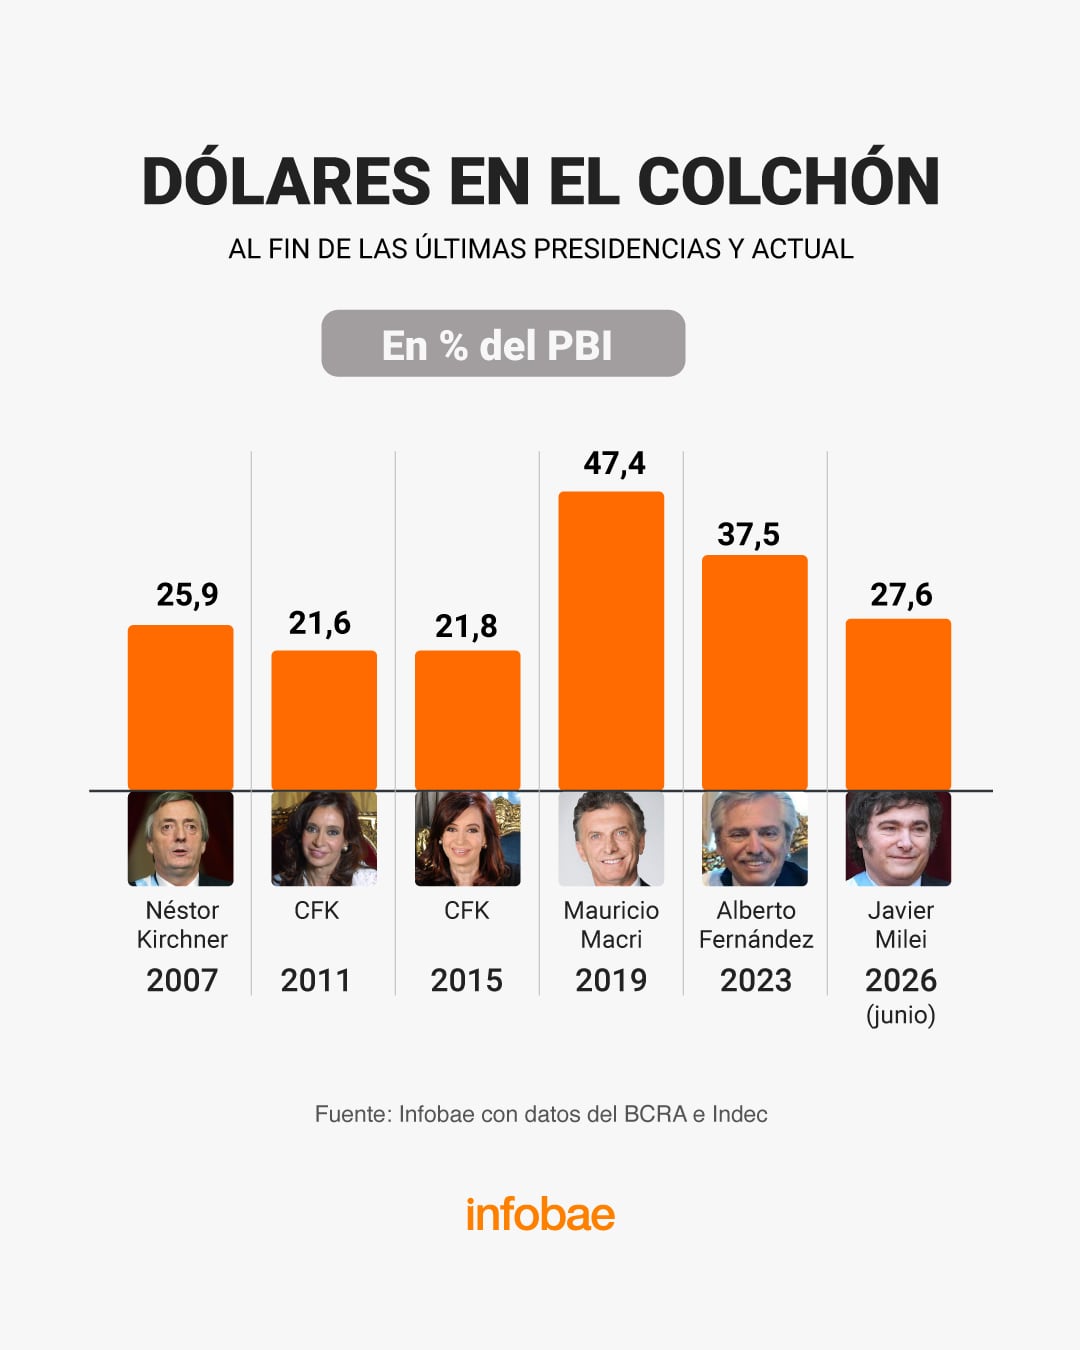
Billetes en el colchón: los dólares fuera del sistema bancario bajaron al 27,6% del PBI

Published

on


El último informe de Balanza de Pagos del Indec ubicó el stock de billetes en moneda extranjera en los colchones, cajas de seguridad y cuentas no declaradas en el exterior en USD 221.066 millones en el segundo trimestre de 2026.

La cifra es USD 18.316 millones inferior a la de fines de 2023, cuando Javier Milei asumió la presidencia, una baja acumulada de 7,7 por ciento.

Advertisement

En la comparación interanual, sin embargo, el monto subió USD 860 millones, un alza de 0,4 por ciento.

La relación de dólares fuera del sistema sobre el PBI pasó de 37,5% en el último trimestre de 2023 a 27,6% en 2026, mientras que los depósitos privados en dólares dentro de los bancos pasaron de representar el 2,5% en el último trimestre de 2023 al 4,9% del PBI en el segundo trimestre de 2026.

El término “debajo del colchón” agrupa el efectivo, las cajas de seguridad bancaria y las cuentas no declaradas en el exterior.

Advertisement

Para estimarlo, el Indec toma el rubro “moneda y depósitos” de los activos externos de hogares y empresas dentro de la posición de inversión internacional neta a valor de mercado, que a junio de 2026 fue de USD 260.402 millones, y le resta los depósitos en dólares del sector privado no financiero en el sistema bancario, que al cierre de ese mes sumaban USD 39.336 millones.

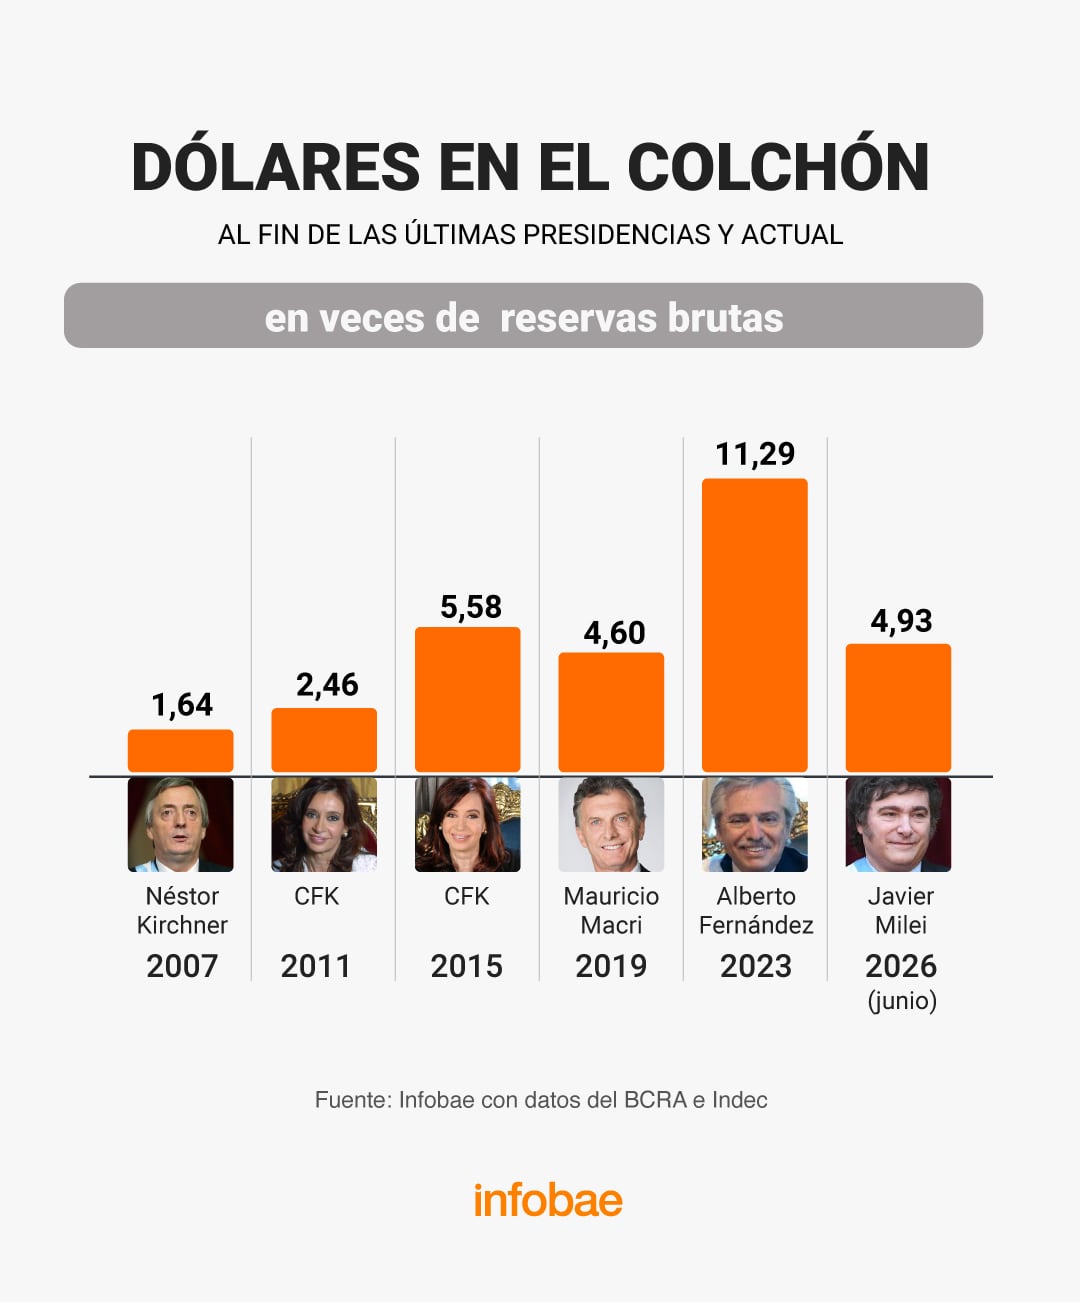
Los dólares fuera del sistema bancario equivalían en el segundo trimestre de 2026 a más de 4,7 veces ese nivel de las reservas brutas

La comparación con el Banco Central de la República Argentina (BCRA) permite dimensionar el monto. Las reservas internacionales de la entidad eran de USD 47.482 millones a la misma fecha, por lo que los dólares fuera del sistema equivalían a más de 4,7 veces ese nivel.

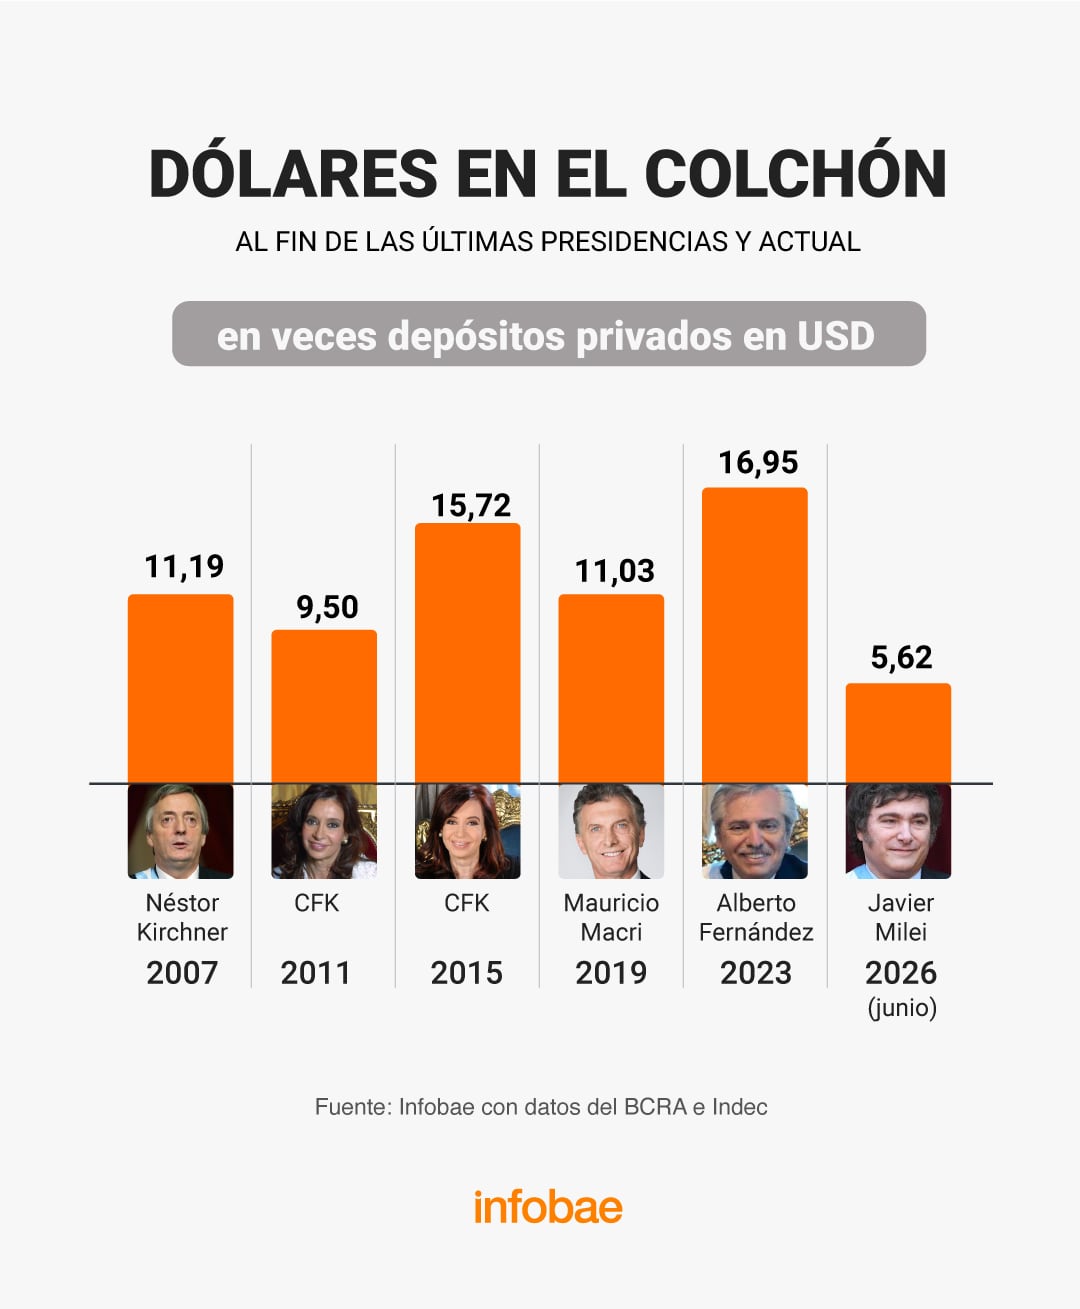
Frente a los depósitos en moneda extranjera del sector privado, la relación era de 5,6 a uno.

Advertisement

El traspaso de billetes hacia el circuito bancario explica buena parte de la baja del coeficiente sobre el producto. El ministro de Economía, Luis Caputo, informó que la primera etapa del Régimen de Regularización de Activos —el blanqueo de capitales de la Ley 27.743, vigente desde septiembre de 2024— alcanzó unos USD 22.500 millones. La Agencia de Recaudación y Control Aduanero (ARCA) registró USD 24.467 millones al cierre de la tercera etapa del régimen.

El efecto se reflejó en los depósitos bancarios: pasaron de USD 19.336 millones a fines de agosto de 2024 a un récord de USD 34.578 millones el 31 de octubre de ese año, un aumento del 78,8% en apenas dos meses, y más de USD 42.000 en la última semana.

Las Cuentas Especiales de Regularización de Activos (CERA) fijaron los plazos: los saldos de hasta USD 100.000 podían retirarse sin costo desde noviembre de 2024, mientras que los montos mayores debían permanecer inmovilizados hasta el 31 de diciembre de 2025, salvo el pago de una penalidad de 5 por ciento.

Advertisement

Desde el 1 de enero de 2026 esos fondos quedaron liberados sin que se produjera una fuga masiva: los depósitos se mantuvieron por encima de USD 38.000 millones en febrero y llegaron a USD 39.336 millones en junio, el nivel que explica en parte el repunte de la relación depósitos bancarios sobre el PBI, del 4,7% al cierre del tercer trimestre de 2024 al 4,9% en el segundo trimestre de 2026, tras haber alcanzado un máximo del 5,6% del PBI en los seis meses previos.

La Ley de Inocencia Fiscal y su segunda etapa

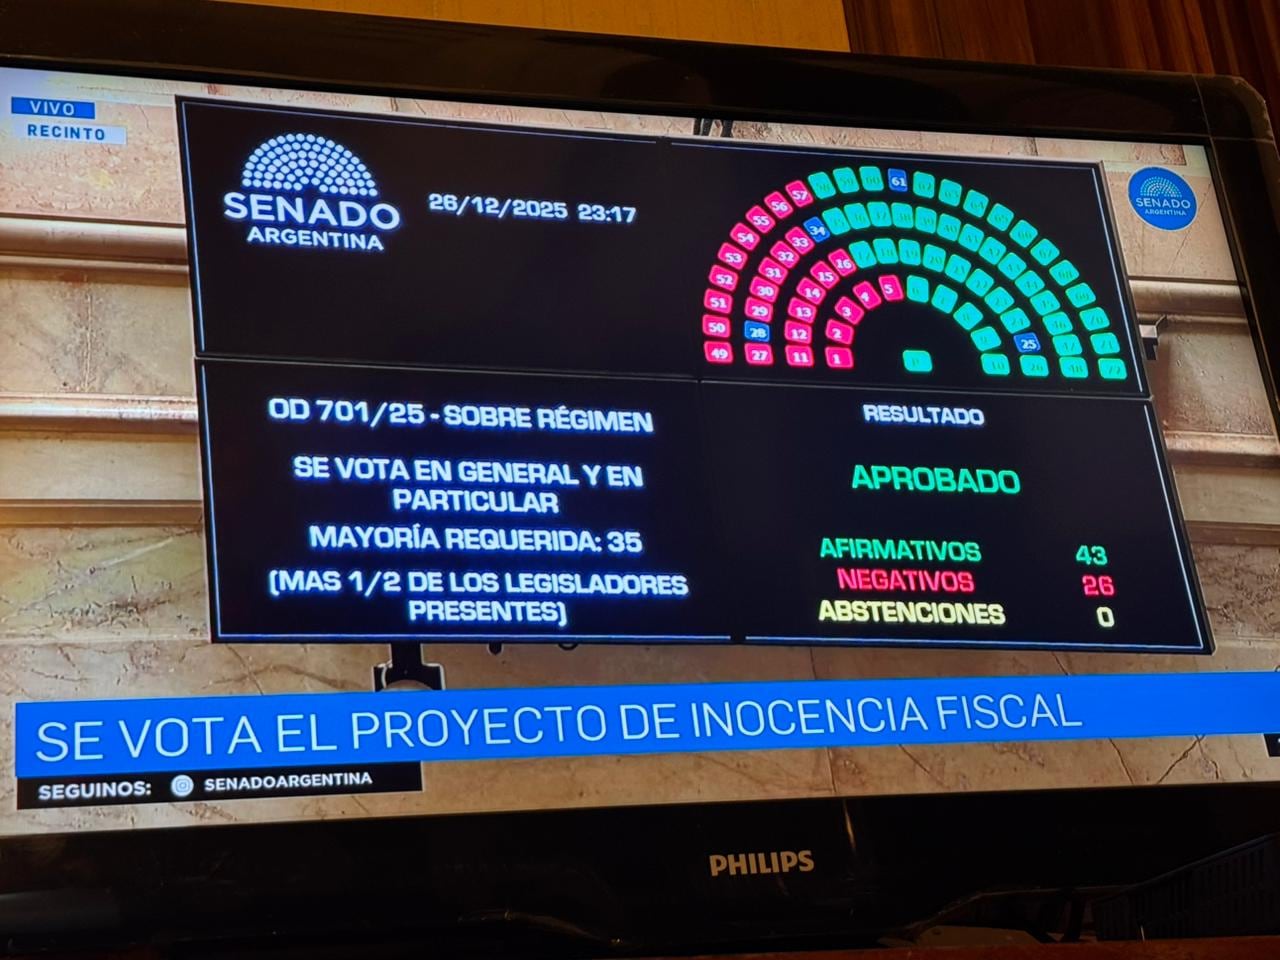
Una segunda herramienta incidió sobre el stock fuera del sistema: la Ley de Inocencia Fiscal, aprobada a fines de diciembre de 2025 y reglamentada por la ARCA a comienzos de 2026. La norma creó un Régimen Simplificado de Ganancias para contribuyentes con activos no declarados que no califican como grandes contribuyentes.

Desde el 1 de enero de 2026 los fondos de la exteriorización de activos quedaron liberados sin que se produjera una fuga masiva

Quien paga el impuesto correspondiente accede a una presunción de exactitud sobre su declaración, que impide al organismo analizar incrementos patrimoniales o depósitos bancarios de períodos anteriores. El régimen también elevó los umbrales a partir de los cuales la evasión constituye delito penal.

Advertisement

En septiembre de 2026 el Senado sancionó la Inocencia Fiscal II, que amplió el universo de contribuyentes habilitados para adherir al régimen simplificado

En septiembre de 2026 el Senado sancionó la Inocencia Fiscal II, que amplió el universo de contribuyentes habilitados para adherir al régimen simplificado y redefinió cuándo una diferencia entre lo declarado y lo que conoce el fisco constituye una “discrepancia significativa”. La ley fijó el 31 de diciembre de 2027 como fecha límite para aprovechar la presunción de exactitud, conocida informalmente como el “tapón fiscal”.

El Gobierno apunta a que esos dólares se canalicen hacia el sistema financiero y el mercado de capitales, aunque los efectos de la segunda ley todavía no se reflejan en las estadísticas oficiales, ya que el dato de junio de 2026 del Indec es anterior a su sanción.

chart visualization

Esos cambios, que surgieron después del levantamiento de la restricción a la compra de dólares en el sistema bancario a las personas en abril de 2025, determinaron un sostenido aumento de los depósitos en dólares del sector privado en el sistema financiero —principalmente en cajas de ahorro— y en la proporción de las compras mensuales de dólares para ahorro que se canalizaron a incrementar esas imposiciones a cuentas bancarias, principalmente a la vista.

Advertisement

La serie histórica: del pico pandémico al mínimo en ocho años

La serie histórica del Indec permite trazar el recorrido desde una base más amplia. En 2018, previo al deterioro de la gestión de Cambiemos, el coeficiente de dólares fuera del sistema sobre el PBI había cerrado el año en 35,2% y alcanzó un pico de 58,7% al comienzo de la pandemia de Covid-19, durante el gobierno de Alberto Fernández, con la inercia de la corrida cambiaria iniciada en las elecciones primarias de 2019, hasta finalizar el mandato con una relación de 37,5% del producto.

En el primer año de gobierno de Milei, ese coeficiente cayó a 30,4% del PBI, un nivel que todavía reflejaba el impacto de la devaluación de diciembre de 2023 y la consiguiente licuación del producto medido en dólares.

La convergencia hacia el 27,6% del PBI al cierre del segundo trimestre de 2026 ubicó el indicador de dolarización por debajo del promedio de la última década

La convergencia hacia el 27,6% del PBI al cierre del segundo trimestre de 2026 ubicó el indicador por debajo del promedio de la última década, aunque todavía por encima de los mínimos de 2016 y 2017, cuando osciló entre el 20% y el 24% del PBI, según la misma serie de posición de inversión internacional.

Advertisement

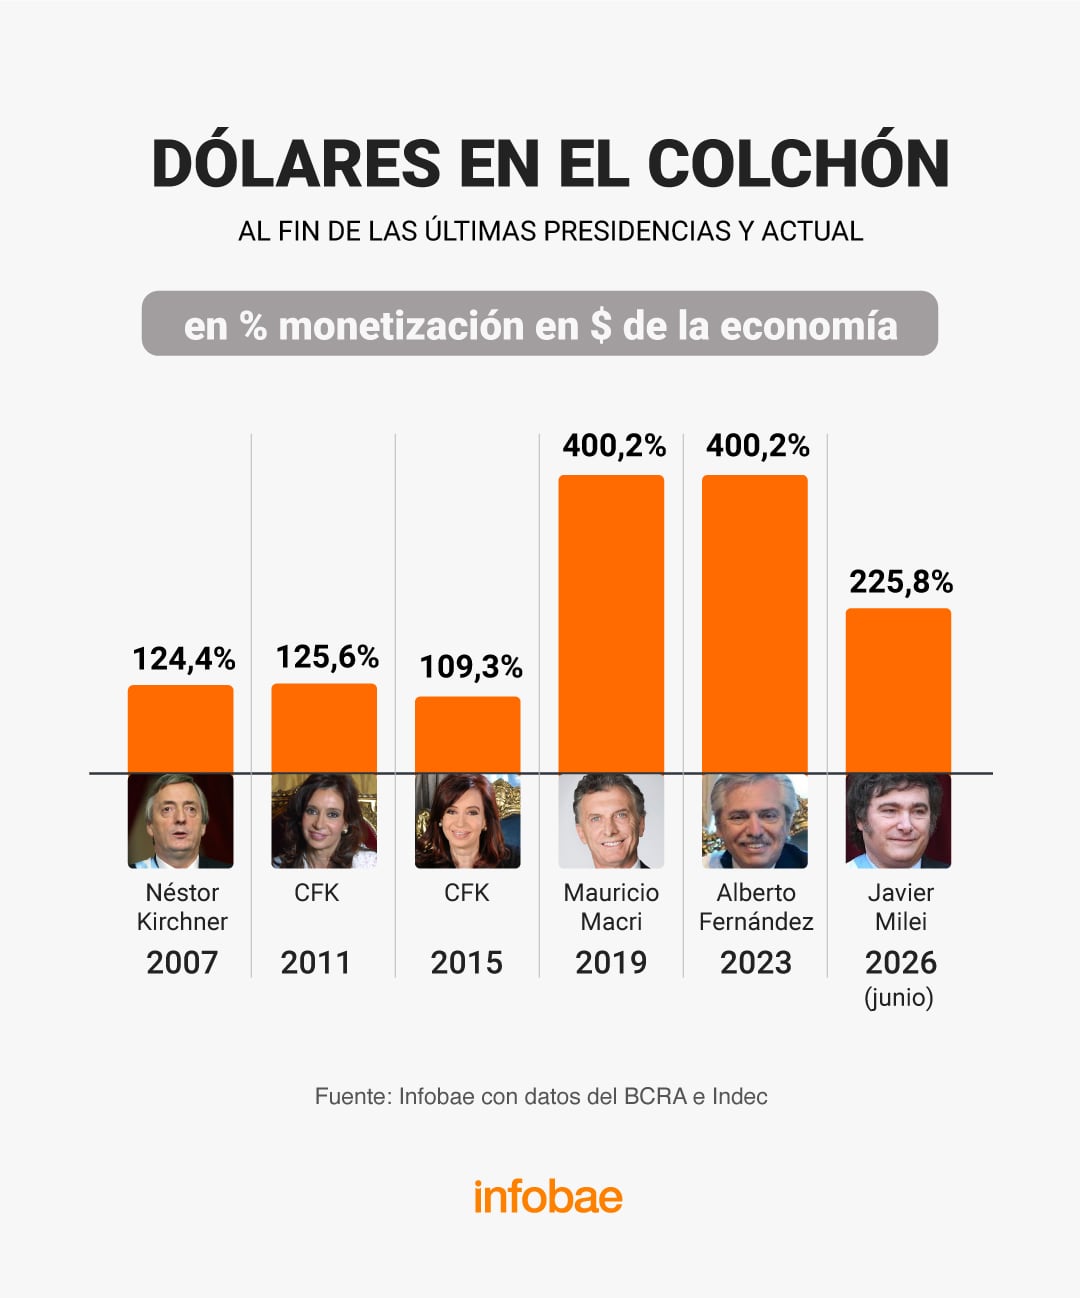
El monto que permanece fuera del sistema representa el 226% del total de “monedas y depósitos” del sector privado no financiero, según los datos del BCRA. La proporción de activos netos externos de hogares y empresas sobre el PBI también descendió, del 34,5% en el último trimestre de 2023 al 28,3% al cabo del primer semestre de 2026, un retroceso de más de seis puntos porcentuales que acompaña la caída del coeficiente específico de dólares fuera del sistema.

Recuperación de la monetización en moneda nacional

Por lo pronto, el balance desde la llegada de Javier Milei a la presidencia muestra un saldo de dólares fuera del sistema menor en USD 18.316 millones frente a fines de 2023, pero con un aumento de USD 860 millones en el último año relevado por el Indec, en contraste con el mensaje de campaña presidencial de avanzar hacia el cierre del Banco Central de la República Argentina y la dolarización voluntaria de la economía.

Algunos economistas interpretan la desdolarización como una promesa incumplida del Gobierno. Otros, en cambio, observan un efecto natural de una macroeconomía que deja atrás el déficit fiscal

Algunos economistas interpretan la desdolarización de la economía como una promesa incumplida del Gobierno. Otros, en cambio, observan un efecto natural de una macroeconomía que deja atrás el déficit fiscal y, con ello, la emisión espuria del Banco Central que presionaba la tasa de inflación, así como la consolidación del superávit de las cuentas externas, lo que llevó a revaluar el peso.

Advertisement

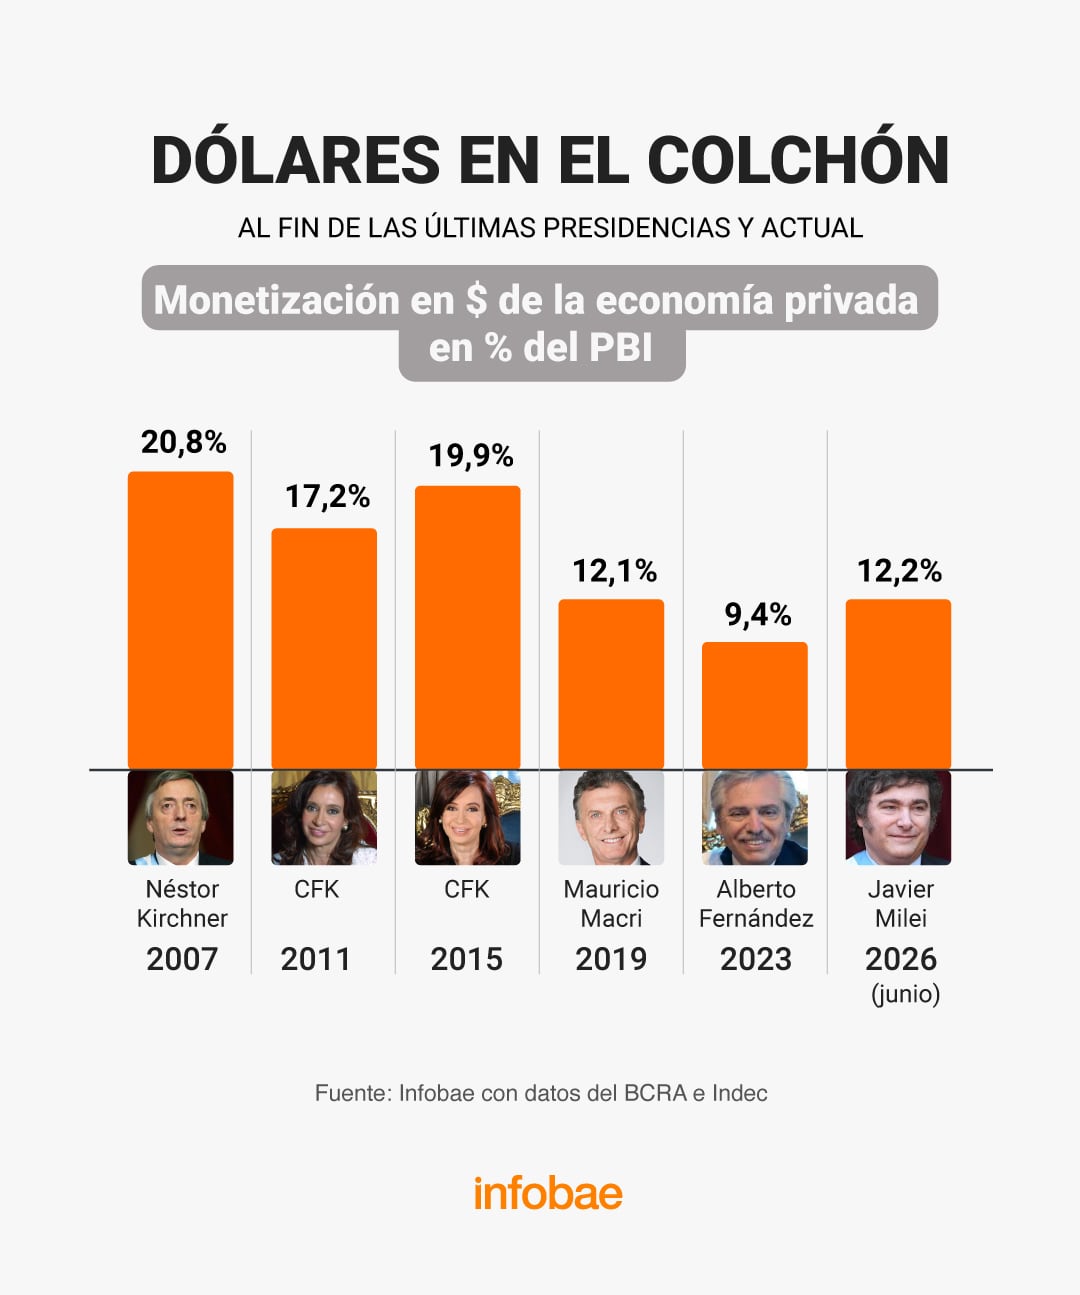
En ese período, la monetización de la economía —determinada por la suma de los depósitos en pesos del conjunto del sector privado, empresas y familias, más el circulante en poder del público en relación con el PBI— subió del 9,4% al 12,2%, pero se mantiene muy por debajo del 20,8% que dejó la presidencia de Néstor Kirchner, y más aún en comparación con la proporción previa al fin de la convertibilidad fija de 1 a 1 entre el peso y el dólar de los años 90, y más todavía que la que se observa en la mayoría de los países de la región.

Continue Reading

Tendencias