Connect with us

ECONOMIA

Con dólar inquieto, vencen $16 billones y Caputo prepara la aspiradora de pesos

Published

on


El ministro de Economía, Toto Caputo prepara la aspiradora de pesos ante un nuevo vencimiento de deuda por unos $16 billones este viernes. Si se mantuviera la línea que el Tesoro viene mostrando en las últimas licitaciones, no se contentará con «rollear» el capital de los bonos, sino que colocará títulos por una suma que podría llegar a $3 billones.

La absorción de pesos excedentes, sobre todo desde que Federico Furiase está al frente de la Secretaría de Finanzas, ha sido uno de los puntos centrales del plan económico, junto con la extensión de los plazos de vencimiento.

Advertisement

Así, en cada licitación suele haber un «rolleo» en el orden de 120%, algo que el gobierno justifica como una necesidad para garantizar la senda descendente de la inflación. El temor que en su momento expresó explícitamente Javier Milei es que los pesos que emite el Banco Central cada vez que compra dólares puedan presionar los precios.

Se estima que a fines de junio el BCRA habrá emitido unos $2 billones, una cifra que luce menor en comparación con los $3,5 billones de mayo y los $3,8 billones de mayo. Pero aun así, el gobierno ha dejado en claro que no quiere correr riesgos.

Con el dólar en la mira

De hecho, por primera vez en muchos meses, se volvió a hablar en el mercado financiero sobre la intervención del Central en el mercado de futuros, donde se observó un volumen inusual de operaciones, y una compresión de la tasa implícita para los contratos de vencimiento más corto. Eso llevó a que los analistas sospecharan de una pulseada entre los bonistas de títulos «dólar linked», que pujan por hacer subir al dólar, y el BCRA, que quiere acotar la suba de los últimos días.

Advertisement

Ante esa situación, están dados los incentivos como para que Toto mantenga su sesgo contractivo y retire liquidez de la plaza. Esta política monetaria ha sido criticada por muchos economistas de línea ortodoxa, que sostienen que cuando el BCRA compra dólares hay, por definición, un incremento en la demanda de pesos y que, por ende, no existe el riesgo de inflación ni de corrida.

Pero Caputo no ve las cosas de la misma manera. Sobre todo, cuando está previsto que en un par de semanas salgan de las arcas públicas u$s4.000 millones, para saldar los vencimientos de la deuda externa que se acumulan en julio.

Las tasas, variable de ajuste

Entre las principales críticas que genera esta política por la cual el Tesoro absorbe los pesos que emite el Central es que resulta nociva para el crédito. De hecho, es algo que va en el sentido opuesto al «Punto Anker», como denominan en el equipo económico a la expansión monetaria que se genera cuando el Tesoro no renueva la totalidad de los vencimientos y paga parte del capital con los pesos del superávit fiscal.

Advertisement

Durante muchos meses, Caputo se jactó de que esa era la política más sana, porque el Estado dejaba de competir con las empresas por la liquidez. Su frase preferida era: «Hicimos que los bancos volvieran a trabajar de bancos».

Pero en este momento las prioridades cambiaron, dada la urgencia del gobierno por mostrar un IPC por debajo del 2% mensual. Y la variable de ajuste de esa política es un ensanchamiento del spread de tasas de interés.

Es decir, se hace más grande la diferencia entre las tasas pasivas -las que los bancos pagan a los depositantes de plazos fijos- y las tasas activas -las que cobran a sus clientes cuando otorgan un préstamo-.

Advertisement

Hablando en cifras, la tasa pasiva está en torno de 20%, lo que implica un retorno negativo respecto de la inflación esperada -que asciende a 24% anual-, mientras que las tasas activas, considerando el costo efectivo total, superan las tres cifras.

Los economistas se quejan de que con esta política monetaria se acota el funcionamiento de uno de los «drivers» de la actividad productiva y comercial, como es el crédito. Y que, al colocar deuda por encima de sus necesidades financieras, el Tesoro está, en los hechos, contribuyendo a mantener las tasas altas, por más que los funcionarios destaquen que hay un proceso de reducción del interés.

Un menú para extender vencimientos

En lo que respecta al «menú» de opciones que el Tesoro le ofrece a los inversores para esta licitación, resulta más variado que en ocasiones anteriores. Volvió a incluir bonos de renta fija, como las Lecap, y también mantuvo opciones en tasa dual y títulos ajustables por dólar.

Advertisement

Los duales -de interés variable- tienen el atractivo de que acotan notablemente el riesgo, al pagar la mejor tasa entre una ajustable por CER y otra por el índice TAMAR. Traducido, que da cobertura tanto para la inflación como para un aumento agudo en las tasas de interés.

Es posible que en esta ocasión haya un mayor interés por la inversión «dólar linked» que la observada en las anteriores licitaciones, dado el movimiento que se observó en el mercado, y que llevó al tipo de cambio oficial al nivel de $1.480, un precio que no se veía desde fines de 2025.

Pero acaso la mayor expectativa estará centrada en si el mercado elige los títulos con vencimiento posterior a 2027 o si se concentrará en el corto plazo. Extender la «duration» de la deuda en pesos, según la definición del secretario Furiase, es uno de los principales objetivos de la política financiera.

Advertisement

Y esa meta tiene dos motivaciones. La financiera es aliviar el calendario de vencimientos de 2027, un año con «ruido» electoral, en el que, además, habrá un exigente cronograma de pagos para la deuda dolarizada.

La motivación política para extender los vencimientos de los bonos es que se puede interpretar como una señal de confianza del mercado en el sentido de que el presidente Milei obtendrá la reelección el año próximo y no hay riesgos de cambios bruscos en la línea de política económica.

Finalmente, se emitirán también bonos «hard dólar», en un último tramo de u$s366 millones, con vencimiento en 2028. De esta manera, se completará el cupo para buscar financiación en dólares en el mercado doméstico, con el objetivo de enfrentar cancelaciones de deuda externa.

Advertisement

El bono con vencimiento en 2027 ya fue colocado en su totalidad, y pagó una tasa promedio de 5,4%, mientras que la que devuelve el capital en 2028 también tuvo una buena aceptación, aunque a una tasa más alta, en torno de 8,2%. La diferencia entre ambas tasas es lo que el ministro Caputo ha denominado «el riesgo kuka», en alusión a la prevención de los inversores por un eventual cambio de gobierno en las próximas elecciones.

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar,pesos,bonos,licitación,tesoro,bancos,inversión,mercado,tasas,interés,deuda,toto caputo

Advertisement

ECONOMIA

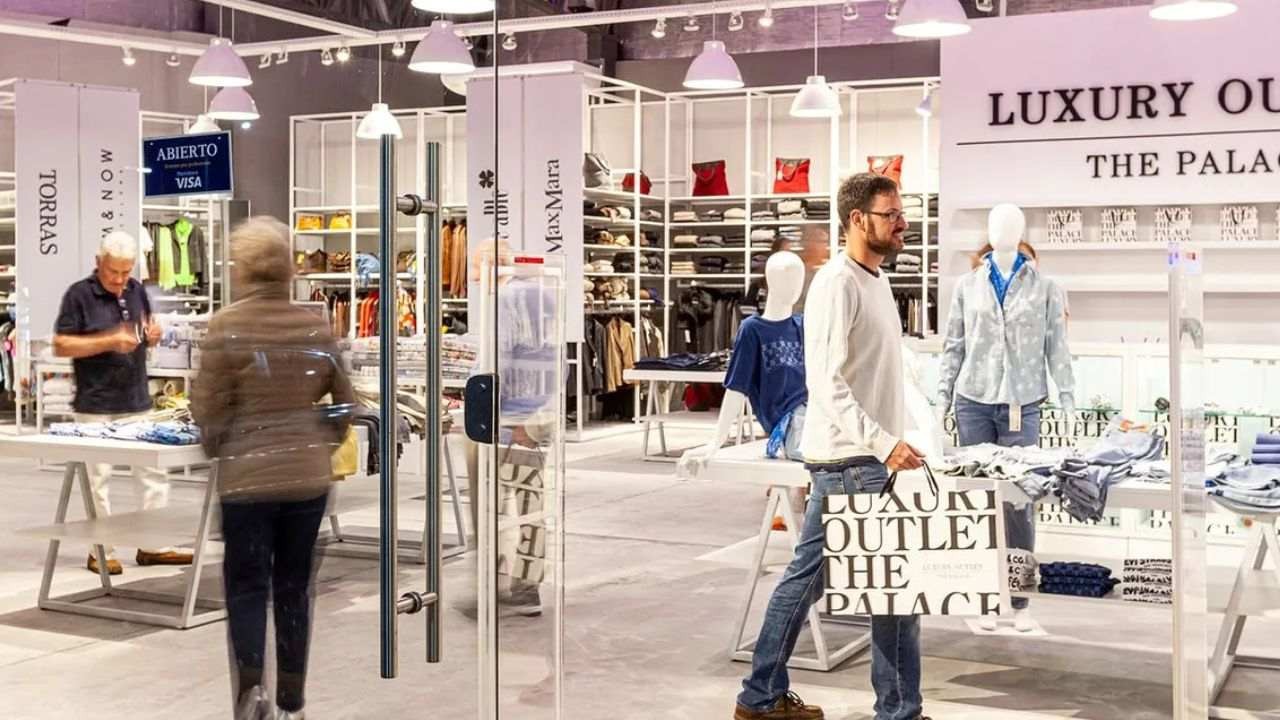
The Luxury Outlet The Palace ofrece descuentos de hasta el 60% y zapatillas desde $29.000

Published

on


El outlet de Costanera reúne más de 50 marcas con zapatillas desde $29.000, perfumes con 60% off y promociones en ropa hasta el 1 de noviembre.


Advertisement

Puntos importantes

Checkbox Checked
The Luxury Outlet The Palace está en CABA hasta el 1 de noviembre. Entrada libre y gratuita.
Checkbox Checked
Más de 50 marcas ofrecen zapatillas, ropa y perfumes con grandes descuentos.
Checkbox Checked
Socios Club La Nación tienen beneficios adicionales. Es clave revisar las ofertas.

The Luxury Outlet The Palace: dónde queda y hasta cuándo abre

Zapatillas en oferta: precios de Puma, Adidas y Nike

  • Puma: zapatillas desde $29.000
  • Adidas: calzado desde $29.999
  • Nike: zapatillas desde $39.000, con un 20% de descuento para socios de Club La Nación, según las condiciones informadas

Perfumes con hasta 60% de descuento

Ropa desde $19.000 y ofertas en indumentaria

Topper ofrece un 50% de descuento en la segunda unidad

Descuentos de Club La Nación en The Luxury Outlet The Palace

Cómo consultar las promociones y visitar el outlet


consumo,ofertas,zapatillas,outlet,Economía,Económica,Economia politica,Que es economía

Continue Reading

ECONOMIA

Los salarios se encarecen y las máquinas se abaratan: qué revela un informe sobre los costos de la industria argentina

Published

on


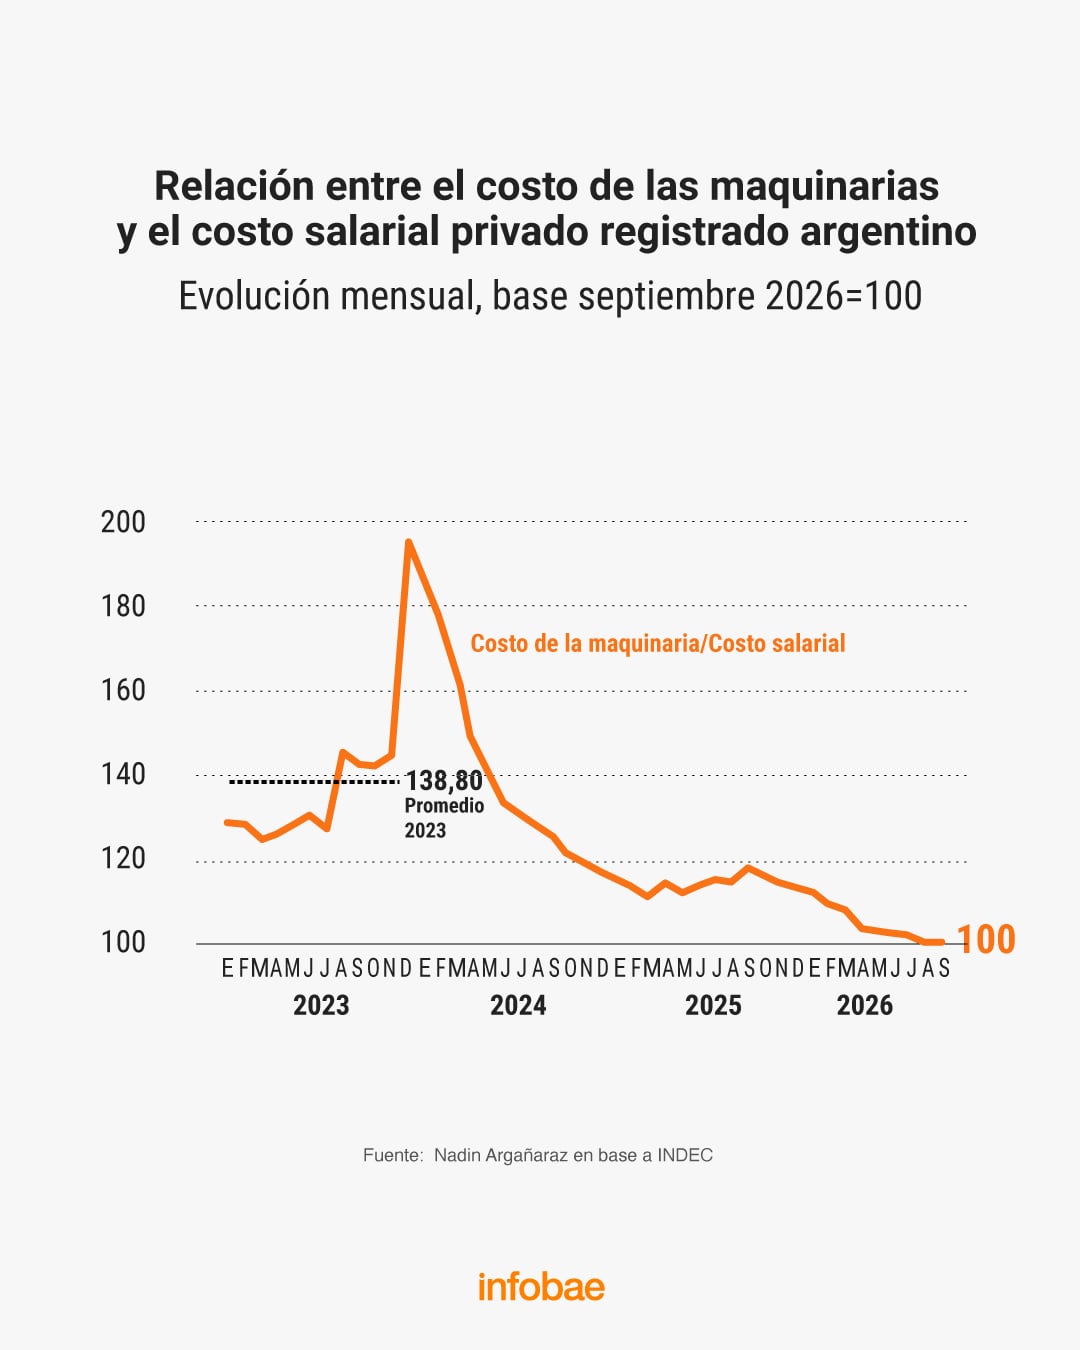
El costo de producir en la Argentina atraviesa una transformación que modifica la relación entre dos factores centrales para el funcionamiento de las fábricas: la mano de obra y el equipamiento productivo. Mientras las remuneraciones aumentan su incidencia sobre los precios de venta, adquirir maquinaria resulta relativamente más barato. La diferencia entre ambos componentes alcanzó el 28% respecto del promedio de 2023, un cambio que puede influir en las decisiones de inversión y en la organización de los procesos industriales.

Así lo revela un informe elaborado por el economista Nadín Argañaraz, que analizó la evolución de los costos industriales argentinos entre enero de 2023 y septiembre de 2026, a partir de indicadores oficiales del Instituto Nacional de Estadística y Censos (Indec) y del Banco Central (BCRA).

Advertisement

El trabajo, titulado “La diversidad de comportamiento de los costos industriales argentinos”, identifica dos tendencias contrapuestas: el costo salarial aumentó 18% en relación con los precios de venta de los productos industriales, mientras que el costo relativo de las maquinarias y equipos disminuyó 14% respecto del promedio de 2023.

La diferencia adquiere relevancia en un contexto de discusión sobre la competitividad de la industria argentina, particularmente por la evolución de los costos medidos en dólares y las dificultades que enfrentan distintos sectores para competir con productos importados o colocar su producción en los mercados internacionales.

El análisis no busca determinar si los costos industriales argentinos son altos o bajos en comparación con otros países, sino establecer cómo evolucionaron dos componentes fundamentales de la producción y qué ocurrió con su relación frente a los precios de venta de la industria.

Advertisement

Para realizar las comparaciones, Argañaraz utilizó el índice de salarios del sector privado registrado, el índice de precios al productor de máquinas y equipos y el índice de precios al productor de productos manufacturados. También examinó su evolución en dólares reales, es decir, ajustados por la inflación de Estados Unidos.

El costo laboral gana participación en los precios industriales

Uno de los principales resultados del estudio es el incremento del peso relativo de los salarios dentro de la estructura de costos de las empresas manufactureras.

Según el informe, el costo de la mano de obra, incluidas las cargas sociales, puede representar entre el 25% y el 30% del costo total de una industria argentina. Por esa razón, su evolución frente a los precios de venta constituye un factor relevante para analizar la rentabilidad empresarial.

Advertisement

La relación entre el precio de las máquinas y el costo de la mano de obra cayó 28%, un cambio que modifica los incentivos para las decisiones productivas de las empresas

(Imagen Ilustrativa Infobae)

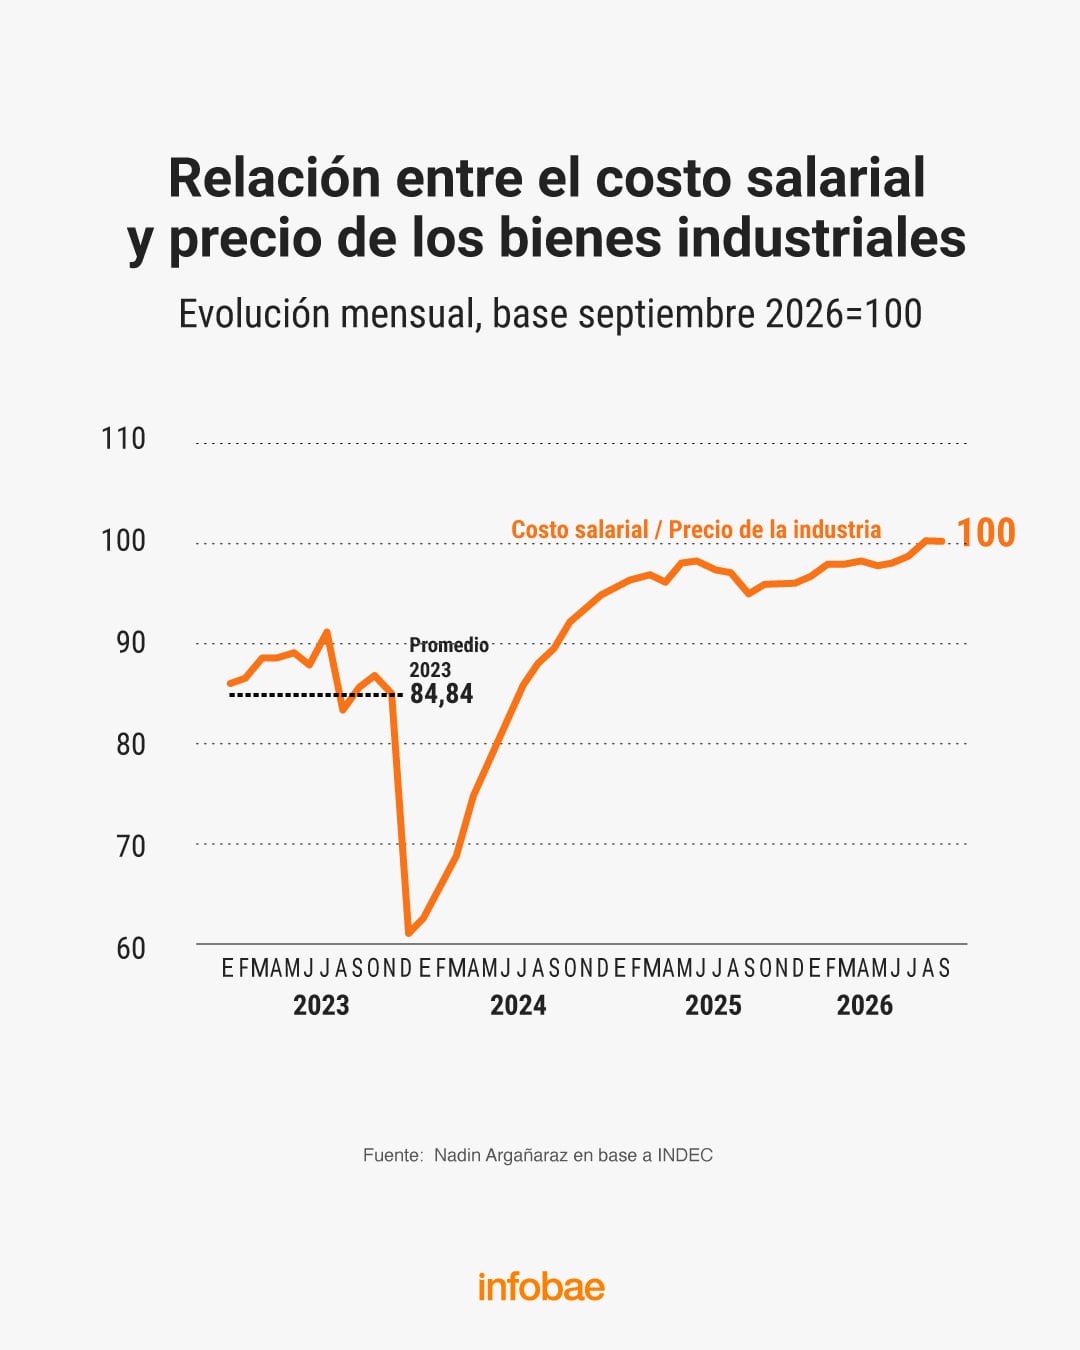
Entre el promedio de 2023 y septiembre de 2026, el costo salarial registró un incremento acumulado del 519% en pesos. Durante el mismo período, los precios de venta de los productos industriales aumentaron 408%. Esta diferencia determinó que la relación entre el costo salarial y los precios industriales resultara 18% superior a la registrada en 2023.

La trayectoria no fue uniforme durante el período analizado. A comienzos de 2024, el costo salarial relativo experimentó una caída pronunciada. Posteriormente, comenzó a recuperarse y mantuvo una tendencia ascendente hasta principios de 2025. Desde entonces, el indicador mostró una relativa estabilidad, aunque permaneció por encima del nivel promedio de 2023.

El informe señala que este comportamiento implica una mayor participación del costo laboral dentro del precio de venta de la industria. Si el resto de las variables permanece constante, esa situación se traduce en una reducción de los márgenes de rentabilidad.

Advertisement

En este escenario, Argañaraz identifica al aumento de la productividad industrial como uno de los principales desafíos para amortiguar o revertir el efecto del encarecimiento relativo de la mano de obra.

La evolución de los salarios también adquiere otra dimensión cuando se la analiza en moneda extranjera, una referencia importante para las empresas que compiten con importaciones o participan en mercados de exportación.

Qué pasó con los costos industriales en dólares

El informe muestra que los costos laborales medidos en dólares reales también registraron variaciones significativas durante los últimos años.

Advertisement

A principios de 2024, el indicador experimentó una fuerte disminución. Luego inició una recuperación que se extendió hasta comienzos de 2025, seguida por una nueva baja y un posterior incremento. En los últimos meses del período analizado, el costo laboral en dólares reales mostró una relativa estabilización. Sin embargo, en septiembre de 2026 se ubicó 7% por encima del promedio de 2023.

Al mismo tiempo, los precios de venta de los productos industriales, también expresados en dólares reales, registraron una evolución diferente: se ubicaron 9% por debajo del promedio de 2023. Esta combinación refleja una presión sobre la rentabilidad de las empresas manufactureras. Mientras el costo salarial medido en moneda extranjera aumentó, los precios industriales expresados en la misma unidad disminuyeron.

El estudio destaca que esta situación reproduce el fenómeno observado en las comparaciones realizadas en pesos: la mano de obra ganó participación en relación con los ingresos derivados de la venta de productos industriales.

Advertisement

No obstante, el comportamiento de los salarios constituye solamente una parte de la evolución de los costos productivos. El análisis de las maquinarias y equipos muestra una tendencia diferente, que modifica la relación económica entre ambos factores.

Las máquinas se abarataron

A diferencia de lo ocurrido con las remuneraciones, el costo de las maquinarias y equipos disminuyó en términos relativos durante los últimos tres años.

Las maquinarias y equipos se abarataron 22% en dólares reales entre el promedio de 2023 y septiembre de 2026

De acuerdo con los cálculos del economista, entre el promedio de 2023 y septiembre de 2026, los precios de las máquinas y equipos aumentaron 331% en pesos. Ese incremento fue considerablemente inferior al 408% que registraron los precios de venta de los productos industriales durante el mismo período. Como resultado, el costo de las maquinarias en relación con los precios industriales cayó 14%.

Advertisement

El informe señala que este abaratamiento relativo se produjo de manera sostenida a lo largo del período analizado, en contraste con el comportamiento del costo salarial.

Desde el punto de vista de la rentabilidad, la evolución de las máquinas y equipos genera un efecto opuesto al de las remuneraciones. Mientras el aumento relativo de los salarios presiona sobre los márgenes, el menor costo relativo del equipamiento productivo favorece la rentabilidad por esa vía, siempre que las demás condiciones permanezcan constantes.

La diferencia también aparece cuando los valores se expresan en dólares reales. El costo de las maquinarias y equipos registró una caída del 22% en dólares reales entre el promedio de 2023 y septiembre de 2026. Durante el mismo período, los precios de venta de la industria disminuyeron 9% en esa moneda.

Advertisement

De esta manera, el abaratamiento del equipamiento productivo superó la reducción de los precios industriales, lo que representa una evolución favorable para las empresas desde la perspectiva de ese componente de costos. Esta situación contrasta con la trayectoria del costo laboral, que aumentó 7% en dólares reales durante el mismo período.

Una diferencia que puede modificar las decisiones productivas

El dato más significativo del informe surge de comparar directamente la evolución del precio de las maquinarias con la del costo salarial.

Según Argañaraz, el precio de las maquinarias en relación con los salarios se ubicó en septiembre de 2026 un 28% por debajo del promedio de 2023. Esto significa que adquirir equipamiento productivo resulta relativamente más barato frente al costo de la mano de obra que hace tres años.

Advertisement

El cambio no responde a una disminución nominal de los precios de las máquinas en pesos, ya que estos aumentaron durante el período. La diferencia surge de que las remuneraciones crecieron a un ritmo considerablemente mayor. Mientras los salarios acumularon un incremento del 519%, el precio de las maquinarias avanzó 331%.

El informe identifica esta modificación como un cambio relevante en los precios relativos que orientan las decisiones económicas de las empresas. En particular, señala que la relación entre el costo del trabajo y el de los bienes de capital constituye una variable importante para determinar la estructura de producción industrial.

El abaratamiento relativo de las máquinas puede modificar los incentivos que enfrentan las compañías al momento de decidir cómo organizar sus procesos productivos y distribuir sus recursos entre los distintos factores de producción.

Advertisement

Sin embargo, el trabajo no cuantifica cambios efectivos en las contrataciones de personal, en los niveles de empleo o en las inversiones realizadas por las empresas. Su alcance se concentra en la evolución de los precios relativos y en las señales económicas que surgen de esa transformación.

Argañaraz sostiene que la sostenibilidad de este nuevo esquema de precios relativos será determinante para las decisiones de los agentes económicos.

En ese sentido, el informe plantea que, si las empresas consideran que la relación actual entre el costo de las maquinarias y el de la mano de obra puede mantenerse en el tiempo, el cambio de incentivos podría generar modificaciones significativas en la estructura de producción de la industria argentina.

Advertisement

soldadura,industria,metalúrgica,operario,fábrica,seguridad laboral,chispas,manufactura,trabajo industrial,equipo de protección

Continue Reading

ECONOMIA

Qué recomiendan hacer con los CEDEARs de empresas brasileñas tras el derrumbe

Published

on


El triunfo de Lula sacudió la Bolsa de Brasil y puso bajo presión a los CEDEARs, mientras la City analiza los riesgos y las oportunidades

Advertisement

Puntos importantes

Checkbox Checked
Lula ganó, mercados cayeron por incertidumbre fiscal.
Checkbox Checked
Impacto desigual: bancos/energía vulnerables; exportadoras resisten.
Checkbox Checked
Cautela. El plan económico de Lula es clave.

Por qué la victoria de Lula provocó semejante caída

Los CEDEARs brasileños que más sufrieron (y resistieron)

  • XP (XP): retrocedió aproximadamente 48%.
  • Bradesco (BBD): perdió alrededor de 30%.
  • Itaú Unibanco (ITUB): cayó cerca de 20%.
  • Nubank (NU): registró una baja de 17%.
  • Petrobras (PBR): descendió aproximadamente 14%.
  • Mercado Libre (MELI): perdió cerca de 8%.
  • ETF de Brasil (EWZ): retrocedió alrededor de 20%.

Los CEDEARs que podrían resistir mejor 

  • Vale (VALE)
  • Suzano (SUZ)
  • Embraer (ERJ)

Cómo puede afectar la crisis brasileña a las inversiones argentinas

Qué hacer con los CEDEARs después de la caída


brasil,inversiones,cedear,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

Tendencias