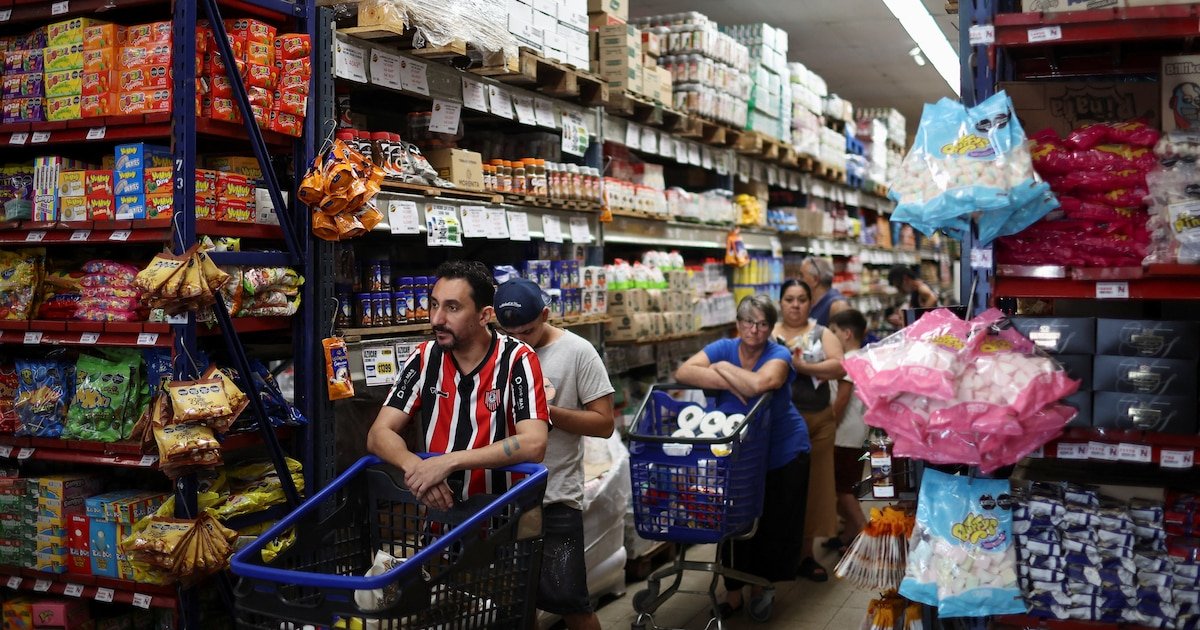
El núcleo de la discusión reside en si bajar la inflación garantiza mayor crecimiento económico o si, por el contrario, la desinflación rápida puede acentuar la recesión (Foto: Reuters)
En los últimos días, el debate económico volvió a centrarse en un eje clásico: si la inflación es compatible con el crecimiento o si lo destruye. Mientras el presidente Javier Milei sostiene que la inflación es siempre perjudicial, algunos economistas advierten que reducirla rápidamente puede frenar la actividad. La discusión, lejos de ser meramente ideológica, cuenta con décadas de desarrollo teórico y evidencia empírica.
El núcleo de la discusión reside en si bajar la inflación garantiza mayor crecimiento económico o si, por el contrario, la desinflación rápida puede acentuar la recesión. La literatura económica internacional y los datos recientes en Argentina muestran que el vínculo entre inflación y crecimiento es complejo, no lineal y depende del contexto, los niveles alcanzados y las expectativas de los agentes económicos.
Advertisement
La literatura especializada destaca que no existe una relación simple ni universal entre inflación y crecimiento. Estudios empíricos coinciden en que el vínculo es no lineal y depende de las particularidades de cada país. Algunas investigaciones concluyen que, a partir de ciertos umbrales, la inflación comienza a afectar negativamente el crecimiento. En países en desarrollo, se identifican “niveles críticos” por encima de los cuales el impacto sobre la actividad es claramente adverso.
El núcleo de la discusión reside en si bajar la inflación garantiza mayor crecimiento económico o si, por el contrario, la desinflación rápida puede acentuar la recesión
En el corto plazo, la evidencia resulta aún más ambigua. Trabajos clásicos, como los de Sebastián Edwards, encuentran que en América Latina la relación entre expansión monetaria (y por ende inflación) y crecimiento puede ser positiva en algunos casos, pero inexistente en otros. No hay, por tanto, una ley universal que vincule inflación y crecimiento en el corto plazo.
Existen, incluso, situaciones puntuales donde la inflación muestra efectos positivos sobre el crecimiento en determinados períodos, lo que refuerza la idea de una relación altamente dependiente del contexto. La perspectiva heterodoxa, predominante en estos estudios, pone el foco en la “inercia inflacionaria”, es decir, la persistencia de la suba de precios aun cuando cambian las condiciones iniciales.
Advertisement
No hay una ley universal que vincule inflación y crecimiento en el corto plazo (Foro: EFE)
No obstante, existe una explicación alternativa, sólida desde el punto de vista teórico, vinculada a los rezagos de la política monetaria. La persistencia de la inflación suele responder a la rigidez de contratos nominales (salarios, alquileres, tarifas, acuerdos comerciales) que se ajustan con demora, y a los retardos de la política monetaria, definidos por Milton Friedman como “prolongados e irregulares”.
Esto implica que los efectos de una política monetaria contractiva (o expansiva) no se reflejan de inmediato en los precios: las demoras son variables y difíciles de anticipar. Por eso, incluso cuando se corrigen las causas fiscales o monetarias, la dinámica inflacionaria puede persistir por los mecanismos de transmisión imperfectos.
Los efectos de una política monetaria contractiva (o expansiva) no se reflejan de inmediato en los precios: las demoras son variables y difíciles de anticipar
Un elemento clave adicional es la demanda de dinero. En contextos de estabilización, si los agentes reducen abruptamente su disposición a mantener saldos monetarios—por ejemplo, ante cambios de expectativas o pérdida de confianza—se genera un exceso de oferta de dinero respecto a su demanda, que rápidamente se canaliza hacia bienes, servicios o activos, presionando sobre los precios.
En términos simples, aunque la autoridad monetaria deje de emitir, una caída brusca en la demanda de dinero puede acelerar transitoriamente la inflación o demorar su desaceleración, al aumentar la velocidad de circulación.
Advertisement
aunque la autoridad monetaria deje de emitir, una caída brusca en la demanda de dinero puede acelerar transitoriamente la inflación o demorar su desaceleración, al aumentar la velocidad de circulación del dinero (Foto: Reuters)
Este punto es especialmente relevante en una economía bimonetaria como la argentina, donde la demanda de pesos y de dólares compite en la cartera de los agentes. Cuando crece la preferencia por dólares, disminuye la demanda de pesos. Una compra masiva de dólares implica la liquidación de posiciones en moneda local, generando una caída de la demanda de pesos que actúa como un shock monetario contractivo “por el lado de la demanda”, elevando la velocidad de circulación y presionando sobre los precios en pesos, incluso sin expansión de la base monetaria.
Este mecanismo resulta útil para interpretar dinámicas recientes. La fuerte dolarización observada en septiembre y octubre de 2025, en un contexto de reacomodamiento de expectativas, probablemente redujo de manera significativa la demanda de pesos. Los rezagos de transmisión señalados por Friedman explican que parte de ese efecto se manifestara meses después, lo que contribuye a que la inflación se haya alcanzado 3,4% mensual en marzo de 2026.
Una compra masiva de dólares implica la liquidación de posiciones en moneda local, generando una caída de la demanda de pesos que actúa como un shock monetario contractivo
A este fenómeno monetario se sumaron factores adicionales de carácter puntual pero relevantes: ajustes de tarifas públicas rezagadas; factores estacionales, como subas en alimentos -en particular, carne- y en educación; y un shock en los precios internacionales del petróleo.
En este punto, suele discutirse el origen exclusivamente monetario de la inflación. La heterodoxia, ante estos factores, sostiene la “multicausalidad”. Sin embargo, podría ser más preciso considerar que no se trata de causas independientes, sino de distorsiones que vuelven más prolongados e irregulares los rezagos de la política monetaria. No alteran necesariamente el origen último del fenómeno, pero sí su dinámica temporal y velocidad de convergencia.
Advertisement
Suele discutirse el origen exclusivamente monetario de la inflación. La heterodoxia sostiene la “multicausalidad” (Imagen Ilustrativa Infobae)
El comportamiento reciente de la economía argentina confirma estos mecanismos. El “apretón monetario” implementado en 2025 para enfrentar la creciente demanda de dólares se tradujo en una fuerte contracción de la liquidez en pesos, estabilizando el frente cambiario pero generando enfriamiento de la actividad y caída del consumo, con pérdida de poder adquisitivo de salarios y jubilaciones en un contexto de aceleración transitoria de la inflación.
Más recientemente, se observan señales de cambio. El relajamiento de la política monetaria y la compra sostenida de dólares por parte del BCRA indican una reversión del proceso previo de sustitución de monedas: aumenta la demanda de pesos en detrimento de la de dólares, reduciendo presiones inflacionarias asociadas a la caída en la demanda de dinero.
El “apretón monetario” implementado en 2025 para enfrentar la creciente demanda de dólares se tradujo en una fuerte contracción de la liquidez en pesos, estabilizando el frente cambiario pero generando enfriamiento de la actividad
A esto se suma la rebaja de encajes bancarios y la instauración del “corredor de pases” del BCRA, instrumento para ordenar las tasas de interés de corto plazo y facilitar su descenso. Este esquema favorece la recomposición del crédito y la liquidez.
De sostenerse estas condiciones, es esperable que, en los próximos meses, se observe una reversión gradual de la dinámica contractiva previa: recuperación de la actividad, mejora del consumo y recomposición del poder adquisitivo, mientras la inflación se desacelera hacia niveles internacionales en un plazo más breve de lo previsto inicialmente.
Advertisement
En definitiva, el mismo mecanismo monetario que amplificó la desaceleración debería ahora operar en sentido inverso, acompañando una fase de recuperación.
En el largo plazo, la evidencia converge con mayor claridad. La mayoría de los estudios empíricos y la tradición monetarista -desde Milton Friedman hasta Thomas Sargent-sostienen que inflaciones altas y persistentes terminan deteriorando el crecimiento económico.
Las razones son conocidas: distorsión de precios relativos, menor inversión y horizonte de planificación, aumento de la incertidumbre y caída de la profundidad financiera. Adicionalmente, en contextos de alta inflación, la relación entre emisión y precios se torna más evidente.
Advertisement
Estudios recientes sobre Argentina remarcan que la consolidación fiscal es condición necesaria para bajar la inflación, aunque puede generar fricciones en el proceso (Foto: Reuters)
Modelos clásicos como los de Thomas Sargent y Neil Wallace vinculan directamente la inflación con el déficit fiscal persistente. Estudios recientes sobre Argentina remarcan que la consolidación fiscal es condición necesaria para bajar la inflación, aunque puede generar fricciones en el proceso.
La evidencia no es concluyente respecto de cuál estrategia es superior. Los programas de “shock” pueden reducir la inflación rápidamente, pero suelen tener costos iniciales en la actividad. Los enfoques graduales tienden a suavizar esos costos, aunque prolongan el proceso.
En este contexto, la evidencia sugiere que reducir la inflación es condición necesaria para el crecimiento sostenido, pero el proceso de desinflación puede implicar costos de corto plazo y su velocidad dependerá, sobre todo, de la credibilidad del programa económico y de la elección entre un enfoque gradual o una “terapia de shock”.
La evidencia sugiere que reducir la inflación es condición necesaria para el crecimiento sostenido, pero el proceso de desinflación puede implicar costos de corto plazo y su velocidad dependerá, sobre todo, de la credibilidad del programa
Un ajuste gradual suele generar una recesión más extensa, con caída prolongada del salario real y menor inversión. Si el déficit no se corrige rápidamente, el financiamiento vía emisión se mantiene, alimentando la inflación y neutralizando el esfuerzo antiinflacionario.
Advertisement
Paradójicamente, intentar bajar la inflación lentamente puede resultar contraproducente: si los agentes perciben inconsistencia, pueden anticiparse y provocar una aceleración mediante una corrida cambiaria. El riesgo central del gradualismo es no lograr coordinar un cambio brusco de expectativas, imprescindible para romper una dinámica inflacionaria alta. Sin ese quiebre, la inflación tiende a persistir y el programa puede fracasar o resultar más costoso.
El autor es Economista
Corporate Events,Society / Social Issues,South America / Central America
La fuerte caída del mercado brasileño tras la sorpresiva victoria de Lula Da Silva en el balotaje del domingo sigue pasando factura también a los activos argentinos. Luego de tres jornadas queda claro que el efecto negativo se sintió mucho más sobre los bonos en dólares y por consiguiente el riesgo país que en el tipo de cambio.
Un informe de Delphos Investment resaltó que “con el GD35 rindiendo 10,8% anual en dólares, la deuda soberana argentina continúa operando con tasas superiores a las de comparables de igual o peor calificación crediticia, como Ecuador, Egipto y Bolivia”.
Advertisement
El riesgo país viene reflejando la debilidad de los bonos. Ayer rebotó más de 2% y finalizó en 763 puntos básicos. La deuda argentina viene sufriendo un contexto internacional más adverso, marcado por subas de tasas en Estados Unidos y el aumento del precio del petróleo. Ahora se agregó el “efecto Lula”.
Pero en realidad los bonos ya venían golpeados de antes. Aunque todavía falta un año los inversores se ponen más cautelosos de cara a las elecciones presidenciales. La victoria de Lula en Brasil también aumentó el nerviosismo sobre un posible regreso del populismo a la Argentina entre los inversores.
Advertisement
El informe de Delphos advirtió que el aumento del riesgo país se produce a pesar de que Argentina tiene mejores fundamentos fiscales que Brasil. “En los últimos 12 meses, Brasil registró un déficit primario del 0,62% del PBI y un déficit financiero del 9,48%, frente a superávits del 1,4% y 0,1% en Argentina, respectivamente. Esto implica un gasto en intereses de 8,9% del PBI en Brasil, frente al 1,3% en Argentina”, explicaron.
“Consideramos —agregaron en Delphos— que existe margen para una compresión de spreads, aunque el riesgo electoral continúa siendo uno de los principales factores a monitorear.”
El tipo de cambio tuvo un comportamiento mucho más estable. Se trata de un importante test, porque el impacto de lo sucedido en Brasil resultó significativo, bastante parecido a un “shock externo”.
Sin embargo, la cotización del dólar oficial subió apenas 10 pesos en estos tres días. El único costo que hubo que pagar es un leve aumento de la brecha cambiaria, que pasó a niveles cercanos al 7,5%, reflejando una mayor presión dolarizadora por parte de público y empresas.
El Tesoro habría vendido cerca de USD 100 millones el lunes para amortiguar la tendencia al alza del dólar, pero entre martes y miércoles habría recomprado al menos una parte. Y aún así el nivel de intervención para evitar saltos mayores del mercado cambiario fue mínimo. El nivel de reservas, de hecho, se mantuvo en niveles de USD 50.600 millones. Además el FMI comprometió un nuevo desembolso de USD 900 millones que también fortalecerá las reservas.
Advertisement
El equipo económico se mantiene, por otra parte, muy cuidadoso en materia monetaria y evitar que se produzcan excesos de liquidez en el mercado. Controlando la cantidad de pesos logra que no haya presión excesiva sobre el tipo de cambio. Lo sucedido en los últimos días refleja que la estrategia está funcionando.
En la licitación de bonos de ayer, el Tesoro continuó sin expandir la cantidad de pesos. Es más, absorbió liquidez porque la refinanciación (o “rollover” en la jerga financiera) fue de 105%. Esto significa que colocó más deuda de la que vencía, quitando pesos del mercado.
“El Tesoro superó una prueba exigente de vencimientos por casi 11 billones de pesos al adjudicar un valor efectivo total de 11,56 billones”, indicaron desde Puente.
Advertisement
“El resultado —agregaron— le permitió cumplir holgadamente con su programa de refinanciación sin tensionar la liquidez del sistema ni recurrir a sus depósitos en el Banco Central, en un contexto donde las condiciones de corto plazo se mantenían normalizadas pero con la curva larga de pesos todavía bajo cautela”.
La estrategia oficial volvió a apoyarse en extender vencimientos hacia el próximo mandato presidencial, aunque convalidando la preferencia de los inversores por plazos más cortos e instrumentos de cobertura indexada.
El grueso de la colocación se concentró en la nueva LECAP a febrero de 2027 y en el tramo dual CER/TAMAR a 2028, lo que ratifica que, en un clima donde el mercado se muestra más selectivo respecto al riesgo post-2027, la diversificación del menú contribuyó a alcanzar el objetivo de refinanciar los pasivos sin presionar las tasas en el mercado secundario.
Advertisement
Domestic,Politics,South America / Central America,Government / Politics
El verdadero límite para enfrentar crisis cambiarias depende de la liquidez disponible y del acceso real a herramientas en poder del sector oficial
Advertisement
Puntos importantes
El Gobierno estima un margen de intervención ante una corrida cambiaria, pero analistas advierten que las cifras oficiales incluyen activos de distinta liquidez y disponibilidad, no solo dólares líquidos.
La capacidad de fuego real, calculada en unos u$s25.000 millones, depende de completar compras de divisas, la activación de swaps y la refinanciación de vencimientos, factores inciertos y condicionados.
Más allá de los montos totales, la efectividad del respaldo frente a presiones dependerá estrictamente de la confianza económica, el flujo de divisas del agro y los costos sobre tasas y actividad.
Qué incluye la cuenta de u$s125.000 millones de Milei
u$s40.000 millones correspondientes a los acuerdos con China y Estados Unidos
u$s25.000 millones de vencimientos de 2027 con fuentes de financiamiento previstas
u$s20.000 millones de compras de divisas
u$s15.000 millones de intervención en futuros
Otros u$s25.000 millones asociados al superávit comercial y a distintos ingresos de dólares
Los swaps: cuánto se puede utilizar y bajo qué condiciones
Las compras del BCRA y los dólares que ya tienen destino
Cómo llega Comafi al margen de u$s25.000 millones
Por qué Bavsa estima una capacidad de u$s60.000 millones
El superávit comercial tampoco equivale a reservas disponibles
Más herramientas, pero con costos para las tasas y la actividad
corrida cambiaria,javier milei,reservas del banco central,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
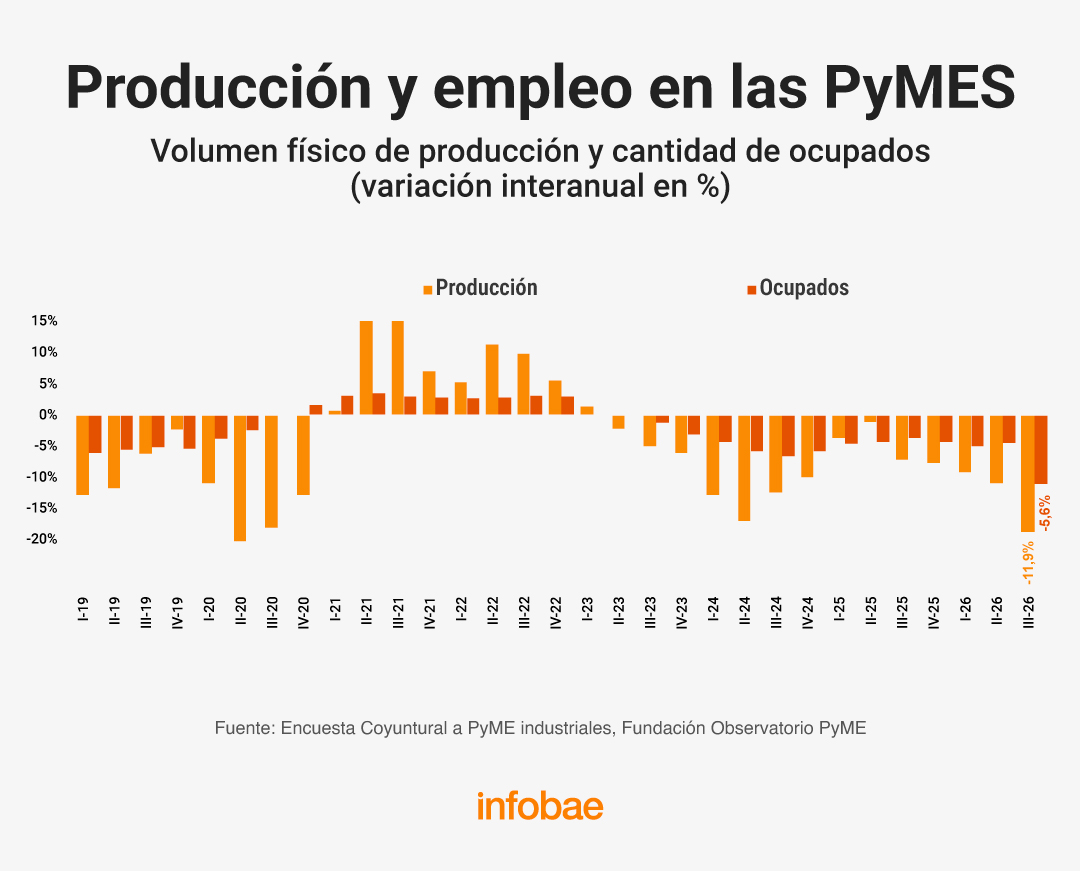
La industria manufacturera pyme acumuló 14 trimestres consecutivos de caída interanual, con un retroceso de 11,9% en la producción durante el tercer trimestre de 2026. Un relevamiento de la Fundación Observatorio Pyme también registró una baja de 5,6% en el empleo y advirtió sobre una mayor presión financiera para las firmas. “La industria pyme atraviesa un escenario de creciente tensión financiera con una de cada siete empresas alcanzadas por embargos de ARCA”, indicó la entidad. La encuesta fue realizada entre el 28 de septiembre y el 16 de octubre sobre una muestra de 400 compañías manufactureras de todo el país.
La actividad de las pymes industriales descendió 11,9% respecto del mismo período del año anterior y 4,7% en comparación con el segundo trimestre. Con ese resultado, el sector acentuó su evolución en terreno negativo. “La producción y el empleo pyme industrial consolidaron su sesgo contractivo con 14 trimestres consecutivos en baja interanual”, señaló la Fundación Observatorio Pyme. Según el informe, la persistencia de esa tendencia se combina con indicadores de expectativas que todavía no anticipan una recuperación próxima.
Advertisement
.responsive {
width: 100%;
height: auto;
Advertisement
}
El Índice Anticipatorio del Ciclo de Actividad Pyme (PMI) se mantuvo en 44 puntos, mientras que el Índice de Confianza Empresarial (ICE) cayó a 40. Ambos registros permanecen por debajo de los 50 puntos, umbral que el Observatorio Pyme usa para distinguir expectativas pesimistas de las optimistas.
Caída del empleo
La contracción de la producción tuvo correlato en el mercado laboral del sector. La cantidad de trabajadores en las pymes industriales bajó 5,6 % frente al tercer trimestre de 2025 y 1,8% en la comparación trimestral, de acuerdo con la encuesta de la Fundación Observatorio Pyme.
Advertisement
La debilidad de la demanda interna aparece como la principal limitación para esas compañías. “Ocho de cada diez industrias pyme presentan a la debilidad de la demanda interna como la principal preocupación, por tercer relevamiento consecutivo”, indicó la entidad.
A ese factor se suman “la suba de costos de las materias primas, el retraso de pago de los clientes, el costo salarial y la competencia de productos importados”. El costo laboral fue el problema que más aumentó su incidencia en el trimestre, al pasar de 45% a 56% de las respuestas. Además, tres de cada cuatro empresas afirmaron que sus costos subieron por encima de sus precios de venta.
El 15 % de las empresas recibió embargos de ARCA
En el marco de esa contracción, una de cada siete pymes industriales fue alcanzada por embargos de ARCA. El porcentaje llegó al 15% del total relevado y ascendió al 18% entre las firmas más pequeñas. Las empresas consultadas asociaron esas medidas, principalmente, con atrasos en obligaciones corrientes —IVA, Ganancias y contribuciones patronales— y con la pérdida de vigencia de planes de pago.
Advertisement
El informe también señaló la rapidez de las comunicaciones de ARCA posteriores al vencimiento impositivo. “La notificación fue dentro de los 30 días para el 70 % de las empresas embargadas”, precisó la Fundación Observatorio Pyme.
Tensión en la cadena de pagos
Casi la mitad de las empresas relevadas informó que debió extender los plazos de cobro a sus clientes. El promedio alcanzó los 49 días, diez más que en 2025, una demora que añadió tensión a la cadena de pagos en un contexto de menores ventas y mayores costos.
La entidad vinculó la extensión de los cobros con las dificultades financieras que enfrentan las compañías. Pese a ese escenario, un tercio de los industriales pyme consideró que es un buen momento para invertir en maquinaria y equipos.
Advertisement
El universo relevado por el Observatorio Pyme comprende unas 16.000 pymes manufactureras argentinas, con dotaciones de entre 10 y 250 empleados. Según la Fundación, esas empresas generan más de 560.000 puestos de trabajo formales.