
ECONOMIA
Mercados: cuáles son los activos y sectores ganadores y perdedores en un escenario de paz en Oriente Medio

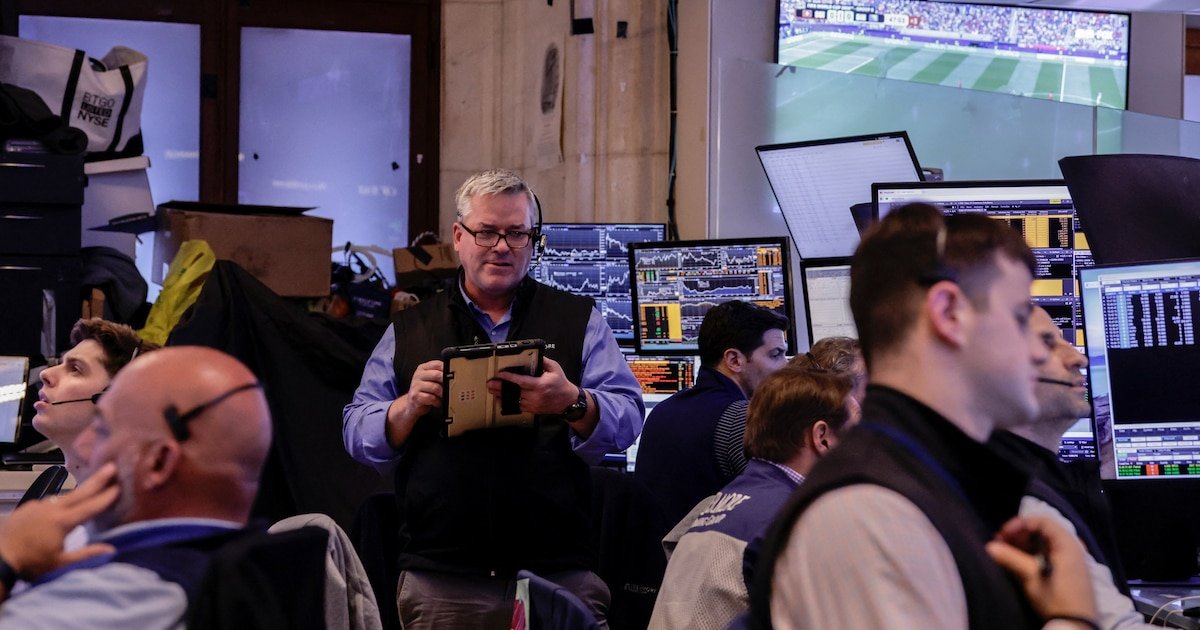
Así como el inicio de las hostilidades en Oriente Medio reconfiguró las proyecciones para las carteras de activos bursátiles a partir del 28 de febrero, el anuncio de un acuerdo de paz entre los Estados Unidos e Irán volvió a modificar los fundamentos del mercado y dejó en la última semana a una serie de acciones y sectores beneficiados por la normalización geopolítica, a la vez que otros devolvieron parte de las recientes ganancias.
El acuerdo de paz entre Estados Unidos e Irán provocó una caída abrupta del precio del petróleo y una fuerte suba de los índices tecnológicos y de consumo discrecional, a la vez que castigó a las acciones energéticas y a la industria militar.
El barril de crudo Brent del Mar del Norte, que registró un máximo de 2026 de USD 118 el barril el 31 de marzo, se acomodó ahora en torno a USD 80 (bajó 32%), aunque conserva una suba de más de 30% en el primer semestre.

A medida que se aleja la hipótesis de conflicto en torno al Estrecho de Ormuz, se abarata la energía, el petróleo regresa a la cotización de comienzos de año y se desactivan las expectativas de mayor inflación global.
En Estados Unidos se dio vuelta la página con la llegada de Kevin Warsh a la presidencia de la Reserva Federal. Las previsiones acerca de una eventual suba de las tasas de interés hacia fin de este año también alteraron el mapa para las inversiones.
La perspectiva de menor inflación da a los bancos centrales margen para mantener estables o bajar las tasas de interés
A primera vista, en un escenario de paz o distensión en Oriente Medio, los ganadores son los activos de consumo, acciones tecnológicas y divisas de mercados emergentes gracias a la caída del petróleo y menor inflación. Los perdedores son las acciones energéticas, el sector de defensa y los bonos soberanos debido a la menor demanda de coberturas.
Tecnología y semiconductores: Lideran las subas, impulsadas por el optimismo y la inteligencia artificial. Ejemplos clave son Intel (14,6%) y Nvidia (2,8% por ciento).
Consumo Discrecional y Retail: La menor presión inflacionaria energética libera capital para el consumo, beneficiando a gigantes como Amazon (1,2 por ciento).
Un Brent debajo de USD 80 reduce significativamente el riesgo de que la inflación energética continúe contaminando otros componentes de la economía (Cisternas)
Activos latinoamericanos: Wall Street celebra el escenario global y los bonos y acciones emergentes, como los activos argentinos del sector financiero, lograron capitalizarlo: Banco Francés (8,5%), Supervielle (4,5%), Banco Macro (3,9%) y Grupo Galicia (1,7%).
Bienes Raíces (REIT) y Bitcoin: Son activos que experimentan repuntes rápidos al disminuir la volatilidad y la incertidumbre geopolítica. En el caso de la principal criptomoneda, en USD 63.000, no consiguió despegar en lo inmediato, aunque se estabilizó tras haber tocado un piso desde septiembre de 2024 -por debajo de USD 60.000- a principios de junio.
Aerolíneas y cruceros: Se benefician directamente del abaratamiento del combustible y la recuperación del turismo. Destacan acciones como Delta Airlines (2,9%) y Norwegian Cruise Line (7,2 por ciento).
Sector Energético: Al hundirse la cotización del petróleo crudo (aproximadamente un 5% semanal), las acciones de gigantes petroleros pierden terreno. Empresas afectadas incluyen a ExxonMobil (6%), Chevron (6,6%) y Occidental Petroleum (6,6%). Aún con muy buenos fundamentos de fondo, esta dinámica golpeó a acciones argentinas vinculadas al sector, como YPF (10,5%) y Vista Energy (5%), Tenaris (9,1%) y Pampa Energía (2%).
Industria Aeroespacial y de Defensa: El cese de las hostilidades disminuye la demanda de armamento. Acciones como Lockheed Martin (6,9%) sufrieron retrocesos notables tras confirmarse el alto al fuego.

Activos de refugio (Oro): Históricamente, el metal precioso se utiliza como cobertura frente al conflicto. Cuando hay paz, los inversores deshacen estas posiciones, provocando caídas en su cotización, cedió 1,2% en la última semana, a USD 4.163 la onza, aunque el descenso se amplía a 23% desde USD 5.405 en el inicio de las hostilidades entre los Estados Unidos e Israel contra Irán. El oro había anotado un récord nominal en los USD 5.586 intradiario el 29 de enero de este año.
Bonos del Tesoro: Al reducirse la incertidumbre inflacionaria y el riesgo sistémico, los inversores abandonan la seguridad de la deuda gubernamental de Estados Unidos, lo que baja el valor de los bonos del Tesoro y estabiliza los rendimientos a largo plazo. Como ejemplo de esta variable, la tasa del Treasury a diez años, una referencia internacional, retrocedió la última semana a 4,45% anual, un mínimo desde el 27 de mayo, en un marco de mayor distensión geopolítica.
“Desde una perspectiva económica, la caída del petróleo representa una noticia positiva para la inflación mundial, un Brent operando nuevamente bajo los USD 80 reduce significativamente el riesgo de que la inflación energética continúe contaminando otros componentes de la economía, esto es especialmente relevante para economías importadoras netas de energía, tanto en América Latina como en Europa y Asia, que se traduce en menores costos energéticos, una moderación de las presiones inflacionarias, una mejora del poder adquisitivo de los consumidores y un alivio para sectores altamente dependientes del combustible”, observó Sergio Cisternas, analista de mercados de EBC Financial Group, con sede en Santiago de Chile.
Este shock de descompresión energética le permitió al mercado digerir el sismo del un dot plot agresivo de la Fed que anticipa al menos una suba de tasas para este año (Vlassich)
“En Vaca Muerta, el efecto es más limitado. Un petróleo más barato puede enfriar proyectos marginales, pero no cambia el atractivo central del yacimiento mientras se mantengan la producción récord actual, las inversiones, la expansión en infraestructura y la expectativa de mayores exportaciones energéticas”, aportó Alexander Londoño, analista de Mercados, ActivTrades.
“Este shock de descompresión energética le permitió al mercado digerir el sismo del miércoles provocado por la Fed de Kevin Warsh, que tras congelar las tasas en 3,50%-3,75% e inaugurar cinco comisiones de reforma, delineó un dot plot (diagrama de puntos) agresivo que anticipa al menos una suba de tasas para este año», definió Damián Vlassich, Team Leaer de Estrategias de Inversión en IOL.

Emilio Botto, jefe de Estrategia e Inversiones de Mills Capital, advirtió que “la corrección de los ADR bancarios abrió valuaciones más atractivas, pero la recuperación del sector dependerá de variables macroeconómicas concretas. Para que los bancos vuelvan a liderar será necesario ver una mejora en los niveles de actividad, una reducción de la morosidad y un crecimiento más sostenido del crédito. Por eso seguimos viendo una oportunidad interesante, aunque principalmente con un horizonte de mediano y largo plazo más que como una apuesta táctica de corto recorrido”.
También en las Bolsas aumentan las expectativas por las Ofertas Públicas Iniciales (IPO por sus siglas en inglés) de grandes compañías ligadas a la tecnología y la Inteligencia Artificial, que pueden generar movimientos disruptivos. El reciente lanzamiento de SpaceX revolucionó los negocios, aunque al súbito asenso inicial de casi 60% en tres ruedas le sucedió una toma de ganancias de un 15%, para dejar a la acción de la compañía aeroespacial de Elon Musk en los 185 dólares.
“La llegada de SpaceX al mercado abrió una nueva alternativa para los inversores argentinos mediante el Cedear SPCX, aunque la compañía enfrenta expectativas de crecimiento y rentabilidad muy exigentes”, analizó un reporte de Cohen Aliados Financieros.

Con una valoración bursátil de USD 2,437 billones, Space X se posicionó en una semana como una de las compañías más valiosas del mundo, apenas debajo de Amazon, y considera por los analistas como la “octava Magnífica”.
En este sentido, Anthropic y OpenAI presentaron confidencialmente ante la SEC la documentación necesaria para su Oferta Pública Inicial. Ambas compañías compiten por ser las primeras en salir a Bolsa en Wall Street, con valoraciones objetivo cercanas al billón de dólares, si bien las condiciones regulatorias y del mercado podrían afectar su calendario final».
Business,Corporate Events,North America







ECONOMIA
Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir
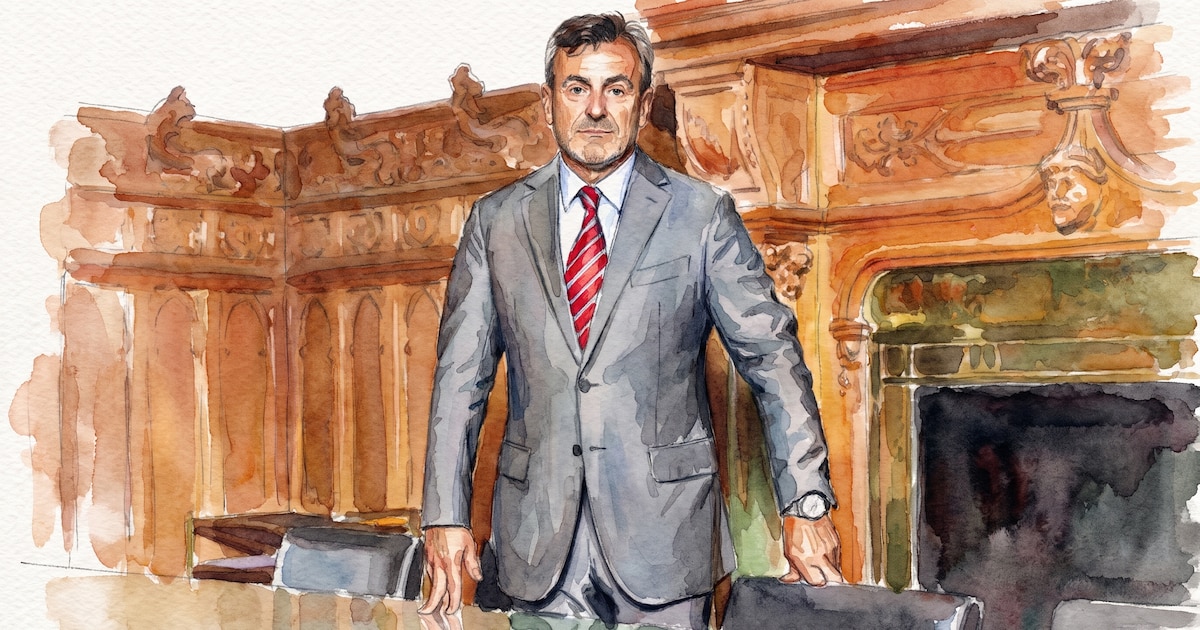
“Venimos pidiendo hace dos años medidas de reactivación e igualdad de condiciones: nivelar la cancha y bajar los impuestos”
“Si nos sentimos agraviados, respondemos. No ayuda tener conflictos abiertos que no cambian nada”
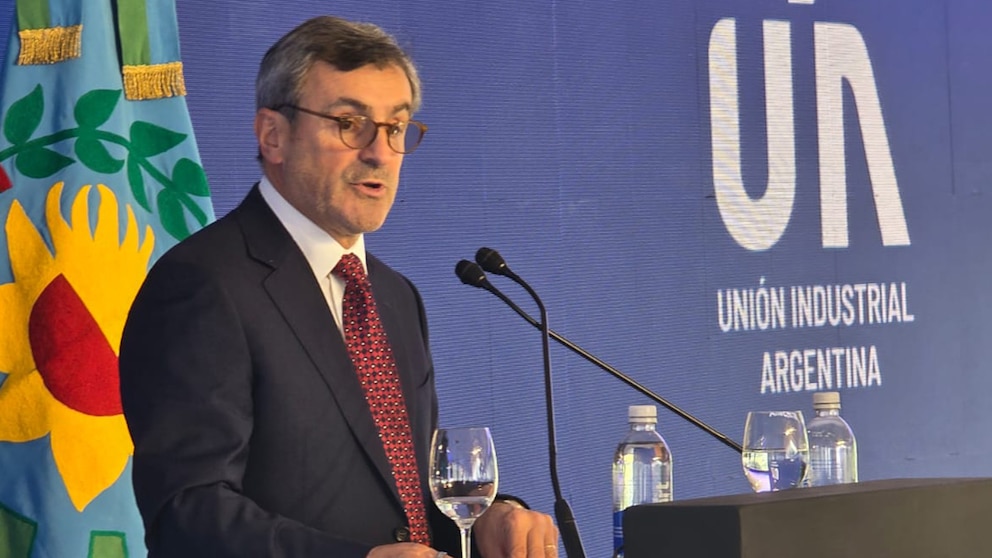
“Hay diferencias, pero nunca dejó de haber diálogo con los funcionarios”


“Me preocupa que caiga la actividad, porque genera menor recaudación, menor empleo y es un espiral negativo que a todos nos impacta. Por supuesto que estoy preocupado”
“Ojalá que en el año electoral se puedan discutir los problemas de la Argentina en profundidad. Sin ataques sin fundamento ni golpes bajos”
Martín Rappallini,UIA
ECONOMIA
Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.
Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

.responsive {
width: 100%;
height: auto;
}
La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.
Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.
Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.
Sin efectivo en las góndolas de supermercado
Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

.responsive {
width: 100%;
height: auto;
}
El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.
El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.
Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.
ECONOMIA
¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)


La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)
Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

El trasfondo de la nueva jugada de Bullrich: cuáles son las chances de que se produzca su "Plan B"

El elogio de Abel Ferreira a Estudiantes y el palito para Flamengo antes de la final de la Libertadores

Polémica con Neymar en Brasil: fue expulsado por un gesto contra un rival y estalló con un duro descargo

Disturbios en Francia: detuvieron a dos hombres por el incendio del histórico edificio del Ayuntamiento de Limoges

Las mejores imágenes del casamiento de Andrea Ghidone y Pablo Otero: tres vestidos, fiesta con tango y shows sorpresa

Siguen las lluvias en el AMBA: a qué hora se esperan chaparrones, según el Servicio Meteorológico Nacional

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Tensión por discapacidad: la Iglesia advierte sobre el dictamen del oficialismo y reclama la prórroga de la ley de emergencia

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- DEPORTE3 días ago
Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir



