Connect with us

ECONOMIA

Mora en récord: por qué los bancos no bajan las tasas de interés de sus préstamos

Published

on


La volatilidad de corto plazo en el mercado financiero dificulta la baja de tasas para el consumidor final (Imagen Ilustrativa Infobae)

La mora récord en el sistema financiero se consolidó como uno de los mayores desafíos para el crédito y la estabilidad macroeconómica en 2026. Mientras las familias sienten el peso del encarecimiento del financiamiento y el consumo sigue deprimido, los bancos mantienen tasas elevadas de préstamos, incluso después de las recientes medidas destinadas a bajar la volatilidad del mercado.

El diagnóstico de economistas y operadores del sistema coincide: la necesidad de reducir las tasas de los préstamos personales y de consumo se volvió central para que los bancos puedan asistir a sus clientes atrasados, prestar más barato y a mayor plazo, y estimular la demanda interna.

Advertisement

La presión sobre las tasas de interés de los créditos se intensificó en los últimos meses, en paralelo con el aumento de la irregularidad crediticia. Informes recientes de consultoras y entidades del sector financiero advierten que la morosidad se encuentra en niveles inéditos para los últimos veinte años, tanto en bancos como en entidades no financieras. El deterioro del salario real, la suba de tarifas, el sobreendeudamiento y la incertidumbre sobre el rumbo económico generaron una combinación que impactó de lleno en la capacidad de pago de los hogares.

La presión sobre las tasas de interés de los créditos se intensificó en los últimos meses, en paralelo con el aumento de la irregularidad crediticia.

Los bancos sostienen que la volatilidad de tasas de interés de corto plazo dificulta la posibilidad de bajar los costos de financiamiento para los clientes. Argumentan que, ante un escenario incierto, se ven obligados a fijar tasas más elevadas para cubrirse de movimientos bruscos en el costo de los fondos.

“La volatilidad de corto plazo hace difícil fijar tasas bajas de mediano plazo. Por las dudas, los bancos se cubren”, resumen fuentes del sector. Este comportamiento se replica tanto en los préstamos personales como en otros productos dirigidos a familias y empresas.

Advertisement

El vínculo entre morosidad y tasas de interés altas genera un círculo complejo. Un informe de la consultora 1816 sostiene que “la morosidad está vinculada con el nivel de las tasas de interés de los créditos, que son más altas en el caso de los préstamos a familias y especialmente en el caso de los préstamos de entidades no financieras”.

Las tasas de referencia a un día, que el Banco Central logró mantener cerca del piso del 20%, no lograron achicar el costo de los préstamos personales, que se mantuvieron en niveles elevados “por diversas razones, incluyendo justamente la elevada morosidad, pero también lo difícil que es prever la política de tasas del Gobierno en el esquema monetario actual”.

La morosidad está vinculada con el nivel de las tasas de interés de los créditos, que son más altas en el caso de los préstamos a familias

La serie de tasas publicada por el BCRA muestra que, entre julio de 2025 y abril de 2026, el costo de los préstamos personales se ubicó mayormente en un rango de entre 65% y 85% tasa nominal anual (TNA), con picos superiores en algunos tramos. Mientras tanto, las tasas de plazos fijos y Badlar en bancos privados oscilaron en valores sensiblemente menores, en algunos casos en torno al 25% o 30% TNA, lo que refleja la amplitud del spread entre lo que los bancos pagan por captar depósitos y lo que cobran por prestar a las familias.

Advertisement

El informe de 1816 advierte que “la relación entre la tasa de los préstamos personales y las de 1 día está en niveles prácticamente inéditos para los últimos 10 años”.

Ul informe de la consultora Quantum Finanzas aporta otra perspectiva sobre la evolución de las tasas de interés en pesos. Según ese análisis, desde principios de año el Banco Central compró divisas al sector privado por más de USD 5.000 millones, lo que implicó una expansión monetaria relevante, aunque la base monetaria cayó tanto en términos nominales como reales. En ese contexto, las tasas en pesos bajaron en comparación con meses anteriores: la de la rueda simultánea se encuentra en torno al 21,7% TNA, la Tamar (de referencia) promedia 24,6% en abril, y las activas -incluidos préstamos personales y adelantos– muestran la misma tendencia.

La tasa de interés de préstamos personales se mantuvo persistentemente por encima de la tasa de referencia, incluso en los momentos en que el Banco Central utilizó herramientas para estabilizar el mercado y reducir la volatilidad

A pesar de la baja en algunas tasas de referencia, los bancos mantuvieron los créditos a tasas elevadas. La explicación aparece en la relación entre el riesgo crediticio y el costo del financiamiento: la morosidad obliga a las entidades a exigir un mayor rendimiento para cubrir los riesgos de incobrabilidad. Según datos del BCRA, la tasa de préstamos personales se mantuvo persistentemente por encima de la tasa de referencia, incluso en los momentos en que el Banco Central utilizó herramientas para estabilizar el mercado y reducir la volatilidad.

Advertisement

En abril de 2026, el Banco Central reactivó un instrumento clave para acotar la volatilidad de las tasas y fomentar el crédito. El objetivo fue establecer un corredor de tasas que permita a los bancos planificar con mayor previsibilidad y, en consecuencia, ofrecer financiamiento a plazos más largos y a tasas más bajas. Según fuentes oficiales, la decisión buscó brindar certidumbre a las entidades y alentar una reducción del costo del crédito para las familias y las empresas. La flexibilización de normas sobre encajes bancarios también apuntó en esta dirección, permitiendo a los bancos liberar recursos y mejorar las condiciones de los préstamos.

La consultora EcoGo destaca que el Banco Central y el Tesoro aplicaron una política monetaria prudente, con una reducción de la base monetaria tanto en términos nominales como reales. La absorción de pesos por parte del Tesoro, junto con operaciones de esterilización, permitió que las tasas en pesos bajaran a niveles inferiores a los de meses anteriores.

La persistencia de tasas altas en los préstamos personales impacta directamente sobre el consumo. La demanda interna se mantiene deprimida, mientras los hogares encuentran dificultades para financiar compras o reestructurar deudas. La baja de tasas se volvió un factor clave para reactivar el consumo y sostener la “paciencia” social en un año en el que el Gobierno busca fortalecer su posición de cara a la próxima elección.

Advertisement

El Banco Central y el Tesoro aplicaron una política monetaria prudente, con una reducción de la base monetaria tanto en términos nominales como reales

La combinación de riesgo crediticio elevado, volatilidad de tasas de interés y falta de previsibilidad genera un círculo difícil de romper. Los bancos, ante el temor de un nuevo salto en el costo de los fondos o un empeoramiento de la cartera de créditos, optan por mantener tasas altas y limitar la oferta de financiamiento a los segmentos más riesgosos.

A su vez, las familias enfrentan condiciones restrictivas para acceder a los préstamos que necesitan para consumir o regularizar su situación financiera.

Con la relajación de las normas de encajes y el establecimiento de un corredor de tasas para las últimas horas de cada rueda, el BCRA parece apuntar a aumentar la previsibilidad de las tasas (Reuters)

La expectativa de una reducción en las tasas de los créditos personales está vinculada a la evolución de la morosidad y la estabilidad macroeconómica. Mientras tanto, las familias y las empresas conviven con un escenario en el que el acceso al financiamiento resulta costoso y limitado.

El consumo sigue afectado y la reactivación depende, en buena medida, de la capacidad de los bancos para trasladar la baja de tasas de referencia a los productos destinados a los hogares.

Advertisement

El recorrido de las tasas muestra que, a pesar de los esfuerzos regulatorios y la baja en las tasas de referencia, los bancos mantienen una postura conservadora ante la incertidumbre. El temor al deterioro de la cartera y la necesidad de cubrirse ante posibles shocks impulsan la decisión de sostener tasas elevadas en los préstamos personales y otros productos de crédito al consumo.

El recorrido de las tasas muestra que, a pesar de los esfuerzos regulatorios y la baja en las tasas de referencia, los bancos mantienen una postura conservadora ante la incertidumbre

La situación de la morosidad y las tasas se convirtió en un tema central en la agenda económica, tanto para los bancos como para las autoridades.

Los próximos meses serán determinantes para evaluar el impacto de las medidas implementadas y la capacidad del sistema financiero para ofrecer condiciones más accesibles a las familias y las empresas.

Advertisement


Corporate Events,South America / Central America,Government / Politics

Advertisement

ECONOMIA

Nuevo plan de retiro de Javier Milei para empleados públicos nacionales

Published

on


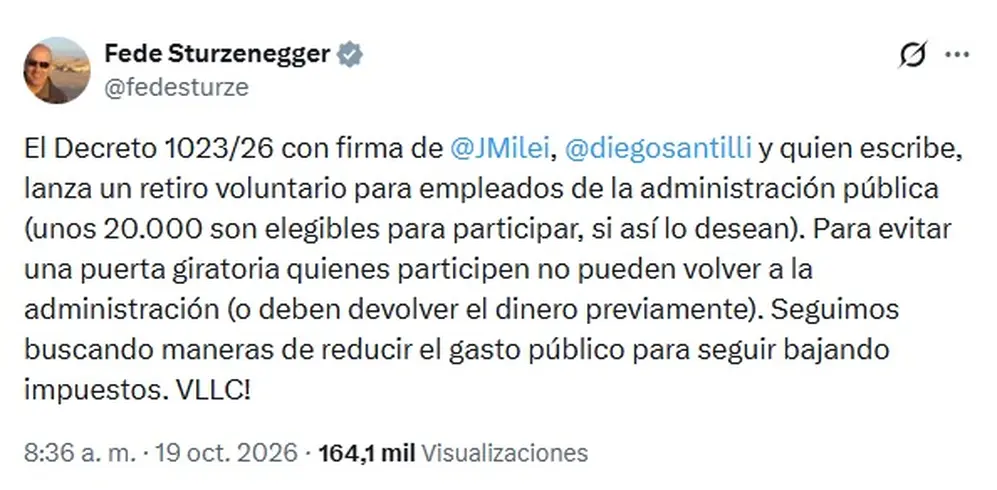
Los potenciales beneficiarios son 3 tipos de empleados. Quienes acepten el retiro voluntario no podrán volver a trabajar en el Estado durante 8 años


Advertisement
Mensaje de Federico Sturzenegger en X sobre el plan de retiros voluntarios

Mensaje de Federico Sturzenegger en X sobre el plan de retiros voluntarios

Qué empleados públicos son elegibles para el retiro voluntario

  1. Mujeres desde los 58 años y a hombres desde los 63 que no cuenten con aportes suficientes para acceder a la jubilación ordinaria. Podrán elegir entre dos alternativas, una de ellas: «Cobrar mensualmente el 60% de su remuneración bruta habitual, durante un máximo de 36 meses o hasta reunir los requisitos jubilatorios, lo que ocurra primero. Durante ese período se mantendrán los aportes y contribuciones previsionales y de obra social previstos en el régimen». La otra alternativa es «percibir una gratificación única equivalente a un sueldo bruto por cada año de antigüedad o fracción superior a tres meses, con un límite de 18 remuneraciones y sin superar el equivalente a los meses restantes para reunir los requisitos jubilatorios».
  2. Mujeres de entre 58 y 64 años y hombres de entre 63 y 64 años, con al menos 30 años de aportes jubilatorios y, en estos casos, la compensación será equivalente a un sueldo bruto por cada año de antigüedad o fracción mayor a tres meses, con un máximo de 18 remuneraciones. No rige el límite adicional vinculado con el tiempo restante para cumplir los requisitos jubilatorios, a la vez que también se abonará una suma adicional equivalente a cinco sueldos brutos, independientemente de la antigüedad.
  3. Mujeres de hasta 57 años y hombres de hasta 62 años. La gratificación será de un sueldo bruto por cada año de antigüedad o fracción superior a tres meses, con un máximo de 20 remuneraciones. Además, recibirán cuatro sueldos adicionales quienes acrediten menos de 15 años de antigüedad en planta permanente, mientras que aquellos con 15 años o más percibirán cinco remuneraciones adicionales.

Quiénes no podrán adherirse

  • Se encuentre procesado por delitos contra la Administración Pública Nacional, excepto que en dicho proceso recaiga pronunciamiento judicial absolutorio firme y definitivo antes de la finalización del plazo establecido para solicitar la adhesión al presente Régimen».
  • Estuviese sometido a sumario administrativo en trámite en el que se investiguen hechos pasibles de las sanciones de cesantía o exoneración previstas en los artículos 32 y 33 del Anexo de la Ley N° 25.164, o hechos atribuidos a su conducta que pudieran haber ocasionado un perjuicio fiscal, de conformidad con lo que informen el titular de la unidad de sumarios del organismo en que tramite el sumario y el servicio jurídico permanente.
  • Tuviese pendiente de ejecución el procedimiento para determinar alguna medida disciplinaria que pueda constituir una causal de cesantía o exoneración.
  • Hubiere iniciado reclamo administrativo o acciones judiciales contra la Administración Pública Nacional centralizada o descentralizada o demás organismos en los que el Estado Nacional sea parte, con motivo de su relación laboral, salvo que desista voluntariamente del proceso mediante acto expreso y homologación administrativa o judicial, según corresponda. Quedan exceptuados los reclamos y acciones fundadas en cuestiones regidas por la Ley Nº 24.557 y sus modificatorias.
  • Hubiera iniciado los trámites para el otorgamiento de la jubilación ordinaria, retiro por invalidez, o prestación por edad avanzada u otra prestación equivalente nacional, provincial o a cargo de Cajas Profesionales.
  • Cumplan con los requisitos para el acceso al beneficio previsional de conformidad con lo dispuesto en el artículo 19 de la Ley N° 24.241. En el caso de las mujeres que hubieren adoptado la opción prevista en el segundo párrafo del artículo mencionado, el requisito de la edad se considerará cumplido a los 65 años.
  • Hubiere presentado su renuncia al cargo y estuviere pendiente de aceptación.
  • Se encontrara o fuera puesto en situación de disponibilidad durante la vigencia del presente.

El empleo público en la era Milei


empleo,retiro,jubilación,empleo público,Management,Software management,Manager,Project management

Continue Reading

ECONOMIA

Jornada financiera: las acciones argentinas cayeron hasta 5% y el riesgo país subió por séptimo día consecutivo

Published

on


Los bonos soberanos argentinos finalizaron negociados este lunes con una baja promedio de 0,8 por ciento. Los bonos hard dollar anotan una caída promedio de 5% en el último mes.

En el mismo sentido, el riesgo país de JPMorgan subió 28 unidades al cierre de los negocios, en los 675 puntos básicos, el nivel más alto desde el 28 de octubre de 2025 (685 unidades). Por la tarde el indicador tocó un máximo intradiario en los 678 puntos.

Advertisement

En el último mes el riesgo país de Argentina -que mide la brecha de tasas con los bonos del Tesoro de los EEUU de similar duración- subió 150 puntos básicos o un 28 por ciento. este indicador tocó su mínimo de 2026 en los 403 puntos el 10 de julio.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Pablo Lazzati, CEO de Insider Finance, indicó que “este movimiento responde a una combinación de factores: la suba de tasas en Estados Unidos tras el último dato de inflación, una mayor aversión global al riesgo emergente y la cercanía del calendario electoral de 2027, que el mercado empieza a incorporar en los precios. No vemos un deterioro en los fundamentos que sostienen la capacidad de pago. El superávit fiscal se mantiene, el BCRA sigue acumulando reservas y el Tesoro acaba de conseguir un rollover del 136% en su última licitación”.

Advertisement

“Lo que estamos viendo es una suba en la prima de riesgo que exigen los inversores, más vinculada a la incertidumbre que a los números de la economía. La experiencia muestra que la convergencia del riesgo país no es lineal y que este tipo de correcciones son parte del proceso. Para el inversor, este escenario abre oportunidades. Con bonos de la parte larga de la curva que ya rinden por encima del 12% en dólares, los precios actuales incorporan un escenario bastante exigente. Nuestra recomendación es no vender en medio de la volatilidad, sino aprovecharla para recomponer posiciones de manera gradual”, consignó Lazzati.

Mauro Carrizo, head of wealth management de Cocos, explicó que “la suba del riesgo país se da en un contexto en el que la tasa larga norteamericana viene subiendo: el bono del Tesoro a 10 años está en la zona de 5,15%. Estamos en un escenario de tasas globales altas, más allá de que empieza a aparecer cierta demanda a estos niveles, y ese es el principal factor detrás de la suba. Las tasas argentinas suben más porque nuestro beta es más alto. Cuando el mercado global se pone más exigente, los activos de mayor riesgo amplifican el movimiento, y Argentina es uno de ellos. En el corto plazo puede haber desacoples, porque lo local agrega ruido, pero la tendencia de fondo la marca la tasa global”.

Advertisement

“Esto opaca algo que debería ser lo central del análisis: el BCRA sigue comprando reservas. En otro contexto, ese dato tendría un impacto positivo mucho más visible en los bonos. Vemos al riesgo país como algo volátil de acá en adelante. Creemos que va a ser difícil verlo nuevamente en la zona de 400 puntos básicos, incluso si la tasa afuera afloja. Ya entramos en un contexto de ruido político, y por más que las variables globales se acomoden, la incertidumbre local va a seguir presente”, añadió Carrizo.

Las acciones argentinas terminaron negociadas con bajas este lunes, mientras que en el exterior destacó la mejora de las cotizaciones de las compañías tecnológicas, que fueron el sostén de las cifras positivas de Wall Street.

Entre los ADR y acciones de empresas argentinas que son operados en dólares en Nueva York se impusieron las pérdidas, encabezadas por Bioceres (-10,5%) y Edenor (-4,6%). Entre los títulos más representativos, YPF cedió 2,7% y Grupo Galicia, un 2,6%, mientras que Mercado Libre ganó 0,3 por ciento. En el plano local, los papeles argentinos cayeron hasta 5,5%, como en el caso de Transener, seguido de Edenor (-5,1%).

Advertisement

“La plaza financiera local operó bajo presión vendedora. Las acciones argentinas continuaron con su tendencia bajista mientras que los bonos soberanos en dólares profundizaron las pérdidas acumuladas en las últimas sesiones. Este escenario de mayor aversión al riesgo local impulsó al indicador de riesgo país”, describió Damián Vlassich, Team Leader de Estrategias de Inversión en IOL.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

En EEUU el índice Nasdaq subió un firme 1,1%, mientras que el S&P 500 ganó 0,4%, y el Dow Jones de Industriales cedió un leve 0,1 por ciento. Las ganancias diarias fueron notorias para Micron (+3%), Intel (+2,4%), Sandisk (+5,5%), AMD (+1,8%), Nvidia (+1,4%) y Western Digital (+6,1%).

Advertisement

“La resiliencia mostrada por Wall Street al cierre de la sesión refleja que el fuerte impulso de las megacaps de consumo e infraestructura tecnológica continúa absorbiendo las tensiones geopolíticas en el Medio Oriente. No obstante, la racha negativa en el sector de semiconductores constituye una llamada de atención para los portafolios, ya que sugiere una recalibración técnica tras los excesos de valuación en el ecosistema de inteligencia artificial”, consideró Laura Torres, directora de Inversión, IMB Capital Quants.

Dólar en alza

En la plaza cambiaria el monto operado en el segmento de contado alcanzó este lunes los USD 605,2 millones, mientras que el dólar mayorista subió 6,50 pesos o 0,4%, a 1.524,50 pesos. El tipo de cambio oficial anota en octubre una ganancia de siete pesos o 0,5 por ciento.

“Ante una oferta que no logró ser suficiente para contener la demanda, la cotización fue avanzando algunos puntos hasta encontrar el equilibrio”, comentó Nicolás Merino, operador de ABC Mercado de Cambios, quien precisó que el dólar alcanzó un máximo diario de 1.525 pesos.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

“La suba de hoy es la más alta para un día de operaciones desde el 1 de octubre pasado, y el tipo de cambio mayorista vuelve a los niveles registrados en esa fecha”, afirmó Gustavo Quintana, agente de PR Corredores de Cambio.

En el último año, el dólar mayorista anota un alza de 49,50 pesos o 3,4% respecto de los $1.475 del 20 de octubre de 2025, unos 30 puntos porcentuales debajo de la inflación interanual de 33,4% informada por el Indec para septiembre pasado.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

El Banco Central fijó un techo para el régimen de bandas cambiarias en los $1.939,33 pesos. El dólar mayorista quedó a 414,83 pesos o 27,2% de se límite para la libre flotación, que fue “testeado” hace un año por la rampante dolarización en el período de elecciones de medio término.

El dólar al público ganó cinco pesos o 0,3%, a $1.540 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.541,09 para la venta y $1.487,64 para la compra. El dólar blue también avanzó cinco pesos, a 1.560 pesos.

Advertisement

El BCRA compró USD 18 millones en el mercado, el 3% de la oferta spot, mientras que las reservas internacionales brutas restaron USD 84 millones, en los USD 50.152 millones, en una rueda con baja de 0,6% en la cotización del oro, a USD 4.157,80 la onza.

Business,Corporate Events,North America

Advertisement
Continue Reading

ECONOMIA

El grupo financiero de Costantini apuesta por estos bonos para ganarle a la inflación

Published

on


One618, la financiera vinculada a Costantini pone la mira en cuatro títulos y detalla cuáles ofrecen mejores rendimientos frente a la inflación


Advertisement

Puntos importantes

Checkbox Checked
Ante la cercanía electoral, inversores buscan alternativas frente al posible fin de tasas atractivas y la estabilidad del dólar.
Checkbox Checked
One618, la firma de Costantini, recomienda bonos CER con vencimiento en 2027, reduciendo su exposición a instrumentos de tasa variable.
Checkbox Checked
Prefieren los CER 2027 por sus proyecciones de inflación gradual y los rendimientos reales superiores que ofrecen.

One618 pone el foco en los bonos CER

  • TZXD7: bono CER con vencimiento en diciembre de 2027, que presenta uno de los rendimientos totales proyectados más elevados, cercano al 2,3% efectivo mensual.
  • TZXO7: bono CER con vencimiento en octubre de 2027, que ofrece una rentabilidad proyectada próxima al 2,2% mensual.
  • TZXM7: instrumento vinculado a la evolución de los precios con vencimiento durante marzo 2027, cuyo rendimiento esperado ronda el 2,1% mensual.
  • TZX27: otro de los títulos CER incluidos en la curva, que vence en junio de 2027 y tiene una rentabilidad proyectada cercana al 2% mensual.

Qué inflación espera One618 para 2027

Cómo atravesar 2027 con una cartera de bonos en pesos


inflación,bonos,inversión,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex

Continue Reading

Tendencias