ECONOMIA
Qué dijo el presidente de Nissan sobre los rumores de venta de la automotriz en Argentina

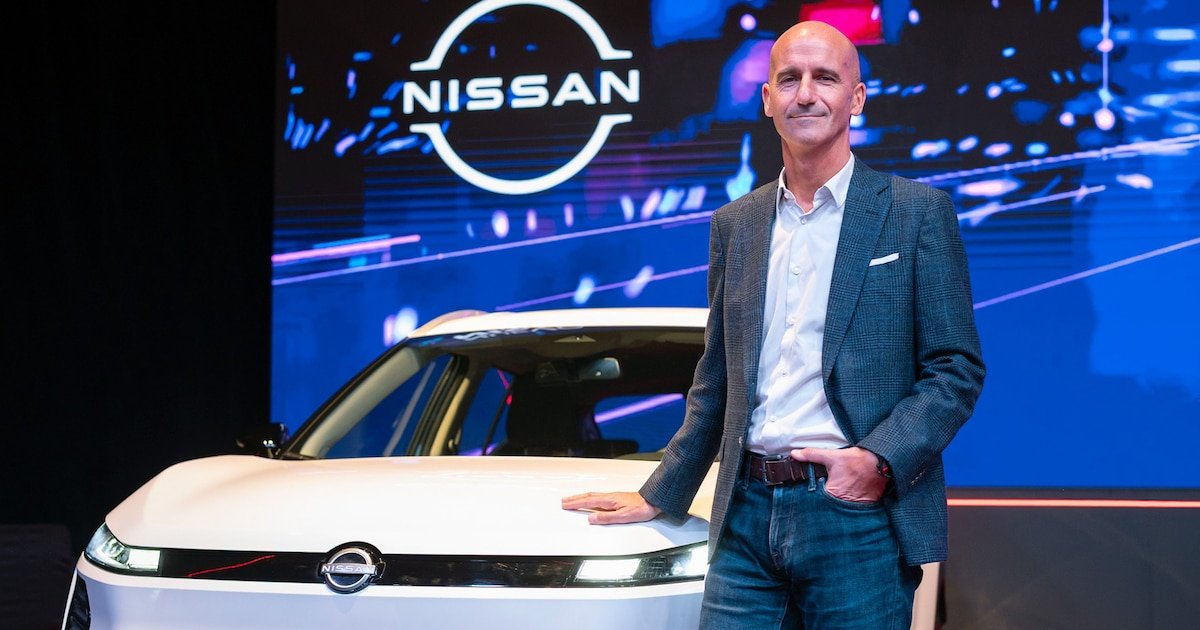
Probablemente Ricardo Flammini sea uno de los ejecutivos de la industria automotriz que se destacan por hacer declaraciones en las que lo políticamente correcto suele no tener prioridad por sobre la realidad de las cosas. De hecho, esa forma de dirigir una compañía como Nissan Argentina es la que le vale el reconocimiento de sus pares pero, a la vez, lo ha dejado en algunas oportunidades más expuesto de lo necesario.
Este miércoles, durante el lanzamiento del nuevo Nissan Kait, Flammini dijo que los autos están bajando de precio si se mira el monto final de transacción y no las listas de precios, pero también tuvo que responder preguntas más incómodas.
El proceso de restructuración que Nissan está haciendo en todo el mundo, y que pegó fuerte en Argentina porque implicó tomar la decisión de cerrar la operación industrial que tenía montada en Santa Isabel en conjunto con Renault Argentina, no es una tarea simple de abordar para los ejecutivos de cada país o región.
Flammini, además de dirigir la filial nacional de Nissan, tuvo la responsabilidad de liderar hacer lo mismo con las de Chile y Perú. La duda entre usar el tiempo presente o el pasado radica en que en ambos mercados, su misión fue ordenar la operación y luego cambiar el modelo de negocio, que desde el próximo mes se tercerizará.

“Chile y Perú cambiamos el modelo de distribución de filial a importadora. Astara es la que va a tomar la representación desde mayo”, explicó este miércoles a la prensa durante la presentación del nuevo Nissan Kait, el B-SUV que hereda el lugar que tenía Kicks, devenido ahora en el Nuevo Kicks que saltó de segmento hacia los C-SUV.
El gran desafío que enfrentaba el presidente de Nissan Argentina, sin embargo, era responder a la pregunta obligada que todos se hacen desde hace un par de meses. ¿Nissan venderá también su negocio en Argentina como ocurrió en Chile y Perú?
“Lamentablemente, en todos los rubros se corren rumores, a veces ciertos o a veces no, surgidos de comentarios de personas. Hay muchos ejemplos de proyectos de partnership que estuvieron y que no se filtraron. Otros que fueron rumores y nunca existieron. Y otros que iban a existir y nunca se concretaron. Los rumores son rumores. El día que haya algo para comunicar lo vamos a comunicar. Invertir tiempo en rumores de cosas que no están sucediendo no vale la pena. Hoy estamos mostrando la continuidad de Nissan en Argentina”, dijo contundentemente ante la pregunta del periodista Eduardo Smok.
Esos rumores indicen que, una vez resuelta la finalización del proyecto industrial Nissan Argentina podría cambiar de manos. Se especula con dos grupos empresarios que estarían pugnando por adquirir los derechos de comercialización de la marca. Por un lado, estaría una alianza entre los grupos Simpa y Tagle, ambos nacionales, y por el otro, la misma compañía Astara, la que se quedó con el negocio de Nissan en Chile y Perú, y que en Argentina tiene la representación de la marca coreana Kia.
El clima de lanzamiento del Nissan Kait no pareció corresponderse con la venta de una operación, el anuncio de lanzamiento de dos nuevos modelos todavía cubiertos por un velo de misterio para este mismo año, también muestra la imagen de una marca que, en todo caso se está reinventando a partir del nuevo escenario mundial.

El estado de la industria automotriz actual
“Cuando uno mira la realidad de hoy y la compara con dos o tres años atrás, la cosa se ve bien. En esos años hablábamos de SIRAS, de términos de pago, de falta de disponibilidad de producto, de tener que comprar una pickup cuando en realidad lo que la gente quería era una SUV. Así que creo que el marco en el que estamos es muy bueno”, dijo como primer mensaje, antes de profundizar en detalles de la coyuntura.
Sin embargo, no todos los indicadores son positivos, o al menos no en la medida de lo que se había proyectado a fin de 2025.
“El primer trimestre estuvo un poco por debajo de las expectativas en cuanto a demanda. Los patentamientos estuvieron un poquito por abajo, pero lo que estuvo muy abajo fueron las ventas a concesionarios. ¿Y eso por qué? Porque hay una altísima disponibilidad tanto en los concesionarios como en las marcas. Se está tratando de reacomodar los stocks para una demanda un poco menor a lo que todos estimábamos, que era alrededor de un 15 o un 20% más alta”, señaló.
En su análisis de los motivos que están generando esta caída de ventas internas, el ejecutivo dijo que “creo que se dan dos cosas: la tasa de interés está un poco alta, y en nuestra industria es superimportante poder financiar vehículos. Entonces eso hizo que se genere alguna retracción de compra financiada. Hay muchas marcas ofreciendo tasa cero subsidiada y planes de financiación para poder mover los stocks. La otra cuestión es el dólar a $1.360 o $1.370, es bueno para importar piezas y autos, pero a la vez es malo porque los autos quedan muy caros en dólares. Entonces la gente que tiene dólares prefiere esperar para comprar en mejores condiciones”, remarcó.

Sin embargo, su visión es que esta situación genera una inmejorable oportunidad para comprar un auto 0 km, ya que por esa sobreoferta de unidades de todas las marcas y la necesidad de mantener el negocio para los concesionarios, se pueden lograr precios muy convenientes.
“El beneficiado es el consumidor. Creo que hoy es un buen momento para comprar un auto, porque más allá del precio sugerido que uno ve, están los incentivos que pone la fábrica y después los incentivos que terminan poniendo los mismos concesionarios que están en el orden de otro 10% para poder rotar estos altos stocks. Si se empieza a recorrer concesionarios, se encuentran mucho mejores precios. Ellos se están adaptando y por eso estamos vendiendo menos autos de los que ellos venden a los clientes, para que puedan reacomodar su situación”, explicó con un detalle de tecnicismo y honestidad que no es habitual en el sector.
Por último, Flammini también explicó por qué, aun con inflación por encima del 3%, los autos no aumentaron, y dejó una frase que muchos usuarios querían escuchar hace tiempo. “No veo espacio para aumentos de precio en el corto plazo. Eso también es bueno. Que empiece a haber estabilidad en los precios, más allá de la inflación. En nuestra industria, los precios de transacción, o sea, esos precios que la gente consigue caminando por varias concesionarias, yo creo que terminan mostrando deflación, o sea que bajaron los precios de los autos”, finalizó.
Ricardo Flammini,Nissan,Nissan Kait,Argentina,automóviles,precios,0km,mercado automotor,negocios,industria







ECONOMIA
Martín Galdeano, presidente de Ford: “Hay marcas que son oportunistas, trajeron autos y no dan servicio de posventa”


Martín Galdeano,San Pablo,Brasil,transporte,vehículos comerciales
ECONOMIA
Los números detrás del escándalo de infidelidad y espionaje en Nvidia: cuánto pueden perder la empresa y los accionistas
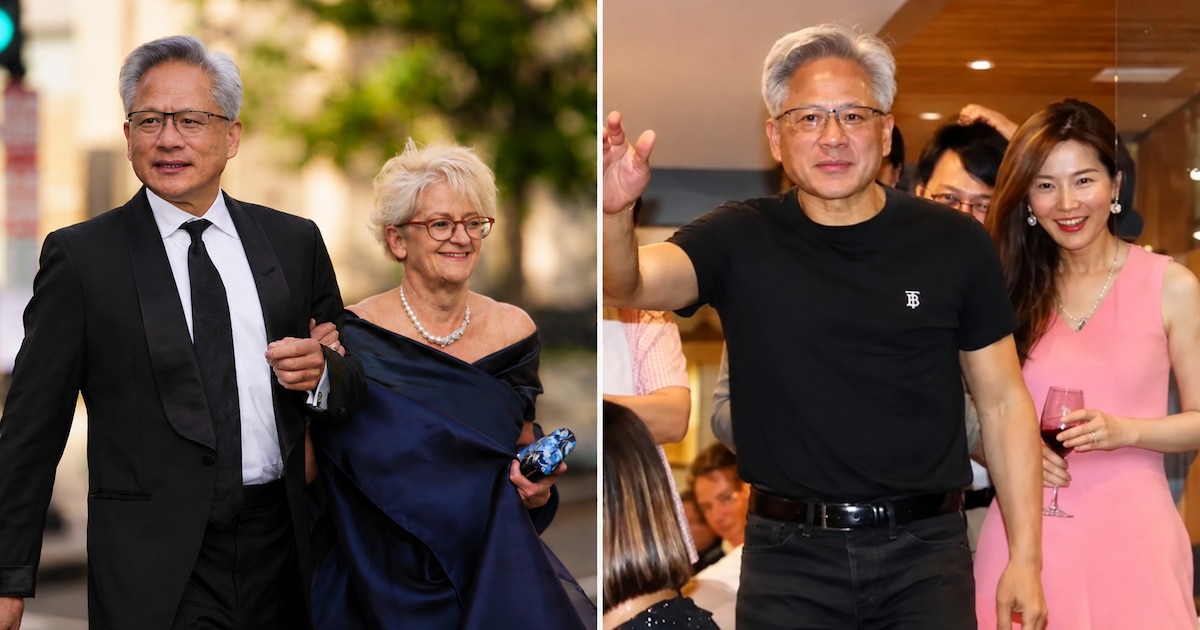
Las acciones de Nvidia profundizaron sus bajas ayer martes en medio de las dudas sobre la continuidad de Jensen Huang como director ejecutivo. El papel llegó a caer hasta 6% ayer, después de haber perdido más de 4 % en la rueda previa, mientras los inversores evalúan el impacto que tendría para la compañía una eventual salida de su fundador y principal figura pública.
La caída llevó el precio de la acción a USD 167,74 el martes y la dejó encaminada a su menor cierre desde el 30 de marzo. Parte de la presión coincidió con una venta más amplia en los mercados, luego de un dato de inflación de octubre mayor al previsto que reforzó las expectativas de una suba de tasas el mes próximo. Sin embargo, el foco de los inversores estuvo puesto en la investigación abierta por el directorio de la empresa sobre una relación extramatrimonial admitida por Huang y sus posibles implicancias.
La situación agregó un riesgo que hasta ahora no aparecía de forma explícita en la cotización: el llamado riesgo de hombre clave (“key man risk”). Huang cofundó Nvidia hace más de tres décadas y es identificado por el mercado con la estrategia que llevó a la empresa a dominar el negocio de procesadores gráficos destinados a sistemas de inteligencia artificial. Por eso, una investigación que pueda comprometer su permanencia tiene consecuencias que exceden la reacción inicial de la acción.
El analista tecnológico Dan Ives dijo a Yahoo Finance que una salida de Huang podría reducir entre 25% y 30% el valor de mercado de Nvidia. Su argumento es que el CEO concentra una parte decisiva de la dirección tecnológica y comercial de la compañía, y que no hay un reemplazo que pueda asumir el puesto sin alterar las expectativas sobre la competencia en chips para inteligencia artificial, tanto en Estados Unidos como en China.
Esa hipótesis sirve como referencia para entender la magnitud de la corrección que el mercado podría considerar. Tras dos ruedas de bajas, la acción había perdido mpas del 10% de su valor. Es un descenso relevante, pero equivale a alrededor de un tercio del ajuste total temido. La diferencia sugiere que los inversores aún no dan por descontada una salida de Huang ni un deterioro equivalente de las perspectivas del negocio.
Los cálculos que circulan entre analistas parten de una premisa sencilla: la valuación de Nvidia depende de su posición dominante en el mercado de unidades de procesamiento gráfico, conocidas como GPU, y de su capacidad para sostener márgenes elevados. Bank of America estima que la compañía puede alcanzar USD 930.000 millones de ganancia bruta en 2030 si conserva 72% del mercado de GPU y un margen de 73%.

El escenario alternativo es sensiblemente menos favorable. Si la participación de Nvidia cayera a 50% y su margen descendiera a 65%, la ganancia bruta proyectada sería USD 300.000 millones menor. Si el múltiplo con el que el mercado valora cada dólar de beneficio permaneciera sin cambios, la diferencia implicaría una pérdida potencial de valor cercana a USD 1,4 billones, equivalente a aproximadamente 30% de la capitalización que tenía la empresa antes de que se conociera el caso.
No se trata de una previsión sobre un resultado inevitable. Es un ejercicio que muestra cuánto pesan dos supuestos en la cotización: que Nvidia mantenga su liderazgo tecnológico y que Huang continúe al frente de la compañía. Una eventual sucesión podría abrir interrogantes sobre ambos puntos, aun si las operaciones, la hoja de ruta de productos y los contratos vigentes no sufrieran una alteración inmediata.
El directorio anunció una investigación independiente para determinar si existió algún compromiso para la seguridad nacional o para secretos de la empresa. Reuters informó que el escrutinio se relaciona con los vínculos de Huang con la empresaria china Alice Huang, a quien autoridades estadounidenses sospechan de tener nexos con la inteligencia de Beijing. Según una publicación de The Information citada por la agencia, esos vínculos habrían ayudado a canalizar hacia compañías chinas al menos USD 7.500 millones en chips de Nvidia.
La empresa no respondió de inmediato a una solicitud de comentarios de Reuters sobre esa información. Alibaba, Tencent, Megaspeed y Shanghai Century Litong tampoco realizaron declaraciones inmediatas fuera del horario laboral. Huang comunicó a los empleados de Nvidia que había sido infiel a su esposa, sin ofrecer detalles sobre la relación.
Para los accionistas, el desenlace de la investigación será el dato central. Si el directorio ratifica su respaldo a Huang y no surgen pruebas de afectación a la compañía o de incumplimientos vinculados con controles de exportación, parte de la baja podría revertirse. La acción también cuenta con un respaldo operativo: el consenso de analistas seguía ubicado en torno a USD 332 por acción, según datos de FactSet, bastante por encima de la cotización posterior a la caída.
Pero el mercado también comenzó a incorporar una prima de incertidumbre. Citi redujo su precio objetivo para Nvidia a USD 285 desde USD 315, al mencionar menores valuaciones para las compañías de semiconductores y el riesgo asociado a la investigación sobre el CEO. La revisión no presupone la salida de Huang, pero refleja que la estabilidad del liderazgo ya se convirtió en una variable financiera.
La empresa cuenta además con una autorización acumulada de recompra de acciones por USD 230.000 millones, un recurso que podría amortiguar presiones sobre el papel. Aun así, las recompras no resuelven la cuestión que está detrás de las proyecciones: si Nvidia puede conservar su participación de mercado y sus márgenes si su fundador deja de conducirla. La respuesta del directorio y la evolución de las investigaciones definirán si la baja reciente fue una corrección acotada o el comienzo de una revisión más profunda de su valuación.
Jensen Huang,Nvidia,director ejecutivo
ECONOMIA
Tras dos feriados, el mercado argentino tendrá que ponerse al día con limitaciones por el día festivo en EEUU
El mercado argentino volverá a operar este miércoles después de dos jornadas sin actividad local, con la necesidad de incorporar movimientos dispares que los activos del país registraron en el exterior durante el parate en la plaza porteña. En esos dos días, la deuda soberana avanzó y el riesgo país bajó, mientras que los ADR argentinos terminaron mayormente en baja durante la última rueda en Wall Street. A ese cuadro se agrega la depreciación del real brasileño frente al dólar, una variable que suele seguirse de cerca por su incidencia sobre las cotizaciones financieras locales del dólar.
La reapertura no contará, sin embargo, con todas las referencias externas disponibles. En Estados Unidos se conmemora el Día de los Veteranos: las bolsas de Nueva York operarán en su horario habitual, pero el mercado de bonos permanecerá cerrado. También habrá limitaciones en bancos, en la Reserva Federal y en los mecanismos habituales de liquidación internacional. Para los inversores argentinos, eso implica que los ADR podrán negociar con normalidad, aunque los CEDEAR y otras operaciones vinculadas a la plaza estadounidense podrían enfrentar ajustes en sus plazos de liquidación.
El principal dato que dejó el período sin mercado local fue la mejora de los títulos soberanos en dólares. El lunes, los bonos Globales bajo ley extranjera subieron en promedio 1,8%, en una rueda que acompañó el repunte de los mercados internacionales. El riesgo país, elaborado por JP Morgan, retrocedió 66 puntos básicos y cerró en 873 unidades, luego de haber superado los 900 puntos durante la semana anterior.
El martes, la deuda argentina volvió a mostrar una variación positiva, aunque de menor magnitud. Los bonos terminaron con una suba promedio de 0,36% y el riesgo país descendió hasta 853 puntos básicos, una baja de 2,29% respecto de la rueda previa. El resultado dejó al indicador en su menor nivel de los últimos días y marcó una diferencia con el desempeño de las acciones argentinas negociadas en Nueva York.
La mejora de los bonos se dio pese a un cambio en el clima financiero internacional. El índice de precios al consumidor de Estados Unidos registró en octubre un aumento mensual de 0,4%, por encima del 0,3% que esperaba el consenso de analistas. La inflación subyacente, que excluye alimentos y energía, avanzó 0,3% por tercer mes consecutivo. El dato reforzó las expectativas de que la Reserva Federal mantenga una política monetaria restrictiva y elevó las apuestas por una suba de tasas en diciembre.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Las tasas más altas en Estados Unidos tienden a reducir el atractivo relativo de los activos de mayor riesgo y suelen presionar a los mercados emergentes. Esa señal se reflejó en Wall Street el martes, cuando el Dow Jones bajó 0,30%, el S&P 500 cedió 0,38% y el Nasdaq retrocedió 0,74%. La ausencia de operaciones en el mercado estadounidense de bonos este miércoles limitará una de las referencias utilizadas para evaluar el efecto de esas expectativas sobre los títulos argentinos y sobre el riesgo país.
Las acciones locales que cotizan como ADR cerraron el período con un recorrido menos favorable. El lunes habían mostrado una recuperación generalizada al compás de las subas de Wall Street, aunque YPF cayó 1,6% por el descenso del petróleo. La rueda del martes revirtió ese tono. Bioceres encabezó las bajas con un retroceso de 7,33%, seguida por Vista, que perdió 4,34%; Loma Negra, con una caída de 2,67%; Mercado Libre, que cedió 2,39%; e YPF, que bajó 2,13%.
Los papeles financieros también cerraron en rojo en Nueva York. Grupo Financiero Galicia descendió 1,65%, Banco Macro perdió 1,04%, BBVA Argentina retrocedió 0,83% y Supervielle cedió 1,72%. Entre las excepciones quedaron Globant, con una suba de 2,95%; Tenaris, que avanzó 1,65%; Edenor, con una mejora de 0,70%; y Telecom Argentina, que ganó 0,39%.
La caída del petróleo aportó presión sobre los activos ligados a la energía. El Brent cerró el martes en USD 92,01 por barril, con una baja de 0,20%, después de haber operado por debajo de USD 90 durante la jornada. El retroceso del crudo afectó a empresas con exposición al negocio hidrocarburífero, como YPF, Vista, Pampa Energía y Transportadora de Gas del Sur, aunque sus cotizaciones también se movieron en un contexto de bajas generalizadas en las bolsas estadounidenses.
En el plano cambiario regional, el dólar se fortaleció frente al real brasileño durante los días sin actividad en la Argentina. En San Pablo, la cotización pasó de 5,5078 reales por dólar el viernes 6 de noviembre a 5,5832 el lunes 9 y se mantuvo en ese valor hasta el martes 10. La variación, cercana a 1,4%, dejó una señal que el mercado local seguirá al retomar la operatoria, dado que el real es una de las monedas regionales con mayor influencia sobre el peso y sobre referencias como el contado con liquidación.
La rueda local deberá procesar, por lo tanto, una mejora acumulada en la deuda, un descenso del riesgo país, la baja de los ADR durante el martes y una referencia regional menos favorable para las cotizaciones financieras. Con las acciones estadounidenses abiertas pero sin negociación de bonos del Tesoro ni funcionamiento habitual de los sistemas de liquidación, la jornada podrá ofrecer precios para parte de los activos, aunque la normalización de las referencias externas recién llegará el jueves.

Jorge Macri minimizó la polémica por la carpa VIP en la misa del papa León XIV en Palermo – Nexofin

El mal momento de Kevin Lomónaco en Elche de España ¿Vuelve a Independiente?

La Tierra tiene una nueva miniluna, pero no será por mucho tiempo: los motivos

Los secretos del doble crimen en un Boca-River que cambió para siempre la historia de La Doce

La visita del Papa entra en su tramo final y el Gobierno ansía volver a la agenda propia

Javier Milei y sus medidas, EN VIVO: “Así somos imparables”, dijo Quirno sobre la visita del Papa

La queja de Yanina Latorre tras asistir al VIP de la misa del papa León XIV: “Estuve al rayo del sol haciendo nada y…”

Así fue el saludo entre Javier Milei y el papa León XIV en Aeroparque tras la llegada a la Argentina

Franco Colapinto le hizo probar mate a Lewis Hamilton en un evento durante el GP de Brasil: la reacción del piloto de Ferrari

Gimnasia de Mendoza vs Independiente Rivadavia: formaciones, hora y dónde ver por tv

 CHIMENTOS1 día ago
La queja de Yanina Latorre tras asistir al VIP de la misa del papa León XIV: “Estuve al rayo del sol haciendo nada y…”
- POLITICA2 días ago
Así fue el saludo entre Javier Milei y el papa León XIV en Aeroparque tras la llegada a la Argentina
- POLITICA2 días ago
El Papa se emocionó en el Cottolengo Don Orione y aseguró: “El progreso de una nación se mide por la acogida a las personas con discapacidad”