ECONOMIA
El consumo masivo volvió a caer fuerte en marzo y no se esperan mejoras este año: qué comercios son los más afectados


El consumo masivo volvió a contraerse en marzo y llevó a que el primer trimestre cierre con números negativos respecto del mismo período del año pasado. La aceleración de la inflación y el poder adquisitivo que no repunta, sumado a los problemas de empleo que se registran en muchos sectores, desalientan una mejora en las ventas de alimentos, bebidas, artículos de limpieza y tocador. Y las grandes cadenas de supermercados continúan siendo las más afectadas.
Aunque el dato que publica todos los meses la consultora Scentia aún no fue oficializado -saldría entre el viernes y el lunes próximo-, los datos preliminares que trascendieron indican que el consumo volvió a caer en marzo a nivel agregado en el total canales, al igual que sucedió en febrero, cuando se contrajo 3,4%. A su vez, esa merma acumuló en el bimestre 2,1%.
La tendencia también se repitió si se analiza la evolución del consumo en cada uno de los canales. Los supermercados, que habían sufrido en febrero una contracción del 5,9%, habrían vuelto a caer durante el tercer mes del año entre 6% y 7%, según pudo saber Infobae. El canal mayorista también habría sido negativo en -9% y lo mismo los autoservicios, que de acuerdo a la información preliminar, cayeron no menos de 4% en marzo. En kioscos y almaneces, el panorama no fue mejor; el canal que sigue mostrando cifras positivas es el e-commerce, que en febrero tuvo un crecimiento de ventas del 26,5% a nivel interanual.
Por otro lado, la consultora NielsenIQ presentó su informe de consumo del período febrero-marzo y consignó que creció 1,5% respecto del mismo período del 2025, con un alza de 2,4% en el rubro de bebidas y de 2,2% en alimentos. En cuidado personal y limpieza, en cambio, mostró una baja de 2,3% en el consumo.
En cuanto a los canales, mientras que las grandes cadenas registraron una baja de 4,7% interanual y las perfumerías, de 3,2%, los comercios tradicionales tuvieron una suba del 6,9%, los autoservicios independientes, de 3,4% y los kioscos, de 2,8%. Más allá de algunas coincidencias, las cifras entre consultoras difieren debido a que utilizan diferentes metodologías.
Las grandes cadenas no logran repuntan, a pesar de que ya el año pasado registraron cifras negativas. El boom del comercio en este canal se dio durante el gobierno anterior, con los precios cuidados que sólo aplicaban los super. Luego, cuando la brecha de precios entre los supermercados y los autoservicios comenzó a achicarse y llegó el ajuste del actual gobierno, los consumidores comenzaron a regresar al comercio de cercanía, a realizar compras más chicas. La baja de la inflación también ayudó a que estoquearse no sea una necesidad.
Si bien es un canal que también muestra baja de ventas, como la gran mayoría, caen menos que las cadenas. Fuentes de diversas empresas productoras de alimentos concidieron en que tracciona mejor el canal tradicional que el moderno y, en algunos casos, también los del interior, en detrimento de las sucursales del AMBA. Los datos preliminares de Scentia indican que en el caso de las grandes cadenas, están parejos los números en ambas regiones, pero en autoservicios sufre más el interior que el conurbano.

“En nuestro caso, las ventas están igual que el año pasado (flat, como se le dice en le jerga económica), con apenas crecimiento en el interior y unos puntos de caída en el AMBA. Con respecto a los canales, nos va mejor en los autoservicios», dijo una fuente de una de las alimenticias líderes.
En tanto, fuentes del sector lácteo precisaron que el volumen total vendido del primer trimestre del año versus el mismo período de 2025 está prácticamente igual, con una marcada diferencia entre supermercados y mayoristas, en cuyos casos la venta cayó entre 4% y 6%, contra autoservicios, donde hubo un crecimiento del 5 por ciento. En este caso, la performance del interior fue mejor que la del AMBA.
“La geografía del dinero está cambiando. Hoy, además de Neuquén- que ya está claro- emergen oportunidades futuras en Río Negro , San Juan y, en general, las provincias de la cordillera y sus mercados. Se suman a las del Agro. Entonces tenés una economía dual, con tres motores muy fuertes encendidos (petróleo y gas, minería y agro ), con una dinámica sostenida y una gran oportunidad real para los próximos 10 años, por lo menos; y otros tres motores claves para el empleo y el consumo (construcción, industria y comercio), que tienen un nivel de actividad más débil que el que supieron tener y que por ahora no muestran grandes señales de cambios positivos”, afirmó el especialista en consumo, Guillermo Oliveto.
En ese contexto, “los tres primeros motores dinamizan más el interior porque están allí y los tres restantes afectan negativamente al Gran Buenos Aires”, agregó.
Hacia adelante, la expectativa de las empresas de consumo masivo y de los retailers no son alentadoras. Algunos analistas creen que si el PBI crece este año 3%, la venta de alimentos, bebidas y artículos de limpieza y tocador lo hará en un 60%, es decir, 1,8 por ciento. “Vemos un año con estancamiento”, plantearon en una de las empresas consultadas. El gran interrogante es cuándo derramará el crecimiento de los sectores pujantes, ya que hay muchos otros que están perdiendo empleo y, naturalmente, ello implica menor consumo.
Por su parte, un informe de la Cámara Argentina de Comercio y Servicios señaló que el consumo volvió a mostrar signos de debilidad en marzo de 2026. El Indicador de Consumo (IC) registró una caída interanual de 1,3%, al tiempo que en la medición desestacionalizada se observó un retroceso de 0,5% frente a febrero. De esta manera, el primer trimestre del año combinó descensos y estancamientos, en contraste con el mismo período de 2025, cuando predominaban variaciones positivas.
El relevamiento también advirtió que el contexto inflacionario continúa condicionando la dinámica del consumo. En marzo, la inflación mensual se ubicó en 3,4%, encadenando más de seis meses con subas superiores al 2%. Esta aceleración de precios impactó sobre el poder adquisitivo de los hogares y limitó su capacidad de gasto, incluso en un escenario en el que los ingresos mostraron una leve mejora real en el corto plazo.
En paralelo, el informe destacó que la falta de crédito sigue operando como un freno para el consumo, especialmente en bienes durables. A pesar de una menor volatilidad en las tasas de interés, la oferta crediticia no logró reactivarse, lo que restringió decisiones de compra de mayor magnitud. En este marco, el consumo masivo evidenció una pausa en su recuperación, mientras que el desempeño de los bienes durables quedó sujeto a la evolución del financiamiento en los próximos meses.
supermercado,compras,mujer,alimentos,frutas,verduras,manzana,consumo,comercio,salud







ECONOMIA
Cambio de estrategia: el BCRA recalibra una de sus metas para evitar tensiones sobre el dólar y las tasas
El Banco Central de la República Argentina (BCRA) redujo el ritmo de compra de reservas internacionales en las últimas semanas y privilegia su atención en la estabilidad del dólar y las tasas de interés. La decisión responde a una menor oferta estacional de moneda extranjera, aunque también busca evitar que las compras oficiales sumen presión sobre la cotización.
En lo que va del 2026, el BCRA acumuló compras por más de USD 14.200 millones, una cifra que superó el objetivo anual de USD 10.000 millones pactado con el FMI. Sin embargo, la dinámica cambió en el último mes, cuando las adquisiciones oficiales exhibieron una clara reducción. La evolución del mercado cambiario dejó en evidencia la dificultad para sostener, al mismo tiempo, una fuerte compra de dólares, una cotización sin presiones y tasas de interés bajas.
“A lo largo de 2026 el BCRA venía logrando 3 cosas a la vez: dólar calmo, tasas bajas y elevadas compras de divisas. Ya no puede: en las últimas semanas viene priorizando estabilidad cambiaria y de tasas, resignando compra de divisas. La semana pasada sumó sólo USD 42 millones”, comentó Lorenzo Sigaut Gravina, el director de análisis macroeconómico de Equlibra.
Sigaut Gravina agregó que el BCRA compró apenas USD 42 millones durante la semana pasada. La cifra reflejó la desaceleración de las compras en comparación con el volumen acumulado durante el año. Para Equilibra, la entidad eligió sostener la estabilidad cambiaria y un nivel bajo de tasas, aun cuando esa decisión implicó resignar parte del ritmo de acumulación de reservas.

Presiones electorales
En ese mismo sentido, la consultora EconViews señaló que uno de los desafíos del Gobierno es llegar a mitad de 2027 con un nivel mayor de reservas y con un programa financiero relativamente despejado, ya que eso le permitiría atravesar la volatilidad electoral con menores riesgos. La firma recordó el antecedente de 2025 y sostuvo que la administración registró avances durante 2026: las reservas netas llegaron a cerca de USD 10.000 millones y las líquidas alcanzaron 28.000 millones de dólares.
En ese sentido, el ministro de Economía, Luis Caputo, pronosticó que el próximo año no tendrá las características habituales de un período electoral, porque, a su juicio, el Gobierno llegará en una posición más sólida que en las legislativas de 2025. Entre otros factores, el equipo económico destaca los swaps con Estados Unidos y China, un mayor nivel de reservas internacionales del Banco Central y el programa financiero previsto hasta el final del mandato de Javier Milei.
EconViews planteó que la principal duda consiste en determinar si el ritmo de compra de divisas podrá sostenerse mientras el Gobierno intenta mantener un dólar estable. Septiembre mostró esa tensión con el promedio de adquisiciones diarias más bajo del año, de apenas USD 14 millones por día. El dato se ubicó por debajo del ritmo que permitió al BCRA superar el objetivo anual acordado con el FMI.
El informe de la firma del economista Miguel Kiguel consideró que podría existir espacio para reforzar las compras si se recomponen los flujos financieros y si los precios de las materias primas mantienen su evolución. En esa línea, destacó que la soja subió 11% en el último mes. Esa mejora en la cotización del principal producto de exportación argentino puede incidir sobre la oferta de dólares ya que, según estimaciones de la consultora Outlier, la liquidación pendiente llega con un stock valorizado en torno a los 18.000 millones dólares.
Lo que espera el BCRA
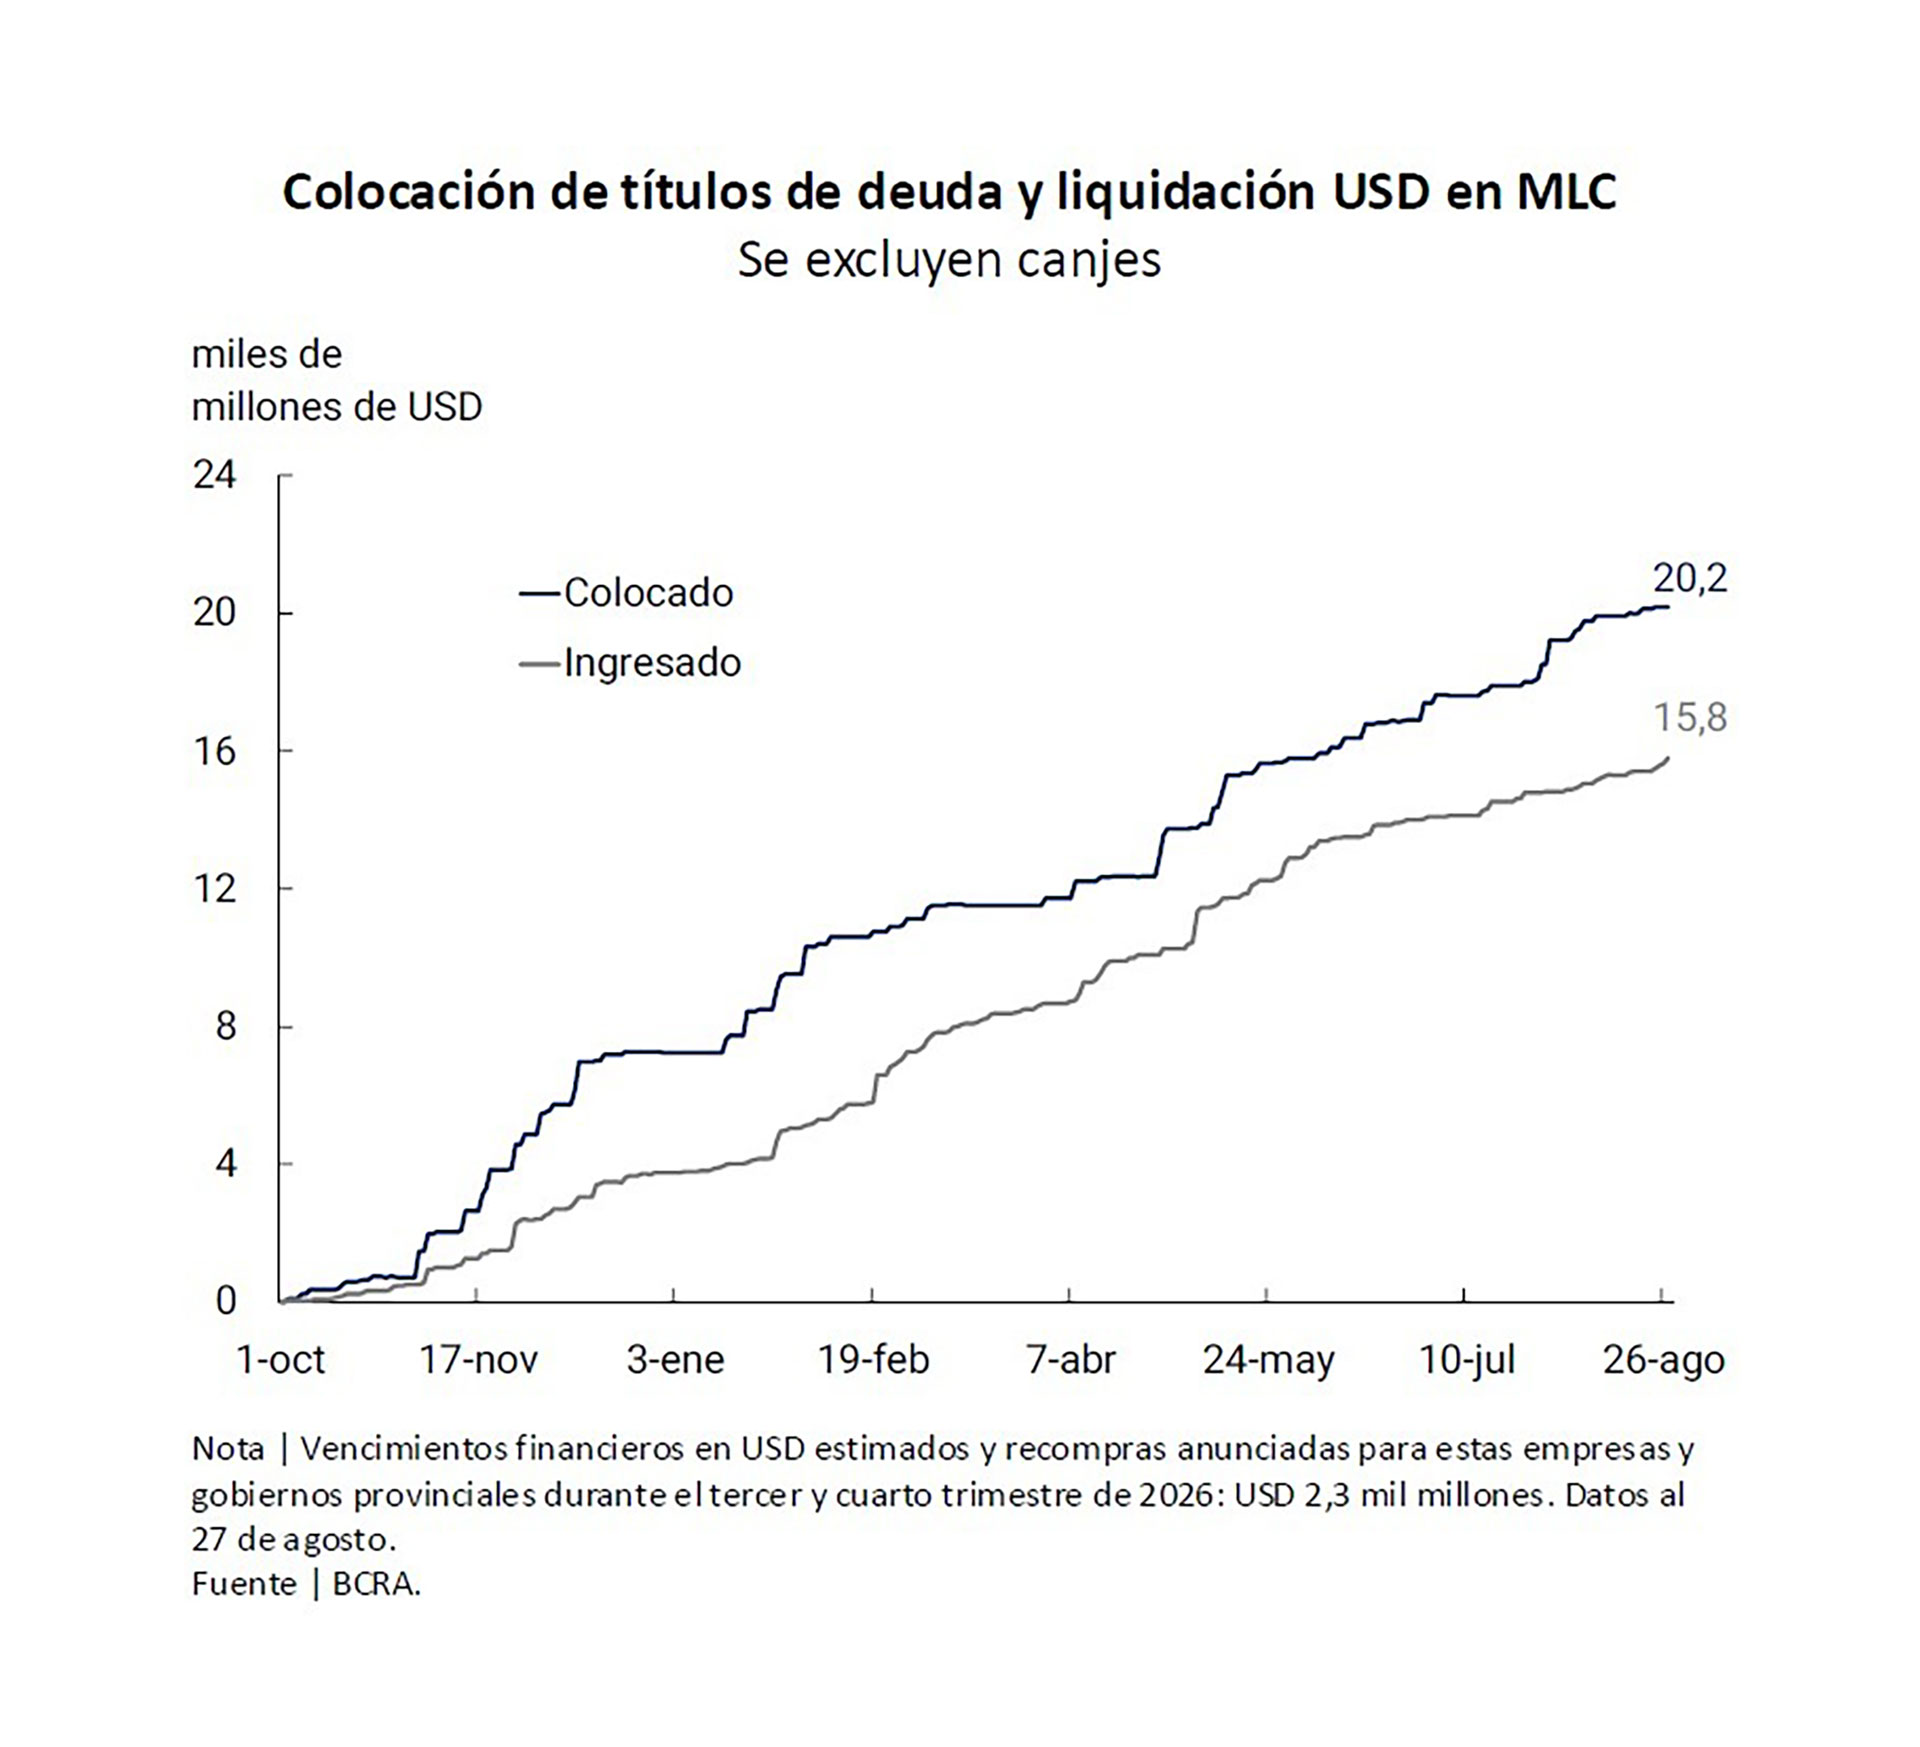
El BCRA sigue de cerca la liquidación de los títulos que empresas y gobiernos subnacionales colocaron en el mercado internacional. El vicepresidente de la entidad, Vladimir Werning, presentó datos sobre ese flujo de divisas durante la 47° Convención Anual del Instituto Argentino de Ejecutivos de Finanzas (IAEF), que se realizó en Iguazú.
Según el gráfico expuesto por el funcionario, las emisiones de deuda de empresas y provincias alcanzaron los 20.200 millones de dólares. De ese total, USD 15.800 millones ingresaron al mercado libre de cambios. Los USD 4.400 millones restantes aún no se liquidaron, un monto que el Banco Central monitorea por su posible impacto sobre la oferta de dólares.
.responsive {
width: 100%;
height: auto;
}
La cifra puede ser mayor tras la reciente emisión de YPF en el mercado internacional por 1.200 millones de dólares. La información disponible no precisó el monto de esa operación ni el volumen que eventualmente podría ingresar al mercado local, pero señaló que el saldo pendiente de liquidación podía resultar mayor.
Para el BCRA, el seguimiento de las Obligaciones Negociables (ONs) y de la deuda subsoberana adquirió más relevancia a partir del menor ritmo de compras. Cuando una empresa o una provincia obtiene financiamiento en moneda extranjera y liquida esos recursos en el mercado, aumenta la disponibilidad de dólares y la entidad puede comprar sin generar una presión adicional sobre el tipo de cambio.
Buena parte de las compras de reservas realizadas por el BCRA durante el año se explicó por esos flujos de deuda. Las emisiones corporativas y provinciales aportaron divisas al mercado libre de cambios y permitieron que la autoridad monetaria interviniera con mayor margen. La diferencia de USD 4.400 millones entre las colocaciones y los fondos ya liquidados representa, por lo tanto, un dato relevante para evaluar la oferta futura. Si esos recursos ingresan al mercado, el BCRA podría contar con nuevos dólares para adquirir. La posibilidad dependerá de la decisión de cada empresa o gobierno subnacional respecto del uso y la liquidación de los fondos obtenidos.
La oferta de dólares de empresas y provincias puede darle margen a la BCRA para incrementar las reservas sin presionar sobre el tipo de cambio. A la vez, el Gobierno deberá seguir la evolución del riesgo país, de las tasas internacionales, de los precios de la soja y de los flujos financieros. Esas variables incidirán sobre la disponibilidad de divisas y sobre la capacidad de atender los compromisos previstos para 2027.
ECONOMIA
Se buscan voluntarios para vivir gratis cerca de las Cataratas del Iguazú a cambio de 25 horas de trabajo a la semana en un hostal
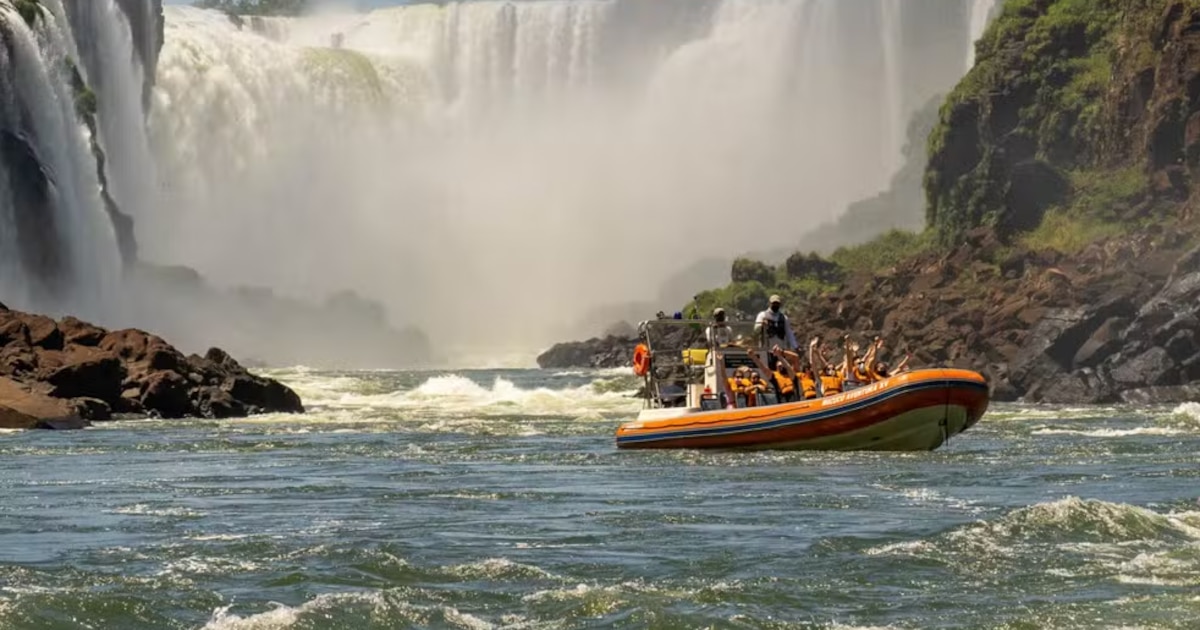


Cataratas del Iguazú,hostal,voluntariado,alojamiento
ECONOMIA
Cómo funcionará la nueva norma de la CNV que frenó un circuito para las pymes que reducía el impuesto al cheque
La Comisión Nacional de Valores (CNV) dispuso que la única vía para depositar o retirar dinero de las cuentas comitentes sea la transferencia desde o hacia una cuenta bancaria. La decisión impedirá a las empresas depositar cheques electrónicos en sus cuentas radicadas en un agente de liquidación y compensación (Alyc), una práctica que se había vuelto habitual para evitar el pago del impuesto al cheque, sobre todo entre las pymes.
La CNV informó que “la medida busca asegurar la disponibilidad inmediata de los fondos, eliminar eventuales rechazos asociados al uso de cheques y, al mismo tiempo, fortalecer los mecanismos de control”. No obstante, en el mercado financiero se la vinculó con la caída en la recaudación del impuesto a los débitos y créditos bancarios, nombre formal del impuesto al cheque. Con el uso del echeq, muchas empresas, en especial pequeñas y medianas, habían encontrado un modo legal de evitar el tributo llevando su dinero al mercado de capitales.
Por otra parte, los tributaristas destacan la sucesión de cambios en esta materia en un plazo muy corto. A comienzos de mayo, con la resolución 1139 la CNV habilitó el depósito de cheques electrónicos en cuentas comitentes sin límite alguno. Un par de semanas después, la resolución 1141 lo limitó a 2 echeqs por día y por cliente. A partir de hoy, se lo excluye por completo como medio de pago o cobro.
El mecanismo que se había habilitado en mayo consistía en depositar cheques directamente en una Alyc, sin que los fondos ingresaran primero en una cuenta bancaria. Con ese circuito, las pymes evitaban el 0,6% correspondiente al impuesto al cheque. Luego podían invertir ese dinero durante al menos un día en un fondo común de inversión, habitualmente money market, y rescatar el dinero a su cuenta. Así, obtenían un rendimiento y solo tributaban el 0,6% cuando utilizaban los fondos.
Pero el uso de los cheques electrónicos permitía una alternativa adicional. En el último paso del mecanismo anterior, en lugar de mandar el dinero a su cuenta bancaria la empresa podía pedir a la Alyc un echeq, endosarlo y usarlo para pagarle a un proveedor. De esa forma, los fondos no ingresaban al banco y la firma evitaba pagar el 0,6% del impuesto tanto en el crédito como en el débito.
“A partir de hoy, directamente se eliminó la posibilidad de depositar cheques en la Alyc y de pedirle uno. Entonces, las pymes que utilizaban esto como una manera de hacer una inversión financiera por lo menos de un día y de evitarse pagar el total o al menos la mitad del impuesto, ya no tienen esa posibilidad. Tienen que depositar el cheque en su banco”, explicó Sebastián Domínguez, CEO de SDC Asesores Tributarios.

La CNV señaló que la medida apuntó a resguardar la adecuada trazabilidad de las operaciones y “preservar la transparencia e integridad” del mercado. Pero lo cierto es que obligará a muchas pequeñas y medianas empresas a pagar el impuesto que antes no pagaban, además de quitar fondeo al mercado de capitales.
“El Gobierno habla de desregulación pero, en este caso, volvió a regular”, explicó la tributarista Elisabet Piacentini. “Hasta ahora, las pymes lo resolvían haciendo un clic en su home banking y se evitaba el pago del impuesto al cheque. Era un ahorro lógico y legal. Después de cuatro meses prohíben un circuito que funcionaba muy bien solamente por un motivo recaudatorio”, aseguró.
La especialista recordó que las pymes pueden recuperar parte del impuesto al cheque a través de cargas sociales o anticipos de Ganancias, entre otras vías. “Esto lleva todo un proceso de compensación, y lleva tiempo. No es lo mismo que te cobren ahora el impuesto al débito y crédito a que te lo recuperes dentro de un año. La medida perjudica a las pymes”, explicó Piacentini.
Según Domínguez, el nuevo esquema perjudica a las empresas pero en especial a las pymes, que eran las que más lo utilizaban. Y tiene tres ganadores claros: “Gana el Gobierno nacional, por la mayor recaudación del impuesto al cheque; también las provincias y CABA, porque ahora cuando la pyme deposite los cheques le van a descontar Ingresos Brutos vía SIRCREB o algún régimen recaudatorio, algo que antes con el cheque endosado se evitaba. Y ganarán los bancos, por las inversiones en su familia de fondos comunes”.
cheque,pago,transacción,finanzas,negocios,dinero,economía,inversión,transferencia

Juicio por Loan: declara el perito que analizó una muestra de ADN hallada en la camioneta de Pérez y Caillava

El descargo de Coki Ramírez después de su blooper viral con Nahuel Pennisi: “Mirá la remera… Bueno, vos no la podés ver”

Un fiscal impulsó una denuncia del Gobierno contra una petrolera que explora en las Malvinas

Confesión y condena: Jones Huala reconoció que impuso sus ideas por la fuerza a través de la RAM y podría seguir preso hasta 2030

Ambición desmedida, sexismo y la obsesión con el Nobel: una nueva biografía de Stephen Hawking muestra al genio y su lado más incómodo

High-profile Democrat breaks with party, embraces key pieces of Trump agenda

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

 SOCIEDAD2 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- CHIMENTOS2 días ago
El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo
- POLITICA3 días ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla