ECONOMIA
Inflación rebelde: ¿la culpa es del «riesgo kuka» o Caputo le dio a la maquinita de pesos?

La matrícula de los colegios, la suba de la nafta por culpa de la guerra, el ajuste de las tarifas de servicios públicos, un aumento inesperado en la carne… Todo eso apareció mencionado por Javier Milei, Toto Caputo y los principales funcionarios del equipo económico a la hora de explicar el feo 3,4% que registró el IPC de marzo.
Pero esos argumentos escapan al factor que históricamente los libertarios señalaron como el verdadero y único causante de la inflación: el exceso de emisión monetaria. Y es por eso que, en este momento, el debate entre los economistas volvió a las raíces: ¿hubo un «efecto maquinita» que generó la inflación actual o hay que atribuir todo, como dice Caputo, a la caída en la demanda de pesos generada por el «riesgo kuka»?
No es un debate fácil, porque implica ponerse de acuerdo en cuál es la definición relevante de «dinero». Así, la que suele considerar el gobierno, que es el M2 transaccional privado -incluye circulante, cheques, y depósitos a la vista- apenas subió un 20,4% en un año y se achicó un 0,5% en marzo, según el último reporte monetario del Banco Central.
En cambio, si se toma en consideración el agregado M3 -agrega, además de los medios de pago, todos los depósitos del sistema financiero, como los plazos fijos-, entonces los números empiezan a parecerse más a los que marca el IPC: la cantidad de dinero subió 32,1% interanual, mientras la inflación acumulada de 12 meses fue de 32,6%. En el primer trimestre del año, el M3 subió nominalmente un 3,1%, frente a un IPC acumulado de 9,4%.
La discusión respecto de cuál es el número relevante parece interminable y es de índole muy técnica. Básicamente, quienes priorizan el dinero transaccional afirman que los pesos que están inmovilizados por los encajes del BCRA o la absorción vía bonos del Tesoro.
Y Caputo ha demostrado ser cuidadoso en cuanto a no dejar pesos «sueltos» en el mercado: en las últimas licitaciones del Tesoro no se contentó con «rollear» los vencimientos de deuda, sino que además colocó más bonos para absorber circulante. Es así que, con una emisión de letras por $3 billones, neutralizó el efecto expansivo que tuvo el afloje del BCRA con la normativa de los encajes.
¿El plan inflacionario no se mancha?
En todo caso, si algo dejó en claro Milei es su rechazo vehemente a resignarse a una inflación alta para ayudar a que la economía crezca con más vigor. De hecho, su postura doctrinaria es que esas dos variables no son compatibles.
«Si generar inflación generara crecimiento, Argentina tendría que ser una potencia mundial», fue la expresiva definición del presidente en la charla que dio ante un auditorio de empresarios de capital estadounidense, justo el día en que se dio a conocer el IPC de marzo.
Es decir, que en una economía con precios en alza había mayores probabilidades de mantener los puestos de trabajo y que, por el contrario, en situaciones de estabilidad crecía el riesgo de que los ajustes se produjeran no en el nivel de los salarios sino en la cantidad de gente empleada.
A pesar de que Milei defenestra esta teoría, cuya validez fue refutada por Milton Friedman -uno de los ídolos del presidente argentino- lo cierto es que incluso en Estados Unidos ha habido demostraciones de su vigencia a nivel político. Tanto que hasta economistas que han sido o son actualmente consultores del gobierno recomiendan avanzar lento con la caída inflacionaria, para no correr el riesgo de una recesión y de tener que recurrir a tasas de interés muy altas.
El miedo al «lado B» de la compra de dólares
El diagnóstico de Caputo fue claro respecto de lo que estaba pasando en la economía: se había producido una abrupta caída en la demanda de pesos en los meses previos a la elección legislativa, como consecuencia del «ataque político» y los «intentos de desestabilización» impulsados por la oposición al aprobar en el Congreso leyes que ponían en riesgo el equilibrio fiscal. La prueba que esgrime el gobierno es la masiva dolarización adoptada por los ahorristas durante esos meses, que llegó al nivel récord de la mitad de la base monetaria.
Sin embargo, el impulso inflacionario continuó fuerte a pesar de la amplia victoria electoral del gobierno. Y el índice de riesgo país -que en las perspectivas del gobierno debería haber caído al entorno de 400- rebotó hasta superar los 630 puntos a fines de marzo.
Fue en ese punto cuando surgieron algunas advertencias respecto de si podría ser el propio Banco Central, al embarcarse en una masiva compra de dólares, el que estuviera presionando la inflación. Los u$s5.500 millones acumulados por Santiago Bausili en lo que va del año tienen como contrapartida una inyección de $8 billones en la economía.
Quien expresó más explícitamente ese temor fue el propio presidente Milei, que en una reunión con inversores de Wall Street se mostró optimista sobre el flujo de divisas que ingresaría a la economía argentina, tanto por exportaciones como por inversiones. En aquella ocasión le auguró a Bausili que «le iban a salir dólares por las orejas», e inmediatamente le advirtió que tuviera cuidado extremo en que esa compra de divisas «no se vaya a los precios».
No era la primera vez que Milei había dejado entrever ese temor. De hecho, cuando hasta el Fondo Monetario Internacional le reclamaba que acumulara reservas, el presidente había dicho que no iba a sacrificar su objetivo de baja de la inflación ni iba a propiciar un salto devaluatorio para cumplir con el objetivo de comprar reservas.
Las advertencias sobre la tasa de interés
Pero, finalmente, ese temor también quedó disipado. El propio Milei explicó que la clave era que se estaba recuperando la demanda de pesos y que, por lo tanto, cuando el BCRA compraba dólares, era porque el mercado tomaba esos pesos para las transacciones.
La prueba, desde ese punto de vista, era que el tipo de cambio no sólo no subía sino que iba en caída. Y, además, las tasas de interés se comprimían, con lo cual tampoco era de recibo la crítica sobre que la estabilidad cambiaria solamente se sostenía gracias al «carry trade».
Fue un punto discutido, porque varios economistas de línea ortodoxa acusaron al BCRA de ir demasiado lento en su compra de dólares. Entre ellos, el influyente Domingo Cavallo, que dijo que no había que temer a un salto inflacionario ni devaluatorio. Pero hizo una advertencia: esos dólares no deben terminar en el pago de deudas del Tesoro ni de los gobiernos provinciales -que, de hecho, es lo que está ocurriendo ahora-.
«Para que la única emisión monetaria sea la destinada a acumular reservas en el Banco Central, es necesario que los vencimientos de intereses y capital de la deuda en pesos también se financien con superávit fiscal primario o con nuevo endeudamiento, pero nunca con emisión monetaria del Banco Central», sostiene Cavallo.
Pero advierte que no alcanza con acumular reservas, sino que hay que evitar hacerlo al «estilo Sturzenegger». Afirma que la experiencia de la gestión macrista es que aprovechar la entrada de capitales de corto plazo y manipular la tasa de interés para mantener anestesiado al dólar desemboca en una crisis cambiaria. Por eso, sugiere que, además de eliminar el cepo cambiario residual, debe prohibirse que el Tesoro y los gobiernos provinciales se endeuden a tasa fija.
«Sólo podrán hacerlo en pesos ajustables por inflación o por tipo de cambio y por plazos mayores a seis meses», propone, como forma de impedir el cíclico regreso de la bicicleta financiera.
Al final, ¿hubo maquinita?
Las críticas no terminan ahí, porque también hay economistas que afirman que el gobierno, contrariando su propio discurso, recurrió a la «maquinita de emitir» y luego quiso disimular el efecto de su mala decisión al echarle las culpas al «riesgo kuka».
El origen de esas críticas está en el acuerdo alcanzado con el FMI hace un año. En aquel momento, aprovechando la asistencia con «dólares frescos», se canceló una antigua deuda que el Tesoro mantenía con el Banco Central, y que figuraba como una «letra intransferible» por u$s14.000 millones.
Pablo Quirno, actual canciller -y entonces secretario de Finanzas-, anunciaba que de esa forma, se ponía final a «un pagadios utilizado por gobiernos kirchneristas para apropiarse de las reservas del BCRA».
Sin embargo, cuando la parte más ortodoxa del mercado esperaba que ahí terminara la operatoria, se produjo una medida que levantó polémica: el BCRA giró utilidades al Tesoro por $11,7 billones -equivalente a unos u$s10.000 millones, según el tipo de cambio de ese momento. El argumento oficial era que el BCRA había saneado su balance gracias a la eliminación de pasivos y a la valorización de bonos en su haber.
Gracias a esa situación, explicaba en ese momento Federico Furiase -hoy secretario de Finanzas- se ayudaría al Tesoro a saldar vencimientos de deuda. Y, como el remanente quedaría depositado en la cuenta que el Tesoro tiene en el BCRA, el efecto monetario sería neutro.
Un año después, reaparecieron las críticas en el sentido de que esa medida fue un uso disimulado de la «maquinita». Por caso, el consultor Christian Buteler argumenta que la aceleración inflacionaria ocurrida en la segunda mitad del año pasado «es el costo matemático de intentar absorber ese excedente».
Esa expansión implicó un salto de 26% en la base monetaria amplia -que incluye también títulos de deuda pública-, lo que lleva a los críticos a afirmar que «la emisión de ayer es la inflación de hoy».
Una alarma en el plano fiscal
Finalmente, hay otro factor que también es objeto de un debate técnico, pero relevante: si el gobierno contabiliza en forma correcta el costo financiero por los intereses que generan las letras capitalizables. La acusación de los críticos es que, si se aplicara otra metodología de medición, el superávit financiero se transformaría rápidamente en un déficit.
Como si esa polémica fuera poco, además, hay una alarma encendida por el hecho de que van ocho meses consecutivos de caída interanual real en la recaudación de ARCA. Esto hace que el gobierno dependa más de la «motosierra» para sostener el superávit fiscal, que muestra una tendencia a adelgazar todos los meses.
De hecho, el último informe de la Oficina de Presupuesto del Congreso, que mensualmente releva las cuentas de la administración central en «base devengado» y no «base caja» -es decir, sobre los gastos hechos pero no necesariamente ya pagados-, ya informó que en marzo se volvió al déficit primario.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,inflación,pesos,precios,banco central,emisión,maquinita,déficit fiscal,tasas,interés,dólar,bonos,aumentos,toto caputo






Quienes pasan a la informalidad perciben el mismo salario promedio que los trabajadores registrados, aunque sus remuneraciones suelen ser inferiores (CEPA)

Argentina esté entre los países con menor proporción de contribuyentes al sistema previsional respecto de la población económicamente activa (OPC)

Los trabajadores independientes suelen contribuir menos que los asalariados formales

La cantidad de personas de 65 años o más por cada 100 en edad activa pasaría de 18,8 actualmente a entre 30 y 32 en 2050 (OPC)
Argentina,IDESA,gasto público,jubilaciones,PAMI
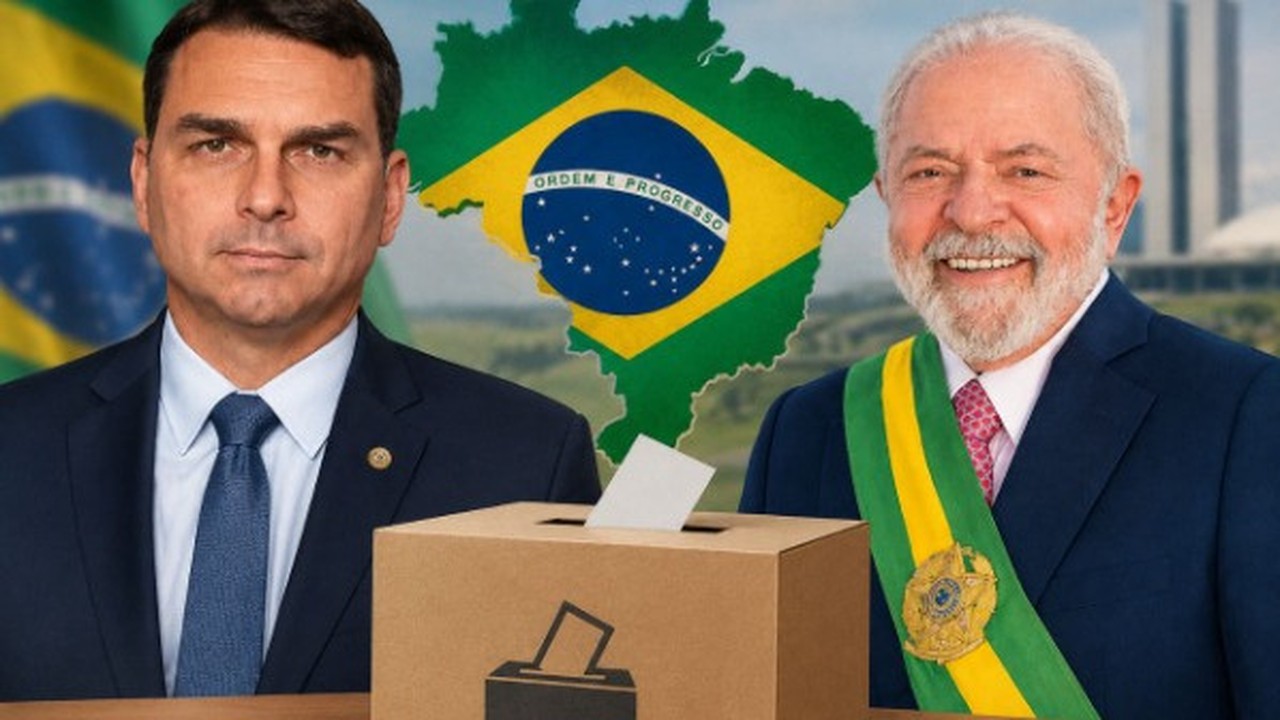
Lula y Bolsonario enfrentan en el balotaje del domingo dos propuestas para el gasto público, los planes sociales y los impuestos a las empresas
Puntos importantes

Lula plantea un estado activo, inversión estatal y políticas sociales con tributación progresiva.
Bolsonaro propone reducir el estado, gastos e impuestos, promoviendo la iniciativa privada.
Difieren en el rol estatal, impuestos y prioridades de gasto para el desarrollo económico.
brasil,lula da silva,flávio bolsonaro,Contadores,Colegio de contadores,Contadores públicos,Federación de contadores,Asociación de contadores
ECONOMIA
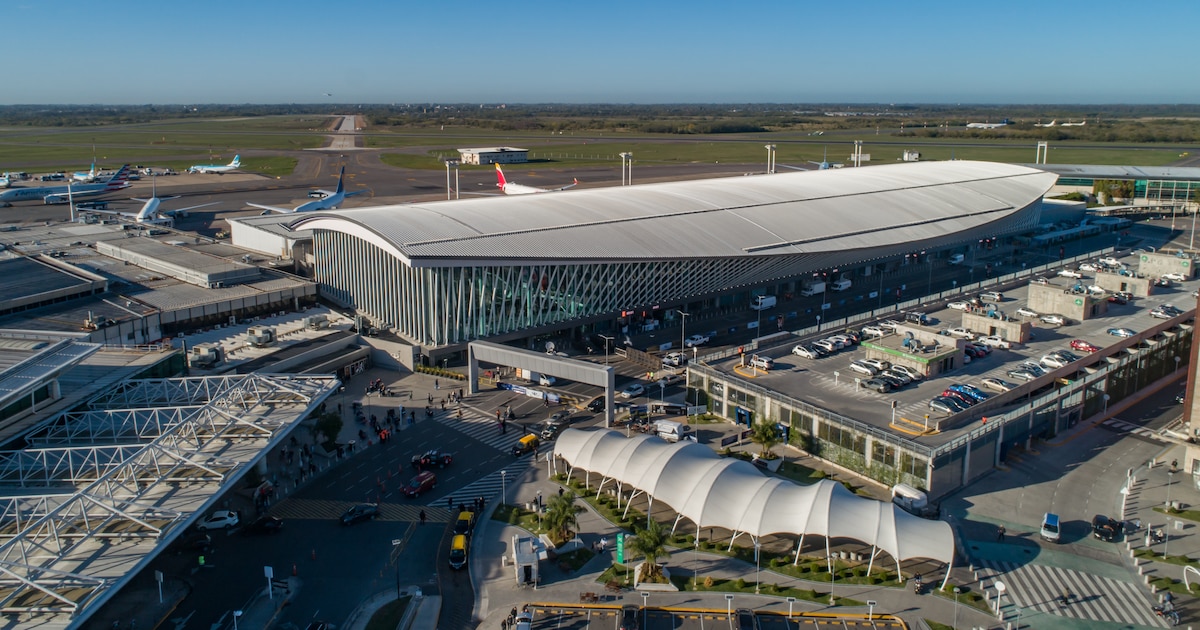
Ezeiza operará con restricciones durante 18 días: qué pasará con los vuelos y qué deben saber los pasajeros

- Aeroméxico
- Air Canada
- Air France
- American Airlines
- British Airways
- China Eastern
- Delta
- Emirates
- Ethiopian Airlines
- KLM
- Lufthansa
- Swiss
- Turkish Airlines
- United Airlines

Cómo operarán las compañías que siguen volando
- Aerolíneas Argentinas: hará escala en Río de Janeiro en los vuelos a Madrid y Roma.
- Air Europa: sumará una parada en Montevideo.
- Arajet: incorporará escalas en Resistencia y Asunción en las rutas hacia República Dominicana.
- Copa Airlines: realizará escalas técnicas de reabastecimiento en Rosario o Córdoba antes de seguir hacia Panamá. La empresa ofrece cambios de viaje sin costo a los pasajeros con vuelos programados en el período afectado.
- Iberia: reducirá a dos sus vuelos diarios a Madrid, con parada en Montevideo.
- LATAM: suspenderá la ruta Buenos Aires-Miami mientras duren las obras.
- Level: tendrá un solo vuelo diario a Barcelona, con escala en Montevideo.
- Plus Ultra: reducirá a dos las frecuencias semanales a Madrid.

- La remodelación del anillo de balizamiento, el sistema de luces que asiste a los aviones durante el despegue y el aterrizaje.
- La repavimentación del rodaje Alfa.
- La construcción de nuevos módulos de mantenimiento para la operación de rampa.
- La creación de la plataforma Golf, pensada para el estacionamiento y la operación simultánea de siete aeronaves de fuselaje estrecho. Esta nueva plataforma permitirá ampliar la capacidad de movimientos en los momentos de mayor demanda.

INTERNACIONAL4 minutos ago
Gobierno de Guatemala inaugura un laboratorio de huella balística para digitalizar registros de armas en Ciudad de Guatemala

POLITICA12 minutos ago
Tras los reclamos de Estados Unidos, el Gobierno diluye el proyecto de Malvinas y le suma más cambios

DEPORTE17 minutos ago
Rosario Central vs. Huracán: formaciones, hora y dónde ver por tv

DEPORTE22 minutos ago
La impactante racha que cortó Lionel Messi tras la derrota del Inter Miami ante New York Red Bulls por la MLS

POLITICA32 minutos ago
Milei celebró el apoyo de Israel a la Argentina en el reclamo por las Islas Malvinas – Nexofin

CHIMENTOS45 minutos ago
Marcela Coronel reveló cómo está su mamá de 100 años tras el brutal ataque de su cuidadora

POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

ECONOMIA3 días ago
Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

SOCIEDAD1 día ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

INTERNACIONAL4 días ago
Honduras: DAET niega detenciones de policías tras operativo en San Pedro Sula y alerta sobre posible atentado

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD1 día ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- ECONOMIA3 días ago
Cuánto debería crecer la economía argentina en septiembre para no caer en recesión técnica