ECONOMIA
La mora en los préstamos bancarios en el conurbano se cuadruplicó en un año incluso entre los empleados en blanco

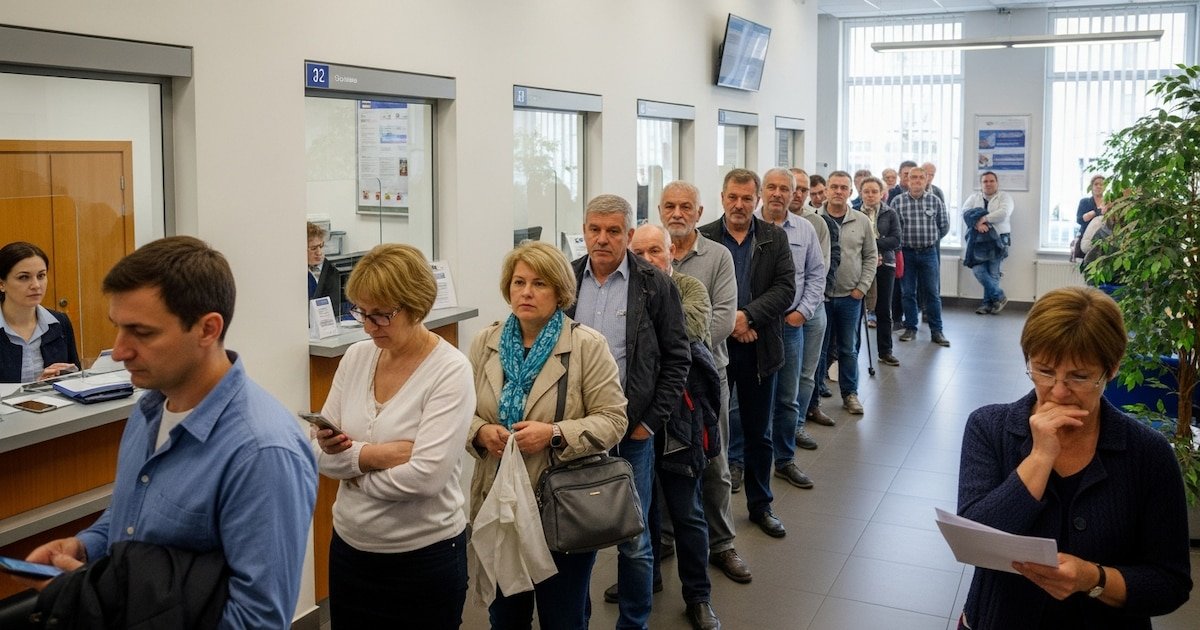
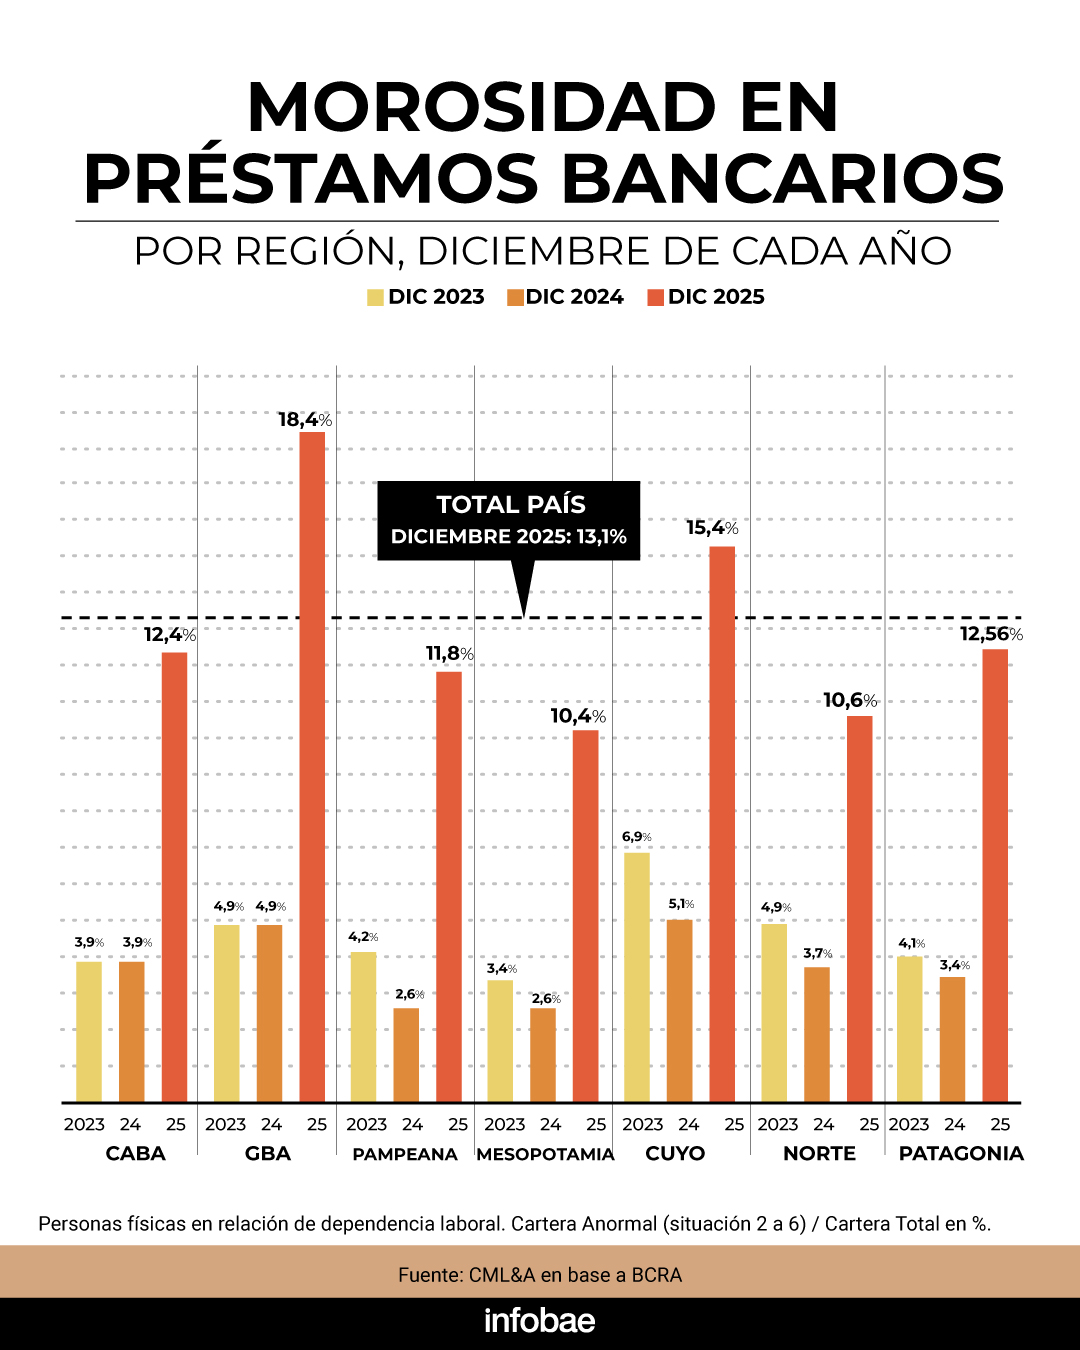
La morosidad bancaria en el Gran Buenos Aires experimentó un crecimiento sin precedentes durante diciembre de 2025, situándose en el 18,4% para los créditos otorgados a personas humanas. Esta cifra, representa un salto respecto al 4,9% registrado un año atrás, lo que implica que los préstamos en situación irregular prácticamente se multiplicaron por 4 en el lapso de doce meses.
El dato no solo supera ampliamente los niveles observados durante las crisis económicas de 2019 y 2021, sino que instala al conurbano bonaerense “en niveles críticos” en materia crediticia, según un informe de la consultora CML&A, del economista Pablo Curat, en base a datos del BCRA.
En comparación con las zonas vecinas, la situación de GBA marca una disparidad notable: la tasa de mora familiar es 48% más alta que la de CABA y 58% superior a la del Interior bonaerense, según el estudio.
El reporte, que considera al Gran Buenos Aires como “la zona Cero de la morosidad crediticia”, analiza los datos de los préstamos para personas físicas con empleo en relación de dependencia y que, pese a esa estabilidad, no pudieron cumplir con sus créditos.
Las razones de la morosidad creciente entre quienes tienen un empleo formal hay que buscarla en la crisis de su empleadores. Durante el mismo período, también entraron en mora los sectores productivos que más empleo generan en la región. En GBA, la industria textil y del cuero exhibió un 13% de préstamos incobrables, seguida por hoteles y restaurantes con 12%, transporte con 10%, construcción con 9% y comercio minorista y mayorista con 8%.
“Estos registros no sólo evidencian dificultades entre las empresas, sino que afectan la capacidad de pago de los trabajadores directa o indirectamente vinculados con estas actividades”, explicó Curat.
El economista, quien fue director del BCRA, destacó que para que la crisis crediticia no se siga agravando hacen falta medidas que exceden a las soluciones de mercado, a esperar que la oferta y la demanda de crédito vuelvan la morosidad a niveles razonables. Y que esas medidas no van en contra del eje de no emisión y equilibrio fiscal que pregona el Gobierno.
Según Curat, las soluciones convencionales resultan insuficientes para revertir la exclusión financiera que afecta a GBA: “Para evitar un agravamiento, son necesarias menores tasas de interés y franquicias regulatorias. Estas no requieren emisión ni aumentan el gasto público, pues consisten en flexibilizar temporalmente normas contables para permitir refinanciaciones sin castigar la calificación del deudor”.
La vía del “ajuste del mercado”, apuntó, “cristaliza la exclusión financiera; la regulación estratégica ayuda a restablecer la viabilidad del deudor y la solvencia del sistema” en el complejo contexto el distrito económicamente más poblado del país.

Los datos oficiales de morosidad en el financiamiento bancario por región son informados por el BCRA en forma trimestral y corresponden a diciembre de 2025. Son los más actuales de los que se dispone.
Para el Banco Central, el pico de la mora se dio en febrero, mes en que en el caso de los préstamos bancarios para familias la irregularidad superó el 11%. En el caso de las billeteras virtuales, saltó al 25%.
“El sistema se está saneando”, señaló el presidente del Banco Central, Santiago Bausili, en el Congreso Económico Argentino celebrado en el marco de ExpoEFI 2026. Con esa definición, dejó en claro que el BCRA no tiene en carpeta ninguna medida para reducir la morosidad.
La reaparición del crédito hacia fines de 2024 hizo que “los bancos tuvieron que reconstruir sus sitemas de scoring y hubo una primera ola de créditos que se otorgó a ciegas, sin saber a quién se le estaba prestando el dinero», dijo Bausili. En ese aluvión de préstamos, festajado por el Gobierno en su momento porque ayudó a salir a la economía del pozo posterior a la devaluación, hay que encontrar el origen de esta mora. Uno de los motores de la recuperación en “V” de ese momento generó el escenario actual.
Bausili aseguró que hay “indicios alentadores sobre la recuperación del crédito. El nivel de deterioro en las carteras se desacelera, y la información que anticipan marzo y abril muestra mejoras adicionales”. Para el presidente del Central, en materia de morosidad lo peor ya pasó.
argentinos,billetes,10.000 pesos,economía,inflación,efectivo,moneda,transacción,Banco Central,Argentina







ECONOMIA
Repuntaron los bonos y cayó el riesgo país pero el mercado limita el horizonte a octubre de 2027
Dos factores confluyeron para que los bonos soberanos interrumpieran una racha de once ruedas consecutivas de caídas, que había elevado el riesgo país en 138 puntos, hasta los 628 puntos básicos. La fuerte liquidación de exportadores y la compra de USD 70 millones por parte del Banco Central en el Mercado Libre de Cambios (MLC) alentaron compras de oportunidad.
De esta manera, los títulos más largos, que son los de más elevada renta, subieron hasta 1,15% y el riesgo país cayó 21 unidades (-3,3%) a 607 puntos básicos.
Pero la Bolsa no detuvo su caída y el Merval de las acciones líderes perdió 0,6 por ciento. Transportadora de Gas del Norte, que viene de un mal balance y de tarifas atrasadas, continuó su declive y bajó 4%, seguida de Central Puerto e YPF con 2,4 por ciento.
En el exterior, el escenario se complicó más para la Argentina porque los bonos del Tesoro de Estados Unidos continúan bajando y sus tasas rompen récords. El Bono a 10 años ahora rinde 5,25%, el nivel más alto desde 2006 y el bono a 30 años subió a 5,60% el mayor retorno desde 2002.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Esa dinámica arrastró a los títulos del mundo. Los de Alemania subieron su tasa a 3,61%; los de Francia a 4,81% y los de Japón a 3,08 por ciento. La deuda se encareció para todos y a la Argentina la sorprende con un escenario político inestable. Una muestra de cómo inciden los tiempos electorales surge de la comparación entre dos bonos soberanos. El Bonar AO27, que vence antes de las elecciones, rinde 4,4%, mientras que el AO28 ofrece 11,6 por ciento. Medido en riesgo país, el primero arroja un diferencial casi imperceptible y el segundo alcanza los 630 puntos básicos. Los inversores votan todos los días con sus decisiones de inversión, y los rendimientos reflejan esa preferencia.
En Estados Unidos, la caída del Índice de Confianza del Consumidor fue elevada y la llevó a los niveles de 2014. La suba de los bonos del Tesoro arrastraron al alza la tasa de hipotecas y los alquileres. Por eso, el dinero que se destina a consumo es menor y equivale a una caída del salario real.
En la Reserva Federal, este indicador genera dudas porque un enfriamiento de la economía podría postergar de octubre a diciembre la suba de tasas prevista. Esa posibilidad es la que el mercado comienza a incorporar en los precios, pese a las dudas que resurgen sobre el sector de inteligencia artificial, principal demandante de fondos de los inversores globales.
Las Bolsas de Nueva York reaccionaron con cautela ante este escenario y anotaron leves bajas que no superaron 0,26 por ciento. La menor tensión entre Estados Unidos e Irán hizo bajar el petróleo porque el rial iraní tuvo una fuerte caída; sigue pagando los costos del cierre del estrecho de Ormuz. La economía parece solucionar lo que la diplomacia no puede. El dólar sigue fuerte en el mundo y subió 0,22 por ciento. En el mes aumentó 1,68% frente a las seis principales divisas del mundo.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La abundancia de dólares en la Argentina impide que la moneda estadounidense arrastre al peso. En el MLC se operaron USD 846 millones y el BCRA pudo comprar una cifra cercana a lo acostumbrado el mes pasado de 70 millones de dólares. Es la mayor compra de las últimas 22 ruedas. El dólar mayorista bajó $1,50 (-0,2%) a 1.522 pesos.
La consultora F2 de Andrés Reschini señaló que “en futuros el volumen operado fue de 2.008.703 contratos y el interés abierto sumó otros USD 69,5 millones hasta 4.294 millones. En la rueda de bonos soberanos dollar linked (BYMA, t+1) el volumen de operaciones fue de USD 170 millones (VN) que es superior a los USD 140 millones previos, pero nada que se salga de lo habitual”.
Otro buen dato para respaldar al dólar fue el que dio el Indec al señalar que la Balanza de Pagos del segundo trimestre fue récord para Bienes y Servicios con USD 7.191 millones que permitieron un saldo a favor de 2.214 millones de dólares. Según F2 este saldo “refuerza la idea de una proyección positiva para fin de año”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En el mercado financiero, el MEP cayó $6 (-0,4%) a $1.550 y el contado con liquidación (CCL) perdió $10 (-0,6%) a 1.614 pesos. El “blue” cayó $5 (-0,30%) a 1.560 pesos.
Las tasas de interés bajaron. Las LECAP con vencimiento hasta el 30 de noviembre rinden 1,9%, aunque la letra que vence el 15 de enero registró un salto inesperado: su tasa subió a 2,06% efectivo mensual, por encima del 2,03% que ofrece el instrumento con vencimiento el 31 de enero. En el mercado atribuyeron el movimiento a una venta de gran volumen, que permitió a compradores de oportunidad acceder a un título con mayor renta.
En el mercado overnite, se preanunciaba una rueda con mejores precios en las Bolsas de Nueva York porque los rendimientos del Tesoro operaban anoche en baja. El Dow Jones estaba 0,30% arriba, el oro aumentaba 0,75% a USD 4.211, pero el petróleo Brent dio vuelta su apertura inicial a la baja y estaba 0,40% arriba en USD 96 por barril. El dólar seguía en alza frente a las principales monedas del mundo.
Los inversores locales esperaban una mejor rueda para los bonos soberanos. Hay precios de oportunidad. Si bajan las tasas de los títulos del Tesoro de Estados Unidos, podría repetirse el alza de ayer.
horizontal,market
ECONOMIA
Vuelven las pickups nafteras a la Argentina: qué se sabe de los nuevos modelos que llegarán en 2027
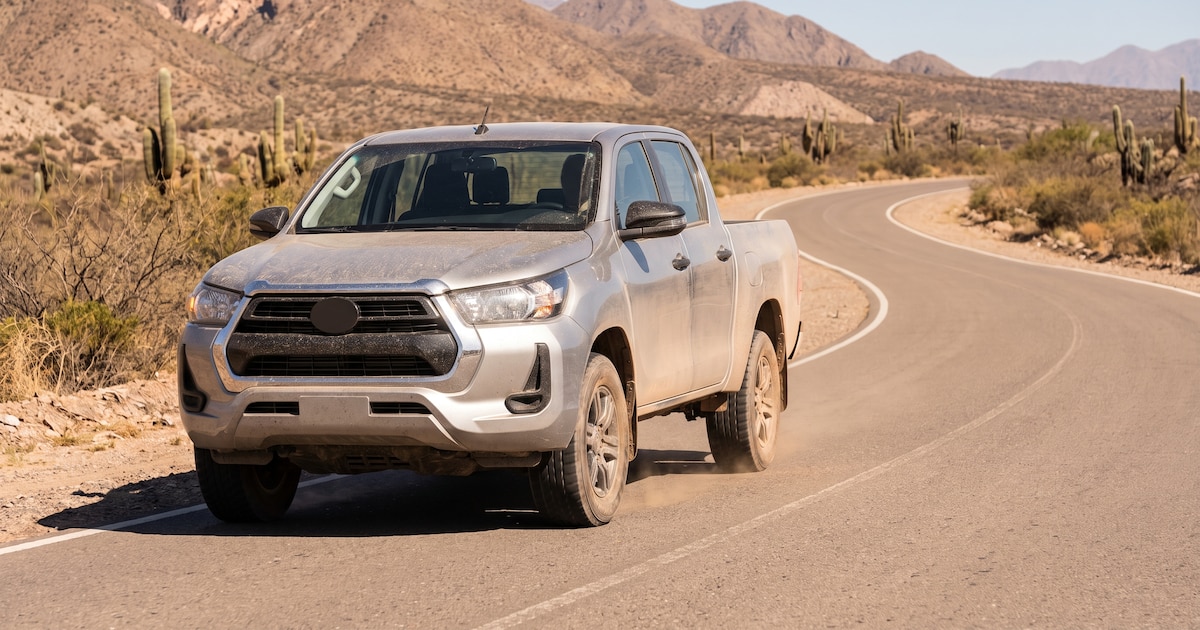


Ford Ranger,vehículo híbrido enchufable,batería,chasis
Antes de dejarse llevar por una tendencia, hay que entender cómo funciona, qué riesgo implica y qué lugar podría ocupar dentro de una cartera
En caso de detectar potencial, se debe entrar con moderación, con capital dispuesto a perder
¿Qué está pasando con bitcoin y a dónde va?
Bitcoin venía formando máximos decrecientes y esa estructura comenzó a modificarse desde junio de 2026
Además de las señales técnicas, hay un factor que consideramos fundamental para entender el momento actual: la adopción
¿Bitcoin saliendo del fondo y las acciones tocando techo?

Encuentran dos salones de banquetes de más de 2.400 años en la antigua escuela de Alejandro Magno, en Grecia

Juana Viale contó por qué volvería a ser madre a los 44 años: «Me encanta, me siento vital»

Javier Milei desconfía de propios y ajenos mientras la economía desafía su estrategia de Gobierno

Cuándo son los feriados por la visita del papa León XIV a la Argentina

ICE confusion ignites MAGA backlash: ‘I would have called for impeachment’

Milei llega a París para la Argentina Week: se reunirá con Macron y gobernadores y hablará ante inversores

El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas

El conflicto por discapacidad lesionó el vínculo del Gobierno con el PRO y se dilatan los planes electorales

El universo de Code Geass se expande con una nueva historia. Star Chaser Aspal presenta su primer tráiler y apunta a 2027

La Federación Argentina de Municipios criticó el fin del régimen de Zona Fría: “Es un golpe directo al bolsillo”

 POLITICA3 días ago
El obispo de San Justo alertó que la asistencia alimentaria volvió a niveles de pandemia
- INTERNACIONAL3 días ago
Iran ‘miscalculating’ by betting on midterms after 3-hour talks, Trump officials warn
- INTERNACIONAL3 días ago
UK police arrest ‘explosive’ suspects near US airbase, key to Iran war