ECONOMIA
La tasa del plazo fijo tradicional pierde contra la inflación: ¿cuánto deberían pagar bancos?

Los plazos fijos tradicionales pagan menos tasa de interés desde hace unas semanas y eso comienza a ser un problema para los ahorristas. Actualmente, los inversores ya están perdiendo frente al avance del precio del dólar —sobre todo por los incrementos que tuvo el billete estadounidense en los últimos meses— y perciben una renta negativa en comparación con la inflación. De esta manera, surge la pregunta respecto a cuánto debería pagar hoy el sistema financiero para seducir a los ahorristas a realizar un depósito en pesos.
Hoy, la tasa nominal anual (TNA) del plazo fijo tradicional en los distintos bancos líderes varía entre un piso del 15% y un máximo del 20,5%. Por lo que, para colocaciones a 30 días —que es el tiempo mínimo de encaje requerido para los fondos—, la renta máxima que otorga una colocación es del 1,68% mensual.
De esta forma, el rendimiento pierde frente a la inflación, que en marzo fue del 3,4% según datos del INDEC. En base a las estimaciones del último Relevamiento de Expectativas de Mercado (REM), la encuesta que realiza el Banco Central entre unos 40 economistas, se prevé un índice de precios al consumidor (IPC) del 2,3% en mayo tras el dato de abril que habría sido del 2,6%.
«Después de la suba de la inflación al 3,4% en marzo, el dato de abril parece traer algo de alivio, ya que pasaron ciertos factores estacionales que afectaron en marzo y también ayuda el dólar, que está dentro de todo calmo. De ese modo, las dudas sobre si conviene apostar al plazo fijo se renuevan», reflexiona Roberto Geretto, co-jefe de portfolio manager de Adcap. Así, considera que, en el camino de desinflación de la economía, un movimiento de la inflación «puede ir acompañado con un movimiento de tasas, siendo necesario calcular mes a mes estas variables».
Cuál es la tasa ideal que debería pagar el plazo fijo tradicional
Para estimar la tasa «ideal» que requiere un ahorrista para no perder frente al dólar y la inflación, se debe proyectar una rentabilidad que vaya en sintonía, especialmente, con los precios de la economía, que es la referencia que indica cuándo se gana poder de compra con los pesos.
Si bien el movimiento del valor del dólar es seguido con atención por los ahorristas, esto termina impactando en última instancia también en la inflación. Por ende, la tasa requerida depende principalmente de este último factor.
«Si anualizamos el proyectado dato de IPC del 2,50% de abril, arroja una tasa efectiva anual (TEA) de casi el 34,50%. Por tanto, con una tasa de plazo fijo a 30 días en 30% de TNA se produce la misma TEA», detalla Geretto. Entonces, acota que, si se agrega una prima de riesgo del 0,5% mensual, la tasa nominal anual que debería pagar el plazo fijo «sube al 36% para incorporar dicha prima«.
«Por lo tanto, si se observa la tasa TM20 de referencia en torno al 22% (y las tasas minoristas en menos), se puede ver que es negativa en términos reales. Aunque de bajar la inflación al 2% mensual, como se espera en los próximos meses, el diferencial se reduce», reflexiona Geretto. De todos modos, actualmente la tasa de plazo fijo no parece brindar un retorno real y menos otorgar una prima de riesgo.
Por qué la tasa de plazo fijo está bajo la lupa de los analistas
Por lo pronto, de mantenerse las variables en los niveles actuales, los plazos fijos tradicionales ofrecen una renta negativa frente a la inflación y al comportamiento del dólar.
«Dado lo visto anteriormente, la tasa actual de plazos fijos en torno al 22% TNA no remunera la inflación si se mantiene en los niveles actuales, pero si la inflación baja se puede volver positiva en términos reales. La clave también va a ser si la actual tasa que pagan los bancos se mantiene constante o no», analiza Geretto. También, agrega que, en la comparación mes a mes, «la tasa actual parecería incorporar poca prima de riesgo por sorpresas inflacionarias, aunque este es un factor subjetivo y dependerá de cada inversor».
Adicionalmente, un dato que la City observa de reojo es que el Banco Central, en su afán de absorber los pesos emitidos por la compra de reservas, vende bonos ajustados al dólar oficial (dólar linked) o el Tesoro renueva más del 100% de su deuda, aspectos que le dan más volatilidad a las tasas de mercado.
«En conclusión, en el mes a mes no solo va a importar la inflación, sino también la cantidad de pesos que se inyecten o absorban por estas vías. Y, finalmente, también es importante que se reactive la intermediación crediticia para que los bancos puedan subir las tasas pasivas», finaliza Geretto.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,plazo fijo,pesos,ahorro,inversión,tasa,tasas,dólar,inflación,dólar hoy






Quienes pasan a la informalidad perciben el mismo salario promedio que los trabajadores registrados, aunque sus remuneraciones suelen ser inferiores (CEPA)

Argentina esté entre los países con menor proporción de contribuyentes al sistema previsional respecto de la población económicamente activa (OPC)

Los trabajadores independientes suelen contribuir menos que los asalariados formales

La cantidad de personas de 65 años o más por cada 100 en edad activa pasaría de 18,8 actualmente a entre 30 y 32 en 2050 (OPC)
Argentina,IDESA,gasto público,jubilaciones,PAMI
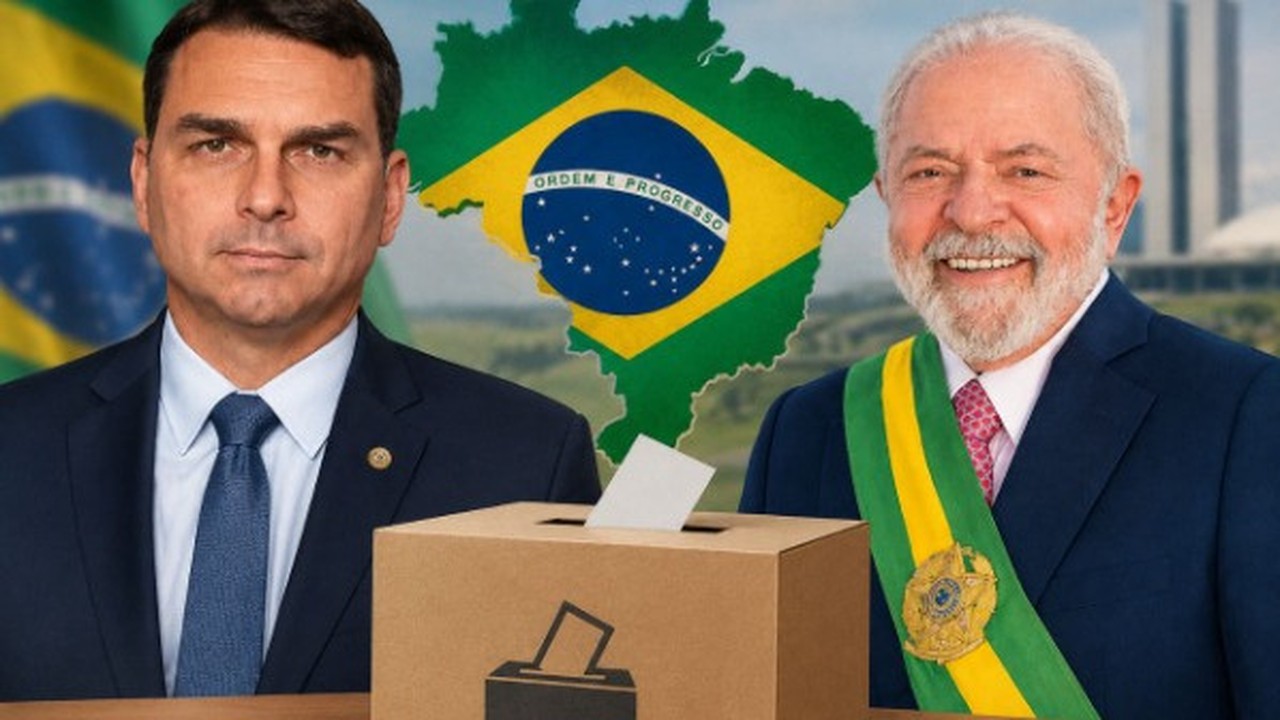
Lula y Bolsonario enfrentan en el balotaje del domingo dos propuestas para el gasto público, los planes sociales y los impuestos a las empresas
Puntos importantes

Lula plantea un estado activo, inversión estatal y políticas sociales con tributación progresiva.
Bolsonaro propone reducir el estado, gastos e impuestos, promoviendo la iniciativa privada.
Difieren en el rol estatal, impuestos y prioridades de gasto para el desarrollo económico.
brasil,lula da silva,flávio bolsonaro,Contadores,Colegio de contadores,Contadores públicos,Federación de contadores,Asociación de contadores
ECONOMIA
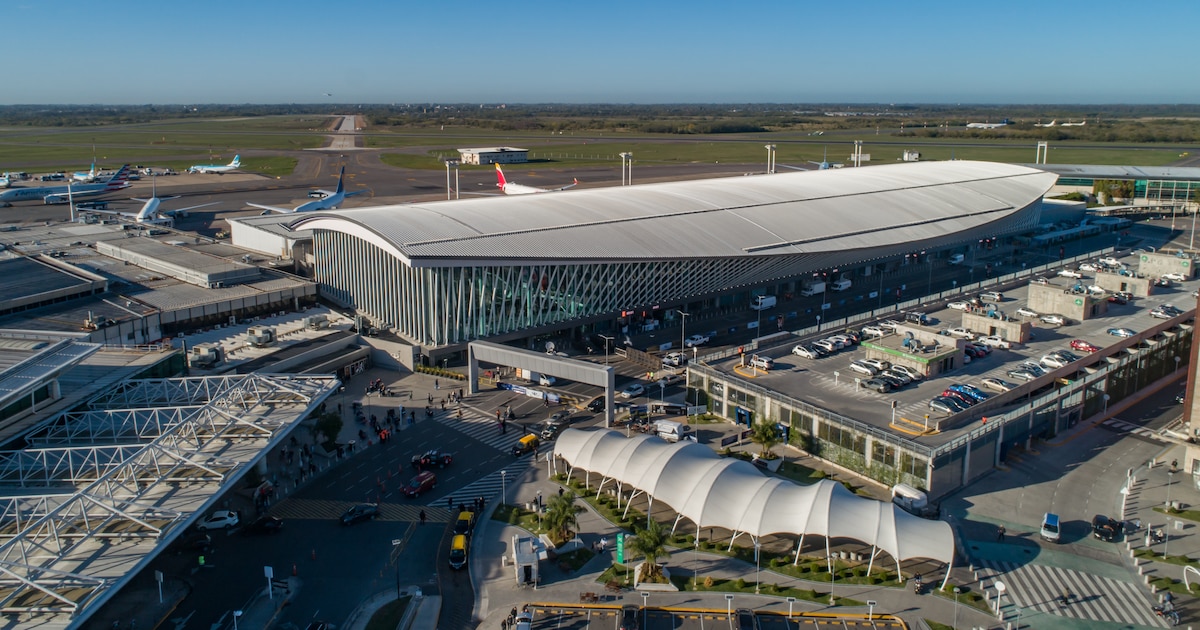
Ezeiza operará con restricciones durante 18 días: qué pasará con los vuelos y qué deben saber los pasajeros

- Aeroméxico
- Air Canada
- Air France
- American Airlines
- British Airways
- China Eastern
- Delta
- Emirates
- Ethiopian Airlines
- KLM
- Lufthansa
- Swiss
- Turkish Airlines
- United Airlines

Cómo operarán las compañías que siguen volando
- Aerolíneas Argentinas: hará escala en Río de Janeiro en los vuelos a Madrid y Roma.
- Air Europa: sumará una parada en Montevideo.
- Arajet: incorporará escalas en Resistencia y Asunción en las rutas hacia República Dominicana.
- Copa Airlines: realizará escalas técnicas de reabastecimiento en Rosario o Córdoba antes de seguir hacia Panamá. La empresa ofrece cambios de viaje sin costo a los pasajeros con vuelos programados en el período afectado.
- Iberia: reducirá a dos sus vuelos diarios a Madrid, con parada en Montevideo.
- LATAM: suspenderá la ruta Buenos Aires-Miami mientras duren las obras.
- Level: tendrá un solo vuelo diario a Barcelona, con escala en Montevideo.
- Plus Ultra: reducirá a dos las frecuencias semanales a Madrid.

- La remodelación del anillo de balizamiento, el sistema de luces que asiste a los aviones durante el despegue y el aterrizaje.
- La repavimentación del rodaje Alfa.
- La construcción de nuevos módulos de mantenimiento para la operación de rampa.
- La creación de la plataforma Golf, pensada para el estacionamiento y la operación simultánea de siete aeronaves de fuselaje estrecho. Esta nueva plataforma permitirá ampliar la capacidad de movimientos en los momentos de mayor demanda.

DEPORTE26 segundos ago
Rosario Central vs. Huracán: formaciones, hora y dónde ver por tv

DEPORTE5 minutos ago
La impactante racha que cortó Lionel Messi tras la derrota del Inter Miami ante New York Red Bulls por la MLS

POLITICA16 minutos ago
Milei celebró el apoyo de Israel a la Argentina en el reclamo por las Islas Malvinas – Nexofin

CHIMENTOS28 minutos ago
Marcela Coronel reveló cómo está su mamá de 100 años tras el brutal ataque de su cuidadora

POLITICA31 minutos ago
El primer ministro británico y el presidente de Chile hablaron sobre Malvinas

DEPORTE51 minutos ago
La presidenta de Palmeiras liquidó a Flamengo por el reclamo contra Estudiantes: «Ridículo» :: Olé

POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

ECONOMIA3 días ago
Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

SOCIEDAD1 día ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

INTERNACIONAL4 días ago
Honduras: DAET niega detenciones de policías tras operativo en San Pedro Sula y alerta sobre posible atentado

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD1 día ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- ECONOMIA3 días ago
Cuánto debería crecer la economía argentina en septiembre para no caer en recesión técnica