ECONOMIA
Los salarios volvieron a perder contra la inflación en febrero y sumaron cuatro meses con caídas

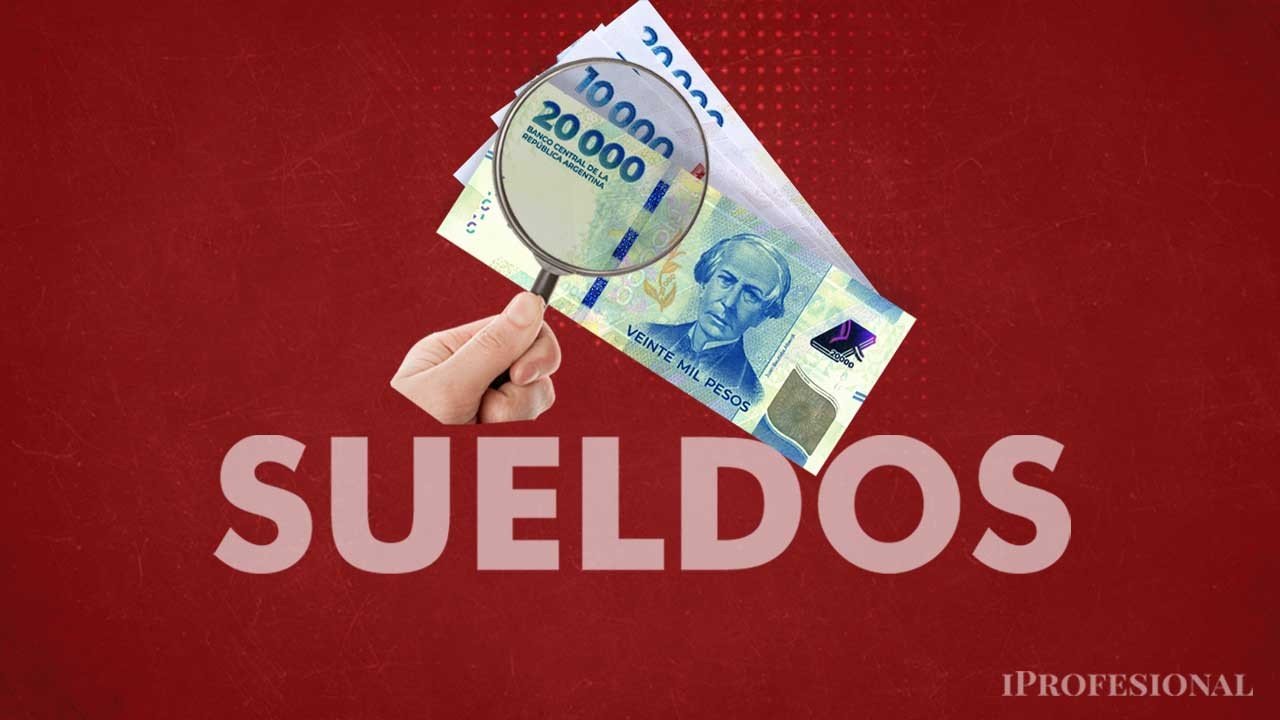
En febrero de 2026, el índice de salarios se incrementó 2,4% mensual y 35,8% interanual. El indicador acumula una suba de 5,0% con respecto a diciembre de 2025. En términos reales, los ingresos volvieron a caer contra la inflación, que en el mismo mes fue del 2,9%.
Así, acumula cuatro meses consecutivos de caída en términos reales: la última vez que el índice de salarios superó al IPC fue en octubre del 2025.
El crecimiento mensual del índice de salarios se debe a subas de 1,6% en el sector privado registrado, 2,3% en el sector público y 4,6% en el sector privado no registrado.
Los salarios perdieron con la inflación en febrero: qué sector fue el único que ganó
En la comparación mensual, los salarios perdieron contra la inflación, que el mismo mes registró una variación del 2,9%. En términos interanuales, en tanto, los salarios le ganaron a la inflación en febrero: el IPC subió 33,1% en el mismo período.
De esta manera, se repitió la misma dinámica que en enero cuando aumentaron 2,5% y la inflación de ese mes avanzó al 2,9%.
Al analizar por sectores, se observó que solo el privado no registrado superó a la inflación en febrero, mientras que tanto el privado y el público perdieron frente al IPC.
Iván Cachanosky, economista jefe en la Fundación Libertad y Progreso, analizó la variación del índice de salarios y aseguró: «En términos reales, esto implica que la evolución de los salarios fue -0,9% deflactada por la Canasta Básica Total (CBT) y -1% deflactada por IPC. De esta manera, se acumulan cuatro meses con salarios que corren por debajo de la inflación».
«No obstante, los niveles de inflación comenzarían a ceder a partir de abril por lo que probablemente haya un segundo semestre donde los salarios puedan recuperar el terreno perdido. Más aún, podrían observarse niveles de inflación que empiecen con uno en algún momento del segundo semestre, lo que también colaboraría a volver a darle respiro a la evolución del salario real», señaló el analista.
Qué pasará con la inflación, según la City
Lucio Garay Mendez, economista jefe de EcoGo, no descarta que la reducción de la oferta global de energía, a partir de la parálisis en el tráfico marítimo en el Estrecho de Ormuz debido al conflicto bélico en Medio Oriente, se extienda durante varias semanas más y mantenga elevada la cotización internacional del petróleo, lo que seguiría presionando al alza los precios de los combustibles. Por lo tanto, estima que el nivel general del IPC de abril y mayo, si bien desaceleraría, probablemente se ubicaría por encima del 2% mensual.
Camilo Tiscornia, director de C&T, estima que el IPC de abril «va a dar bastante menos que en marzo, salvo que ocurra una locura con la nafta». En esto coincide Caprarulo, que también estima una desaceleración inflacionaria en abril, aunque «el gran interrogante sigue siendo el precio del petróleo». Para el período entre abril y junio, el director de Analytica proyecta una inflación en torno al 2,6% promedio mensual.
«Para abril, proyectamos una desaceleración de la inflación a 2,4% mensual, tras el 3% estimado para marzo. La inflación se mantendrá elevada por el arrastre que dejó marzo (+10%), pero aflojaría por la baja en los precios de la carne. De hecho, si la carne baja más, la desaceleración podría ser incluso más pronunciada. Además, con el precio del petróleo en u$s101, la nafta continúa con un atraso de 8%. De corregirse durante abril, podría sumar 0,2 puntos adicionales de inflación», agrega la consultora FMyA.
De acuerdo con Max Capital, en el mercado esperan que la cotización internacional del petróleo se mantenga por encima de los niveles del año pasado, incluso si el conflicto en Medio Oriente se detuviera. Precios del petróleo más altos, resalta, tienen implicancias tanto en la inflación como en las cuentas externas, ya que representa un «shock de doble filo» para un país exportador de energía que busca reducir la inflación y a la vez necesita acumular reservas.
«Las implicancias inflacionarias son similares a las de otros países, aunque la falta de un ancla nominal fuerte desde el lado monetario y una mayor inercia inflacionaria podrían generar un impacto más pronunciado. Por el lado externo, en cambio, parte del efecto podría ser compensado por una moneda más fuerte gracias a mayores precios de la minería y el petróleo, junto con una buena cosecha del agro, flujos de Inversión Extranjera Directa (IED) y emisiones de deuda también dirigidos a estos sectores», agrega.
El bróker sostiene que el efecto general de estas dinámicas sería:
- Una inflación levemente más alta
- Una acumulación de reservas internacionales más rápida
- Una moneda más apreciada en términos reales
Desde el punto de vista estructural, resalta, «el shock refuerza las dinámicas recientes, lo que favorece a la energía y minería, sectores que crecen a mayor ritmo, pero afecta a la producción industrial» debido a la menor competitividad que implica un tipo de cambio más bajo en términos reales.
¿La inflación perforará el 1% en agosto?: la mirada del mercado
Si bien las consultoras coinciden en que una vez pasados los ajustes de tarifas y el pico estacional de marzo la inflación volverá a la senda bajista, la proyección de Javier Milei parece cada vez menos factible: el Presidente reiteró en varias oportunidades que en agosto de este año la inflación podría «comenzar con cero».
Es decir, según sus palabras, registraría avances inferiores al 1% mensual, como 0,9% o menos. Por las últimas variaciones y la inercia que exhibe, los economistas son cautos y la consideran una proyección muy optimista.
La disparada del precio internacional del petróleo, a partir del conflicto bélico en Medio Oriente y la caída de la oferta global del crudo, afecta y podría seguir afectando a la dinámica inflacionaria. Hasta ahora, el impacto se sintió parcialmente en los costos internos de los combustibles y, de manera indirecta, en toda la cadena que se desprende a partir del transporte, la logística y los insumos. No es el principal motivo de la aceleración de los precios, pero aporta una cuota de presión alcista.
En tanto, al menos por el momento, según el Relevamiento de Expectativas del Mercado (REM) del BCRA, la inflación no perforará el 1% en el corto plazo.
La tendencia del IPC será a la baja en los próximos meses, según el REM. Las consultoras estiman que será del 2,6% en abril, del 2,3% en mayo, del 2% en junio y julio y 1,8% en agosto y septiembre. Es decir que, según estiman los expertos, recién perforará el 2% en el octavo mes del año.
En todos los casos, se esperan variaciones más altas que las previstas en el REM anterior: el impacto de la guerra en los precios puede ser, seguramente, uno de los factores que los expertos tienen en cuenta.
El 2026 cerraría con una inflación del 31,8%, según estimaron las consultoras, lo que representa 3,1 p.p. más que el REM anterior.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,salarios,sueldo,inflacion









En el plano macroeconómico mundial se registran problemas de deuda pública y déficits fiscales elevados, comunes a muchos países

El crédito, que fue importante en la fase de rebote y recuperación, se fue apagando, sobre todo por el avance de la mora, que comenzaría a corregirse hacia fines de este año

La industria, junto con el comercio y la construcción, sigue rezagada

El Gobierno sigue poniendo la desinflación como eje de la política económica: seca la plaza y esteriliza buena parte de los pesos con los que el Banco Central compra dólares
Europe,Military Conflicts
ECONOMIA
Clima de Negocios: planes y desafíos de la fintech que ya es banco, desembarcó en Brasil y vale USD 500 millones


“Hay que valorar que en los últimos años fuimos uno de los pocos países en el mundo sin déficit fiscal, de hecho tuvimos superávit”

“Los problemas que arrastra el país hace décadas no se resuelven en tres años; hay mucho por hacer todavía”

“La regulación existe para proteger al ahorrista y al inversor. El que no tiene licencia siempre va a querer que todo sea libre, pero por algo existe el regulador”
“Vamos a dar préstamos, pero nos vamos a enfocar en empresas y pymes, no en las personas”
Nicolás Mindlin,Cocos Capital
La depreciación del real entre 1999 y 2001 influyó decisivamente en el final de la Convertibilidad

El régimen cambiario vigente en la Argentina permite moderar el impacto de una devaluación del real mediante el deslizamiento del peso

- Por un lado, complica a los exportadores locales de productos diferenciados (no materias primas) que buscan posicionarse en el mercado brasileño.
- Por el otro, afecta a las industrias nacionales, que deben competir en el mercado interno contra bienes importados de Brasil que se vuelven más baratos. Veremos si Brasil logra ordenar su economía.
- La mora en los préstamos para familias ha empezado a ceder. El stock de préstamos en situación irregular se redujo en términos reales, lo que permitió que el porcentaje de préstamos en mora cayera alrededor de medio punto porcentual. En cambio, la mora en empresas, si bien baja, siguió aumentando. La reducción de la mora podría permitir alguna recuperación del crédito dentro de algunos meses.
- Los agregados monetarios han empezado a recuperarse en términos reales luego de la fuerte contracción del segundo semestre de 2025 que continuó durante los primeros meses de 2026.
- La recaudación ha empezado a crecer en términos reales en la comparación interanual impulsada por la mejora en los ingresos por derechos de exportación (baja base de comparación y suba del precio del petróleo), el impuesto a los combustibles (mayor presión tributaria) e ingresos de seguridad social. Algunos de estos factores continuarán impactando en el futuro inmediato.
El crecimiento del PBI de este año estará algo por debajo del 1%, pero un final de año algo mejor ayudaría a aumentar el crecimiento del año próximo
- Hace un par de meses que los salarios formales evolucionan algo por encima de la inflación, lo que ayudaría a explicar la modesta mejora en la confianza del consumidor observada en septiembre y octubre. Ello no afectará el crecimiento del PBI de este año, que estimamos en FIEL que estará algo por debajo del 1%, pero un final de año algo mejor ayudaría a aumentar el crecimiento del año próximo.
Corporate Events,South America / Central America,Government / Politics

El Gobierno profundiza las contradicciones con las provincias por las PASO y Bullrich pone en duda su presencia en la mesa política

Esta es la fecha de la final de la Copa Argentina que disputarán Boca Juniors y Platense

A 20 años de Gran Hermano, Vanina Gramuglia revela el lado B del éxito: el cumple con Maradona, drogas, depresión, acoso y la traición de Marianela Mirra

La reacción de Jorge Jesus cuando le preguntaron si Portugal extrañó a Cristiano Ronaldo tras la dura derrota contra Dinamarca

Hay alerta amarilla por tormentas para este domingo 15 de noviembre: las provincias afectadas

En un escenario de fragmentación geopolítica, León XIV consolida su liderazgo global con la gira por América Latina

Fútbol sudamericano: por qué es importante seguir el calendario de partidos

La dolorosa despedida al aire de Horacio Pagani a su amigo Carlos Babington: “Fue una noticia fulminante que la recibí en el auto”

La plataforma Doctor SV triplicó su red médica y acumuló 5.4 millones de consultas en su primer año en El Salvador

Villa La Angostura: la Justicia ordenó completar el desalojo de una comunidad mapuche, pero el operativo sigue sin fecha

 CHIMENTOS3 días ago
Escándalo íntimo en el cumpleaños de Emilia Mernes: un número uno, el mejor amigo, la novia del mejor amigo y una confesión que hizo estallar todo: «Me tocó y…»
- ECONOMIA3 días ago
Banco Santander anunció aumento de precio en sus paquetes y esto valdrá desde enero
- POLITICA3 días ago
El Gobierno cree que la visita del Papa logró desactivar las tensiones internas y se prepara para una semana clave en el Congreso