ECONOMIA
Más deudas en los hogares: sube el crédito bancario, pero también los atrasos

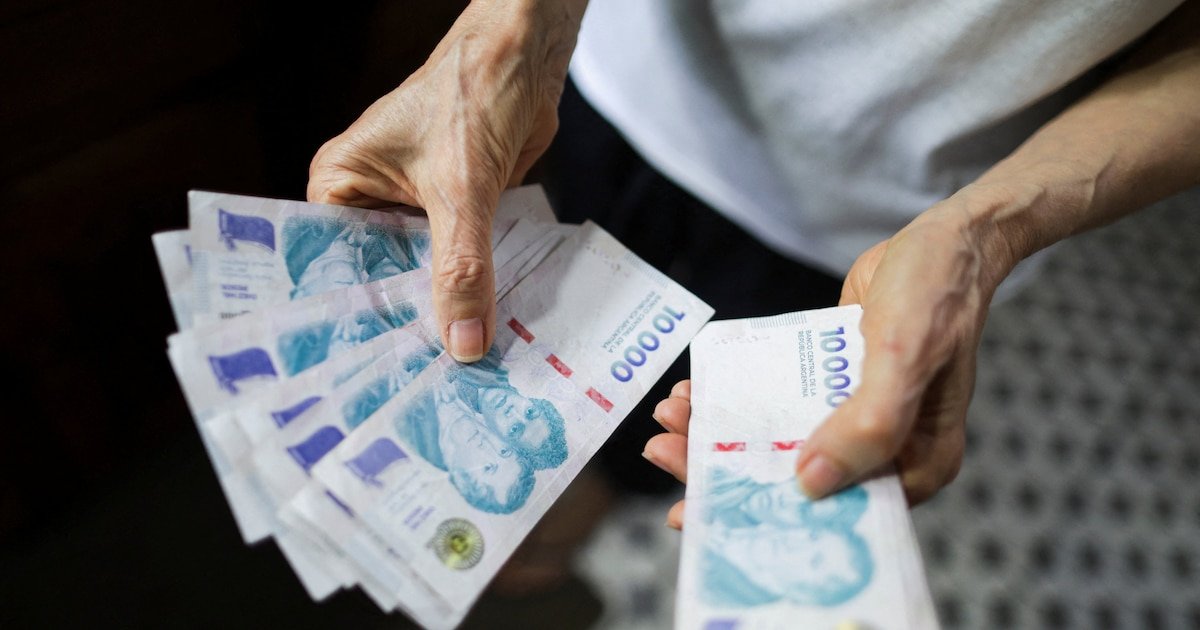
Las familias argentinas acumulan más de $39 billones en deuda, un dato que expone la magnitud del endeudamiento en el país durante los últimos años. El informe elaborado por Focus Market diferencia entre deuda bancaria y no bancaria, y examina el comportamiento de la mora en los productos financieros a lo largo de 2025 y en el inicio de 2026.
Los datos recopilados muestran que, de los más de $39 billones de deuda, $32,1 billones corresponden a deuda bancaria y $6,9 billones a deuda no bancaria. El monto promedio por hogar endeudado es de $5.702.809 en el sistema bancario y de $1.149.431 en el segmento no bancario.
El análisis, realizado sobre 2.670 hogares junto con datos de la Encuesta Permanente de Hogares del tercer trimestre de 2025 y estadísticas del Banco Central de la República Argentina, permite observar cambios en el acceso al crédito y el tipo de financiamiento de los hogares.
Durante 2023, el 41,3% de los hogares argentinos poseía deuda bancaria, mientras que el 82,6% mantenía alguna deuda no bancaria. El informe de Focus Market muestra una evolución hacia 2025 y 2026: en 2025, el 47,9% tenía deuda bancaria y el 61,6% deuda no bancaria. Ya en 2026, la proporción de hogares con deuda bancaria subió al 55,1% y la de deuda no bancaria bajó al 59%. Esto representa una disminución drástica de la brecha entre ambos tipos de endeudamiento, que pasó de más de 40 puntos porcentuales en 2023 a menos de 4 puntos en 2026.
Según estadísticas del Banco Central de la República Argentina, el stock de préstamos al sector privado alcanzó el 13,6% del PBI en enero de 2026, duplicando el 5,2% de diciembre de 2023. El volumen de crédito se duplicó en los últimos dos años, con el financiamiento a los hogares como uno de los impulsores principales.
Según precisó Damián Di Pace, director de la consultora Focus Market, el principal factor detrás de esta expansión, es la menor absorción de recursos por parte del Estado, lo que liberó capacidad prestable del sistema financiero hacia el sector privado. A esto se sumaron la desaceleración inflacionaria y una mayor previsibilidad económica, que mejoraron la confianza tanto de los hogares como de las entidades financieras.
En ese marco, el corrimiento desde el endeudamiento informal hacia el crédito bancario que muestran los datos de hogares se debe a que el sistema financiero se expande y ofrece condiciones más accesibles, una parte de las familias que antes recurrían a prestamistas informales, financieras o créditos entre particulares ahora encuentran en el banco una alternativa viable.
El incremento se refleja también en los montos: el stock de deuda bancaria aumentó a $32,1 billones, con un promedio de $5.702.809 por hogar endeudado, lo que equivale a 3,46 salarios promedio del sector registrado (RIPTE de enero de 2026). En 2025, el promedio era de $4.660.549, y en 2023 de $377.664, apenas 1,43 salarios. En tres años, la deuda bancaria típica de un hogar pasó de poco más de un salario y medio a más de tres salarios y medio.

Al mismo tiempo, la expansión del crédito estuvo acompañada por un crecimiento en la morosidad. El informe revela que el ratio de irregularidad pasó del 2,7% en enero de 2025 al 10,6% en enero de 2026, cuadruplicándose en un año. El deterioro afectó a todos los productos, aunque con diferencias significativas.
Asimismo, los préstamos personales mostraron la mayor suba: la tasa de irregularidad aumentó del 3,5% al 13,2%, con más de uno de cada ocho pesos otorgados en situación de mora. Las tarjetas de crédito evidenciaron un aumento del 2% al 11%. Los créditos con garantía hipotecaria se mantuvieron estables cerca del 1%, reflejando un mayor compromiso de pago en presencia de bienes respaldatorios.
La categoría “otros préstamos”, que incluye productos de menor monto y mayor informalidad, experimentó el mayor salto: su ratio de mora escaló del 10,7% al 31,9%, quedando casi un tercio de esa cartera como irregular.
Esta evolución indica que una parte de los hogares que accedió al crédito formal enfrenta dificultades crecientes para sostener sus pagos, en momentos en que los salarios reales aún presentan rezagos y el costo de vida presiona los presupuestos familiares.

Cabe destacar que la deuda no bancaria abarca distintos escenarios: préstamos de familiares, cuotas escolares impagas, impuestos atrasados, expensas y financiamiento en comercios. Al inicio de 2026, esta categoría incluyó a 6.038.564 hogares (59% del total), con un stock promedio de $1.116.013 por hogar y un total acumulado de $6,7 billones.
Los préstamos personales fuera del sistema bancario representaron el 46,6% del total, con un stock promedio de $2.290.258 por hogar. Le siguieron la deuda por impuestos impagos (20,8%) y la de préstamos entre familiares o amigos (15,9%).
El informe remarca que en 2025, los préstamos entre conocidos explicaban el 35,4% de la deuda no bancaria, mientras que actualmente bajaron a menos del 16%. Esto refleja una caída de casi 20 puntos porcentuales y sugiere que el recurso a la solidaridad cercana disminuyó, o bien quienes antes acudían a esa vía hoy encuentran otras alternativas.
Además, de acuerdo con la consulta, se observa un aumento de la deuda vinculada a obligaciones básicas. El no pago de expensas pasó del 1,4% al 4,9%, las cuotas educativas subieron del 0,7% al 3,1% y los servicios del 2,3% al 5,4%. Estas formas de endeudamiento, relacionadas a dificultades para cubrir gastos corrientes, habían mejorado durante 2023-2025 pero repuntaron en 2026.
—
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Jimena Grandinetti, Fede Mayol y Facundo Kablan.
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich
Seguinos en nuestro canal de YouTube @infobae.
endeudamiento,familiar,Argentina,deuda bancaria,deuda no bancaria,PBI,préstamos,hogares,economía








ECONOMIA
Bajaron de los pasillos de ARCA los cuadros de Ricardo Echegaray y otros ex administradores generales
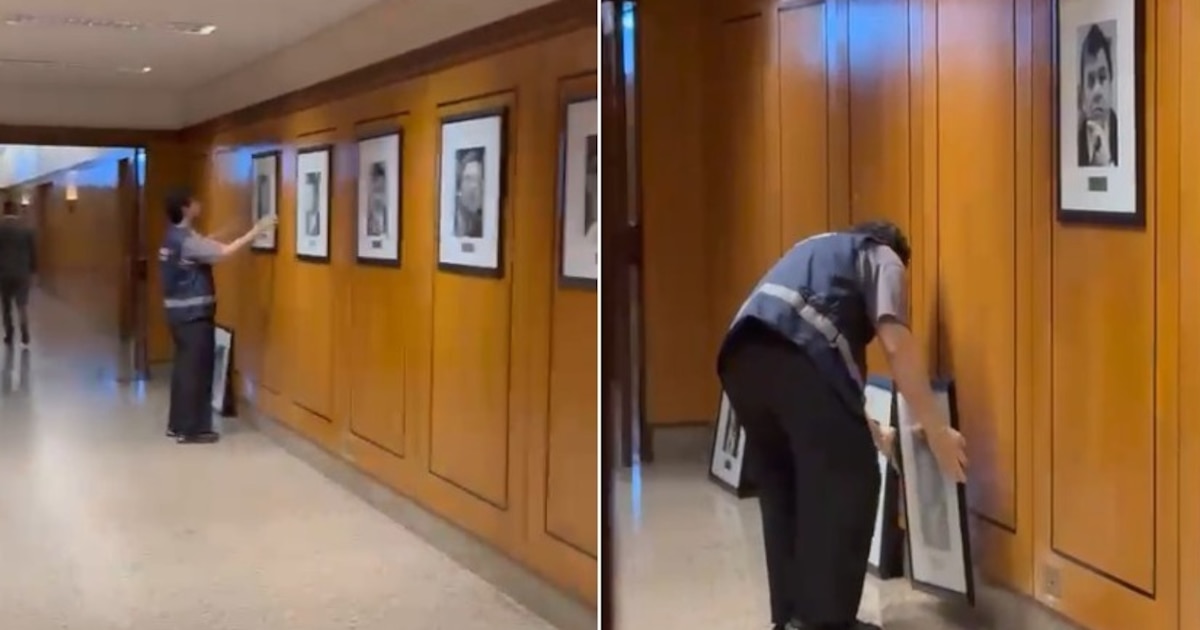
En la Agencia de Recaudación y Control Aduanero (ARCA) comenzaron a retirar los cuadros que formaban parte de la denominada “galería de administradores”, una serie de retratos que reunía a quienes ocuparon la conducción del organismo a lo largo de distintas gestiones. La medida alcanzó, entre otras imágenes, el retrato de Ricardo Echegaray, que había sido incorporado a esa colección durante su paso por la función pública.
La galería había sido impulsada en la etapa en la que Echegaray estuvo al frente del organismo, primero desde la Aduana y luego desde la conducción de la AFIP. El retiro de los cuadros quedó registrado en un video difundido este jueves, en el que se observa el desmontaje de los retratos en los pasillos donde estaban exhibidos.
Además de Echegaray, también se bajaron las imágenes de Carlos Castagneto, Mercedes Marcó del Pont, Leandro Cuccioli y Alberto Abad, entre otros ex directivos de la entidad.
La decisión de bajar los cuadros no se limita al caso de Echegaray. Desde ARCA impulsan un criterio más amplio, orientado a retirar otras referencias vinculadas a exadministradores y jefes que pasaron por el organismo a lo largo de su historia. El argumento que circula puertas adentro apunta a correr el eje de las gestiones individuales para poner el foco en la institución y en los trabajadores, más allá de quienes hayan ocupado circunstancialmente los cargos de conducción.
La exoneración y la causa que la originó
Echegaray dirigió la Dirección General de Aduanas durante el gobierno de Néstor Kirchner y, más tarde, encabezó la AFIP durante la presidencia de Cristina Kirchner. En ese período también había estado al frente de la Oficina Nacional de Control Comercial Agropecuario (Oncca).
En junio pasado, ARCA formalizó la exoneración de Echegaray de la estructura estatal. La medida se adoptó luego de que quedara firme la inhabilitación perpetua para ejercer cargos públicos que le impuso la Justicia en la causa por administración fraudulenta agravada en perjuicio de la administración pública.
La resolución fue comunicada a la Procuraduría de Investigaciones Administrativas (PIA), el organismo que investiga hechos de corrupción y controla la integridad dentro del Estado. Según se detalló en esa oportunidad, ARCA resolvió hacer efectiva la orden judicial de inhabilitación especial perpetua y, como consecuencia directa, dispuso la exoneración del exfuncionario.
La causa que dio origen a esa condena estuvo vinculada al caso Oil Combustibles, la empresa del Grupo Indalo que dejó de transferir al Estado el Impuesto a la Transferencia de los Combustibles que cobraba a los usuarios en cada carga. La Justicia consideró probado que desde la AFIP se habían otorgado planes de facilidades de pago irregulares que permitieron sostener ese esquema durante años. Por ese hecho, el Tribunal Oral en lo Criminal Federal N.º 3 condenó a Echegaray a cuatro años y ocho meses de prisión, con la accesoria de inhabilitación especial perpetua para ejercer la función pública.
Esa condena fue revisada en instancias superiores. El 12 de mayo de este año, la Sala I de la Cámara Federal de Casación Penal declaró inadmisible el recurso extraordinario federal que había presentado la defensa de Echegaray, lo que dejó firme la inhabilitación y habilitó su ejecución administrativa dentro de ARCA.

El criterio de la actual conducción
La salida de los cuadros de los pasillos se enmarca en una política que lleva adelante la actual conducción de ARCA respecto de la simbología vinculada a exfuncionarios. El criterio que se aplica busca despersonalizar los espacios comunes del organismo y evitar que figuras vinculadas a gestiones anteriores queden asociadas de manera permanente a la identidad institucional.
La iniciativa no se agota en el caso puntual de Echegaray. Según trascendió, desde el organismo prevén continuar con la revisión de otras menciones y elementos que remiten a exadministradores generales y jefes que ocuparon la conducción en distintos períodos, bajo el mismo criterio de poner el acento en la institución y en su personal, por encima de quienes hayan estado al frente en cada etapa.
La decisión de exonerar a Echegaray, según se detalló en su momento, no implicó una nueva valoración sobre su conducta ni la apertura de un procedimiento disciplinario autónomo, sino la ejecución directa de la inhabilitación perpetua dispuesta por la Justicia. Ese mismo criterio de despersonalizar la gestión es el que ahora se traslada a los espacios físicos del organismo, con el retiro de los retratos que durante años formaron parte de la galería de administradores.
El ministro de Economía, Luis Caputo, se refirió al alza de los indicadores de pobreza e indigencia durante el primer semestre de 2026 y puso el énfasis en que ambos niveles se mantienen por debajo de los registrados en igual período de 2024.
El funcionario nacional se expresó luego de que el Instituto Nacional de Estadística y Censos (Indec) informara que la pobreza alcanzó al 32,3% de las personas y la indigencia, al 7,5 por ciento.
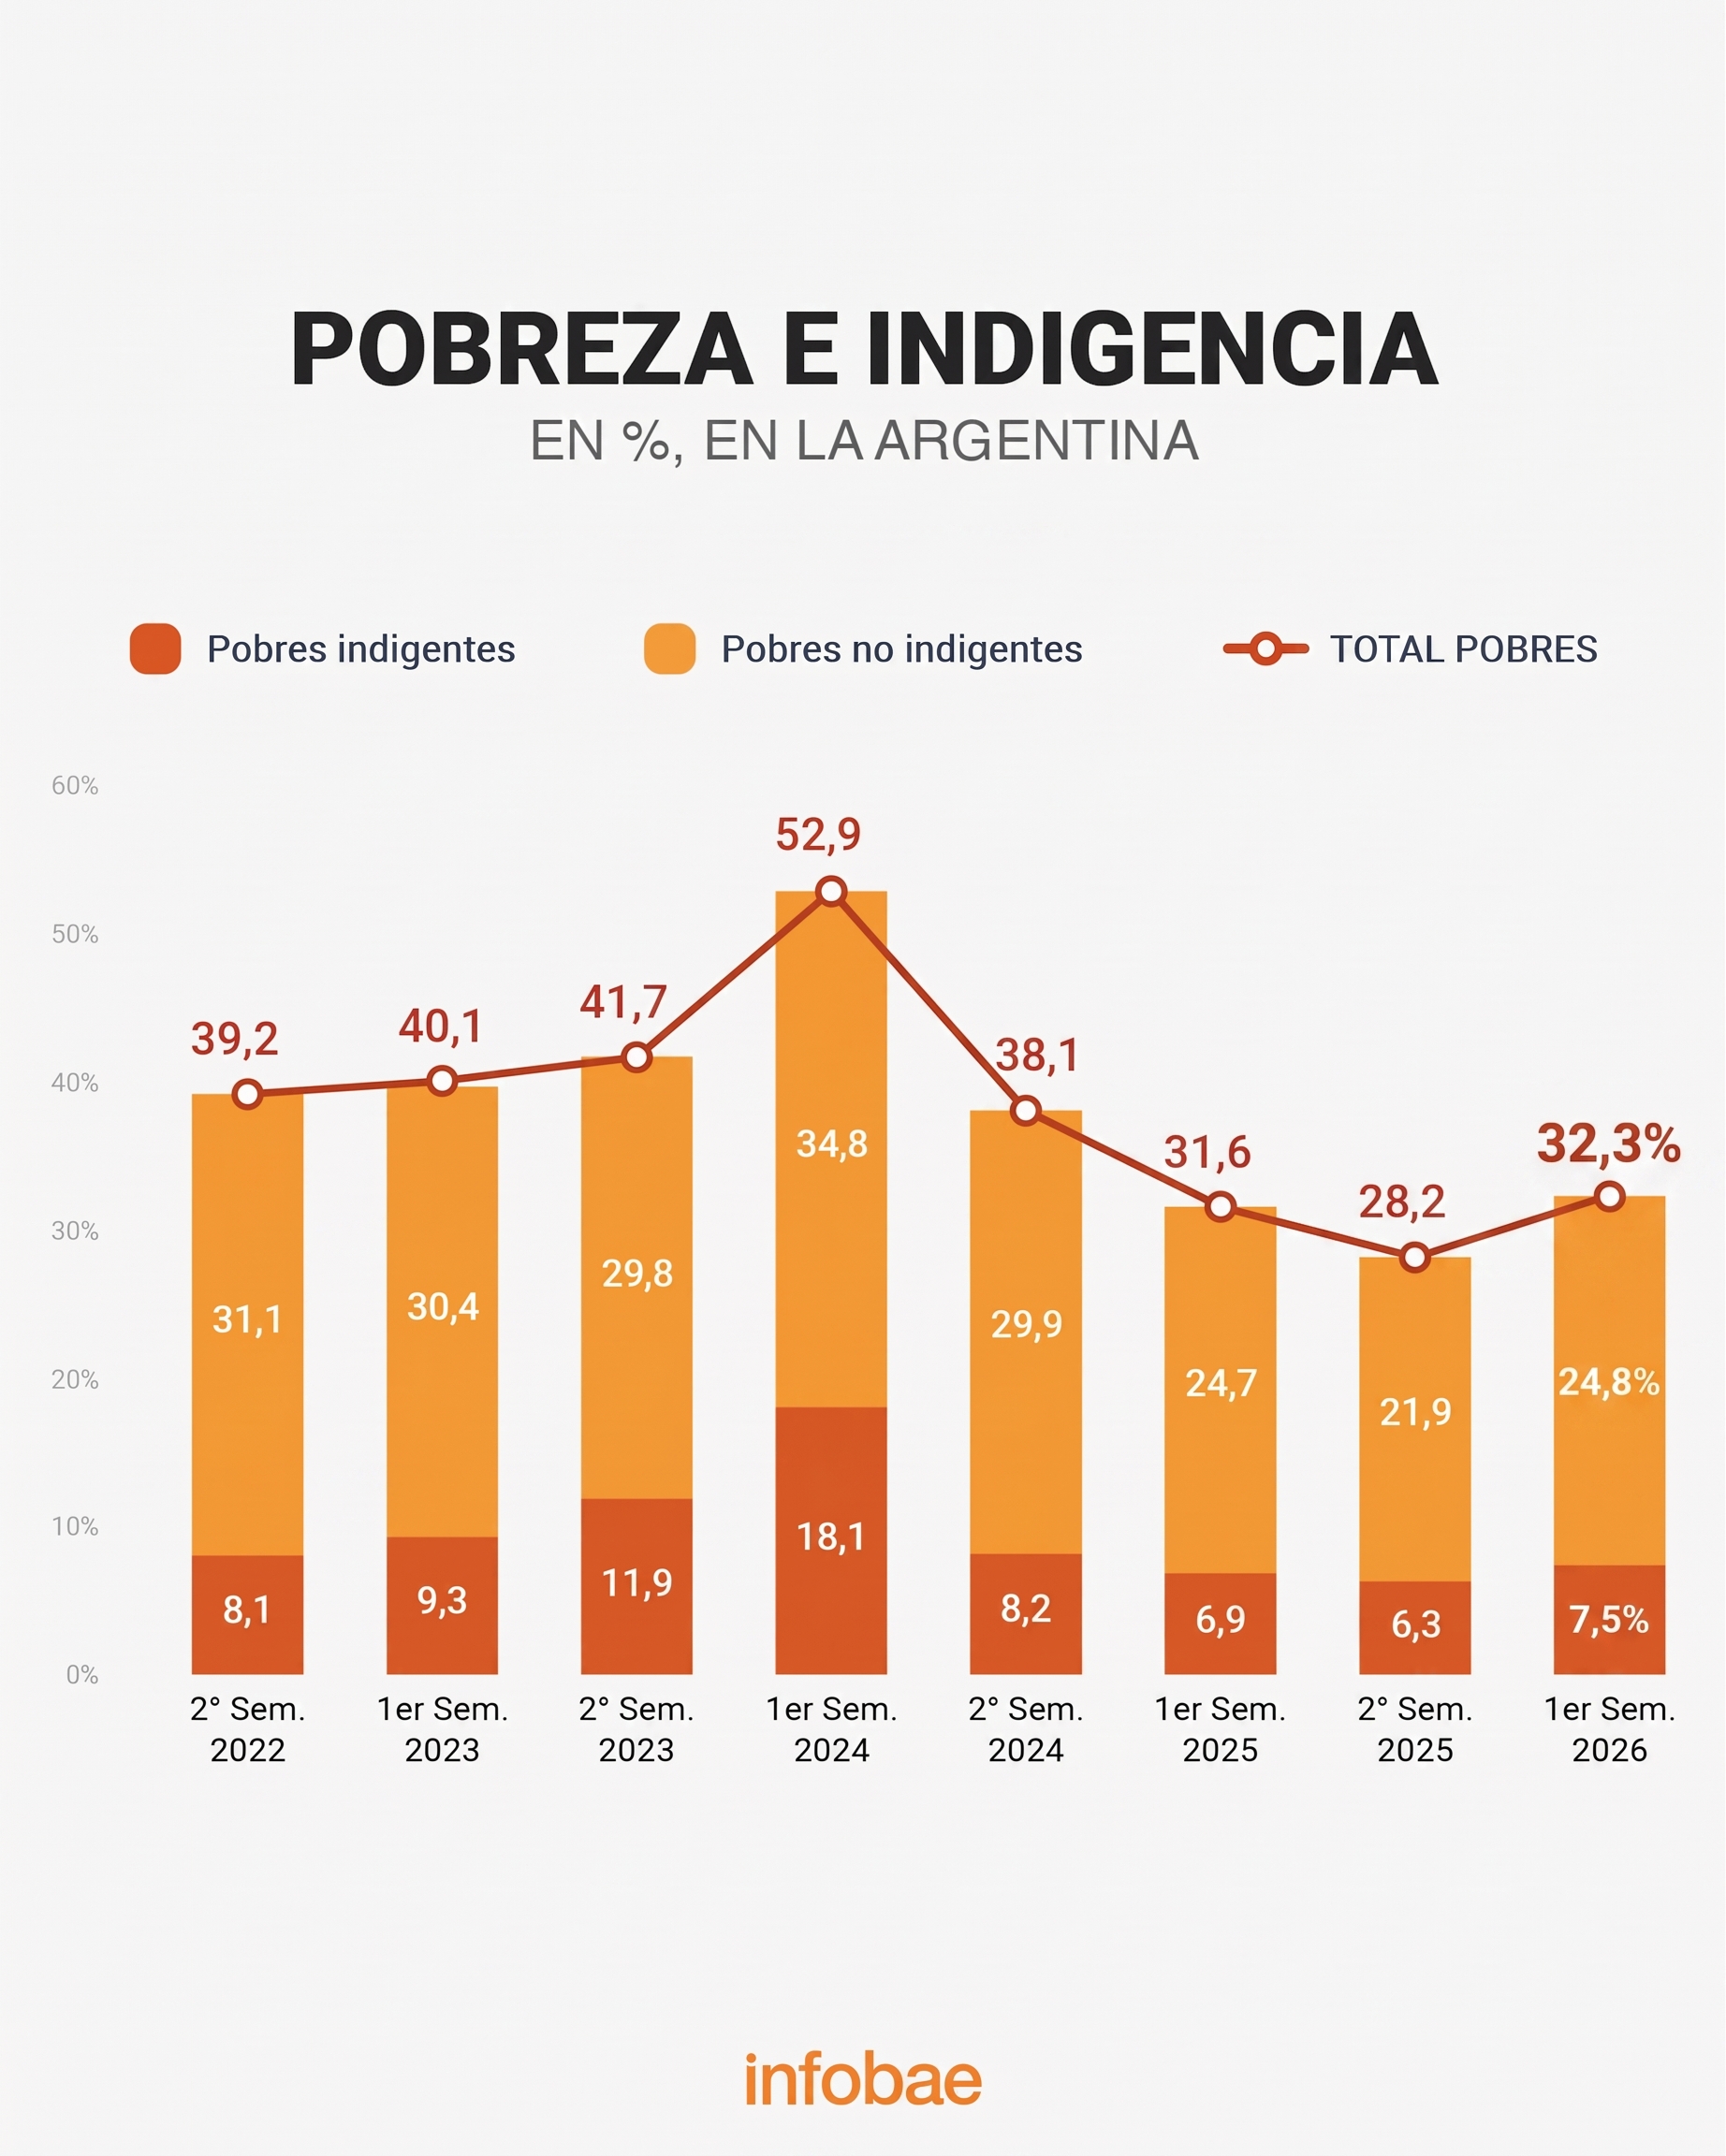
“Si bien las tasas de pobreza y de indigencia se incrementaron 4,1 puntos porcentuales y 1,2 puntos porcentuales en relación al semestre previo, ambas tasas registraron una fuerte baja en relación al primer semestre de 2024”, escribió Caputo en su cuenta de X. Según precisó, la pobreza pasó de 52,9% a 32,3% frente a aquel período, mientras que la indigencia descendió de 18,1% a 7,5 por ciento.
Subió la pobreza
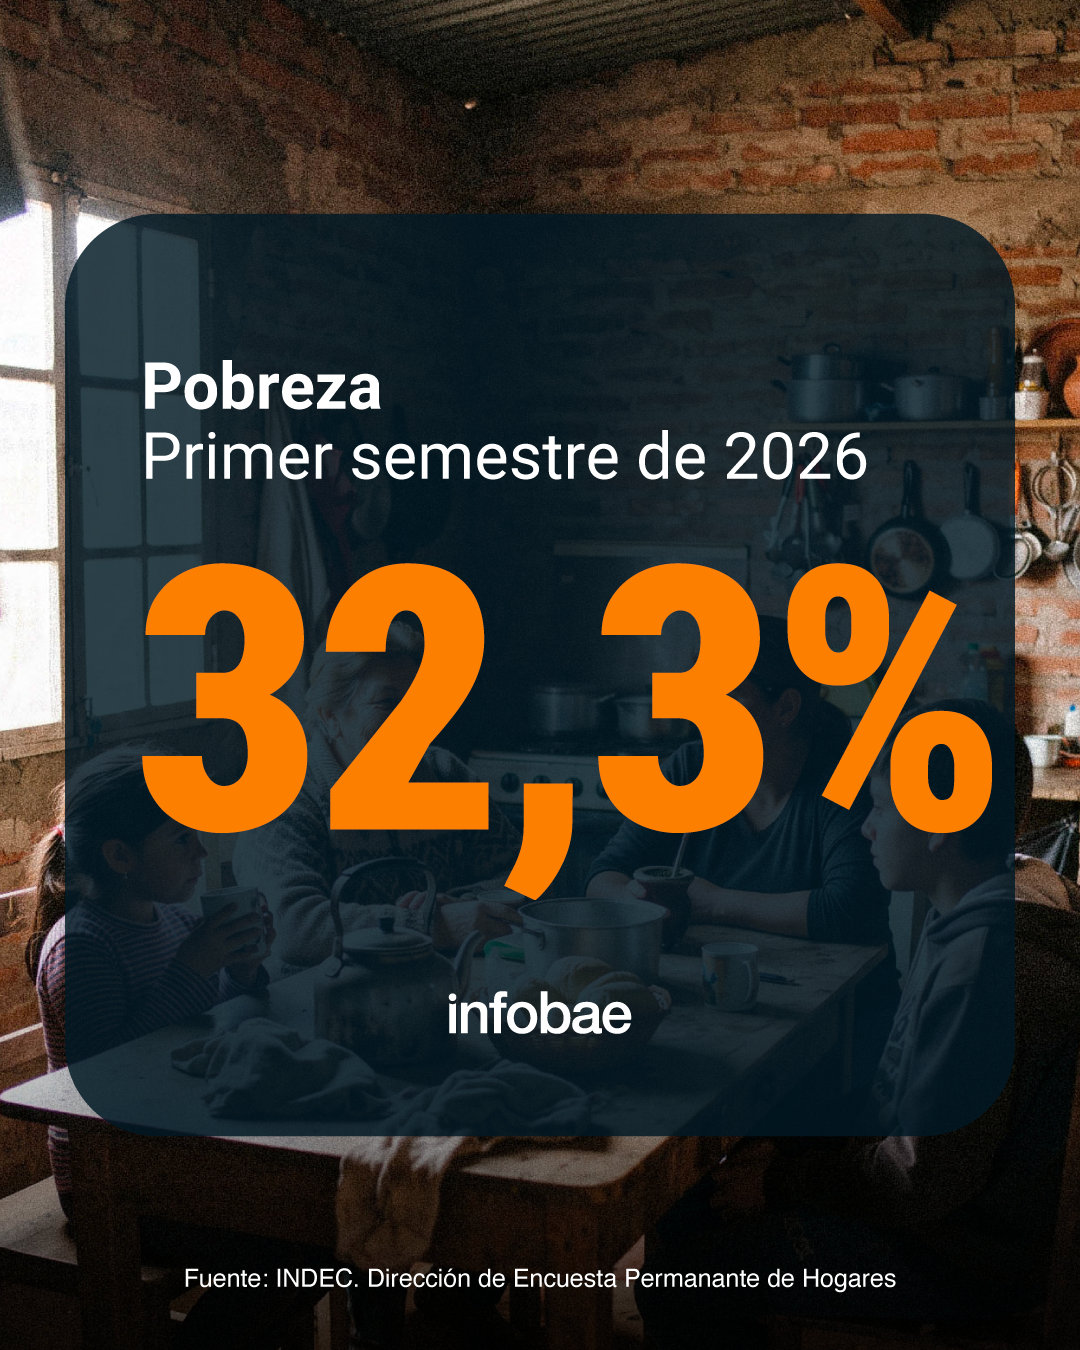
El Indec informó que la pobreza alcanzó al 32,3% de la población de los principales aglomerados urbanos durante el primer semestre de 2026. La indigencia, en tanto, se ubicó en 7,5 por ciento. Proyectados sobre el total de habitantes del país, esos porcentajes representan a 15,56 millones de personas en situación de pobreza y a 3,61 millones que no lograron cubrir la canasta básica alimentaria.
.responsive {
width: 100%;
height: auto;
}
Frente al segundo semestre de 2025, la pobreza avanzó 4,1 puntos porcentuales, desde el 28,2%, y sumó unos 2,05 millones de personas. La incidencia también quedó por encima del 31,6% que se había registrado en el primer semestre del año pasado. El indicador alcanzó al 24,4% de los hogares.
La indigencia aumentó 1,2 puntos porcentuales respecto del 6,3% registrado en los últimos seis meses de 2025. El alza equivalió a 595.300 personas más en esa condición y llevó la incidencia al 5,6% de los hogares. En la comparación interanual, el índice subió 0,6 puntos porcentuales.
Los niños y adolescentes de hasta 14 años fueron el grupo etario con mayor incidencia: el 44,5% vivía en hogares pobres. Entre quienes tenían de 15 a 29 años, la proporción fue de 36,9%; para la franja de 30 a 64 años, de 28,8%; y entre las personas de 65 años o más, de 14,8 por ciento.
El Noreste concentró el mayor nivel regional de pobreza, con una incidencia de 41,5%, seguido por Cuyo, con 36,7 por ciento. En Gran Buenos Aires, el indicador llegó a 32,1%, aunque la diferencia entre la Ciudad Autónoma de Buenos Aires y los partidos bonaerenses fue de 23 puntos: 13,9% y 36,9%, respectivamente. El Noreste también encabezó el índice de indigencia, con 10,5%, seguido por Gran Buenos Aires, con 8,4 por ciento.
.responsive {
width: 100%;
height: auto;
}
En la región Pampeana, la pobreza fue de 30,3%; en el Noroeste, de 31,5%; y en la Patagonia, de 28,4%, el menor porcentaje entre las regiones. Concordia fue el aglomerado con mayor proporción de personas bajo la línea de pobreza, con 56,2%. Detrás se ubicaron Gran Resistencia, con 48,6%, y Posadas, con 42,2%. Para la indigencia, la región Pampeana registró 7,2%; Cuyo, 5%; el Noroeste, 4,3%; y la Patagonia, 4,2 por ciento.
El Indec también señaló que los ingresos familiares por persona crecieron 11,5% en promedio durante el período, por debajo de la variación de las canastas básicas. La canasta básica alimentaria (CBA) aumentó 21,4%, mientras que la canasta básica total (CBT) se incrementó 19,6 por ciento.
Esa brecha deterioró el poder de compra de los hogares y explica el avance de la pobreza y la indigencia respecto del semestre previo. En los hogares pobres, el ingreso familiar total promedio llegó a $922.755, frente a una CBT de 1.440.395 pesos. La distancia entre ambos valores ubicó la brecha de pobreza en 35,9 por ciento.
Corporate Events,South America / Central America,Government / Politics
ECONOMIA
Reforma del BCRA: cuál es el cambio clave que obliga al proyecto del oficialismo a volver a Diputados
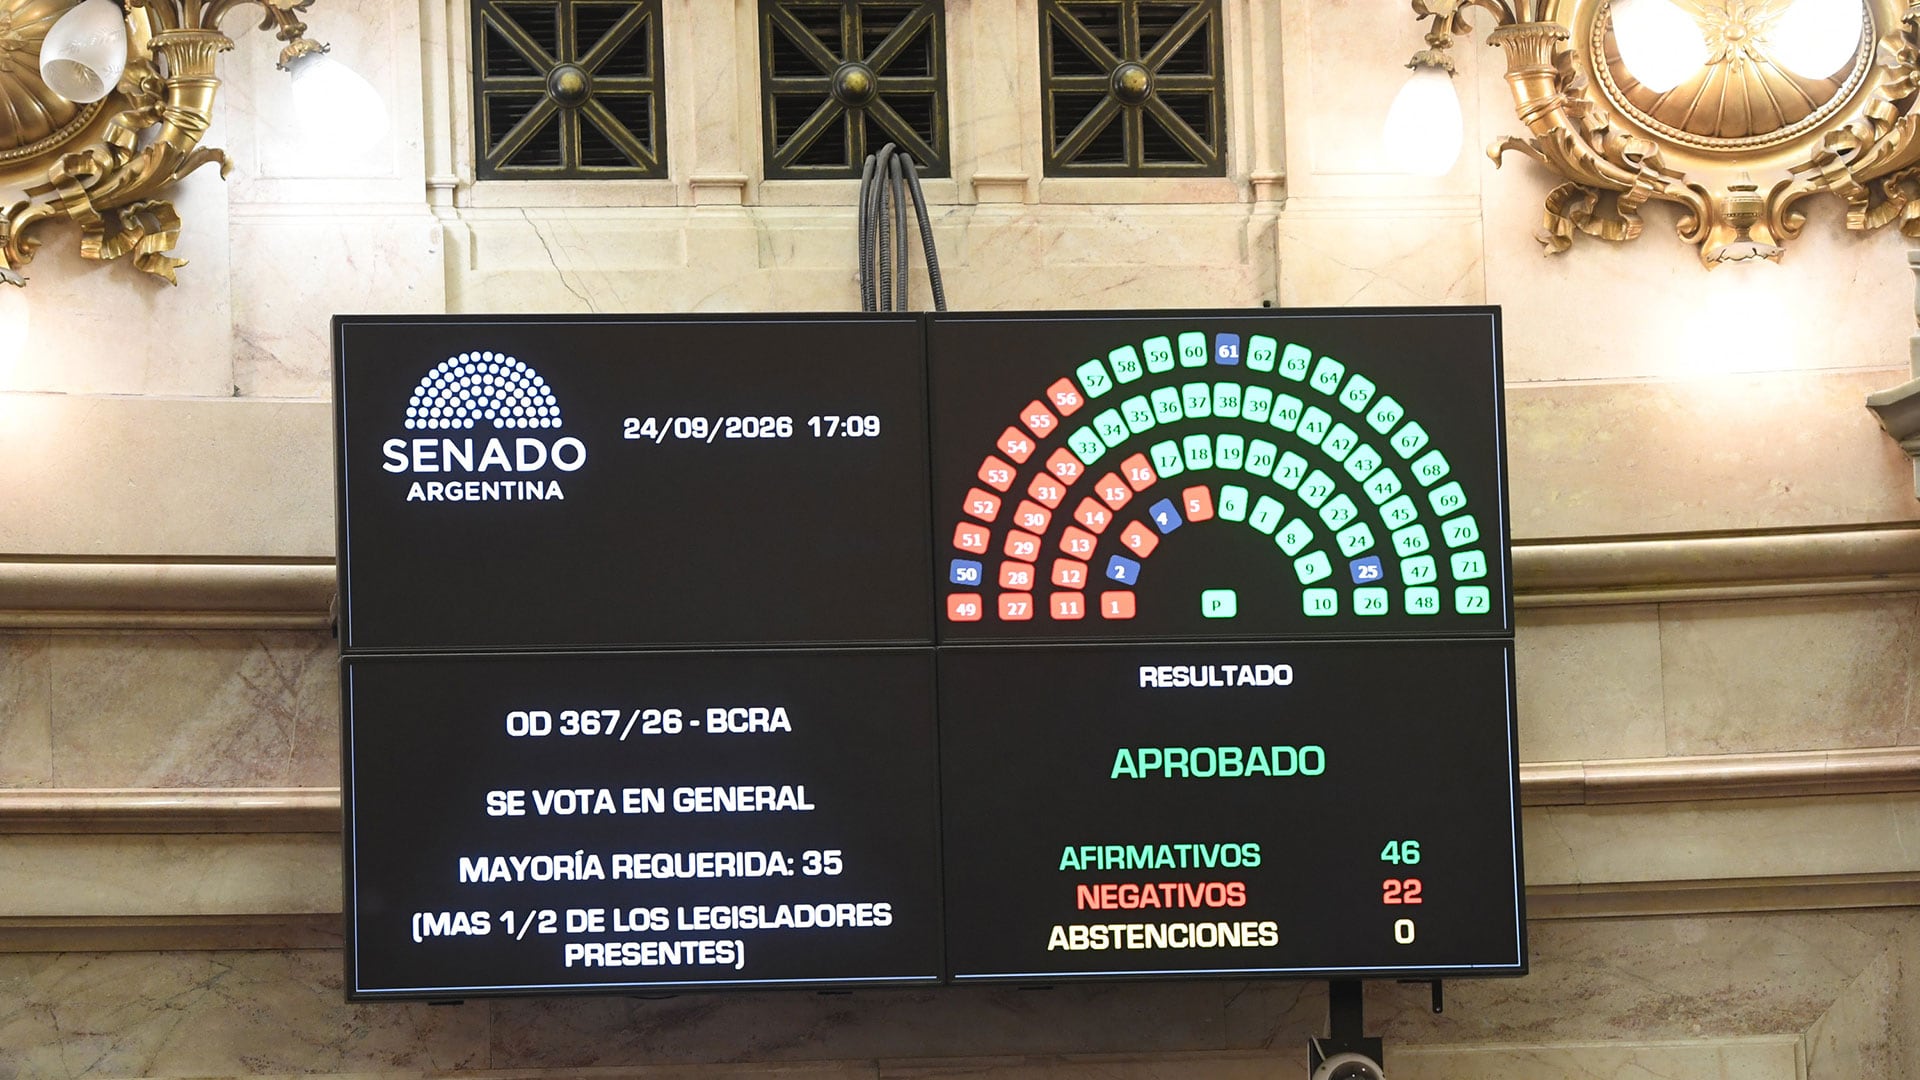
El Senado aprobó con cambios la reforma de la Carta Orgánica del Banco Central de la República Argentina (BCRA), por lo que el proyecto deberá regresar a la Cámara de Diputados. La principal modificación alcanza el procedimiento para la designación y remoción de las autoridades de la autoridad monetaria.
El senador de La Libertad Avanza, Agustín Monteverde, informó que hubo un acuerdo entre los bloques para revisar el esquema previsto para las autoridades de la entidad. El presidente y los directores del Banco Central tendrán mandatos de seis años y requerirán acuerdo del Senado por mayoría absoluta.
El artículo 3 de la iniciativa original establecía motivos concretos para una eventual destitución, entre ellos una falta grave y evidente en el cumplimiento de las funciones. Esa acusación deberá estar respaldada por hechos determinados y verificables.
El procedimiento previsto exigía que el Poder Ejecutivo dicte un decreto y que ambas cámaras del Congreso lo avalen antes de que se haga efectiva la medida. Para ello, iba a ser necesaria una mayoría de dos tercios de los legisladores presentes en cada cuerpo.
A la vez, se eliminaba la intervención de la comisión bicameral creada en 2010, durante la disputa entre el gobierno de Cristina Fernández de Kirchner y el entonces titular de la entidad, Martín Redrado.
En tanto, la redacción también quita al Poder Ejecutivo la facultad de apartar de manera unilateral a las autoridades monetarias. Cualquier decisión deberá ajustarse a las causales establecidas y acreditar la falta invocada.
Por último, deja sin efecto la presencia de un delegado del Ministerio de Economía en las reuniones del Directorio del Banco Central. También elimina la obligación de que la entidad se pronuncie antes sobre los efectos de las operaciones de endeudamiento externo en la balanza de pagos. El Gobierno considera que ese paso no influye en las definiciones y constituye una exigencia administrativa.
Como el proyecto ya contaba con media sanción de Diputados, la incorporación de este nuevo mecanismo obligará a que la Cámara baja vuelva a tratar la iniciativa. Allí deberá aceptar las modificaciones del Senado para que la reforma quede sancionada o insistir con la redacción original.
Otras claves de la reforma del BCRA
La reforma propone un mecanismo temporal para ordenar el balance del Banco Central. Mientras el Estado nacional mantenga pendientes las letras intransferibles y los adelantos transitorios otorgados por la autoridad monetaria, una parte de las ganancias anuales deberá destinarse exclusivamente a la cancelación de esas obligaciones.
La iniciativa dispone además que los adelantos transitorios extiendan sus plazos de vencimiento de forma automática hasta su pago total. Para las letras intransferibles, en cambio, conserva los términos definidos al momento de su emisión y las previsiones que establezca cada ley de presupuesto.
El proyecto cambia las condiciones bajo las cuales el Banco Central podrá distribuir resultados al Estado nacional, en su carácter de accionista. Sólo podrán girarse utilidades líquidas y realizadas; quedarán fuera los resultados originados por cambios en la cotización de las divisas o por variaciones en el precio del oro.
Las ganancias vinculadas a esos dos factores deberán incorporarse al capital de la entidad. Los demás resultados que aún no se hayan concretado quedarán inmovilizados en una reserva especial, sin posibilidad de transferencia al Tesoro hasta que se realicen.
El nuevo artículo 38 también fija un requisito patrimonial. Antes de habilitar cualquier giro, la reserva general y las restantes reservas de resultados deberán representar al menos el 50% del capital del Banco. Si se autorizan transferencias, los fondos sólo podrán aplicarse al pago de deuda pública.
Según los fundamentos, la modificación busca impedir que el BCRA envíe recursos al Tesoro bajo la denominación de utilidades cuando provengan únicamente de ajustes contables derivados de la suba del dólar frente al peso. El mensaje identifica esa práctica como una debilidad del régimen vigente y sostiene que fue aplicada por los gobiernos posteriores a la convertibilidad, incluida la administración de Javier Milei.

Preservar el valor de la moneda
La iniciativa también reemplaza la definición de la misión institucional del BCRA. El artículo 1 establece que su función única, primaria y fundamental será preservar el valor de la moneda.
La fórmula deja atrás el criterio introducido en la reforma de 2012, que asignó al organismo la tarea de impulsar, en línea con las políticas del Gobierno nacional, la estabilidad monetaria y financiera, el empleo y el desarrollo económico con equidad social.
Los fundamentos consideran que la acumulación de objetivos dificulta la evaluación de la autoridad monetaria. Plantean que la política monetaria puede orientarse de manera eficaz a la estabilidad de precios, mientras que las demás metas exceden sus herramientas.
Como consecuencia, el directorio dejaría de tener atribuciones para orientar el crédito hacia las pequeñas y medianas empresas o las economías regionales. El proyecto sostiene que esas funciones corresponden a una banca de fomento y no a un banco central.

Nuevas reglas para operaciones financieras y reservas
Otro capítulo incorpora cambios en la operatoria cotidiana de la entidad. El BCRA podrá negociar títulos públicos, monedas y otros instrumentos financieros para cumplir objetivos monetarios, cambiarios, financieros o crediticios. Esas operaciones deberán realizarse a valores de mercado o, cuando ello no sea posible, mediante parámetros técnicos equivalentes.
El texto también establece la inembargabilidad de los activos que componen las reservas internacionales. A su vez, especifica cuáles podrán utilizarse para su inversión, entre ellos el oro y otros activos financieros líquidos. Hasta ahora, esa protección estaba contemplada en la Ley de Convertibilidad de 1991.
La reforma habilita además el uso de reservas como garantía en operaciones propias de un banco central y exceptúa determinados contratos financieros internacionales de una limitación legal vigente.
Por último, la iniciativa concentra en el BCRA la regulación de los sistemas de pago y de las cámaras liquidadoras y compensadoras. También elimina una norma vinculada con la intervención cambiaria y otras disposiciones que permanecían vigentes desde el régimen de convertibilidad de los años 90.
Corporate Events,South America / Central America,Government / Politics

Desplazan a otro funcionario por la investigación de ARCA sobre los proveedores del hotel de Camioneros en Mar del Plata

"Que se banque la interna": Cúneo desafió a Máximo Kirchner en un acto de homenaje a José Ignacio Rucci

Tras la condena de la Justicia, Florencia Peña habló del esquema de robos y extorsión que sufrió su hijo Juan Otero

Lluvias provocan inundaciones y deslizamientos y afectan a más de 30 familias en varios sectores de Honduras

Iranian president blames US for Middle East conflict while denying nuclear ambitions, offers to dilute uranium

James Copenhaver, man shot at Trump Butler rally, dies of complications from injuries

El mercado ya detectó cuál es el bono estrella para posicionarse de cara a las elecciones

¿Cuándo habla Javier Milei frente a la Asamblea de las Naciones Unidas este 2026?

Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 21 de septiembre

El Gobierno busca despolitizar la visita de León XIV al Cottolengo Don Orione y mantiene bajo análisis decretar feriado o asueto

 INTERNACIONAL3 días ago
Gabriela Margall, escritora: “Se puede vivir de la literatura si uno tiene disciplina, se compromete y entiende que a veces hay momentos buenos y a veces no tanto”
- POLITICA3 días ago
El Senado se encamina a una dura pelea por dos lugares en el Consejo de la Magistratura y el rol de Villarruel podría ser decisivo
- POLITICA3 días ago
Discapacidad: nuevo desafío para el oficialismo en Diputados y más sospechas en un área sensible