Connect with us

ECONOMIA

Morosidad al rojo vivo: qué chances de éxito tiene el plan del BCRA para forzar baja de tasas

Published

on


La buena noticia: los bancos recibieron con alivio el recorte de encajes y el establecimiento del «corredor de tasas» que anunció el Banco Central. Creen que bajará la volatilidad del mercado y ayudará al crédito. La mala noticia: para que bajen las tasas de interés todavía falta mucho tiempo. Varios meses, por lo menos, hasta que los índices de morosidad de acerquen más a una situación normal.

El «corredor de tasas» supone que el BCRA se compromete a tomar -a un 20%- la caja que les sobre a los bancos al final de cada jornada, mientras que les prestará -a un 25%- a los que estén cortos para cubrir sus necesidades de liquidez. De esta manera, se pone límites a las fluctuaciones bruscas en el interés de corto plazo.

Advertisement

Como siempre, el mercado se dividió en dos facciones: todos creen que las medidas son positivas, pero mientras los defensores del gobierno creen que son la adecuación a un cambio de escenario político, los críticos afirman que el gobierno está reconociendo tácitamente errores cometidos en los últimos meses.

Las críticas más acérrimas son las vinculadas al desarme del esquema de las Letras Fiscales de Liquidez (LEFIs), que dejaron sin un instrumento de referencia al mercado y dispararon una volatilidad extrema en las tasas interbancarias y las de financiamiento de cortísimo plazo para las empresas.

El gobierno, hasta el día de hoy, atribuye esa volatilidad a un motivo político: el abrupto desplome en la demanda de pesos por parte del público, que llevó a que la mitad de la base monetaria corriera a refugiarse en el dólar, en el marco de un «ataque desestabilizador» perpetrado por la oposición al votar leyes sin respaldo fiscal.

Advertisement

¿Se exageró el «riesgo kuka»?

Sin embargo, en la vereda de enfrente sostienen que el «riesgo kuka» fue un factor apenas marginal, y que lo que provocó la turbulencia financiera fue una serie de medidas desafortunadas, como por ejemplo la suba de encajes al 53% y, para peor, con la obligación de mantener un mínimo diario de encajes para los bancos -antes se contabilizaba en forma mensual-. Esto disparó las tasas, con la consecuente repercusión en el costo del crédito para el sector productivo, que tuvo una virtual paralización en el tercer trimestre del año pasado.

Para ponerlo en números, un informe de la gestora de fondos Mega QM compara el primer trimestre del año pasado -cuando la dispersión de la tasa de interés fue del 2,5%- con el período pre-electoral, cuando esa dispersión pasó al 25,5%.

«Pasado el proceso electoral y con menos presión sobre el tipo de cambio, la volatilidad de la tasa de interés no solo se mantuvo, inclusive se aceleró. Casi 3 de cada 10 días tuvieron movimientos mayores a 25% del nivel de la tasa de interés», observa el reporte.

Advertisement

La consecuencia de esta situación es el inevitable ensanchamiento en el spread -en la jerga financiera, la forma en que se denomina a la distancia entre las tasas activas y pasivas-, porque los bancos necesitan un mayor nivel de cobertura contra el riesgo de la volatilidad.

La «culpa» de la mora

Pero, más allá de la polémica política, lo que toca ahora es proyectar qué ocurrirá con las tasas de interés, ahora que el BCRA asumió un rol más activo, al reabrir de hecho una ventanilla de asistencia de liquidez para los bancos.

En el sistema financiero le atribuyen a esa medida más importancia que a cualquier otra que pueda anunciar el Central, porque sostienen que nada daña más al mercado que la volatilidad.

Advertisement

Ese era, de hecho, un reclamo de larga data. «La incertidumbre resultante no solo obstaculiza la toma de decisiones estratégicas, sino que altera la operatividad financiera al forzar un acortamiento precautorio en los plazos de cualquier de cualquier decisión financiera», afirma un reporte de Fundación Mediterránea, que advierte sobre efectos «disfuncionales» en el sistema.

La consecuencia, ahora, es que habrá una mayor previsibilidad. ¿Significa eso que las tasas activas -las que cobran los bancos por dar préstamos- bajarán desde sus actuales niveles exorbitantes? La respuesta es un contundente no.

«Va a ir de a poquito, no es que de golpe van a bajar las tasas a la mitad. Es algo paulatino. Entre otras cosas, porque estos niveles de morosidad son algo que los bancos estamos pariendo. Es una pérdida con un impacto muy importante», señala un ejecutivo de uno de los tres mayores bancos privados.

Advertisement

En el segmento de préstamos a familias, ese nivel de irregularidad en el pago llegó al 11%, según la información del BCRA. Pero ese es el dato del sector bancario, donde hay requisitos más estrictos sobre ingresos del deudor. En cambio, en el sector extra bancario -incluyendo las billeteras electrónicas- la morosidad saltó hasta un 28%.

De hecho, lo que los analistas estaban contemplando con preocupación era cómo, al aumentar el nivel de mora, la reacción de los bancos era subir las tasas activas, con lo cual compensaban con un «castigo» a los buenos pagadores para atenuar la pérdida que producía la falta de pago.

La advertencia que hacían los economistas era que esa política de tasas provocaría un «efecto expulsión» en el que los mejores pagadores salen del sistema y los bancos se quedan con los peores en sus carteras. En otras palabras, un riesgo de aceleración en el fenómeno de la mora.

Advertisement

Pronóstico de crédito: frío

Con las nuevas medidas, los bancos creen que están dadas las condiciones para una normalización. Pero advierten que el proceso no debe apurarse. En los últimos días hubo versiones en el sentido de que el BCRA podría bajar el «piso» del corredor de tasas, perforando el actual nivel de 20%.

Los ejecutivos consultados dijeron que si eso ocurriera en este momento, podría lograrse el objetivo de una baja más rápida de la tasa activa, pero que habría efectos colaterales, como el de una baja más rápida de la tasa pasiva -la que se paga a los depositantes-. En definitiva, que en vez de achicarse, el spread se agrandaría, y habría un aliciente extra para que los ahorristas miraran con deseo al dólar.

¿Qué tan mala es la situación del crédito? Las estadísticas del BCRA dejan ver un panorama de enfriamiento. A excepción de los hipotecarios UVA y las tarjetas de crédito, el resto de las líneas han visto caer su volumen en términos reales.

Advertisement

«El peor desempeño fue para los adelantos en cuenta corriente, cuyo stock real con ajuste estacional mostró una baja de 4% mensual, aun a pesar de que fue una de las líneas que más baja de tasa mostró en marzo. El mal desempeño es una constante en este arranque de 2026 y ya acumula una caída de casi 8% respecto de diciembre de 2025″, apunta la consultora Outlier.

Ese bajo dinamismo del crédito a las empresas es lo que lleva a varios analistas a afirmar que, más que el nivel de tasa, lo que está incidiendo es el estancamiento de algunos sectores de la economía y la caída en los ingresos de la población asalariada.

Es elocuente sobre ese punto un informe del economista Lorenzo Sigaut Gravina compara la situación actual con la gestión de Mauricio Macri, cuando también se había generado un boom crediticio. Y los números son elocuentes: el pago de intereses representa un inédito 26,3% del presupuesto familiar -se triplicó en un año y medio-. Mientras que en 2018 ese ratio no llegó al 20%. En cuanto a la morosidad, el nivel actual es el doble del que se registraba en el período macrista.

Advertisement

El BCRA abre, Caputo cierra

Hablando en plata, la situación de las tasas es que los ahorristas que llevan dinero a los bancos para colocarlos en plazo fijo reciben, en el mejor de los casos, una tasa efectiva anual de 25%. Pero si quieren solicitar un crédito a tasa fija, se encontrarán con un interés nominal de 120% que, con la capitalización de intereses más cargos administrativos llegan a un costo financiero total de 300% anual.

«Obviamente, al haber más liquidez por las medidas del Central, eso va a hacer que las tasas bajen. Pero hasta que lleguen al nivel que se requiere para que el crédito vuelva a crecer fuerte, va a tardar un rato, diría meses. Porque el recorte tiene que ser significativo para que se note el efecto», pronostica el ejecutivo bancario consultado.

Esa cautela parece justificada, además, por la actitud que Toto Caputo ha demostrado en las últimas licitaciones del Tesoro. Lejos de confirmarse con «rollear» los vencimientos de deuda, colocó bonos en exceso para «aspirar» pesos del mercado.

Advertisement

Es algo que deja en claro que, aunque el ministro diga que la demanda de dinero está en recuperación, no quiere correr riesgos de que una liquidez excedente le juegue en contra justo cuando se está en plena aceleración de la inflación.

En definitiva, mientras el BCRA abre la canilla de pesos, Caputo prende la aspiradora y neutraliza el efecto expansivo. Y esto implica que los más ansiosos por ver una caída en las tasas de los créditos pueden acomodarse para esperar.

Advertisement


iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,tasas,interés,bonos,banco central,dólar,pesos,bancos,devaluación,inflación,luis caputo

Advertisement

ECONOMIA

Hush Puppies, Merrell y Caterpillar con descuentos de hasta 50% en el outlet de Grimoldi

Published

on


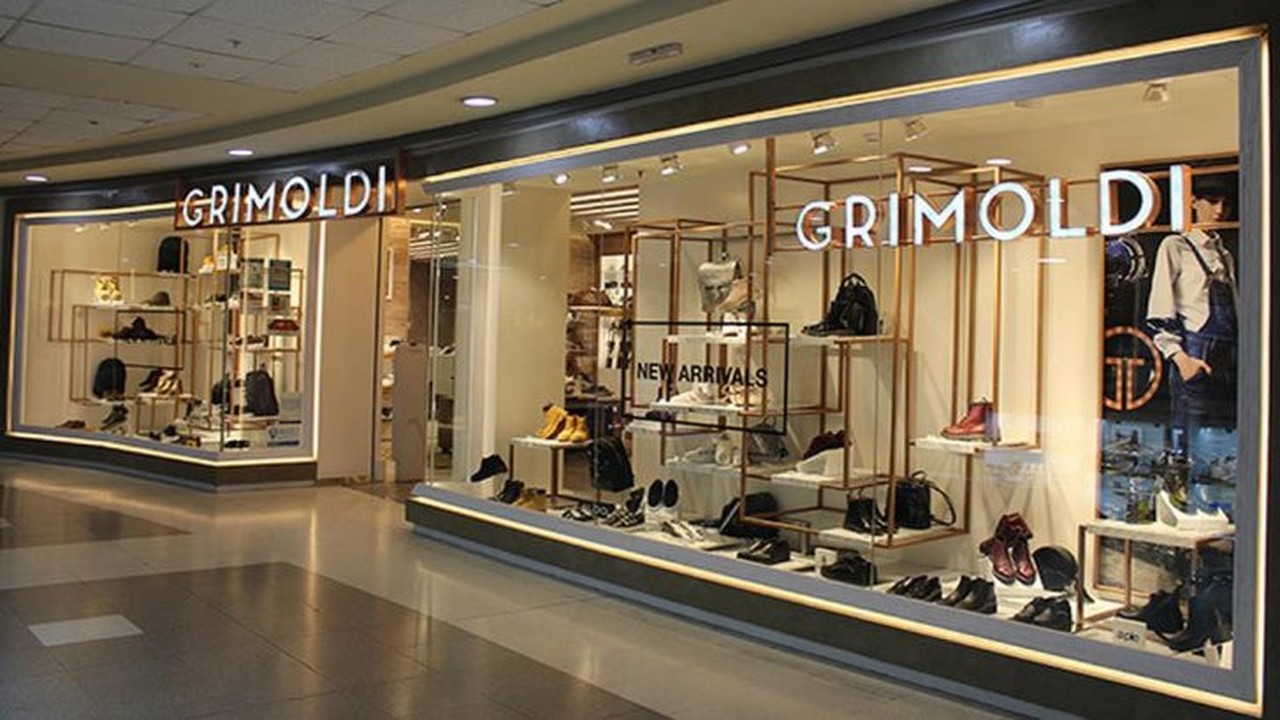
Grimoldi ofrece hasta 50% de descuento en calzado de Hush Puppies, Merrell y Caterpillar, más un 20% adicional con el código QUIERO20.


Advertisement

Puntos importantes

Checkbox Checked
Grimoldi ofrece rebajas online hasta 50%, más 20% extra con QUIERO20 en calzado.
Checkbox Checked
Verificar disponibilidad y condiciones por marca o producto.
Checkbox Checked
Incluye cuotas y envío gratis en compras desde $150.000.

Cómo funcionan las rebajas de Grimoldi y el descuento adicional del outlet

Qué calzado se puede encontrar en las rebajas de Grimoldi

Qué marcas participan de la propuesta de Grimoldi

  • Hush Puppies
  • Merrell
  • Caterpillar
  • A Pie y Arezzo
  • Vans, New Balance y On
  • Dr. Martens, The North Face, Kickers y Jansport

Cuotas sin interés y promociones bancarias para comprar en Grimoldi

  • Tarjetas de débito y crédito Visa, Mastercard y American Express
  • Mercado Pago
  • Mercado Crédito
  • MODO

Envío gratis en compras superiores a $150.000

  • $4.900 para la Ciudad Autónoma de Buenos Aires y el Gran Buenos Aires
  • $6.900 para Córdoba y Santa Fe
  • $7.900 para el Noroeste, Cuyo y el Litoral
  • $8.900 para la Patagonia

Cómo elegir el talle correcto antes de comprar

Qué revisar antes de aprovechar las ofertas de Grimoldi


consumo,ofertas,zapatillas,outlet,Economía,Económica,Economia politica,Que es economía

Continue Reading

ECONOMIA

Una medida de Economía pone límites a los despidos de trabajadores privados durante la campaña electoral 2027

Published

on


Los cambios de último momento en el Fondo de Asistencia Laboral (FAL), el nuevo sistema para que las empresas afronten las indemnizaciones por despido incluido en la reforma laboral, dejó satisfechas a todas las partes involucradas. Por el lado del sector financiero, porque tendrá más tiempo para implementarlo y para acumular fondos bajo el nuevo régimen. Del lado del Gobierno, se suma un objetivo superior: el nuevo diseño del FAL impedirá que las facilidades del nuevo sistema se utilicen para despedir trabajadores durante la campaña electoral, en medio de un escenario de caída en el empleo formal.

Un decreto firmado por el ministro de Economía Luis Caputo dispuso dos cambios sobre la reglamentación del FAL, consensuados con los bancos. El primero, que el sistema empiece a regir el 1° de diciembre en lugar del 1° de noviembre. A la postergación, se sumó una segunda modificación clave: el período de carencia, originalmente de 6 meses, pasará a ser de un año. Se trata del plazo inicial en el que las empresas deberán aportar a su Fondo pero no lo podrán utilizar para financiar el pago de indemnizaciones. Se espera que con ese plazo de inversión sin tocar el dinero, cada empleador empiece a formar una masa crítica para indemnizar en el futuro .

Advertisement

Uno de los principales temores de quienes se oponen al FAL es que incentivará los despidos entre los sectores “perdedores” de la economía. Para las empresas, grandes o pymes, el FAL no implica mayores costos: lo que antes aportaban a Anses, ahora lo harán al FAL que elijan. Por ello, el costo de despedir a un trabajador comienza a diluirse, ya que el aporte se hace de todas maneras.

Antes de los cambios, las empresas iban a disponer del fondo para pagar indemnizaciones por despido a partir del 1° de mayo de 2027. Con las dos modificaciones del decreto sancionado esta semana, la nueva fecha en que las empresas podrán despedir utilizando el FAL se corre hasta el 1° de diciembre del año próximo, es decir, con la campaña electoral donde se decidirá la suerte de la reelección de Javier Milei ya finalizada.

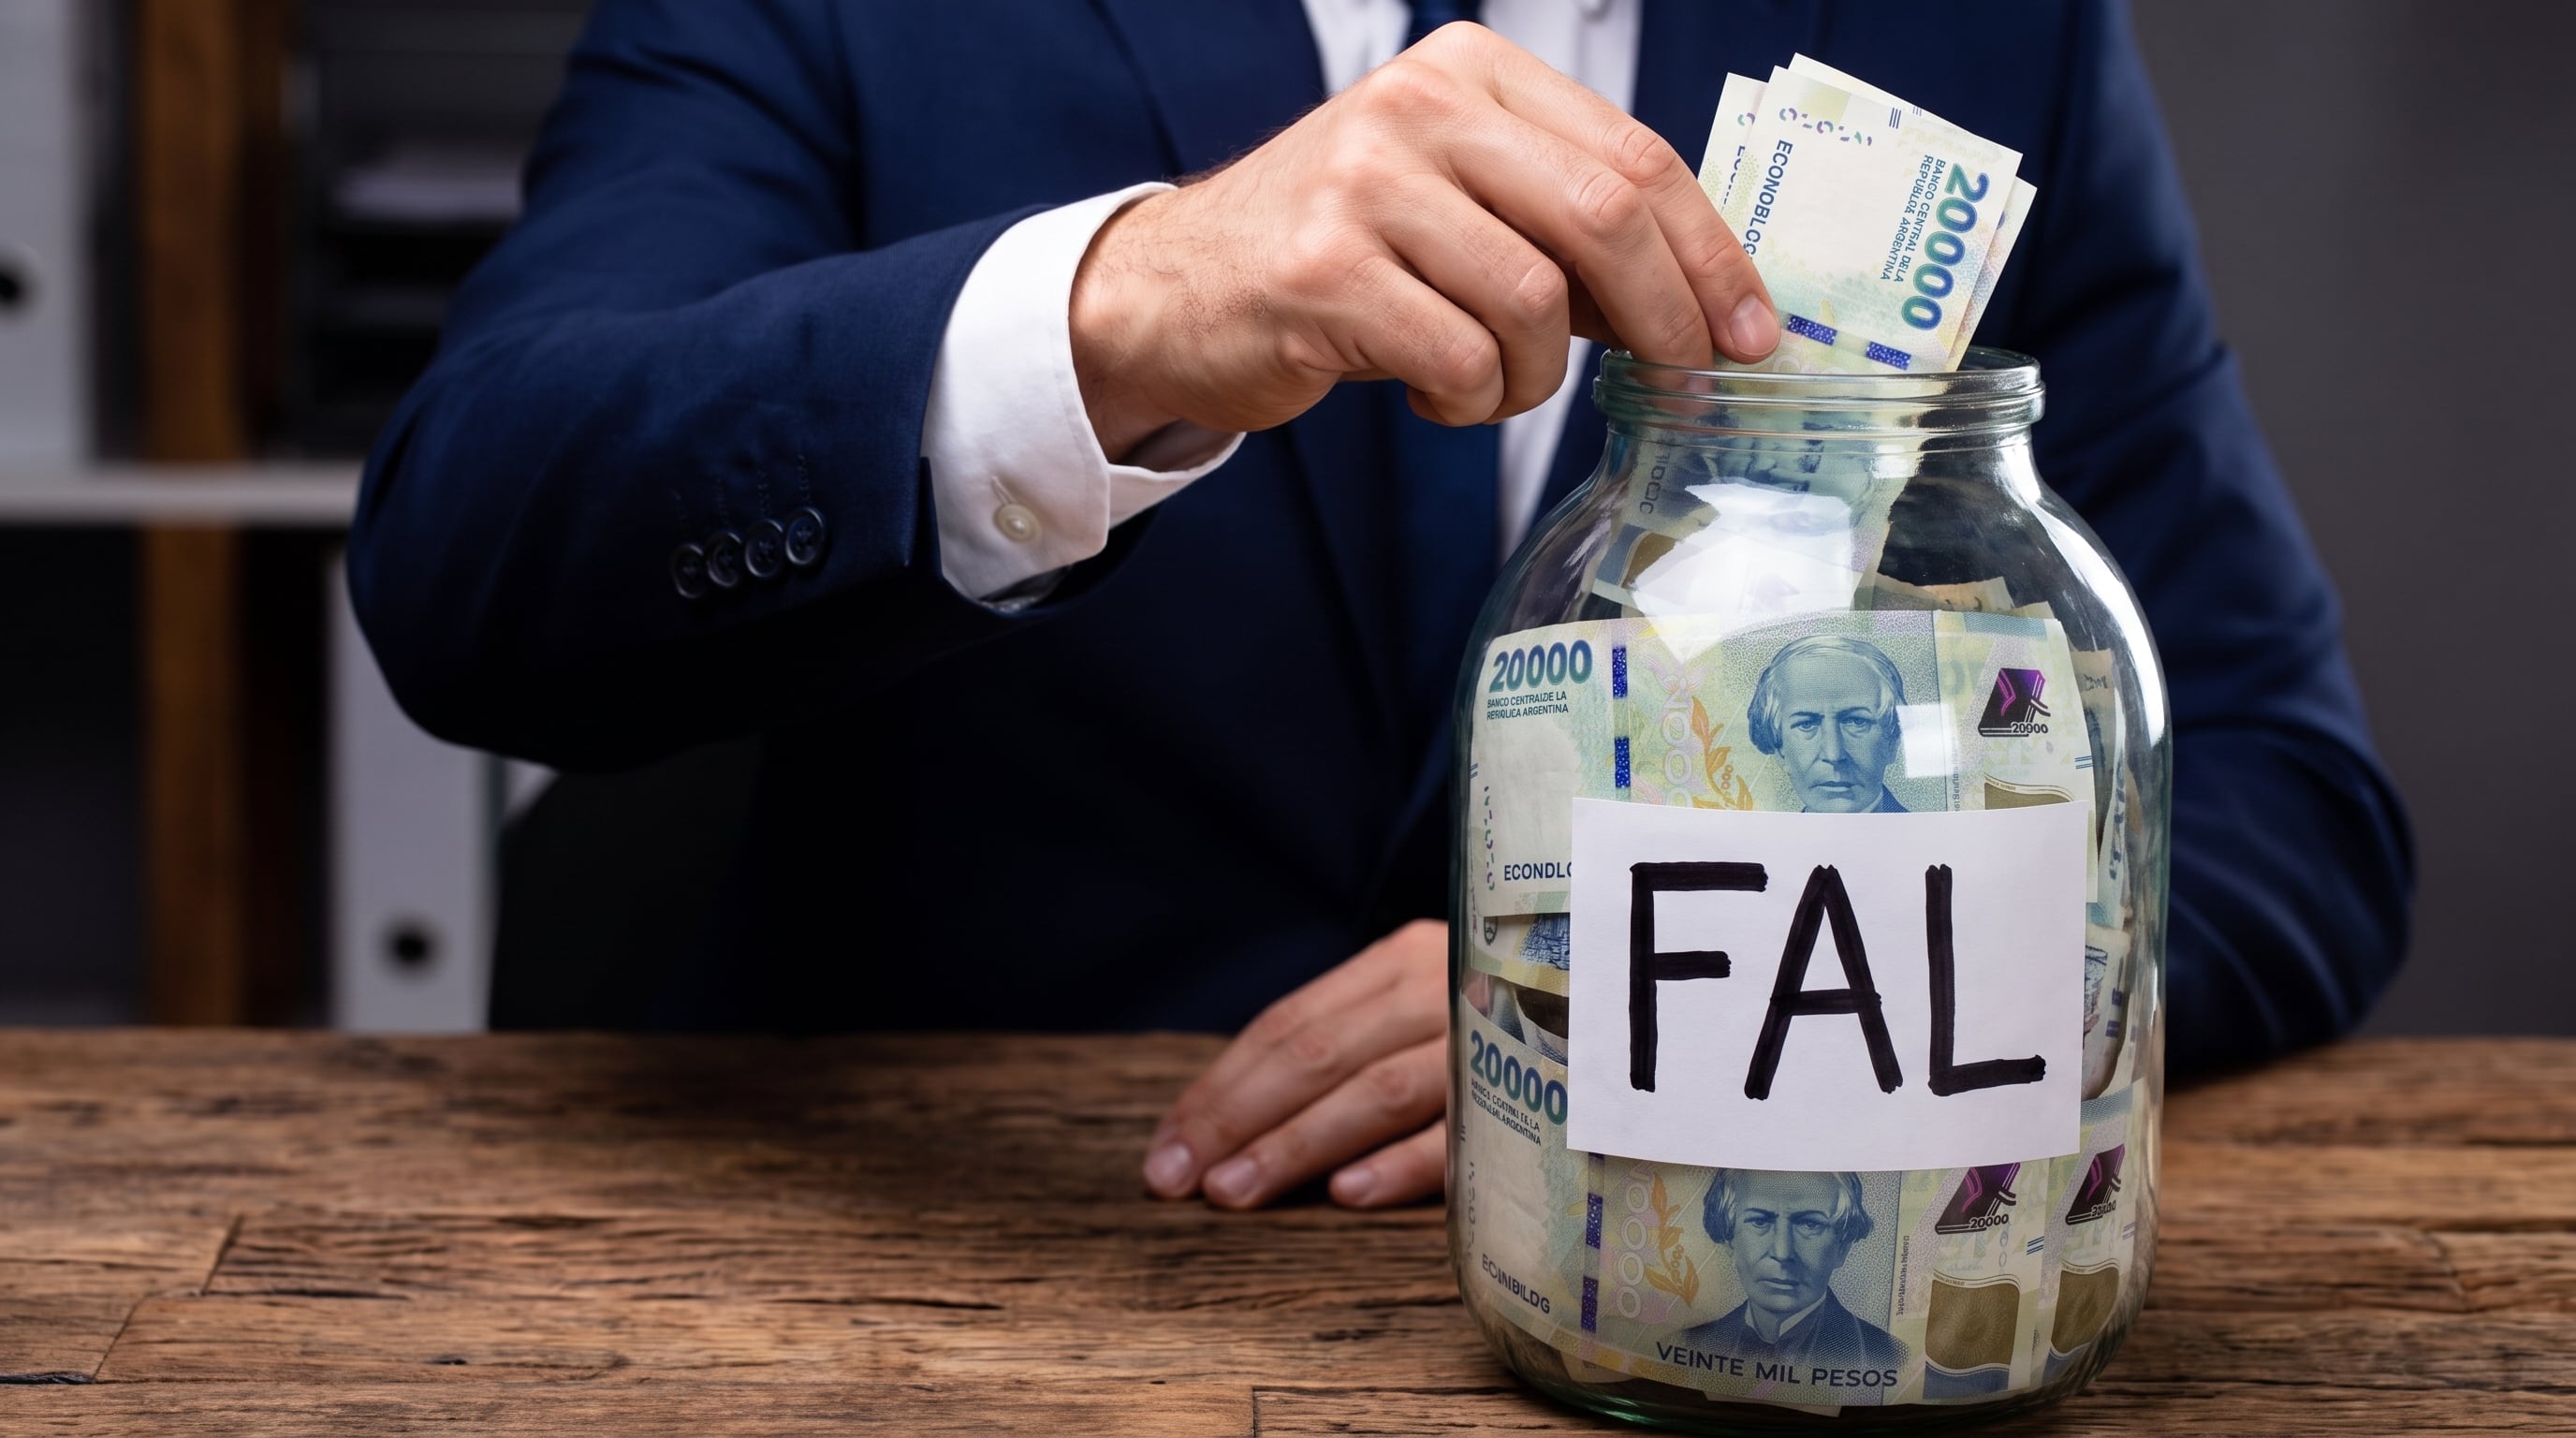
Un hombre con traje introduce billetes de 20.000 pesos argentinos en un tarro de vidrio con la inscripción

Como adicional, explicaron fuentes al tanto de la negociación entre el Gobierno y el sistema financiero que posibilitó los cambios, también habrá un beneficio fiscal. Caputo conservará la recaudación de noviembre y empezará a cederla para el FAL recién a partir de diciembre. Con el nuevo sistema, las grandes empresas destinarán el 1% de sus cargas sociales al Fondo; las pymes, el 2,5%. Ese dinero, que antes recaudaba Anses y ahora se invertirá en el mercado de capitales, se estima entre $250.000 millones y $300.000 millones mensuales.

Advertisement

“Cerró muy bien para todos”, señaló a Infobae una de esas fuentes. Para el gobierno, hay un mes más de recaudación y un riesgo menos de despidos masivos durante el año electoral. Para los bancos y las sociedades de Bolsa, el decreto otorga un mes más de plazo para implementar el complejo entramado operativo del nuevo sistema. Pero también duplica el fondo inicial: durante un año, ese aporte que mes a mes sumarán los empleadores no se puede tocar. Seguirá rindiendo en el mercado hasta consolidar una dinero que será del doble de lo previsto inicialmente.

Economía suma además otro beneficio: se asegura un fuerte nivel de demanda para los títulos públicos nacionales durante 2027. Aquí también jugó la letra chica de la reglamentación. El dinero del FAL puede destinarse únicamente a 4 activos: bonos nacionales, bonos provinciales o de CABA, obligaciones negociables privadas y depósitos bancarios. Para los bonos provinciales o privados hay un límite máximo y, además, un requisito casi insalvable: calificación AAA otorgada por dos calificadoras. Eso deja afuera a casi todos los bonos provinciales (a excepción de los de CABA) y limita los bonos privados a un puñado de grandes empresas.

Para los bonos nacionales no hay ningún requisito ni límite. Si lo desearan, los fondos del FAL podrían colocar todo su dinero en títulos públicos en pesos, con la única exigencia de no tener más de un 10% en bonos dollar linked. Con ello, queda claro el sesgo de la reglamentación que buscó Caputo para que los FAL demanden los títulos en cada licitación de deuda pública, tal como en la actualidad lo hace la Anses.

Advertisement

Cómo sigue el FAL

Con el nuevo cronograma, el sistema entra en su recta final. En el sistema financiero hubo alivio por el tiempo extra para trabajar en dos terrenos: lo operativo, con una implementación compleja para un negocio nuevo, y también lo comercial, con una dura pelea para conquistar a un universo de 550.000 empleadores privados. Fueron justamente las cámaras que reúnen a las sociedades gerentes de los fondos comunes de inversión, a los agentes de bolsa y a los fideicomisos las que impulsaron la gestión para conseguir un plazo mayor.

Hasta el 1° de diciembre, los bancos y las sociedades de bolsa seguirán la competencia. Hay muchas entidades ofreciendo bonificaciones de la comisión (que no puede superar el 1%) y otros beneficios. A la vez, los agentes de Bolsa apuntan a ofrecer un FAL específico para una empresa en particular, que se administre en forma individual y personalizada. Del más de medio millón de empleadores, se estima que hay 10.000 empresas con mucho personal que serán las más disputadas.

Un punto clave de la reglamentación es que los FAL, sean multiempresa o exclusivos de una sola compañía, deben administrarse en forma separada de los FCI que ya existen en el mercado. Según datos privados, en el ámbito de la Comisión Nacional de Valores (CNV) ya se registraron más de 100 nuevos fondos para el FAL. Cada banco que quiera jugar creó 2 o 3 nuevos fondos para que sus clientes puedan elegir dónde derivar sus aportes.

Advertisement

Una vez pasado el 1° de diciembre, la pelea tendrá un capítulo más: cómo se distribuirán las empresas que no eligieron ningún FAL. La reglamentación indica que la CNV les adjudicará “de oficio” un fondo para que deriven sus aportes a la hora de pagar los salarios. El mecanismo de asignación, a desarrollar entre la CNV y ARCA, aún no fue determinado en detalle. Los bancos no podrán rechazar a ningún empleador, por pequeño que sea.

pesos argentinos,ahorro,FAL

Advertisement
Continue Reading

ECONOMIA

Caputo y gobernadores apuran obras por hasta u$s4.000 millones para levantar la economía

Published

on


Con la economía estancada y la mira puesta en las elecciones, las provincias tienen margen para obras . El Gobierno apuesta a concesiones viales


Advertisement

Puntos importantes

Checkbox Checked
La economía está estancada y necesita un motor de reactivación urgente.
Checkbox Checked
La construcción y obra pública son vistas como herramienta clave para generar empleo y actividad, impulsadas por provincias y el sector privado.
Checkbox Checked
Las provincias tienen potencial inversor, aunque desigual; el acceso a crédito y las concesiones son vitales para su ejecución.

Una oportunidad de casi u$s4.000 millones

Una apuesta para levantar la economía

Cuáles son las provincias con fondos para la construcción

Caputo apuesta a las rutas y al financiamiento privado

La construcción, uno de los sectores más golpeados


luis caputo,construccion,Economía,Económica,Economia politica,Que es economía,Economía definición,Economía mundial

Continue Reading

Tendencias