ECONOMIA
Créditos más baratos para el agro: el BCRA derogó una norma que penalizaba el acopio de soja y trigo

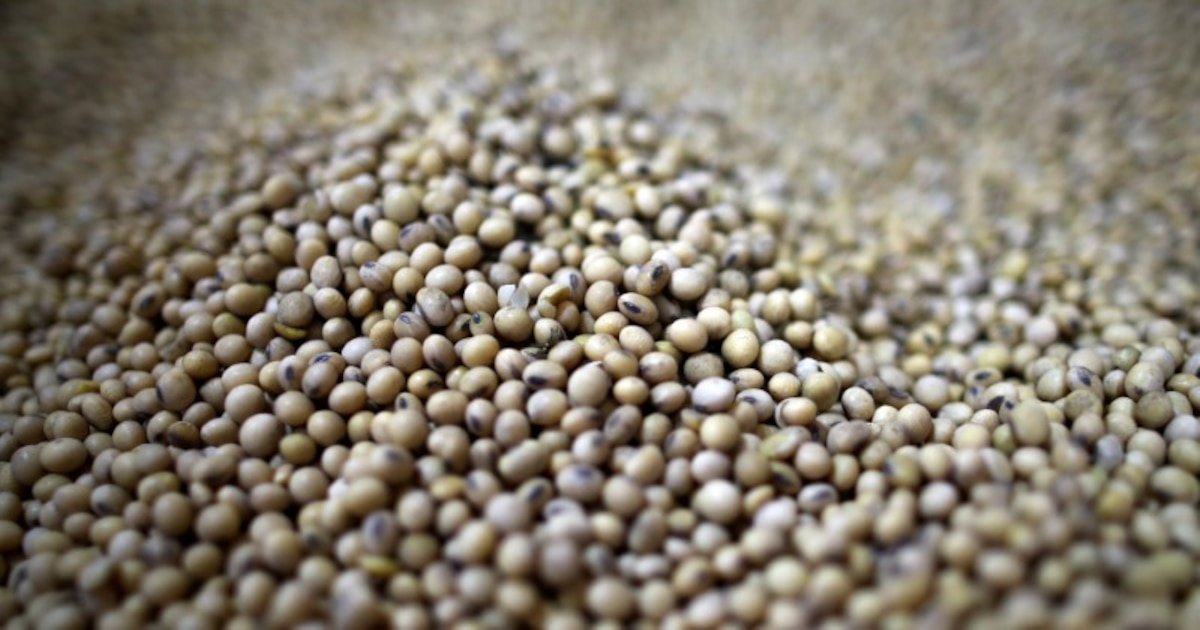
A través de la publicación de la Comunicación “A” 8418, el Banco Central de la República Argentina (BCRA) oficializó la remoción de una normativa que imponía costos financieros adicionales a los productores agropecuarios que mantenían existencias de granos en sus acopios.
La medida, que entró en vigencia inmediata para las operaciones concertadas a partir del 10 de abril de 2026, pone fin a una restricción que durante años afectó la estructura de costos del sector primario al vincular el acceso al financiamiento bancario con el ritmo de comercialización de la cosecha.
La resolución de la autoridad monetaria impacta directamente sobre el cálculo de las exigencias de capital mínimo por riesgo de crédito que deben cumplir las entidades financieras. Según establece el documento oficial, se dispuso “dejar sin efecto las disposiciones que refieren a la mayor exigencia de capital mínimo por riesgo de crédito sobre las financiaciones a clientes con actividad agrícola no Mipyme que mantienen acopios de su producción superiores al 5% (cinco por ciento) de su capacidad de cosecha anual”.
Esta disposición técnica se traduce en la eliminación de un factor multiplicador que encarecía significativamente las tasas de interés. Hasta la publicación de esta nueva norma, el sistema financiero estaba obligado a aplicar un coeficiente igual a 4 sobre la exigencia de capital para préstamos otorgados a grandes productores que conservaran un stock superior al umbral mencionado. Al eliminarse este “castigo” regulatorio, el costo de las líneas de crédito debería alinearse con los valores estándar del mercado, sin distinciones basadas en el volumen de granos almacenados por el solicitante.
Un esquema de presión sobre la liquidación
La normativa que ahora se deroga tenía sus raíces en una estrategia de política económica implementada en mayo de 2020. En aquel contexto, el objetivo central era incentivar una liquidación más acelerada de las exportaciones agrícolas, especialmente de soja y trigo, para fortalecer las reservas de divisas del Banco Central. Al encarecer el crédito para quienes no vendían su producción, el Estado forzaba a los productores a utilizar sus propios granos como fuente de liquidez en lugar de recurrir al apalancamiento bancario.

La penalización financiera se aplicaba específicamente a las empresas que no calificaban como Micro, Pequeñas o Medianas Empresas (MiPyME). Para este universo de contribuyentes, mantener más del 5% de su capacidad de cosecha en silos significaba enfrentar intereses sustancialmente más elevados que el resto de los actores económicos. Según estimaciones del sector productivo, este sobrecargo podía representar una diferencia de hasta 20 puntos porcentuales en el costo financiero total de un crédito en pesos.
El texto ordenado de la normativa del BCRA detalla que estas condiciones restrictivas se aplicaron sobre las financiaciones acordadas desde el 18 de mayo de 2020 hasta el 31 de octubre de 2024, y se mantuvieron para los créditos en pesos gestionados entre el 1 de noviembre de 2024 y el 10 de abril de 2026. Con la firma de los funcionarios Darío C. Stefanelli y Marina Ongaro, la entidad central da por cerrada esta etapa de regulaciones diferenciales para el agro.
Semana de desregulación
La decisión del BCRA se enmarca en un proceso más amplio de flexibilización de las restricciones que pesan sobre la economía argentina. Junto con la baja del sobrecargo al crédito agrícola, la autoridad monetaria también avanzó en la simplificación de otras normativas relacionadas con el mercado de cambios y el acceso a divisas para operaciones de comercio exterior.

Desde el punto de vista técnico, la Comunicación “A” 8418 modifica el punto 11.5 del Texto Ordenado sobre Capitales Mínimos de las Entidades Financieras. Al remover este inciso, se eliminan las distorsiones que afectaban la oferta crediticia de los bancos, que en muchos casos preferían evitar este tipo de operaciones debido a la alta carga de capital que les exigía el regulador.
La unificación de criterios para el otorgamiento de préstamos busca que el riesgo crediticio se evalúe únicamente por la capacidad de pago y la solvencia del cliente, y no por su decisión logística de acopio. Esto es especialmente relevante en vísperas de nuevas campañas de siembra, donde la demanda de capital de trabajo para la compra de insumos, maquinaria y tecnología suele incrementarse de manera estacional.
Economy,Environment







- el mercado laboral se fortaleció,
- la inflación no mejoró, y
- el escenario geopolítico se deterioró. Este último factor puede generar mayores presiones inflacionarias hacia adelante.
La tasa de interés de corto plazo deberá promediar 5% durante la próxima década para llevar la inflación, que hoy avanza a un ritmo interanual de 3,4%, hacia el objetivo del 2% anual

Está claro que al Ejecutivo le preocupa el nivel y la dinámica del tramo largo de la curva de rendimientos de los bonos
- El más evidente, es la cuestión fiscal, un problema que no afecta solo a Estados Unidos;
- La competencia del crédito corporativo. Las grandes compañías tecnológicas y de computación en la nube, conocidas como hyperscalers, emiten volúmenes récord de deuda de largo plazo para financiar infraestructura de inteligencia artificial. En poco tiempo, esa inversión superó lo destinado a otros grandes proyectos de la humanidad, como el ferrocarril, la red de autopistas interestatales, el programa F-35, el Plan Marshall y el programa Apolo. Esta dinámica genera un efecto de crowding out inverso, en el que el sector privado desplaza al público.
- El cambio en la naturaleza de los tenedores de deuda estadounidense. Los bancos centrales y los fondos soberanos —compradores menos sensibles al precio, que adquieren activos por mandato— redujeron su participación en el tramo largo. El comprador marginal es hoy el inversor privado, que exige un mayor rendimiento por cada unidad de riesgo.
- La presión global. Los inversores japoneses, entre los principales tenedores de títulos del Tesoro de Estados Unidos a nivel mundial, tienen mayores incentivos para repatriar sus ahorros.
audiencia de confirmación del comité bancario del senado para el nominado a presidente de la reserva federal de eeuu,economistas
La evolución del empleo privado y del nivel de actividad económica se ha convertido en uno de los ejes centrales del debate económico argentino de los últimos meses. Distintas lecturas conviven sin mayor matiz. Para unos, la reactivación productiva ya se refleja en la creación de puestos de trabajo; para otros, el estancamiento del empleo formal es prueba de que la recuperación es apenas estadística y no llega en profundidad a la economía.
Ambas posiciones, sin embargo, tienden a tratar la variación del empleo como si tuviera una sola causa, cuando en la realidad argentina confluyen dinámicas de naturaleza y horizontes temporales muy distintos.
Para calibrar correctamente el diagnóstico conviene empezar por los indicadores adecuados y por cómo deben leerse. El punto de partida es la tasa de desocupación y la tasa de subocupación que publica el Indec con periodicidad trimestral a partir de la Encuesta Permanente de Hogares. La subocupación mide a quienes trabajan menos de 35 horas semanales y es un indicador clave porque suele anticipar cambios en el mercado laboral antes de que se reflejen en la desocupación abierta, ya que se supone que las empresas ajustan primero las horas trabajadas y recién después la dotación.
En términos de variaciones interanuales, los datos de desocupación y subocupación no muestran un deterioro pronunciado.
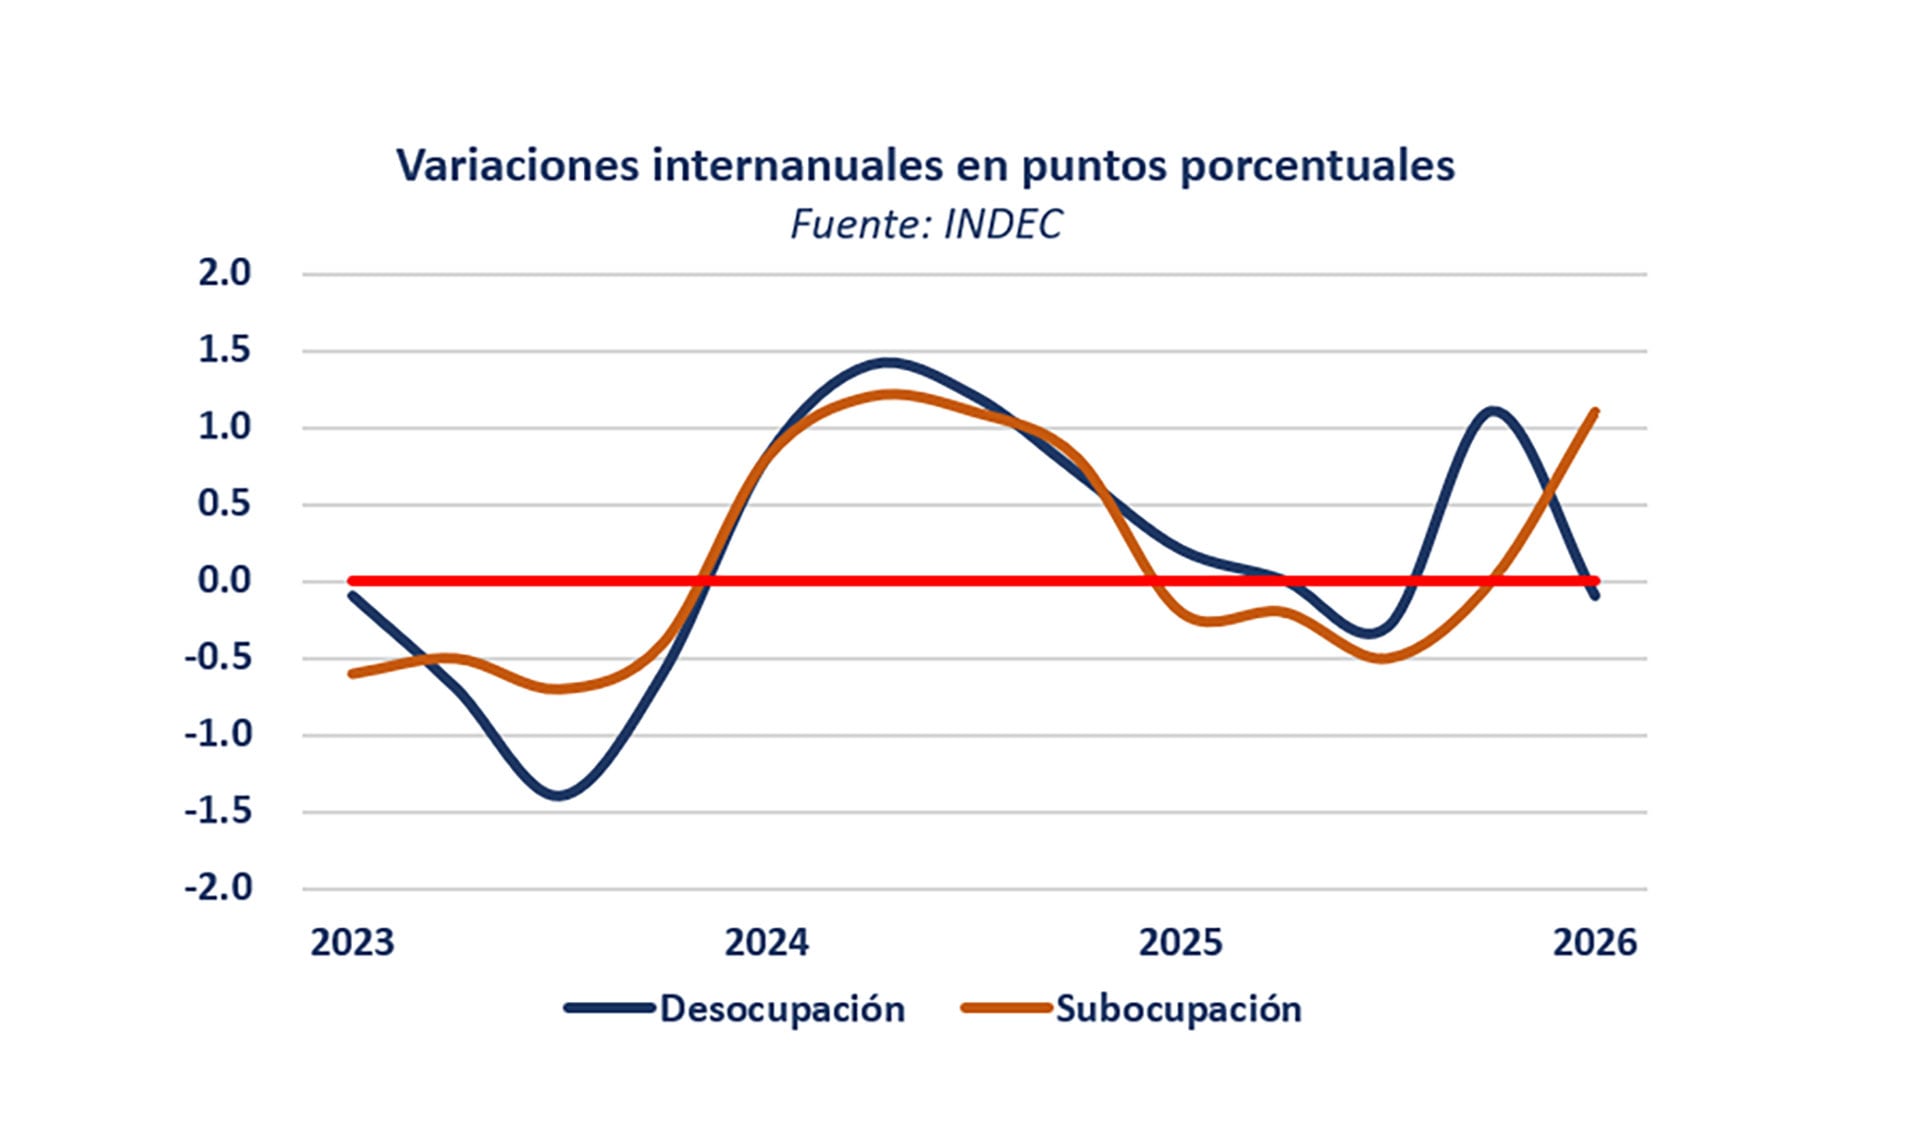
Tal como se observa en el gráfico, ambas variables aumentaron con fuerza en 2024, pero en 2025 mostraron una leve mejoría hasta el último trimestre.
El último dato disponible, correspondiente al primer trimestre de este año, muestra que la desocupación prácticamente no cambió en relación con igual período de 2024 y 2025, y que estuvo menos de un punto porcentual por encima del primer trimestre del 2023. Con la subocupación ocurrió algo similar, salvo en enero-marzo de este año.
Los datos de desocupación y subocupación no muestran un deterioro pronunciado
Este comportamiento parece responder, sencillamente, al ciclo económico. En 2024 la economía cayó 1,4% y la desocupación y la subocupación aumentaron casi en la misma magnitud: 1 punto porcentual (p.p.). En 2025 la economía creció 4,4%, la subocupación cayó 0,2 p.p. y la desocupación aumentó 0,3 p.p. Este último dato fue, probablemente, el detonante del debate sobre la supuesta divergencia entre la trayectoria de la actividad económica y la del empleo.
Este comportamiento cíclico tiene, sin embargo, dos matices que conviene precisar:
- Históricamente la elasticidad de la desocupación ante cambios en el PBI no ha sido demasiado elevada en Argentina.
- Los valores actuales de desocupación no son particularmente elevados. Esto es relevante porque la respuesta de la desocupación al crecimiento es rápida y profunda cuando la desocupación es elevada (por encima del 10%), pero cuando es baja, la respuesta se vuelve más lenta y de menor magnitud.
Por otra parte, ¿qué muestran los datos de empleo? La serie que está bajo observación es la del empleo asalariado registrado del sector privado, que incluye a los trabajadores formales en relación de dependencia, con contratos y declarados ante la seguridad social. El siguiente gráfico compara las variaciones trimestrales desestacionalizadas de esta masa de trabajadores en comparación con las variaciones trimestrales (también desestacionalizadas) del PBI.
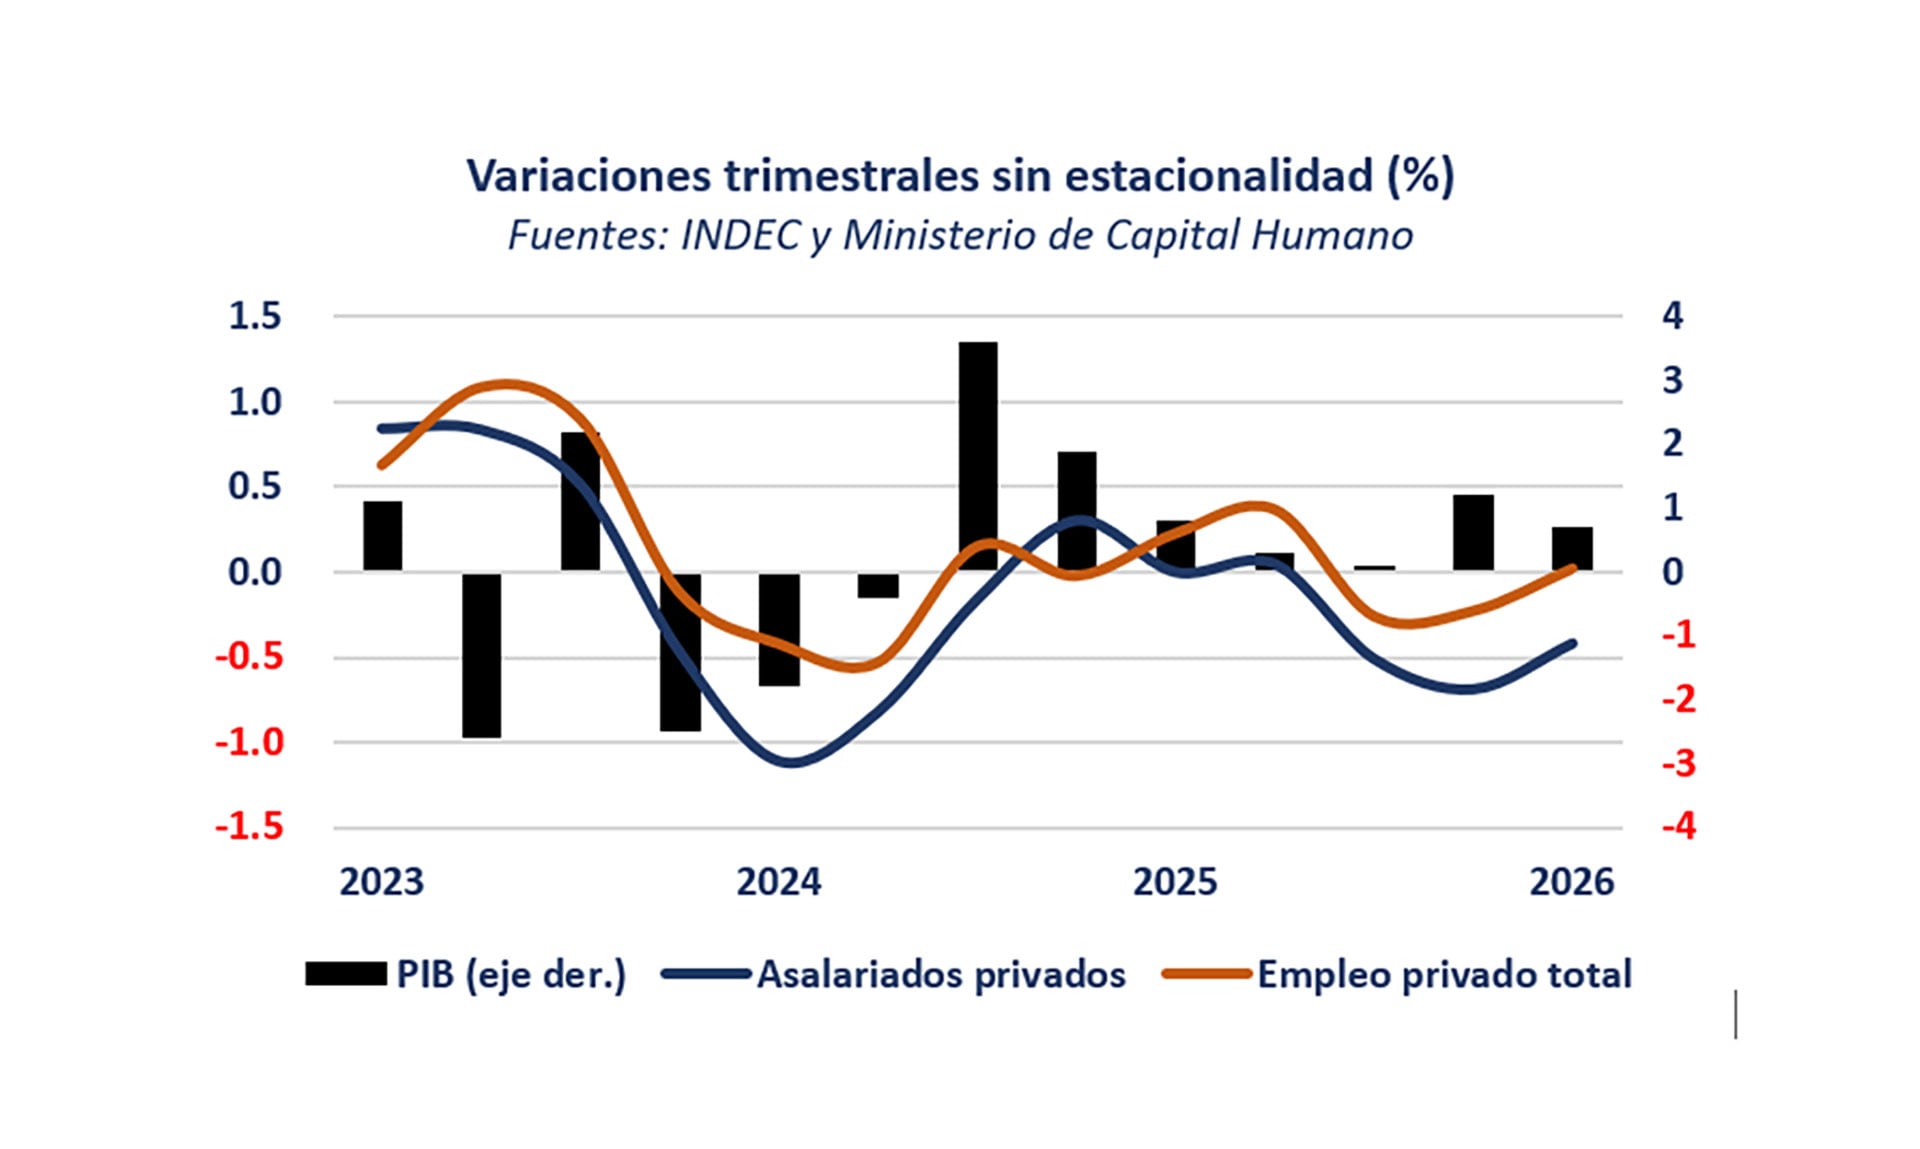
Es importante señalar que el trabajo formal ya había comenzado a contraerse en la última parte de 2023 y que en la última parte de 2024 se recuperó y luego se estabilizó en el primer semestre de 2025. En los dos últimos trimestres del año pasado y en el primero de este año volvió a contraerse (y muy probablemente también lo haya hecho en el segundo trimestre de este año), a pesar de que la economía continuó creciendo.
Si se considera el empleo privado total (asalariados privados + asalariados de casas particulares + autónomos + monotributistas) las conclusiones son similares, pero con algunas diferencias importantes: menor caída en 2024 y mejor comportamiento de 2025 en adelante. La conclusión sería que la caída del empleo privado se detuvo a partir del tercer trimestre de 2024. Pero tampoco hubo creación genuina.
La caída del empleo privado se detuvo a partir del tercer trimestre de 2024. Pero tampoco hubo creación genuina
¿Cómo explicar esta aparente contradicción? ¿Cuánto de esto es comportamiento cíclico y cuánto es el resultado de la política económica y de los profundos cambios que está experimentando el país en su estructura productiva? No hay demasiadas dudas de que el nivel actual del tipo de cambio, cierta apertura de importaciones, elevadas tasas de interés y la austeridad de la política fiscal no solo no incentivan la creación de empleo a corto plazo, sino que incluso pueden forzar a las empresas más comprometidas a reducir la cantidad de empleados.
A esto se suma la informalidad y el costo laboral, que sigue siendo alto, aunque probablemente su peso relativo al momento de explicar las variaciones sea menor al que se le atribuye.
Cambio estructural
Pero la dimensión estructural es muy importante. El cambio de matriz productiva y exportadora, con la energía y la minería ganando peso, implica la generación de empleo de alta productividad, pero baja intensidad laboral relativa.

El derrame en esos sectores (sobre todo en empleo indirecto) llevará tiempo. Y, por otra parte, está la irrupción de la inteligencia artificial (IA), todavía incipiente pero ya visible en la composición de las contrataciones y particularmente en perfiles junior de servicios profesionales.
La evidencia internacional sugiere que el efecto neto dependerá de si la IA complementa o sustituye tareas, algo que en Argentina todavía no está medido con series propias.
No hay evidencia de países que hayan crecido de forma sostenida durante varios años (no uno o dos) sin generar empleo
En síntesis, un año (o menos) de desacople entre las series de actividad económica y de empleo es una muestra demasiado acotada para concluir que la nueva trayectoria en la que está ingresando la economía argentina conlleva dificultades para crear empleos. Se necesita tiempo.
No hay evidencia de países que hayan crecido de forma sostenida durante varios años (no uno o dos) sin generar empleo. Argentina no tiene por qué ser la excepción.
El autor es profesor de Economía en IAE Business School. Esta nota se publicó en el IEM de agosto de 2026 del IAE Business School, Universidad Austral
Argentina,industria,construcción,empleo,puerto
- los problemas que las propias empresas generan y que podrían evitarse, y
- aquellos que surgen de circunstancias reales que escapan a su control (porque ocurrió un acontecimiento inesperado que nadie podía prever).
Todo proyecto inmoviliza dinero y, por lo tanto, el momento en que se producen los ingresos y egresos es fundamental para determinar su verdadera rentabilidad

Si las ventas no son realmente consecuencia de la inversión que se está evaluando, la rentabilidad estará artificialmente inflada

Las estimaciones pueden ser realizadas de buena fe y aun así resultar equivocadas porque el futuro no se comporta como se esperaba
- El deseo de que el proyecto alcance una rentabilidad imaginada desde el comienzo. Una vez planteada una cifra, puede resultar difícil modificarla, especialmente cuando quien la propuso siente que perderá credibilidad si luego debe cambiarla.
- Las presiones para cumplir objetivos establecidos para, por ejemplo, hacer un lanzamiento en una determinada fecha, aprovechar una cotización de un proveedor antes de que venza, acceder a una tasa de financiamiento que podría aumentar, utilizar beneficios fiscales que tienen una duración limitada o aprovechar un momento particularmente favorable de la economía.

- Buscan que los proyectos sean realmente rentables y generen valor para los accionistas. Para eso analizan cada variable con rigor, sin omisiones, sin incorporar ingresos que no correspondan al proyecto y sin recurrir a supuestos optimistas que no puedan respaldarse.
- Realizan análisis de sensibilidad profundos para conocer qué podría ocurrir si las principales variables evolucionan de manera desfavorable.
- La evaluación de un proyecto de inversión no termina cuando se toma la decisión de invertir, ya que se trata de una tarea continua que acompaña al proyecto durante toda su vida”.
Ningún proyecto está libre de riesgos y nadie puede anticipar todos los acontecimientos
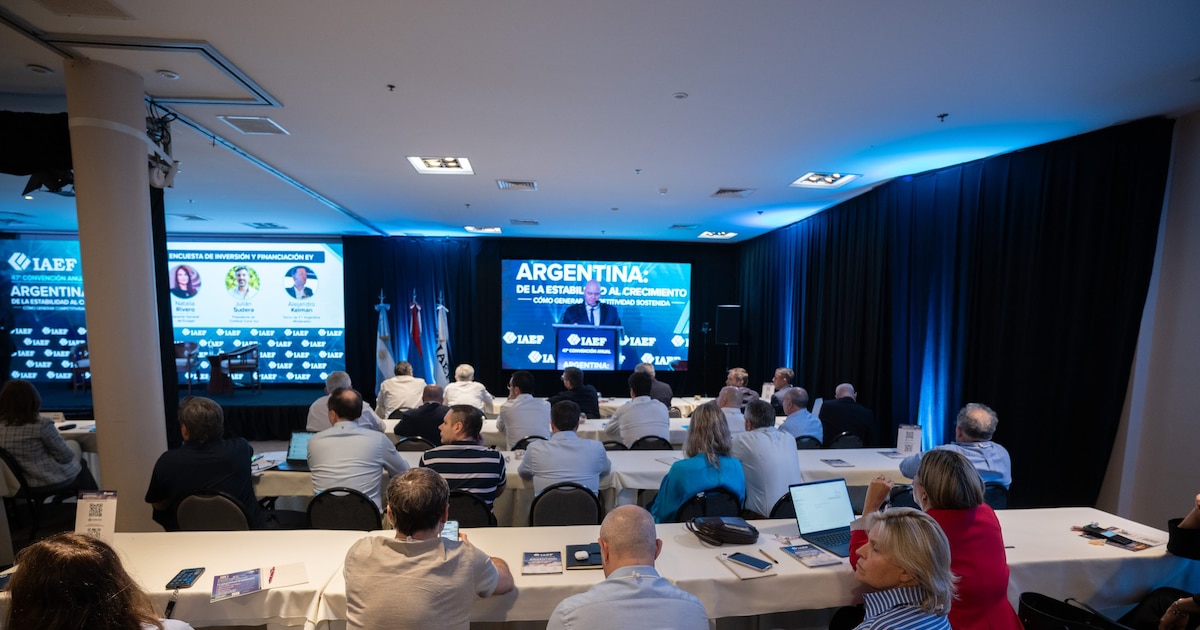
IAEF,Instituto Argentino de Ejecutivos de Finanzas,conferencia,Argentina

Who is Dario Amodei, the Anthropic CEO pushing independent AI oversight?

Son la pareja sensación, pero apareció una famosa de 24 años como tercera en discordia y confirmó la infidelidad: «Le metió los cuernos conmigo»

Qué pasó con el hombre que mató a puñaladas a una refugiada ucraniana en un tren de EE.UU.

El oficialismo prepara un nuevo proyecto sobre discapacidad tras las tensiones con aliados y Patricia Bullrich

Warner Bros. prohibió usar a Green Lantern al spin-off de The Big Bang Theory. El resultado es el mejor episodio hasta la fecha de la serie

La Fed de Kevin Warsh está decidida a llevar la inflación por debajo del 2% anual

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

A la espera del dato oficial, estiman que en el primer semestre al menos 1,5 millón de argentinos cayeron en la pobreza

 POLITICA21 horas ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- ECONOMIA1 día ago
"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central
- POLITICA3 días ago
Cortocircuito y quiebre entre la Casa Rosada y sus diputados por la ley de discapacidad