ECONOMIA
La lección del Rust Belt: por qué Argentina debería mirar a Pittsburgh y no a Detroit

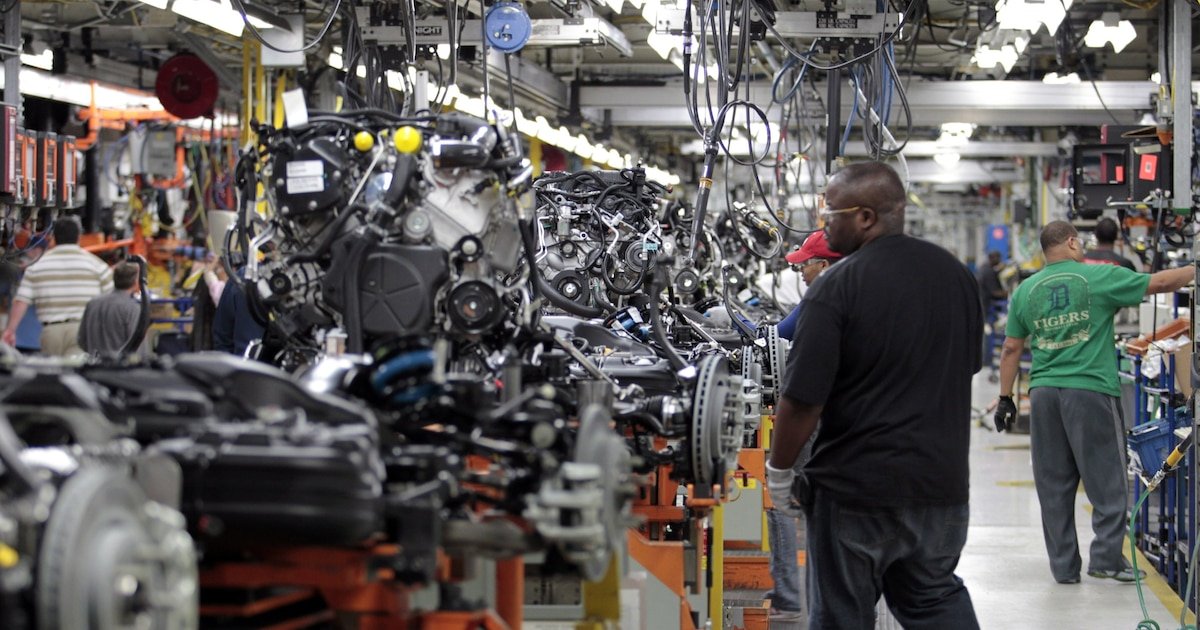
En 1950, Detroit era una de las ciudades más ricas del planeta y el corazón de la industria automotriz mundial. Ford, General Motors y Chrysler producían allí los vehículos que simbolizaban el poder económico estadounidense. A pocos cientos de kilómetros, Pittsburgh ocupaba un lugar similar en la industria siderúrgica. Ambas ciudades parecían invencibles, pero ninguna lo era.
Durante las décadas siguientes, la globalización, la competencia doméstica e internacional y la automatización pusieron en crisis al llamado Rust Belt (“Cinturón del óxido”), el gran cinturón industrial estadounidense.
Sin embargo, aunque enfrentaron desafíos similares, los resultados fueron muy distintos. Detroit se convirtió en un símbolo de decadencia industrial. Pittsburgh, en cambio, emergió como un ejemplo de reconversión económica.
Detroit se convirtió en un símbolo de decadencia industrial. Pittsburgh, en cambio, emergió como un ejemplo de reconversión económica
El contraste entre ambas historias contiene enseñanzas que Argentina haría bien en estudiar.
Detroit: cuando una ciudad se queda sin plan B
Detroit apostó a que la industria automotriz recuperaría el lugar que había tenido durante la posguerra. La ciudad continuó dependiendo de un único sector mientras el resto de la economía evolucionaba. Los resultados fueron contundentes: la población cayó de 1,9 millones de habitantes en 1950 a 630.000 en la actualidad. Miles de edificios fueron abandonados y, en 2013, la ciudad protagonizó la mayor quiebra municipal de la historia estadounidense. La crisis no ocurrió porque Detroit hubiera dejado de producir, sino porque dejó de generar nuevas fuentes de crecimiento.
La crisis no ocurrió porque Detroit hubiera dejado de producir, sino porque dejó de generar nuevas fuentes de crecimiento
Una imagen resume parte de esa historia. Recorrer el Henry Ford Museum permite dimensionar la magnitud que alguna vez tuvo Detroit. Los automóviles, las líneas de producción, las innovaciones tecnológicas y los objetos exhibidos recuerdan que la ciudad fue durante décadas uno de los grandes motores de la economía estadounidense y mundial.
El museo deja una impresión difícil de ignorar: admiración por la capacidad industrial que ayudó a transformar a Estados Unidos en potencia económica y, al mismo tiempo, la sensación de que parte de aquella grandeza hoy pertenece al terreno de la memoria.

El Estado de Michigan, cuya ciudad más emblemática es Detroit, ensambla aún un número enorme de vehículos y sigue siendo líder nacional en producción automotriz: 2 millones de unidades por año, el 20% del total estadounidense. Pero hace 70 años producía el doble y representaba el 50% del total nacional.
Detroit fue, en muchos sentidos, la ciudad que ayudó a construir el siglo XX norteamericano. El hecho de que esa historia se contemple hoy, sobre todo, a través de un museo también deja una lección económica: ningún liderazgo productivo es permanente.
Pittsburgh: cuando una crisis se convierte en estrategia
Pittsburgh también sufrió un golpe devastador cuando colapsó su industria siderúrgica y buena parte de la producción comenzó a desplazarse hacia otros estados (Indiana, Arkansas, Alabama, entre otros) o hacia proveedores externos. La ciudad comprendió que el acero no volvería a ocupar el lugar que había tenido y decidió construir un nuevo motor de crecimiento.
La ciudad comprendió que el acero no volvería a ocupar el lugar que había tenido y decidió construir un nuevo motor de crecimiento
Apoyada en instituciones como Carnegie Mellon University y la Universidad de Pittsburgh, comenzó a atraer investigación, tecnología, servicios médicos avanzados y empresas innovadoras. Hoy es uno de los polos más importantes de robótica, inteligencia artificial, iencias de la vida y desarrollo tecnológico de Estados Unidos. Empresas como Google, Amazon, Nvidia o Duolingo mantienen allí operaciones relevantes.
La diferencia no se percibe solo en las estadísticas. Basta ingresar a ambas ciudades para advertir que evolucionaron de manera distinta. Detroit transmite la sensación de una ciudad que continúa buscando cómo reinventarse. Pittsburgh, en cambio, exhibe la confianza de una ciudad que encontró un nuevo propósito económico, visible en el dinamismo de los barrios, la inversión privada, la renovación urbana y la presencia de estudiantes, emprendedores y nuevas empresas. Una ciudad construyó un futuro; la otra todavía intenta reconciliarse con su pasado.
La diferencia entre Detroit y Pittsburgh no fue la apertura económica, ni la globalización, ni la competencia. Ambas enfrentaron exactamente las mismas fuerzas. Lo distintivo fue que una intentó preservar indefinidamente una estructura productiva que perdía competitividad, mientras la otra construyó nuevas ventajas competitivas. Detroit intentó reparar consecuencias. Pittsburgh intentó modificar causas.

La economía argentina está entrando en una etapa de transformación profunda. Después de décadas de alta protección comercial, subsidios, controles y distorsiones macroeconómicas, el país comienza a salir de un modelo que priorizó la protección de sectores existentes por sobre la competencia, la productividad y la integración con los mercados internacionales.
La participación de la industria manufacturera en el PBI nacional se acercaba al 20% hace dos décadas. Hoy se ubica por debajo del 15% y mantiene una tendencia descendente, reflejando un proceso de largo plazo que trasciende gobiernos y ciclos económicos.

Ese esquema permitió preservar capacidades productivas y empleo en numerosas actividades, pero también redujo incentivos para invertir, innovar y ganar eficiencia.
La estabilización macroeconómica y la apertura gradual exponen inevitablemente diferencias de competitividad. Algunas ramas productivas descubrirán que pueden competir, e incluso expandirse. Otras enfrentarán mayores dificultades.
Esta transición ocurre, además, en un contexto internacional particularmente desafiante. El mundo atraviesa una nueva revolución tecnológica impulsada por la inteligencia artificial, la automatización avanzada y la digitalización de procesos productivos. Como ocurrió con la electricidad, la computadora o Internet, todavía resulta difícil dimensionar por completo sus efectos. Lo que parece claro es que volverá a modificar la productividad, la organización del trabajo y la localización de muchas actividades económicas.
Lo que parece claro es que volverá a modificar la productividad, la organización del trabajo y la localización de muchas actividades económica
Para Argentina, esta revolución tecnológica representa un riesgo, pero también una oportunidad. La inteligencia artificial puede acelerar ganancias de productividad, potenciar sectores intensivos en conocimiento y mejorar la competitividad de actividades tradicionales.
Al mismo tiempo, el escenario global ya no se parece al de décadas pasadas. Las tensiones entre Estados Unidos y China, la competencia tecnológica, los conflictos geopolíticos y la búsqueda de mayor seguridad energética están modificando las reglas del comercio internacional. Cada vez pesa más la capacidad de cada país para identificar cuáles serán sus ventajas competitivas en el nuevo contexto.
La comparación con Detroit y Pittsburgh es útil, pero tiene un límite evidente. Las experiencias de reconversión más exitosas del Rust Belt ocurrieron dentro de la economía más rica del mundo. Cuando Pittsburgh reconfiguró su matriz productiva, Estados Unidos ya contaba con universidades de excelencia, mercados de capitales profundos, financiamiento privado abundante y un ecosistema propicio para movilizar grandes inversiones.
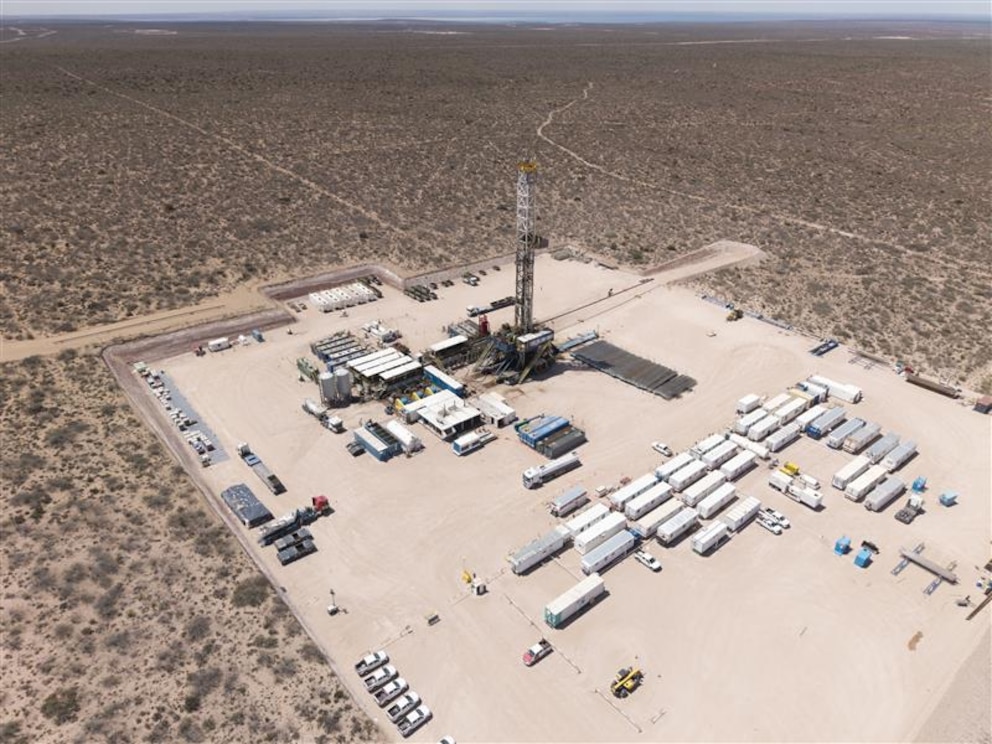
Argentina enfrenta un desafío similar desde un punto de partida más complejo. La transición ocurre en una economía que todavía intenta consolidar la estabilidad macroeconómica, acumular capital y recuperar niveles de inversión. Por eso el desafío argentino es, en cierto sentido, más exigente. No se trata solo de crear nuevas ventajas competitivas; se trata de hacerlo con menos recursos y márgenes de error más acotados.
Además, la reconversión productiva requiere tiempo. Ningún polo tecnológico, ni un complejo energético o minero, se desarrolla plenamente en un ciclo político. Por eso la estabilidad macroeconómica y la previsibilidad institucional son activos tan importantes como los recursos naturales o el capital humano.
La transformación que podría experimentar Argentina no sería solo sectorial: también sería territorial. Durante gran parte del último siglo, el núcleo industrial del país se concentró alrededor del AMBA y otros polos tradicionales. Pero los sectores que aparecen como candidatos a liderar la próxima ola de crecimiento ocupan una geografía distinta:
- Neuquén emerge como el corazón energético del país de la mano de Vaca Muerta.
- Bahía Blanca busca consolidarse como nodo petroquímico y logístico-exportador.
- Rosario posee condiciones excepcionales para liderar procesos de innovación vinculados a la agroindustria, la biotecnología y la agregación de valor a los recursos naturales.
- Córdoba combina una base industrial sólida, desarrollo tecnológico y talento en ingeniería.
- La minería, por su parte, podría renovar el perfil económico de provincias como San Juan, Catamarca y Salta.
Como ocurrió en Estados Unidos, los cambios productivos podrían venir acompañados de movimientos de inversión, capital y población hacia las regiones más dinámicas. La experiencia estadounidense vuelve a ser ilustrativa. Mientras parte del Rust Belt perdía relevancia económica, miles de personas migraban hacia regiones más pujantes como Texas, Florida o Arizona. El capital siguió a las oportunidades. Y las personas siguieron al capital.

Si Argentina atraviesa un proceso similar de reasignación productiva, no debería descartarse un fenómeno comparable, aunque naturalmente a otra escala. La pregunta no será solo qué sectores crecerán más rápido, sino también qué ciudades y provincias lograrán convertirse en polos de atracción para inversiones, empresas y trabajadores.
Mientras tanto, parte del entramado manufacturero tradicional -en particular en el cordón industrial bonaerense, aunque no solo allí-podría enfrentar exigencias crecientes para competir en un entorno más abierto y estable.
El debate público suele concentrarse en cuántas fábricas cierran. La experiencia del Rust Belt sugiere que esa no es la pregunta correcta. La pregunta correcta es cuántas actividades nuevas están naciendo.
Argentina necesita aumentar exportaciones, inversión y productividad. Pero también necesita generar empleo de calidad y expandir el consumo interno
Argentina necesita aumentar exportaciones, inversión y productividad. Pero también necesita generar empleo de calidad, expandir el consumo interno y crear nuevas oportunidades de progreso.
Hace 50 años, Detroit y Pittsburgh enfrentaron el mismo desafío. Una quedó atrapada en la nostalgia de su pasado industrial. La otra utilizó la crisis para reinventarse. Argentina enfrenta hoy una decisión similar.
La cuestión no es si habrá transformación productiva; es si el país será capaz de expandir nuevos motores de crecimiento, inversión y empleo antes de que los viejos pierdan relevancia.
Los autores son economista, director de VDC Consultora y Contador Público Nacional, ligado a la actividad industrial
cadena de montaje,empleados,factoría,gesto,hombre,instalaciones,interior,trabajadores,trabajando







ECONOMIA
Desalojo “exprés”: qué cambiará para inquilinos y dueños con el proyecto que tuvo media sanción en Diputados
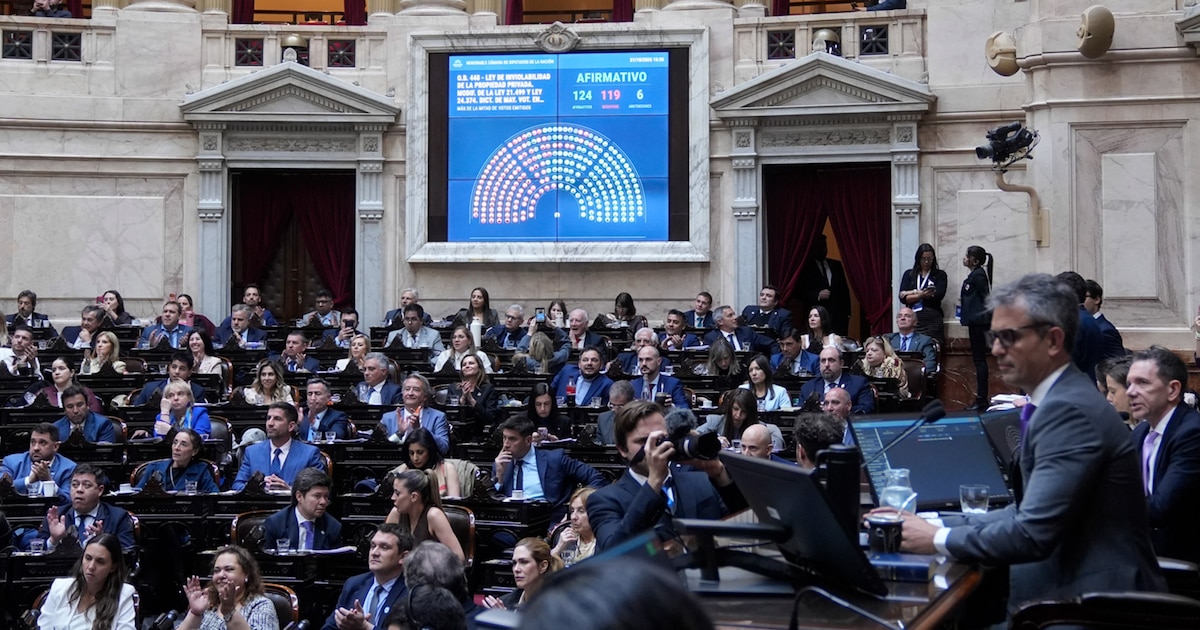
La Cámara de Diputados dio media sanción al proyecto de ley de inviolabilidad de la propiedad privada, que modifica los procedimientos de desalojo en inmuebles urbanos y rurales. Como la iniciativa recibió cambios durante su tratamiento, deberá regresar al Senado para que la Cámara alta defina si acepta las modificaciones antes de que pueda convertirse en ley.
La propuesta busca acelerar los desalojos y precisar las obligaciones de propietarios, inquilinos y demás ocupantes. Entre sus puntos centrales, dispone que la acción de desalojo se tramite por el “juicio sumarísimo”, un procedimiento más breve que el ordinario.
También amplía quiénes pueden iniciar el reclamo. La acción no se limita a los propietarios: procederá a pedido de cualquier persona que invoque un derecho o interés legítimo afectado, sin importar su naturaleza jurídica. Podrá dirigirse contra locatarios, sublocatarios, tenedores precarios, intrusos y otros ocupantes cuyo deber de restituir sea exigible. En el caso de locatarios, sublocatarios o quienes hayan ingresado de forma legítima, procederá cuando hayan incumplido los términos y condiciones de uso del inmueble o se hayan constituido en mora según el contrato.
Falta de pago, intimación previa y devolución de llaves
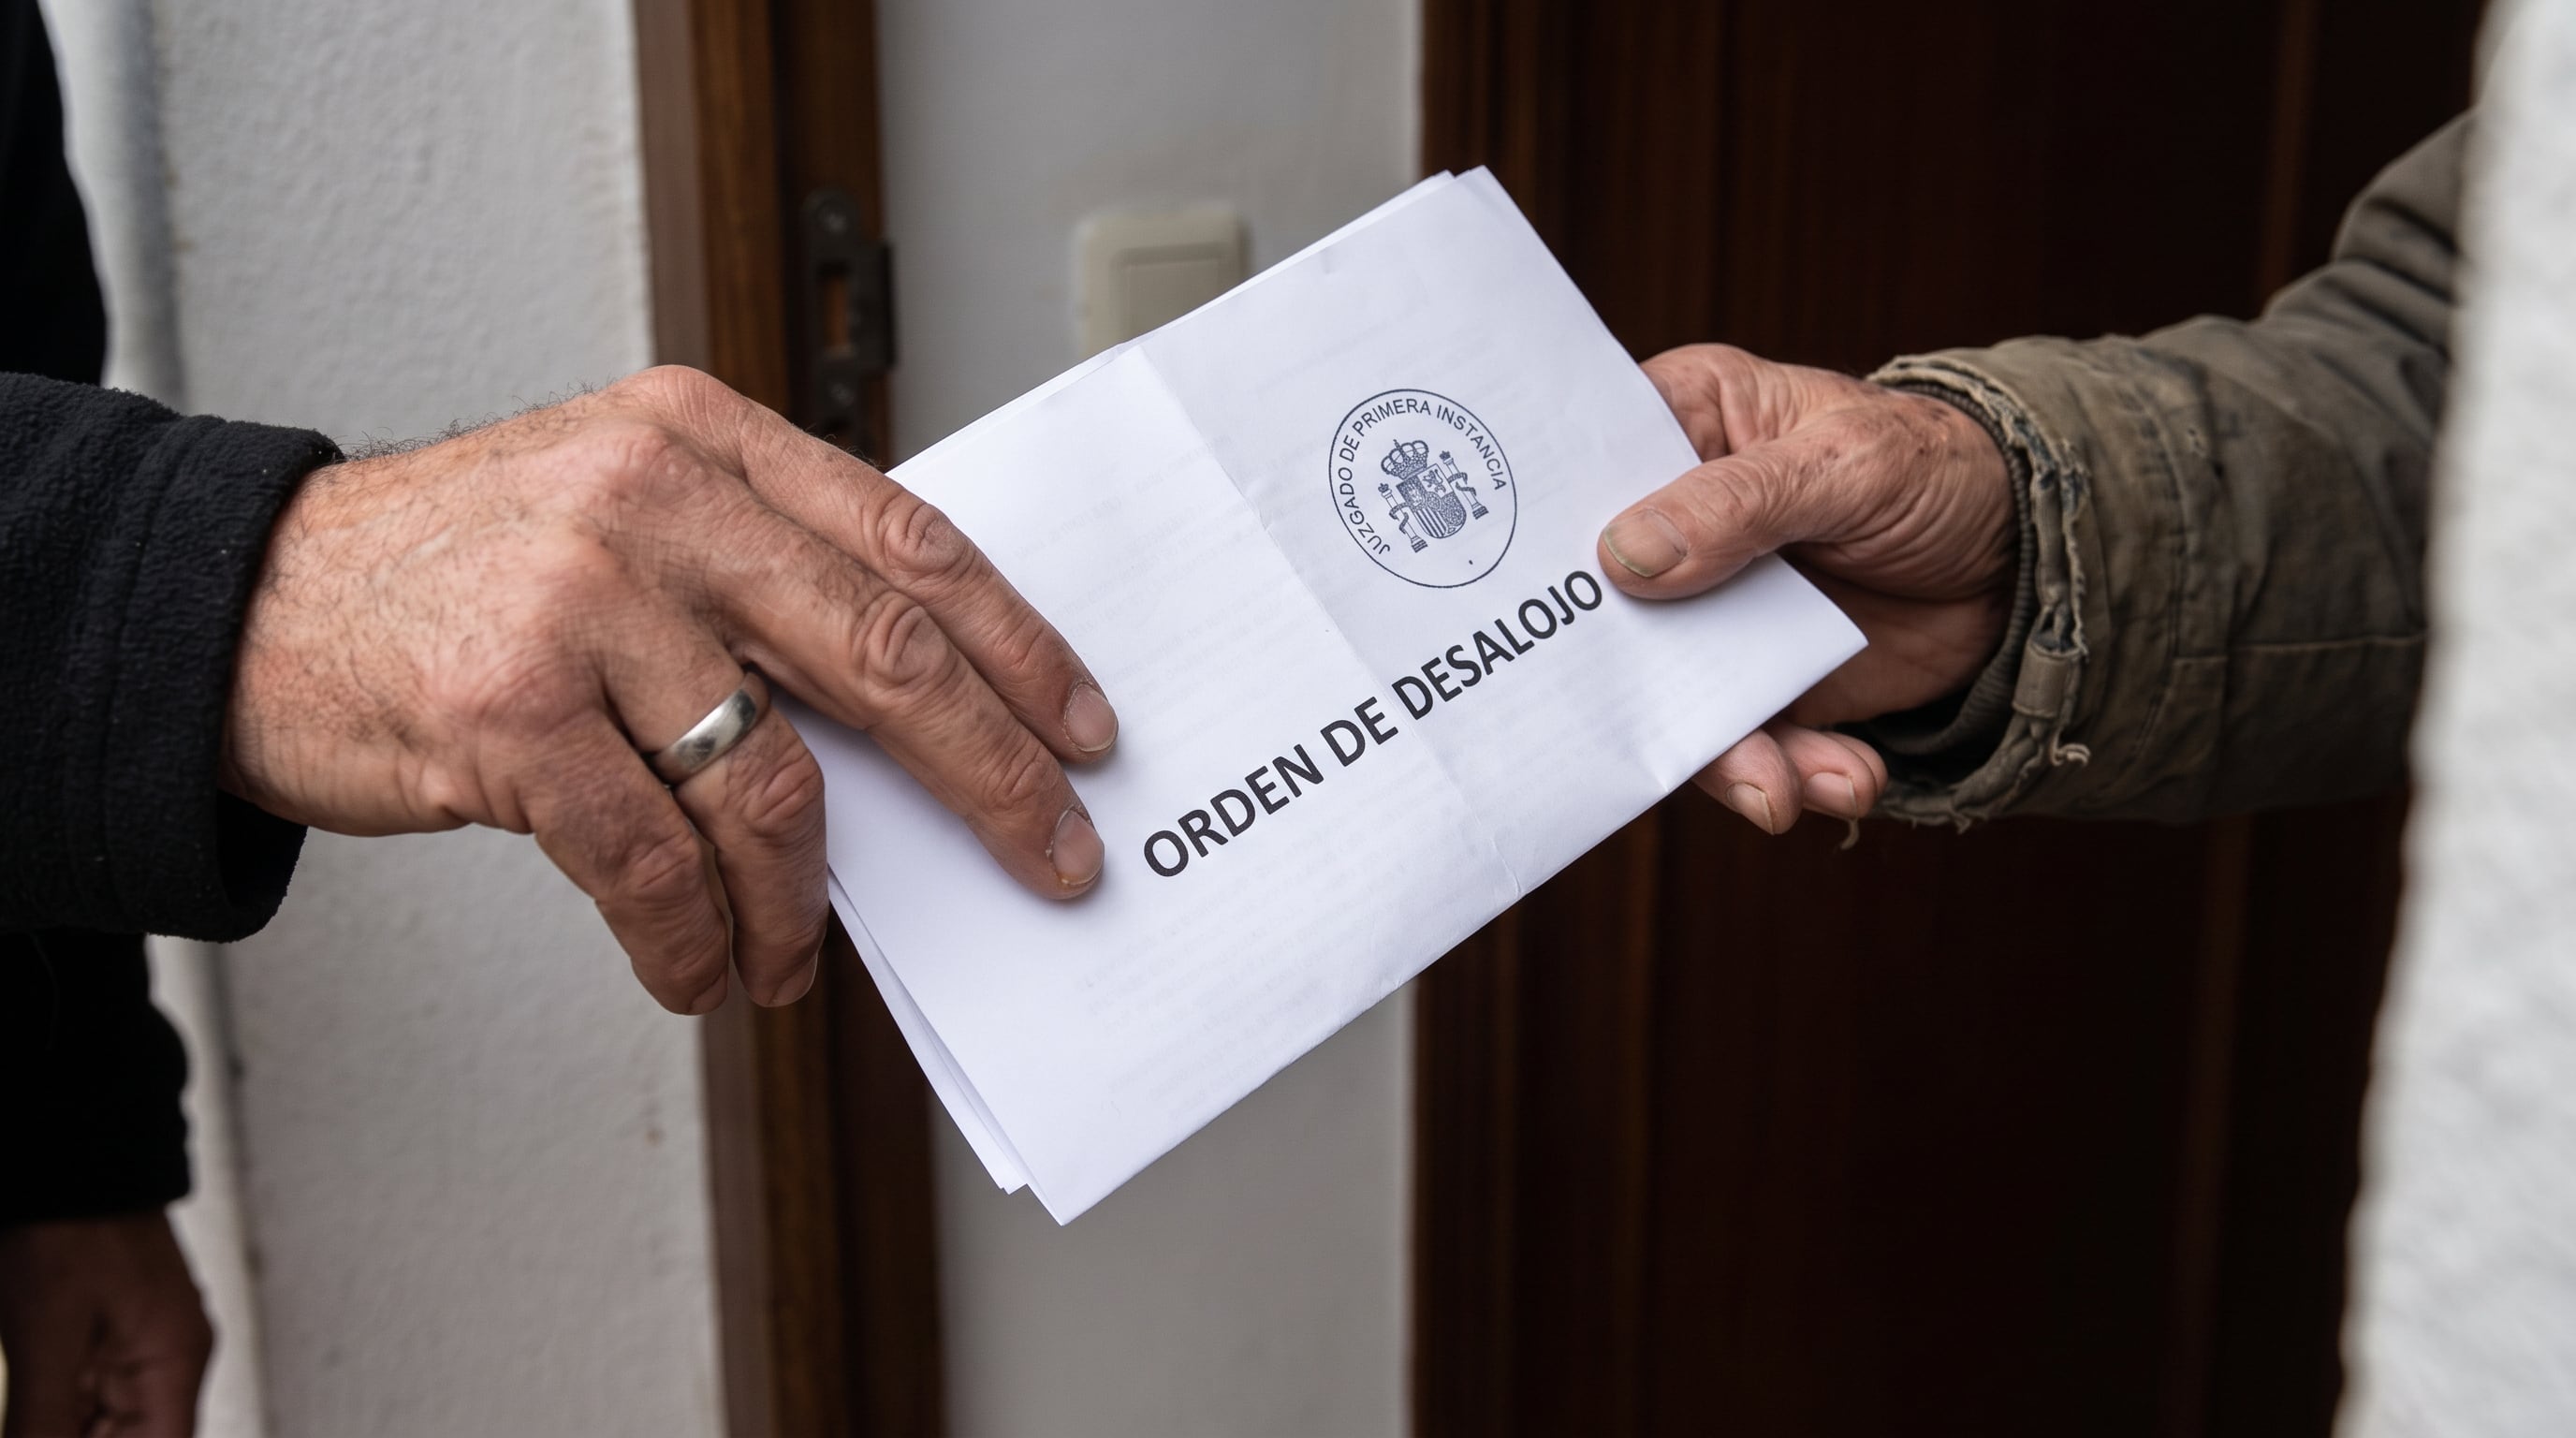
El proyecto sustituye el artículo 1222 del Código Civil y Comercial. En los contratos con destino habitacional, el locador deberá intimar de manera fehaciente al locatario al pago de la cantidad debida antes de demandar el desalojo por falta de pago. La intimación tendrá que especificar el lugar de pago y otorgar un plazo no inferior a diez días corridos, contados desde su recepción.
La notificación podrá dirigirse al domicilio denunciado en el contrato por el locatario, sea real o electrónico. Se considerará válida aun si el inquilino se niega a recibirla o si no puede perfeccionarse por motivos que le sean imputables.
Vencido el plazo, o si la locación se extingue por cualquier motivo, el locatario deberá restituir la tenencia del inmueble. Si no lo hace, el locador podrá iniciar la acción de desalojo, que deberá sustanciarse por el procedimiento más breve que prevea la ley.
El dueño no podrá negarse a recibir las llaves ni condicionar su recepción, sin perjuicio de la reserva por las obligaciones pendientes a cargo del inquilino. Si ante el requerimiento del locatario el locador se niega o guarda silencio, el inquilino podrá consignar judicialmente las llaves, y los gastos y costas quedarán a cargo del locador.
Además, el inquilino no adeudará alquileres ni ninguna obligación accesoria desde el día de la notificación fehaciente al locador para que reciba las llaves, siempre que realice la consignación judicial dentro de los diez días hábiles siguientes. Si la consignación se inició después de vencido ese plazo, el inquilino dejará de deber desde que se le notifique al locador el depósito judicial de las llaves.
Para los desalojos por falta de pago o vencimiento del contrato, el artículo 684 bis prevé que el actor pueda obtener la desocupación inmediata bajo caución juratoria, de acuerdo con el procedimiento y el plazo que hayan previsto las partes. Si no lo pactaron, se aplicará el procedimiento del artículo 680 bis. Si se prueba que el actor obtuvo la medida ocultando hechos o documentos que configuraran la relación locativa o el pago de alquileres, se le impondrá una multa de hasta diez veces el monto del último canon locativo, en favor de la contraparte.
Ocupaciones, reconocimiento judicial y personas vulnerables
Otro punto relevante del proyecto aprobado en Diputados es el artículo 680 bis, ya mencionado. Cuando la acción se dirija contra tenedores precarios, intrusos u otros ocupantes cuyo deber de restituir sea exigible, el juez podrá disponer la entrega inmediata del inmueble a pedido del actor, en cualquier etapa del juicio posterior a la contestación de la demanda. Para eso, el derecho invocado deberá resultar verosímil y habrá que presentar previamente una caución juratoria.
Cuando el desalojo se funde en cambio de destino, deterioro del inmueble, obras nocivas o uso abusivo o deshonesto, el juez deberá realizar, antes del traslado de la demanda, un reconocimiento judicial dentro de las 72 horas de dictada la primera providencia. La diligencia se hará con asistencia del Defensor Oficial y servirá para identificar a los ocupantes, con su nombre completo, nacionalidad y número de documento o pasaporte.
El proyecto incorpora además el artículo 680 quater, con resguardos para situaciones de vulnerabilidad. Cuando se acredite la presencia de menores de edad, personas con discapacidad o adultos mayores en situación de desamparo, el juez deberá, antes de ejecutar el lanzamiento, dar intervención obligatoria a los organismos de protección locales y al Ministerio Público Tutelar. También tendrá que disponer un plazo prudencial, que no excederá los diez días, para asegurar una alternativa habitacional transitoria, sin perjuicio de que el proceso continúe.
En esos casos, la caución juratoria solo será admisible cuando el derecho del actor resulte inequívoco y no se comprometan derechos de terceros ocupantes de buena fe. Si hay dudas, el magistrado podrá exigir una fianza personal o real suficiente para garantizar eventuales daños y perjuicios.
Notificaciones y lanzamiento
Sobre las notificaciones, el artículo 682 establece que, si en el contrato no se constituyó domicilio especial y el demandado no tiene su domicilio real dentro de la jurisdicción, la demanda podrá notificarse en el inmueble cuyo desalojo se requiere o en el domicilio electrónico constituido a tal efecto.
El notificador deberá identificar a los ocupantes y pedirles razón de su relación con el demandado y del carácter en que lo ocupan. Para eso queda autorizado a requerir el auxilio de la fuerza pública, de ser necesario.
Según el artículo 684, cuando la notificación se cumpla en el inmueble, el notificador deberá hacer saber la existencia del juicio a cada sublocatario u ocupante presente, aunque no hubiese sido denunciado. También deberá advertirles que la sentencia producirá efectos contra todos y que, dentro del plazo para contestar la demanda, podrán ejercer los derechos que estimen corresponderles. Deberá informar al juez el carácter que invocan los presentes y la existencia de otros ocupantes que surja de manifestaciones de terceros.
Si hay ocupantes ausentes, los trámites no se suspenderán y la sentencia de desalojo producirá efectos también respecto de ellos. El notificador podrá requerir el auxilio de la fuerza pública, allanar domicilios y exigir la exhibición de documentos de identidad u otros que fuesen necesarios.
Otros cambios y vigencia
El texto no se limita a los desalojos. En su primer capítulo modifica la ley de expropiaciones (21.499). Establece, entre otros puntos, que la indemnización comprenderá el valor objetivo del bien y los daños que sean consecuencia directa e inmediata de la expropiación. El lucro cesante no podrá exceder el 30% del daño emergente, salvo que el expropiado demuestre fehacientemente una afectación superior, y el monto se actualizará por IPC más una tasa de interés. También reforma la ley de regularización dominial (24.374), que exige diez años de posesión pacífica, ostensible y continua, e incluye a los agricultores familiares respecto del inmueble rural donde residen y producen.
Otro capítulo modifica la ley 17.801 del Registro de la Propiedad Inmueble. Habilita la presentación de documentos en soporte digital, fija en 30 días el plazo máximo para la calificación registral y crea el Consejo Federal de Registros de la Propiedad Inmueble y la Red Federal Digital de Publicidad de Inhibiciones.
Entre las disposiciones finales, el proyecto restituye la plena vigencia de la ley 26.737, de Régimen de Protección al Dominio Nacional sobre la Propiedad, Posesión o Tenencia de las Tierras Rurales.
Si el Senado lo sanciona, la ley entrará en vigencia el día siguiente al de su publicación en el Boletín Oficial, salvo el capítulo sobre el Registro de la Propiedad Inmueble, que lo hará a los 180 días de esa publicación.
Ley de Tierras
En el marco de la aprobación de la Cámara de Diputados al proyecto de Inviolabilidad de la Propiedad Privada por 124 votos afirmativos, 119 negativos y seis abstenciones, estas últimas decisivas, también se dio otra modificación de importancia. Durante el debate, La Libertad Avanza aceptó reincorporar la Ley de Tierras de 2011, que el Gobierno pretendía derogar, como parte de una negociación para sostener el DNU 70/2023.
La restitución implica mantener las restricciones a la adquisición de campos por parte de extranjeros: limita la titularidad extranjera al 15% de las tierras rurales del país, de cada provincia y de cada municipio, y fija topes para las compras individuales, especialmente en zonas de frontera y áreas con recursos estratégicos.
La iniciativa también endurece las condiciones para expropiar: exige declaración de utilidad pública, indemnización previa a valor de mercado y reconocimiento de lucro cesante. Por las modificaciones, el expediente deberá regresar al Senado, que definirá si acepta el texto o insiste con la versión original.
contrato de arrendamiento,alquiler,mercado inmobiliario,vivienda
ECONOMIA
Dura advertencia de un economista: “Si el consumo y la inversión no arrancan, vamos a terminar votando en recesión”

ganadería vacuna,minería,indicadores económicos
ECONOMIA
La confianza del consumidor subió 0,8% en octubre por el impulso de la compra de bienes durables

En un mes marcado por las expectativas sobre la difusión del índice de actividad económica hacia un sendero de recesión o de reactivación tras la caída de julio, y de aceleración marcada o estabilidad de la tasa de inflación a un ritmo más alto que el previsto en el Presupuesto, mientras el Banco Central retomaba el ritmo de compra de dólares para acumular reservas, el Índice de Confianza del Consumidor (ICC) que elabora el Centro de Investigación en Finanzas (CIF) de la Universidad Torcuato Di Tella aumentó 0,8% respecto de septiembre y se ubicó en 41,52 puntos.
La mejora coincidió con la disminución de la preocupación de los analistas por la mora crediticia, después de los acuerdos que bancos y fintech ofrecieron a los deudores, y con la estabilización del tipo de cambio en los distintos circuitos del mercado.
El relevamiento fue realizado por Poliarquía Consultores entre el 5 y el 16 de octubre en 40 grandes centros urbanos. La encuesta funciona como termómetro del humor económico de los hogares: releva cómo evalúan su situación actual, qué esperan para los próximos meses y qué disposición tienen para consumir. En la comparación interanual, el índice bajó 1,9 por ciento.
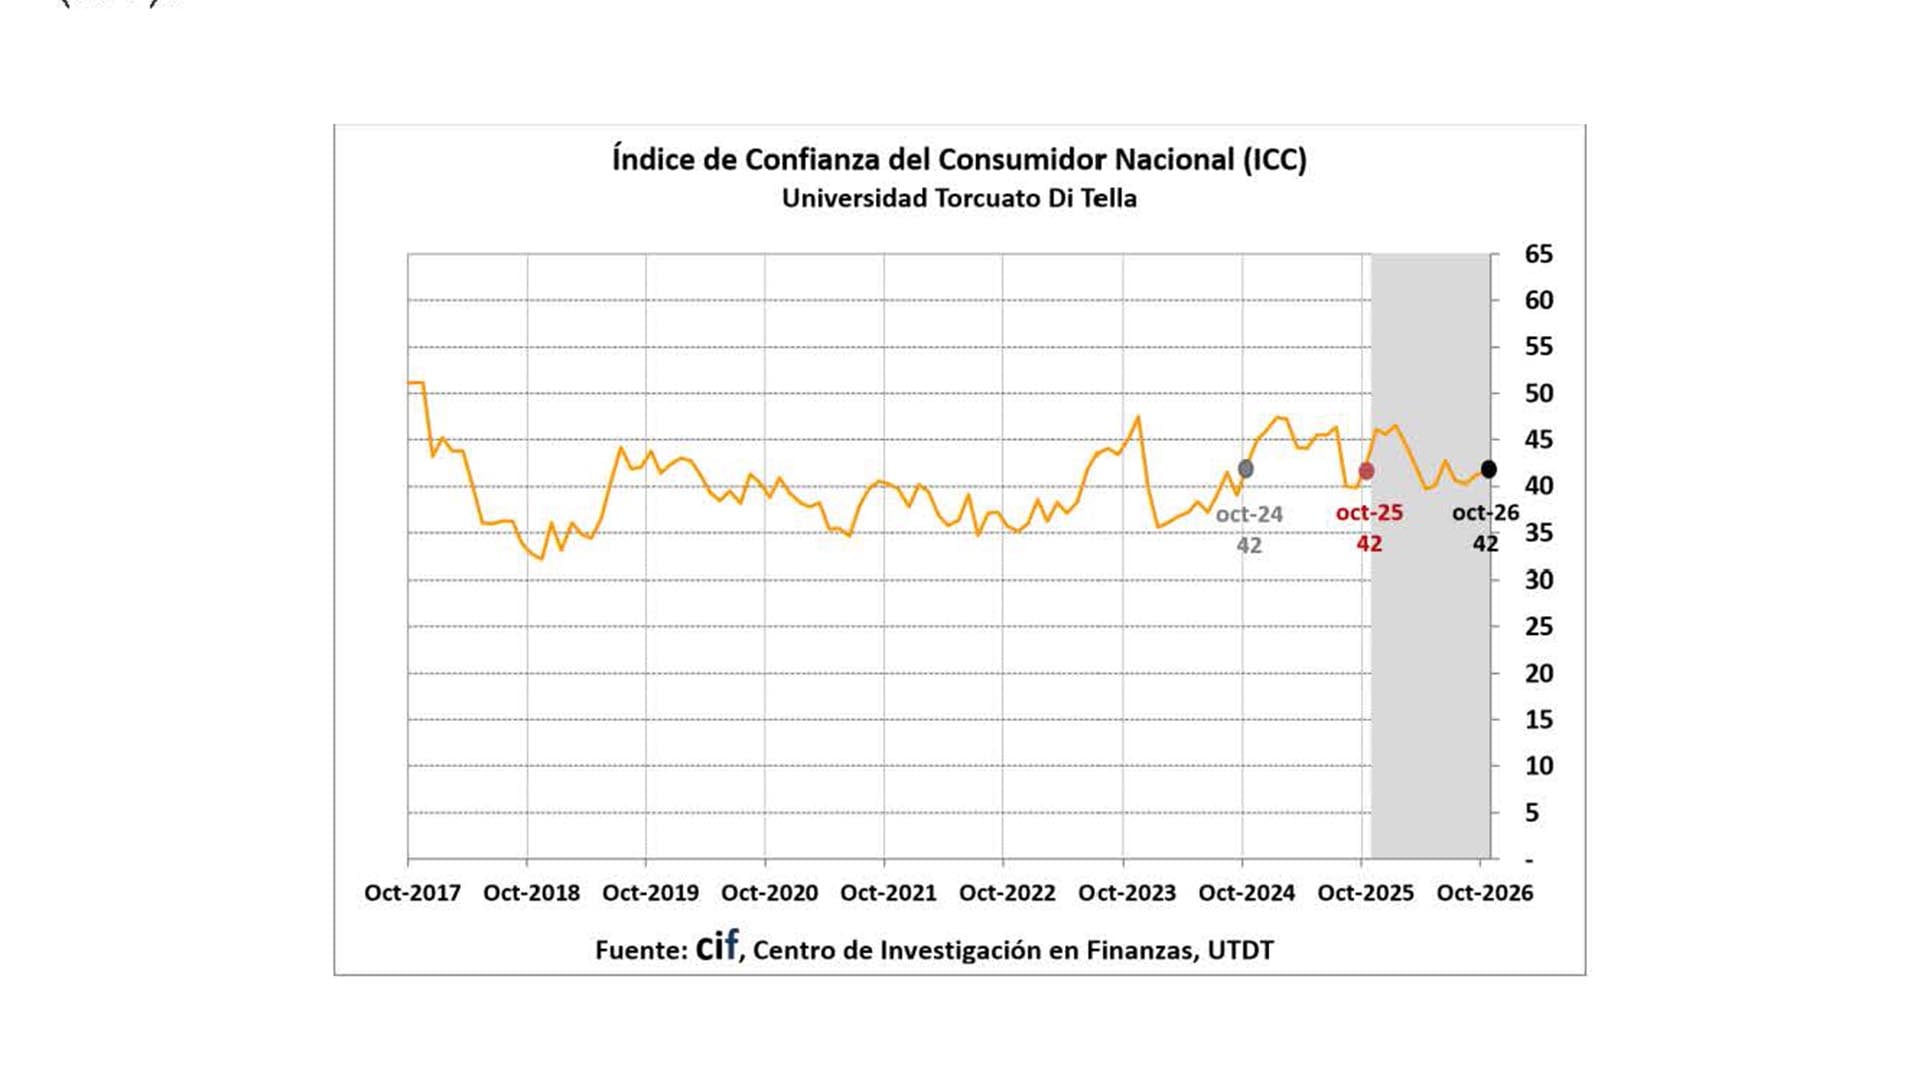
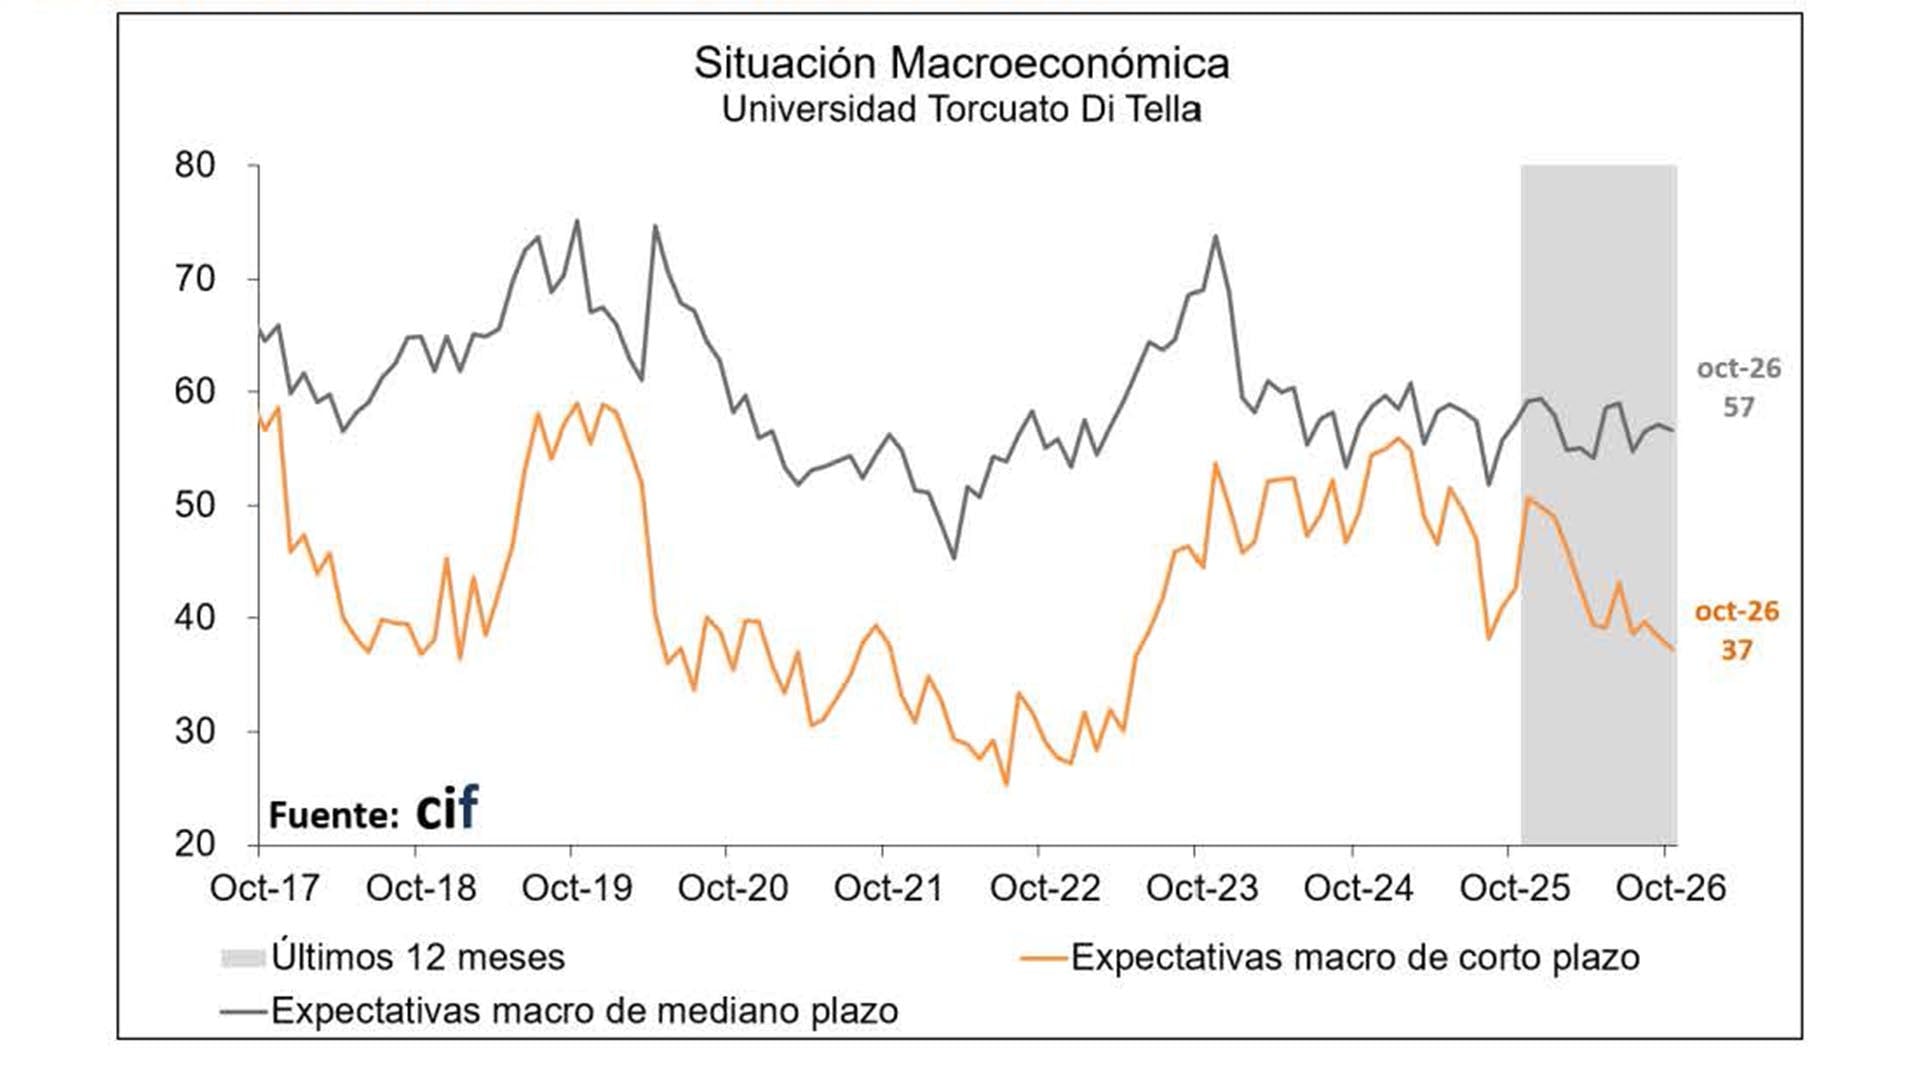
El repunte resultó exclusivamente de la mejora en las decisiones de compra de bienes durables, en particular en la Ciudad Autónoma de Buenos Aires, porque tanto la percepción de la situación personal como de la economía en general disminuyó, en consonancia con la preocupación e incertidumbre que detectaron diversas consultoras para el corto plazo.
Baja en el interior y Gran Buenos Aires
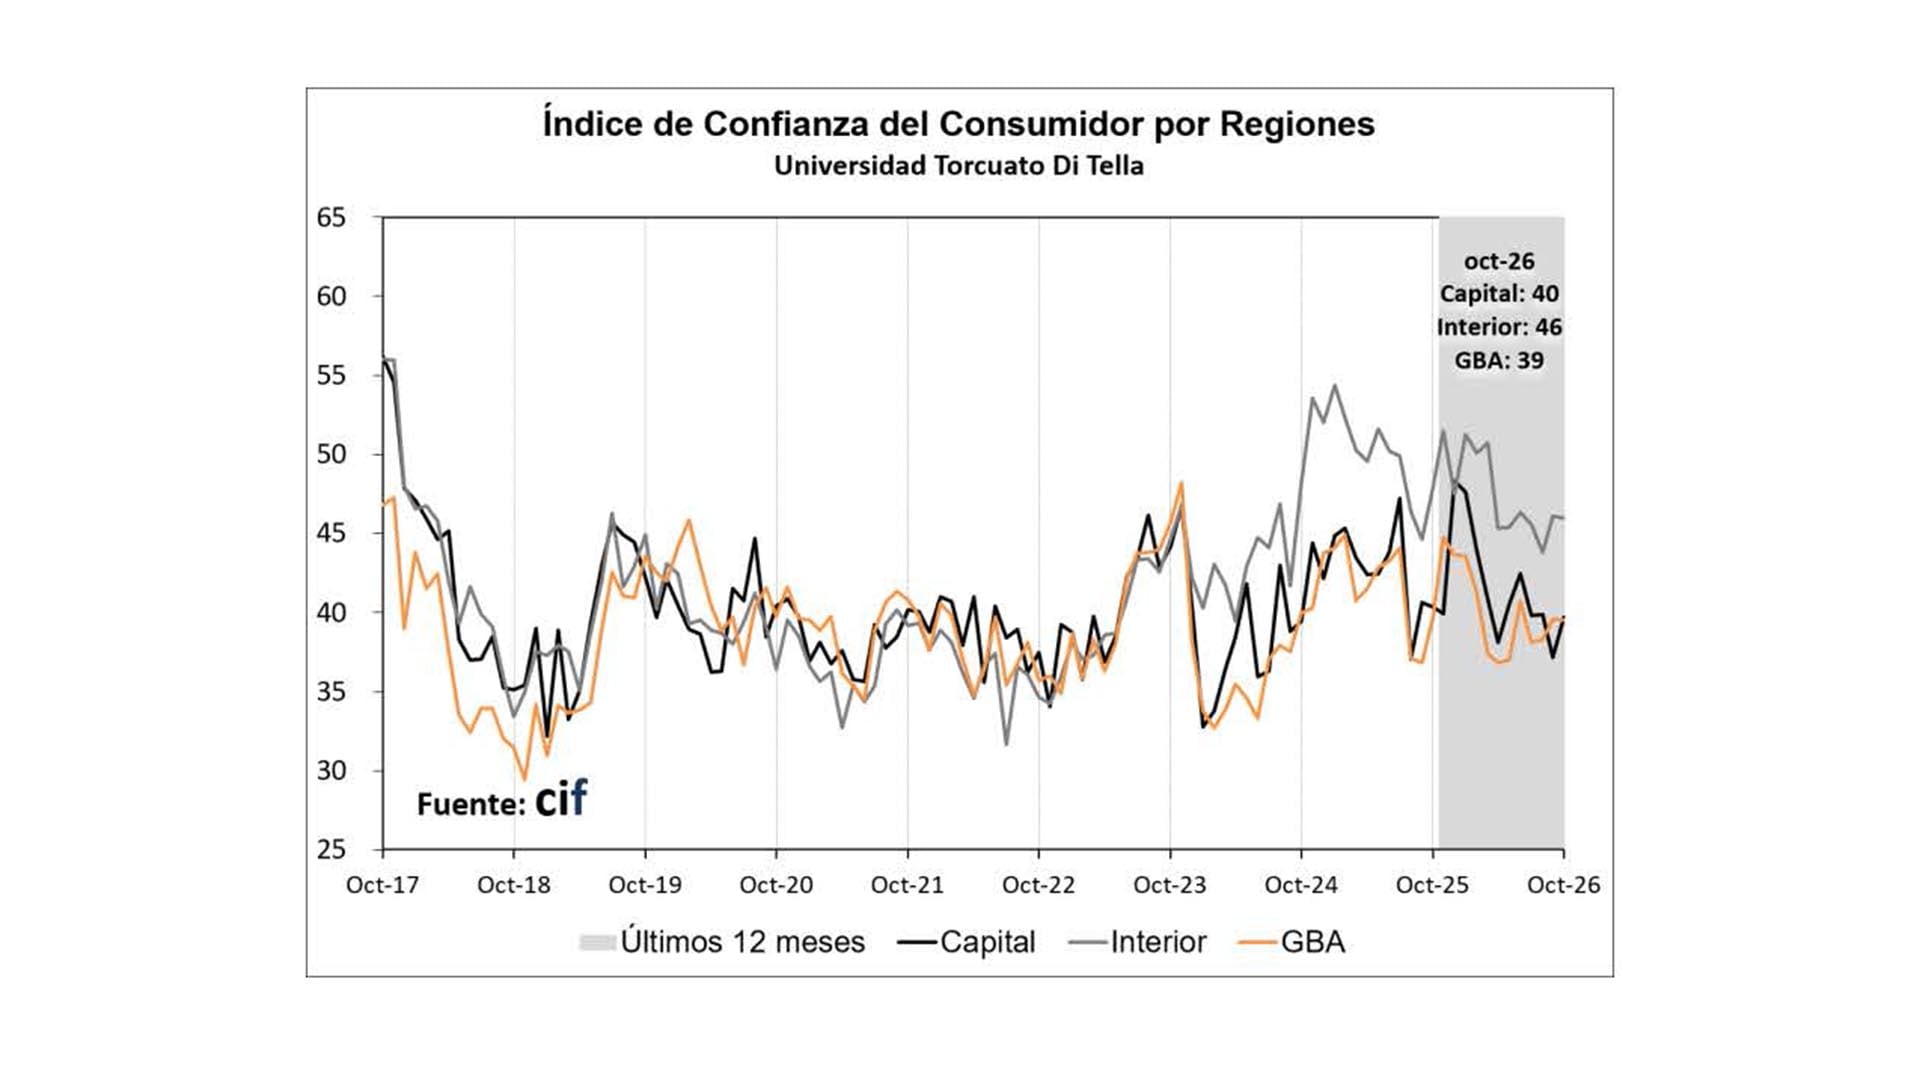
En términos regionales, el ICC mostró un aumento en CABA en octubre de 6,77%, mientras que disminuyó en el GBA 0,14% y en el Interior del país cayó 0,25 por ciento.
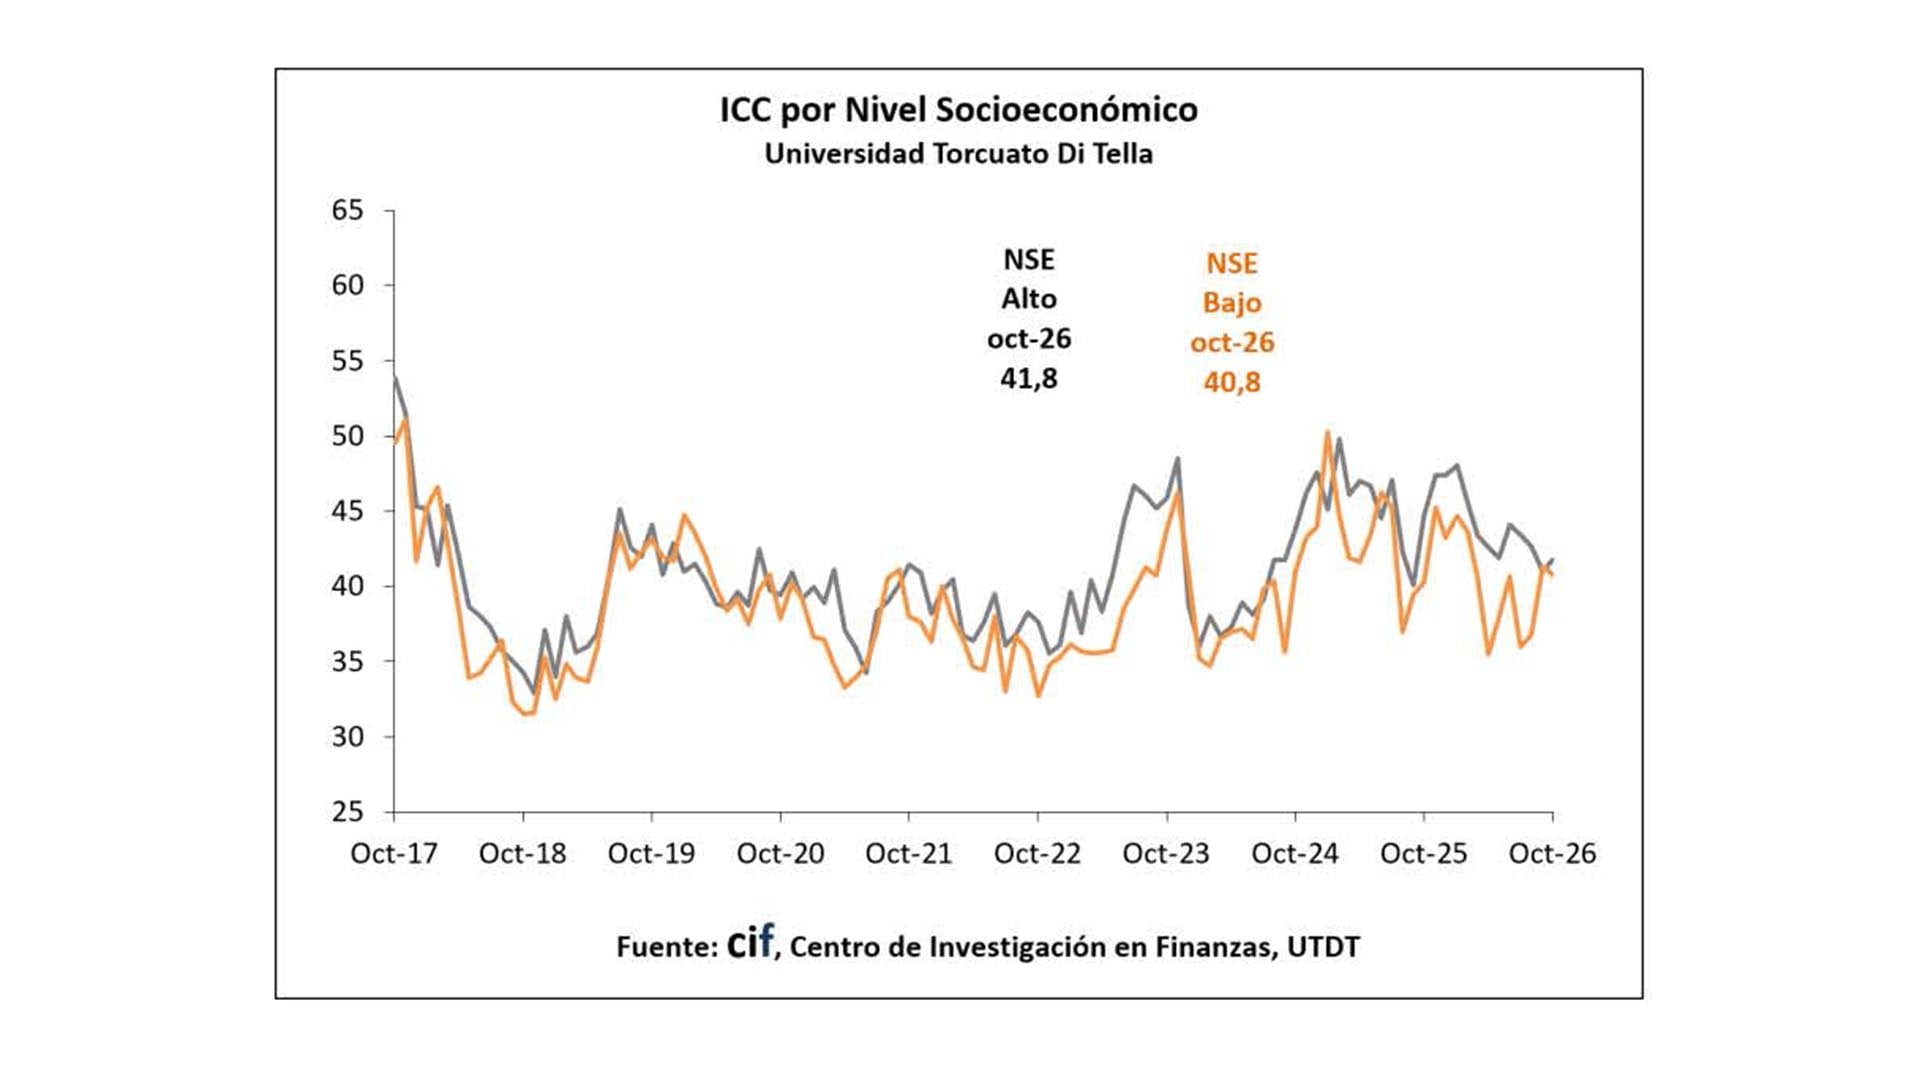
El informe también reflejó una divergencia marcada según el nivel socioeconómico. Los hogares de ingresos altos mostraron un aumento de 1,99%, mientras que los hogares de ingresos bajos registraron una disminución de 1,30%, aunque mantuvieron una brecha reducida en los índices del ICC: 40,75 y 41,76 puntos, respectivamente.
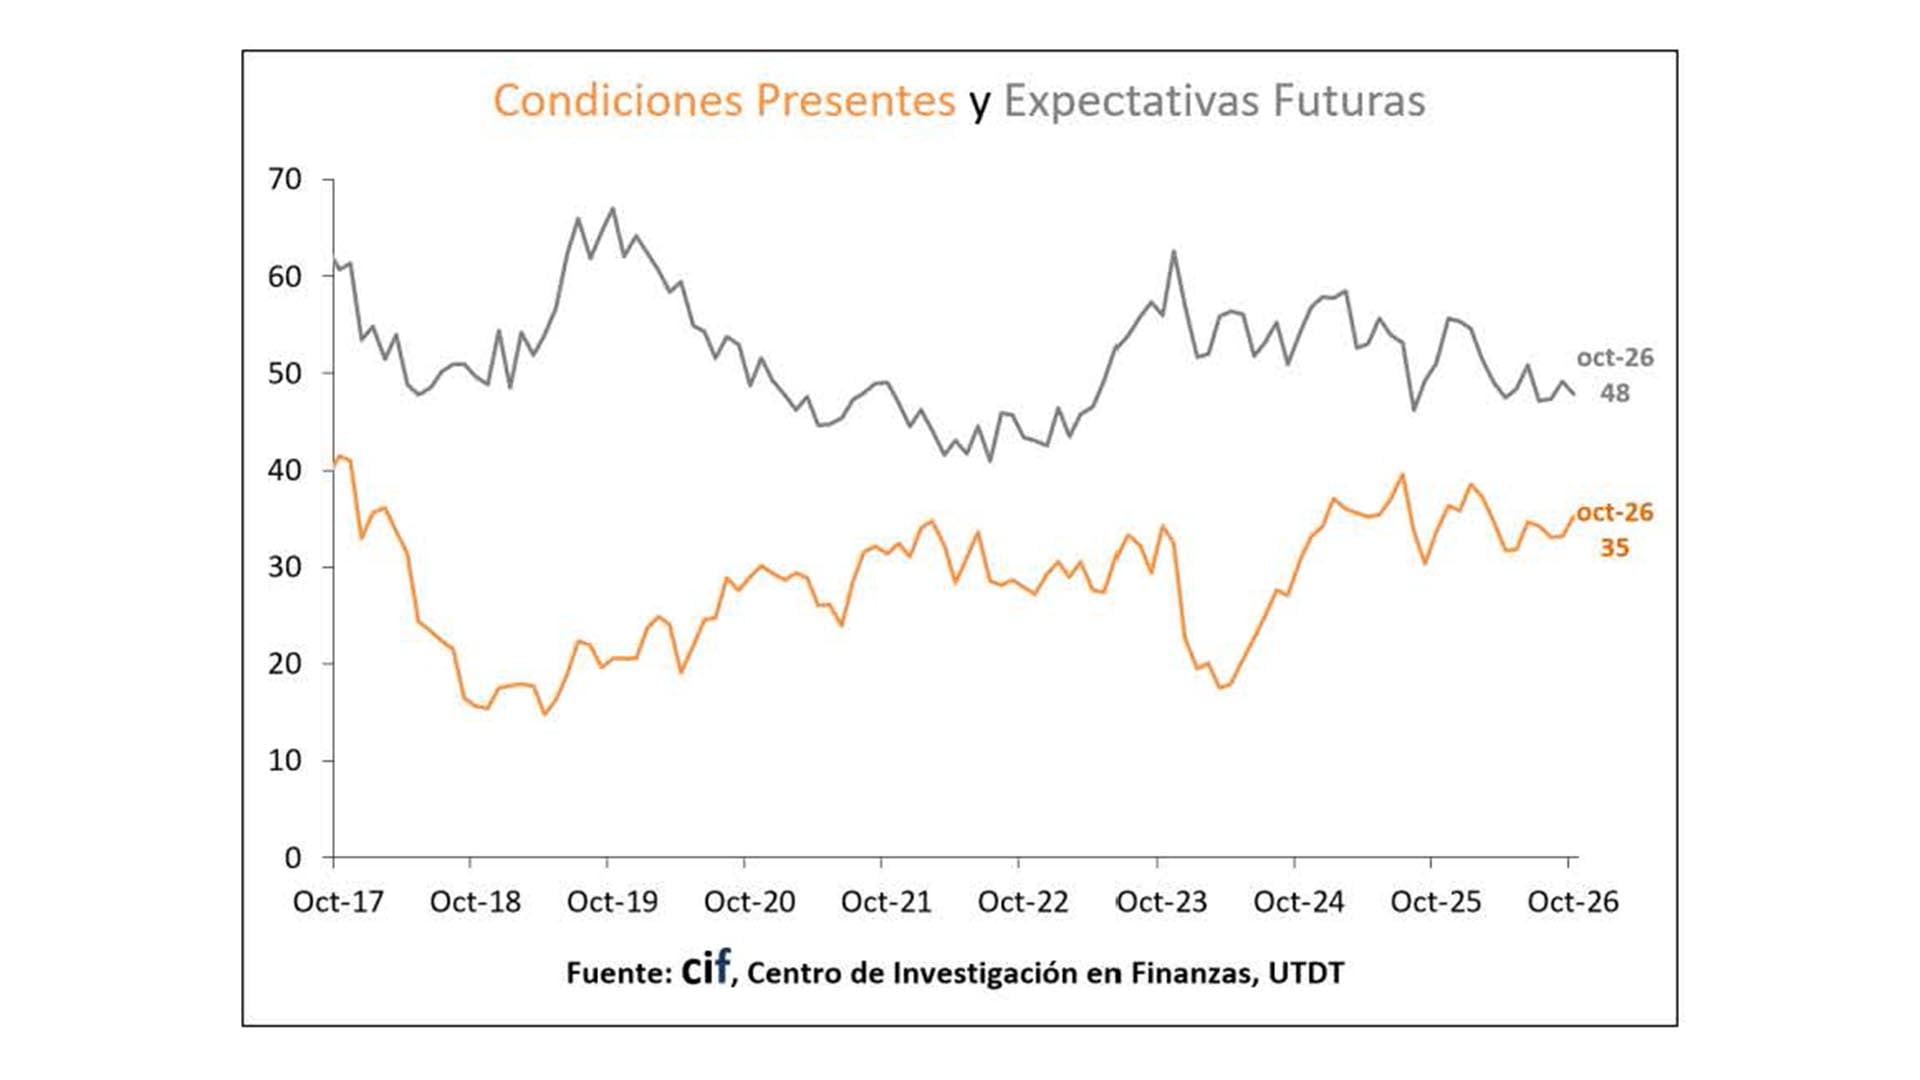
Las expectativas presentes superan a la evaluación del futuro
El componente de Condiciones Presentes, que mide cómo los encuestados evalúan su situación personal y la marcha general de la economía, subió 5,88% respecto de septiembre y 4,61% en la comparación interanual, hasta 35,2 puntos. La percepción sobre el futuro empeoró 2,6% mensual y 6,2% en comparación con el año anterior, con 47,9 puntos.
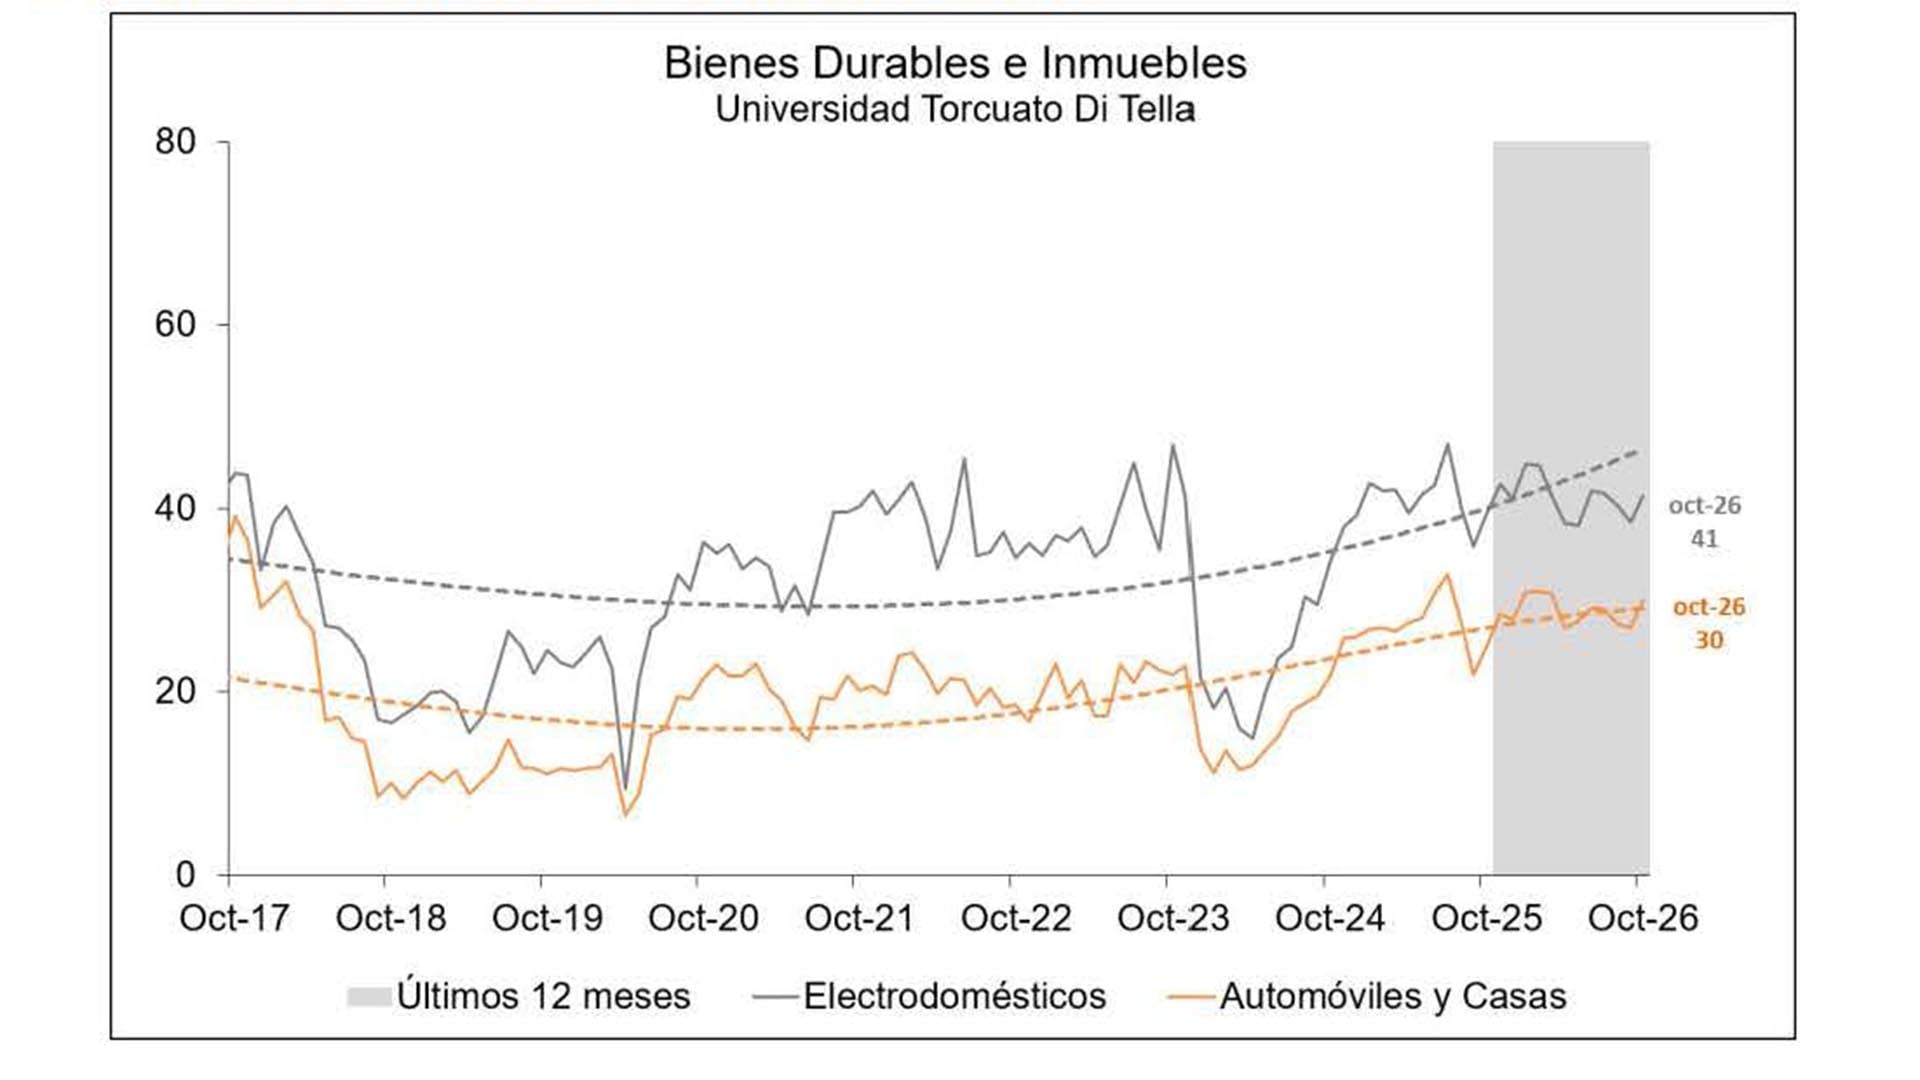
La disposición a comprar bienes durables continuó entre los componentes más débiles, aunque en octubre sobresalió con una suba de 8,8% respecto de septiembre y de 10,4% en comparación con un año antes, a un nivel de 35,6 puntos. La lenta normalización del crédito, junto con la mejora promedio de los salarios contribuyeron a mejorar las decisiones de compra de electrodomésticos, adquirir un auto o afrontar gastos relevantes en el hogar.
El informe del CIF muestra una mejora generalizada de las decisiones de compra de bienes durables, tanto por región como por rubro en la comparación con el mes previo y el año anterior
El informe del CIF muestra una mejora generalizada tanto por región como por rubro en la comparación con el mes previo y el año anterior. El promedio de aumento nacional de las decisiones de compra de electrodomésticos fue de 7,1% en el mes y 4,6% en el año, y el de automóviles y casas de 11,1% y 19,6%, respectivamente.
La suba mensual e interanual del indicador fue: en CABA 1% y 23%, respectivamente; en GBA 11,2% y 4,4% y en el Interior 13,8% y 9,8%, en cada caso.
Casi tres años de gestión libertaria dejan un balance dispar
El informe del CIF incluyó además un repaso de la trayectoria del índice durante la presidencia de Javier Milei. En sus primeros 34 meses de gestión, la confianza del consumidor acumuló una suba de 4,3 por ciento.
La percepción sobre la situación personal bajó 0,7%, la visión sobre la economía general retrocedió 20,9% y las expectativas de compra de bienes durables crecieron 100,9%, aunque desde un piso extremadamente bajo.
A nivel regional, el ICC bajó en el período 1,9% en CABA, mientras aumentó 8,9% en el Interior y 3,3% en el Gran Buenos Aires.
Sebastián Auguste, director del Centro de Investigación en Finanzas de la UTDT, recordó que el punto más alto del ICC durante la actual gestión fue enero de 2025, con 47,38 puntos. Desde entonces, el índice acumuló una baja de 12,4%. En sentido inverso, desde el piso de enero de 2024, cuando había caído a 35,6 puntos tras las primeras medidas del gobierno de Milei, el indicador muestra una recuperación de 16,6 por ciento.
Confianza del consumidor,consumo,ahorro,economía,Argentina,Interior del país,Ciudad Autónoma de Buenos Aires,Gran Buenos Aires,mercado,tendencias

Julieta Prandi dejó al descubierto la interna con la familia Ortega con una explosiva revelación: “No sabía que me había casado con tanta gente”

El Gobierno anunció que EE.UU. aportará US$15 millones para reemplazar tecnología estatal y establecer un centro de ciberseguridad

Desalojo “exprés”: qué cambiará para inquilinos y dueños con el proyecto que tuvo media sanción en Diputados

Martín Ojeda de Orlando City, sueña con jugar en Boca Juniors

Maniataron y golpearon a tres adolescentes en una violenta entradera en Santa Clara del Mar

Supreme Court justice turns on her own court with dire warning about American democracy

Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

El Gobierno reconoció que “está bajo análisis” la postura argentina en el Comité de Descolonización de la ONU

Causa Moyano: Candela Arizaga volvió al país, pero no se presentará ante la Justicia

 CHIMENTOS3 días ago
La joven cantante que provocó la separación de Julieta Prandi y Ortega contó detalles muy íntimos: “Es una persona amorosa y muy…”
- ECONOMIA3 días ago
Contratar pensando en el futuro: qué cambia en la selección y el liderazgo con la IA en el mercado silver
- DEPORTE3 días ago
Mariano Navone venció a Juan Manuel Cerúndolo en el duelo argentino y avanzó en el ATP de Bruselas