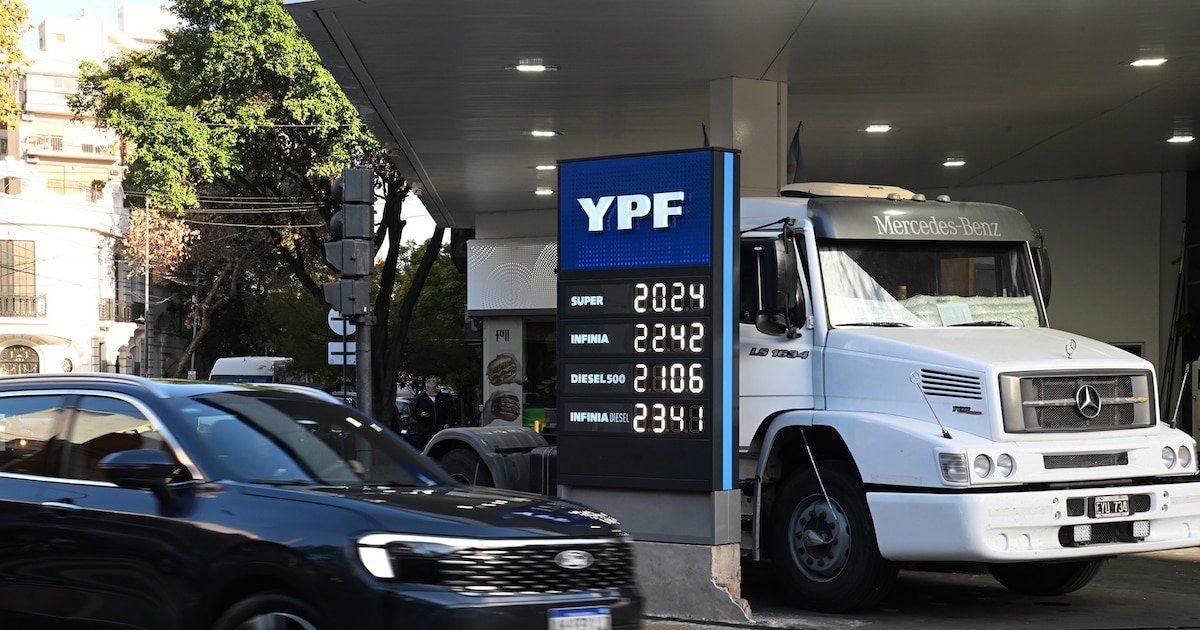
Autos y camiones: el precio del combustible impacta en todo el espectro social y productivo (Foto: Maximiliano Luna)
La decisión de YPF de aumentar 1% el precio de los combustibles en mayo –lo que consolida todo el mercado por sobre $2.000 el litro– y prorrogar por otros 45 días el buffer de precios iniciado el 1 de abril para amortiguar el impacto local de la suba del precio del petróleo en el mercado internacional debido a la guerra en Medio Oriente, parece una buena noticia para los consumidores.
“En un contexto de petróleo internacional más caro, presión cambiaria latente, impuestos parcialmente postergados y una economía sensible a cualquier movimiento de precios, evitar un salto brusco en surtidores luce razonable, pero detrás de esa moderación hay una realidad menos cómoda: el precio de la nafta no está equilibrado; está administrado. YPF no está diciendo que desapareció la presión de costos, sino que eligió no trasladarla de inmediato”, dijo a InfobaeRoberto Carnicer, director del Instituto de Energía de la Universidad Austral.
Advertisement
Añadió Carnicer: “El amortiguador cumple una función macroeconómica y política: reducir el impacto inflacionario inmediato. En Argentina, el gasoil mueve camiones, agro, colectivos, logística, minería e industria y la nafta impacta en consumo urbano y expectativas. Un aumento fuerte se filtra rápido a alimentos, fletes, tarifas privadas, servicios y negociaciones salariales”.
El precio de la nafta no está equilibrado; está administrado. YPF no está diciendo que desapareció la presión de costos, sino que eligió no trasladarla de inmediato (Carnicer)
El experto agregó: “YPF está ayudando a ordenar el frente nominal. Pero la energía tiene una lógica económica difícil de esquivar. Si el Brent (tipo de petróleo crudo cuyo precio es de referencia en la Argentina) sube, si los refinados internacionales se encarecen y la paridad de importación queda por encima del precio doméstico, alguien paga la diferencia. Puede pagarla el consumidor hoy, puede absorberla la petrolera por un tiempo, puede resignarla el Estado vía impuestos postergados o convertirse en un ajuste pendiente. Lo que no puede hacerse es eliminarla por decreto”.
Carnicer considera que Argentina está ante un “equilibrio transitorio”: el surtidor sube poco, pero detrás hay tres presiones: el crudo internacional, la paridad de importación de refinados y los impuestos diferidos.
Advertisement
Desde el inicio de la guerra se calcula que se dejaron de producir unos 2.000 millones de barriles y en el status actual cada día se pierden otros 14 millones de barriles, 14% de la oferta mundial (Foto: Reuters)
Argentina no es el único país que buscó amortiguar el efecto del aumento de la cotización mundial del petróleo en el mercado. La consultora Economía y Energía, encabezada por Nicolás Arceo, ex director de administración de YPF, enumeró varios ejemplos:
Brasil dispuso una suba temporal en las retenciones a las exportaciones de crudo y una alícuota del 50% sobre las exportaciones de gasoil, además de reducir impuestos sobre la importación y comercialización de ese combustible.
Uruguay, el gobierno moderó el pass-throughvía un ajuste bimensual con tope de 7%, por debajo del incremento implícito en la paridad de importación.
Chile aplicó el “Mecanismo de Estabilización de Precios de los Combustibles (Mepco)”, para amortiguar el traslado de volatilidad mediante ajustes en el impuesto específico a los combustibles líquidos, incluyendo usos de transporte y calefacción residencial.
Estados Unidos liberó 172 millones de barriles de crudo de su “Reserva Estratégica de Petróleo”, flexibilizó regulaciones ambientales y suspendió por 60 días la Jones Act, que establece que el transporte de mercancías entre puertos del país debe realizarse en buques construidos y operados en Estados Unidos, para permitir que buques con bandera extranjera transporten mercancías entre puertos estadounidenses y reducir costos logísticos.
Daniel Montamat, ex presidente de YPF y ex secretario de Energía, hoy al frente de la consultora Montamat & Asociados, dijo a Infobae que el precio local de los combustibles está hoy alineado con un precio internacional de USD 92/93 dólares el barril, muy por debajo de los USD 105 a que cotiza el Brent. Sigue rigiendo el sistema de “cuenta compensadora” por el que las refinadoras reciben crudo más barato, pero van acumulando deuda con las productoras, en la expectativa de que cuando el precio internacional del crudo se sitúe otra vez por debajo de los USD 92/93 el barril el signo de los saldos diarios se revierta y el acumulado de la cuenta entre productoras y refinadoras converja a cero.
El precio local de los combustibles está hoy alineado con un precio internacional de USD 92/93 dólares el barril, muy por debajo de los USD 105 a que cotiza el Brent (Montamat)
Horacio Marín, presidente y CEO de YPF, explicó a los inversores que se trata de un acuerdo voluntario, debido a una cuestión geopolítica externa, a la espera de que en 45 días se termine el conflicto y se pueda compensar el saldo con las refinadoras no integradas, como Raizen (marca Shell) y Trafigura (Puma).
Por otra parte, Daniel Montamat dijo: “El Estado no puede retrasar mucho más los impuestos, ya tiene un rezago de varios trimestres”.
Desde el inicio de la guerra se calcula que se dejaron de producir unos 2.000 millones de barriles y en el status actual cada día se pierden otros 14 millones de barriles, 14% de la oferta mundial.
Advertisement
El semanario británico The Economist destacó en un editorial que los precios actuales del petróleo son extrañamente bajos dada la situación y el riesgo es que en el futuro próximo aumenten vertiginosamente (Foto: EFE)
Las previsiones iniciales eran que terminado el conflicto los precios bajarían a niveles de pre-guerra, a una franja en torno de 80 dólares el barril. Pero ya nadie está seguro de que el conflicto termine pronto o que el tránsito por el estrecho de Ormuz –por donde circula entre 20% y 25% del comercio mundial de petróleo– se normalice, y tampoco es seguro que si termina la guerra y el tránsito por Ormuz se normaliza las cosas vuelvan a ser como antes del conflicto.
Más que preverse una baja futura se teme una suba inminente. De hecho, el semanario británico The Economist destacó en un editorial que los precios actuales son extrañamente bajos dada la situación y el riesgo es que en el futuro próximo aumenten vertiginosamente.
Hasta ahora eso no pasó porque las Américas (principalmente Estados unidos, pero también Canadá, Brasil, Venezuela) aumentaron fuertemente sus exportaciones y porque China redujo sus compras mientras consume su reserva estratégica de 1.200 millones de barriles.
El gasoil es un costo clave del campo argentino, desde la siembra a la cosecha, el transporte, el procesamiento y la exportacion
El informe que difundió el miércoles la Agencia Internacional de Energía explica que la situación no puede mantenerse mucho tiempo más, incluso si termina la guerra.
Un temor concreto es que, si a fin de mes en Estados Unidos el precio de la nafta no cede o sigue aumentando, el gobierno de Donald Trump, que en noviembre afronta una prueba legislativa, limite la exportación, lo que dispararía los precios internacionales. Un dato que abona esa posibilidad es que en abril la inflación anual fue del 3,8%, casi el doble de la meta del 2% anual de la Fed, impulsada por el aumento de las naftas y la energía.
Advertisement
Daniel Montamat, sin embargo, desecha las lecturas catastrofistas. “Si el tránsito por Ormuz se normaliza, el petróleo va a ir a USD 80 el barril. Puede demorarse un poco la operatividad, pero será así”, dijo a Infobae.
Si el tránsito por Ormuz se normaliza, el petróleo va a ir a USD 80 el barril (Montamat)
El expertohizo una enumeración histórica. Mientras en 1973 (Guerra de Yom Kipur) el petróleo subió 300%, en 1979 (Revolución iraní) 200% y en 1991 (invasión de Irak a Kuwait y primera Guerra del Golfo) 176%, en el conflicto actual, que generó una pérdida de entre 12 y 15% de la oferta mundial de crudo, el aumento fue mucho más limitado: entre 50% y 60%. La gran diferencia, dijo, se debe a que en las crisis anteriores Estados Unidos era importador neto, y ahora –gracias a la revolución del shale– es un exportador.
El impacto actual se sintió en especial en dos refinados: nafta de aviación y gasoil. Carnicer señaló que en el gasoil premium, muy utilizado en el campo, el acuerdo actual encubre una diferencia cercana a los $350 por litro. “El buffer no es gratis, muestra que el desalineamiento no es marginal en algunos productos”, subrayó Montamat.
Advertisement
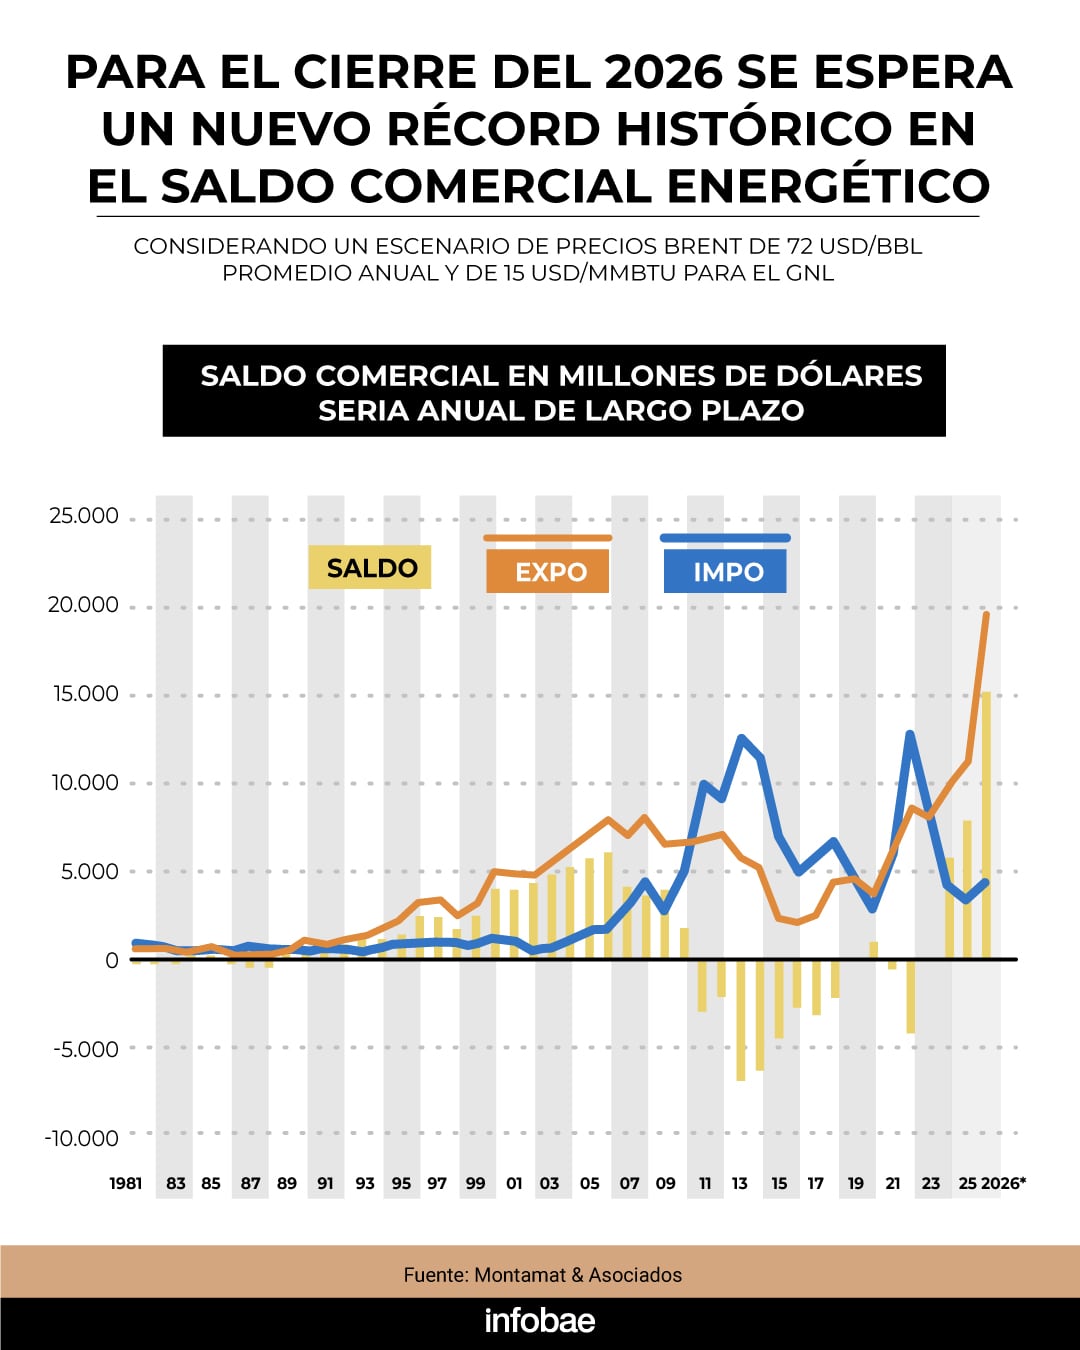
El lado positivo para Argentina, dijo Montamat, es que con los actuales precios disfrutará este año de un superávit energético cercano o levemente superior a los USD 15.000 millones. El otro lado es mantener el “amortiguador” del precio de los combustibles sobre la inflación a la espera de que más temprano que tarde la situación mundial se normalice.
En cambio, Roberto Carnicer concluyó: “Si el petróleo permanece alto y el ajuste impositivo de junio se aplica, habrá nuevos aumentos. Quizá no como shock, pero sí como goteo. El precio de la nafta no está congelado; está contenido. Y cuando un precio está contenido, la pregunta no es si existe presión, sino cuándo y cuánto se liberará. Si las variables externas no aflojan, el precio actual será apenas una pausa”.
YPF,combustible,precios,gasolina,diésel,estación de servicio,Ford,SUV,Mercedes-Benz,camión
Un dato positivo para la Argentina es que cedio un poco el rendimiento de los bonos del Tesoro de EEUU
REUTERS/Kevin Lamarque/
Las violentas protestas en Francia y otros países europeos se superponen a una situación financiera complicada de los respectivos tesoros
Billetes de cien dólares de Estados Unidos aparecen esparcidos de manera superpuesta sobre una superficie. (Imagen Ilustrativa Infobae)
La actividad económica sigue siendo un cuadro de luces y sombras
(Imagen Ilustrativa Infobae)
El gobierno sigue sin poder afirmarse en el Congreso
(Mario Mosca / Comunicación Institucional Senado.-)
Calendario del Tesoro: el canje del D30O6 rescató USD 3.896 millones nominales, equivalentes al 72,85% del monto en circulación, y redujo los compromisos de la segunda licitación de octubre de $16,7 billones a $10,78 billones. El resultado ofrece alivio operativo, aunque traslada parte de las obligaciones hacia noviembre, enero de 2027 y plazos posteriores.
El menú de la próxima licitación será una referencia para medir la preferencia por tasa fija, CER y cobertura cambiaria. También permitirá observar cuánto del alivio de calendario se traduce en menores exigencias de tasa y cuánto responde simplemente a una redistribución temporal.
La atención internacional sigue concentrada en la combinación entre inflación, empleo y tasas de largo plazo. Para la Argentina, el canal más inmediato pasa por el costo de financiamiento, el valor relativo del dólar y la demanda por deuda emergente.
La economía mantiene un ritmo de crecimiento moderado con base exportadora
25 Oct, 2026 11:02 p. m. EST
Aunque hay sectores con enorme expansión en los últimos años, en el balance general la economía todavía crece poco debido a una combinación de factores coyunturales y problemas estructurales
Debilidad del mercado interno y caída del consumo: Los salarios reales y los ingresos de las familias no terminan de repuntar al ritmo de la inflación, lo que deprime el consumo y afecta al comercio y a la industria nacional.
Restricciones al crédito y alta morosidad: El financiamiento para familias y empresas sigue muy limitado por las condiciones bancarias y el costo del crédito, dificultando la inversión privada diaria.
Encarecimiento de costos e insumos: El aumento de tarifas de servicios públicos y la presión impositiva continúan pesando sobre la rentabilidad de las pequeñas y medianas empresas.
Esquema de “dos velocidades”: Mientras ciertos sectores orientados a la exportación o al uso intensivo de capital (como la minería, la energía, el agro y la banca) muestran dinamismo, la actividad general se ve opacada por la caída de la producción industrial y la construcción.
Incertidumbre y reajustes macroeconómicos: Según reportes como el del FMI y analistas locales, el proceso de estabilización fiscal y la menor demanda interna han llevado a recortar las proyecciones de crecimiento del PBI (estimado en torno al 2,1% para 2026), a la espera de que las reformas estructurales e inversiones de largo plazo (como el RIGI) derramen en el resto de la economía.
A un año de las elecciones los economistas prevén que se va a mantener el crecimiento dispar entre sectores. (Imagen Ilustrativa Infobae)
Actividad dispar entre sectores.Los rubros que más demandan mano de obra -como industria, construcción y comercio- seguían rezagadas. Por lo tanto no es de esperar una recuperación sensible para los salarios y el empleo.
Inflación alta. Las elevadas tasas de interés para reabsorber pesos emitidos por el BCRA con la compra de reservas no están siendo eficaces para un descenso más rápido de la inflación. De hecho, en la comparación interanual el IPC subió desde el 31,8% de septiembre de 2025 al 33,4% en septiembre de 2025.
Presiones cambiarias. La estabilidad del tipo de cambio es uno de los mayores logros de la gestión. La divisa mantiene una suba de 4% en el último año, muy lejos de la tasa de inflación, equilibrio que ayuda al orden “macro” y también ejerce un rol como “ancla” de aquellos precios de la economía vinculados al intercambio de bienes y servicios con el exterior. No obstante, es habitual que en la Argentina la demanda de dólares se incremente en un período electoral y generó inestabilidad.
Exigencia fiscal.Otro baluarte de la política de Milei ha sido la defensa del equilibrio de las finanzas públicas. En este caso, las exigentes metas planteadas en el Presupuesto 2027 y en el acuerdo de facilidades extendidas con el FMI mantendrán un efecto contractivo para la economía en general.
El FMI proyectó para Argentina un crecimiento de 3,5% anual en 2027, con un recorte de 0,5 punto porcentual respecto de su estimación previa
El boom de los sectores exportadores ya no alcanza para compensar el deterioro del resto de la economía (Foto: Reuters)
El problema de fondo sigue siendo la debilidad de la demanda interna. Una política monetaria sin ancla nominal clara y con alta discrecionalidad contribuye a que los bancos mantengan las tasas de interés activas en niveles muy elevados (Casas)
El FMI recortó la proyección de crecimiento para la Argentina en 1,4 punto porcentual a 2,1% para 2026, y en 0,5 punto a 3,5% para 2027
«El segmento energético se consolida como el principal motor de la economía gracias» (Qualy Consultora)
Los precios que más pesan en los hogares de menores ingresos vienen subiendo por encima del índice general (Neufeld)
La falta de señales contundentes de política económica que mejoren las perspectivas para los próximos trimestres empieza a sumar incertidumbre en torno al escenario electoral (San Martino)