ECONOMIA
Inflación rebelde: ¿la culpa es del «riesgo kuka» o Caputo le dio a la maquinita de pesos?

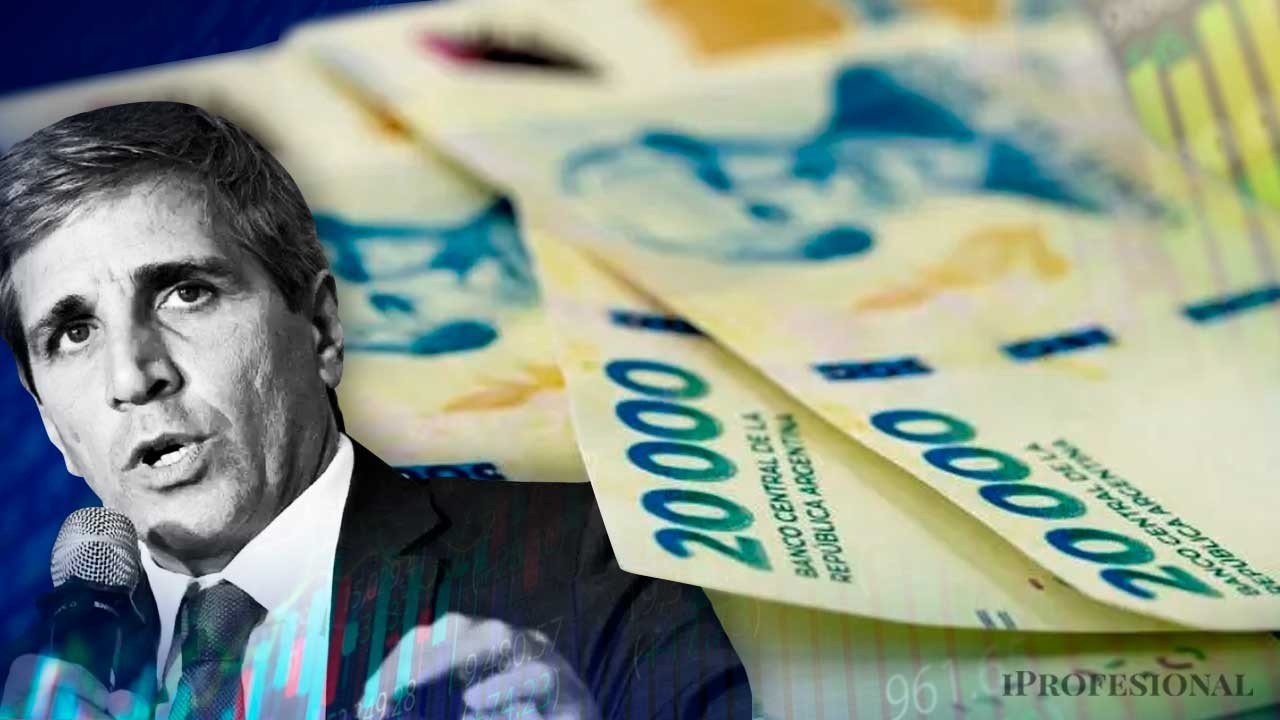
La matrícula de los colegios, la suba de la nafta por culpa de la guerra, el ajuste de las tarifas de servicios públicos, un aumento inesperado en la carne… Todo eso apareció mencionado por Javier Milei, Toto Caputo y los principales funcionarios del equipo económico a la hora de explicar el feo 3,4% que registró el IPC de marzo.
Pero esos argumentos escapan al factor que históricamente los libertarios señalaron como el verdadero y único causante de la inflación: el exceso de emisión monetaria. Y es por eso que, en este momento, el debate entre los economistas volvió a las raíces: ¿hubo un «efecto maquinita» que generó la inflación actual o hay que atribuir todo, como dice Caputo, a la caída en la demanda de pesos generada por el «riesgo kuka»?
No es un debate fácil, porque implica ponerse de acuerdo en cuál es la definición relevante de «dinero». Así, la que suele considerar el gobierno, que es el M2 transaccional privado -incluye circulante, cheques, y depósitos a la vista- apenas subió un 20,4% en un año y se achicó un 0,5% en marzo, según el último reporte monetario del Banco Central.
En cambio, si se toma en consideración el agregado M3 -agrega, además de los medios de pago, todos los depósitos del sistema financiero, como los plazos fijos-, entonces los números empiezan a parecerse más a los que marca el IPC: la cantidad de dinero subió 32,1% interanual, mientras la inflación acumulada de 12 meses fue de 32,6%. En el primer trimestre del año, el M3 subió nominalmente un 3,1%, frente a un IPC acumulado de 9,4%.
La discusión respecto de cuál es el número relevante parece interminable y es de índole muy técnica. Básicamente, quienes priorizan el dinero transaccional afirman que los pesos que están inmovilizados por los encajes del BCRA o la absorción vía bonos del Tesoro.
Y Caputo ha demostrado ser cuidadoso en cuanto a no dejar pesos «sueltos» en el mercado: en las últimas licitaciones del Tesoro no se contentó con «rollear» los vencimientos de deuda, sino que además colocó más bonos para absorber circulante. Es así que, con una emisión de letras por $3 billones, neutralizó el efecto expansivo que tuvo el afloje del BCRA con la normativa de los encajes.
¿El plan inflacionario no se mancha?
En todo caso, si algo dejó en claro Milei es su rechazo vehemente a resignarse a una inflación alta para ayudar a que la economía crezca con más vigor. De hecho, su postura doctrinaria es que esas dos variables no son compatibles.
«Si generar inflación generara crecimiento, Argentina tendría que ser una potencia mundial», fue la expresiva definición del presidente en la charla que dio ante un auditorio de empresarios de capital estadounidense, justo el día en que se dio a conocer el IPC de marzo.
Es decir, que en una economía con precios en alza había mayores probabilidades de mantener los puestos de trabajo y que, por el contrario, en situaciones de estabilidad crecía el riesgo de que los ajustes se produjeran no en el nivel de los salarios sino en la cantidad de gente empleada.
A pesar de que Milei defenestra esta teoría, cuya validez fue refutada por Milton Friedman -uno de los ídolos del presidente argentino- lo cierto es que incluso en Estados Unidos ha habido demostraciones de su vigencia a nivel político. Tanto que hasta economistas que han sido o son actualmente consultores del gobierno recomiendan avanzar lento con la caída inflacionaria, para no correr el riesgo de una recesión y de tener que recurrir a tasas de interés muy altas.
El miedo al «lado B» de la compra de dólares
El diagnóstico de Caputo fue claro respecto de lo que estaba pasando en la economía: se había producido una abrupta caída en la demanda de pesos en los meses previos a la elección legislativa, como consecuencia del «ataque político» y los «intentos de desestabilización» impulsados por la oposición al aprobar en el Congreso leyes que ponían en riesgo el equilibrio fiscal. La prueba que esgrime el gobierno es la masiva dolarización adoptada por los ahorristas durante esos meses, que llegó al nivel récord de la mitad de la base monetaria.
Sin embargo, el impulso inflacionario continuó fuerte a pesar de la amplia victoria electoral del gobierno. Y el índice de riesgo país -que en las perspectivas del gobierno debería haber caído al entorno de 400- rebotó hasta superar los 630 puntos a fines de marzo.
Fue en ese punto cuando surgieron algunas advertencias respecto de si podría ser el propio Banco Central, al embarcarse en una masiva compra de dólares, el que estuviera presionando la inflación. Los u$s5.500 millones acumulados por Santiago Bausili en lo que va del año tienen como contrapartida una inyección de $8 billones en la economía.
Quien expresó más explícitamente ese temor fue el propio presidente Milei, que en una reunión con inversores de Wall Street se mostró optimista sobre el flujo de divisas que ingresaría a la economía argentina, tanto por exportaciones como por inversiones. En aquella ocasión le auguró a Bausili que «le iban a salir dólares por las orejas», e inmediatamente le advirtió que tuviera cuidado extremo en que esa compra de divisas «no se vaya a los precios».
No era la primera vez que Milei había dejado entrever ese temor. De hecho, cuando hasta el Fondo Monetario Internacional le reclamaba que acumulara reservas, el presidente había dicho que no iba a sacrificar su objetivo de baja de la inflación ni iba a propiciar un salto devaluatorio para cumplir con el objetivo de comprar reservas.
Las advertencias sobre la tasa de interés
Pero, finalmente, ese temor también quedó disipado. El propio Milei explicó que la clave era que se estaba recuperando la demanda de pesos y que, por lo tanto, cuando el BCRA compraba dólares, era porque el mercado tomaba esos pesos para las transacciones.
La prueba, desde ese punto de vista, era que el tipo de cambio no sólo no subía sino que iba en caída. Y, además, las tasas de interés se comprimían, con lo cual tampoco era de recibo la crítica sobre que la estabilidad cambiaria solamente se sostenía gracias al «carry trade».
Fue un punto discutido, porque varios economistas de línea ortodoxa acusaron al BCRA de ir demasiado lento en su compra de dólares. Entre ellos, el influyente Domingo Cavallo, que dijo que no había que temer a un salto inflacionario ni devaluatorio. Pero hizo una advertencia: esos dólares no deben terminar en el pago de deudas del Tesoro ni de los gobiernos provinciales -que, de hecho, es lo que está ocurriendo ahora-.
«Para que la única emisión monetaria sea la destinada a acumular reservas en el Banco Central, es necesario que los vencimientos de intereses y capital de la deuda en pesos también se financien con superávit fiscal primario o con nuevo endeudamiento, pero nunca con emisión monetaria del Banco Central», sostiene Cavallo.
Pero advierte que no alcanza con acumular reservas, sino que hay que evitar hacerlo al «estilo Sturzenegger». Afirma que la experiencia de la gestión macrista es que aprovechar la entrada de capitales de corto plazo y manipular la tasa de interés para mantener anestesiado al dólar desemboca en una crisis cambiaria. Por eso, sugiere que, además de eliminar el cepo cambiario residual, debe prohibirse que el Tesoro y los gobiernos provinciales se endeuden a tasa fija.
«Sólo podrán hacerlo en pesos ajustables por inflación o por tipo de cambio y por plazos mayores a seis meses», propone, como forma de impedir el cíclico regreso de la bicicleta financiera.
Al final, ¿hubo maquinita?
Las críticas no terminan ahí, porque también hay economistas que afirman que el gobierno, contrariando su propio discurso, recurrió a la «maquinita de emitir» y luego quiso disimular el efecto de su mala decisión al echarle las culpas al «riesgo kuka».
El origen de esas críticas está en el acuerdo alcanzado con el FMI hace un año. En aquel momento, aprovechando la asistencia con «dólares frescos», se canceló una antigua deuda que el Tesoro mantenía con el Banco Central, y que figuraba como una «letra intransferible» por u$s14.000 millones.
Pablo Quirno, actual canciller -y entonces secretario de Finanzas-, anunciaba que de esa forma, se ponía final a «un pagadios utilizado por gobiernos kirchneristas para apropiarse de las reservas del BCRA».
Sin embargo, cuando la parte más ortodoxa del mercado esperaba que ahí terminara la operatoria, se produjo una medida que levantó polémica: el BCRA giró utilidades al Tesoro por $11,7 billones -equivalente a unos u$s10.000 millones, según el tipo de cambio de ese momento. El argumento oficial era que el BCRA había saneado su balance gracias a la eliminación de pasivos y a la valorización de bonos en su haber.
Gracias a esa situación, explicaba en ese momento Federico Furiase -hoy secretario de Finanzas- se ayudaría al Tesoro a saldar vencimientos de deuda. Y, como el remanente quedaría depositado en la cuenta que el Tesoro tiene en el BCRA, el efecto monetario sería neutro.
Un año después, reaparecieron las críticas en el sentido de que esa medida fue un uso disimulado de la «maquinita». Por caso, el consultor Christian Buteler argumenta que la aceleración inflacionaria ocurrida en la segunda mitad del año pasado «es el costo matemático de intentar absorber ese excedente».
Esa expansión implicó un salto de 26% en la base monetaria amplia -que incluye también títulos de deuda pública-, lo que lleva a los críticos a afirmar que «la emisión de ayer es la inflación de hoy».
Una alarma en el plano fiscal
Finalmente, hay otro factor que también es objeto de un debate técnico, pero relevante: si el gobierno contabiliza en forma correcta el costo financiero por los intereses que generan las letras capitalizables. La acusación de los críticos es que, si se aplicara otra metodología de medición, el superávit financiero se transformaría rápidamente en un déficit.
Como si esa polémica fuera poco, además, hay una alarma encendida por el hecho de que van ocho meses consecutivos de caída interanual real en la recaudación de ARCA. Esto hace que el gobierno dependa más de la «motosierra» para sostener el superávit fiscal, que muestra una tendencia a adelgazar todos los meses.
De hecho, el último informe de la Oficina de Presupuesto del Congreso, que mensualmente releva las cuentas de la administración central en «base devengado» y no «base caja» -es decir, sobre los gastos hechos pero no necesariamente ya pagados-, ya informó que en marzo se volvió al déficit primario.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,inflación,pesos,precios,banco central,emisión,maquinita,déficit fiscal,tasas,interés,dólar,bonos,aumentos,toto caputo





ECONOMIA
Por qué la economía argentina llegará a las elecciones con un crecimiento más débil que lo previsto
Aunque hay sectores con enorme expansión en los últimos años, en el balance general la economía todavía crece poco debido a una combinación de factores coyunturales y problemas estructurales
- Debilidad del mercado interno y caída del consumo: Los salarios reales y los ingresos de las familias no terminan de repuntar al ritmo de la inflación, lo que deprime el consumo y afecta al comercio y a la industria nacional.
- Restricciones al crédito y alta morosidad: El financiamiento para familias y empresas sigue muy limitado por las condiciones bancarias y el costo del crédito, dificultando la inversión privada diaria.
- Encarecimiento de costos e insumos: El aumento de tarifas de servicios públicos y la presión impositiva continúan pesando sobre la rentabilidad de las pequeñas y medianas empresas.
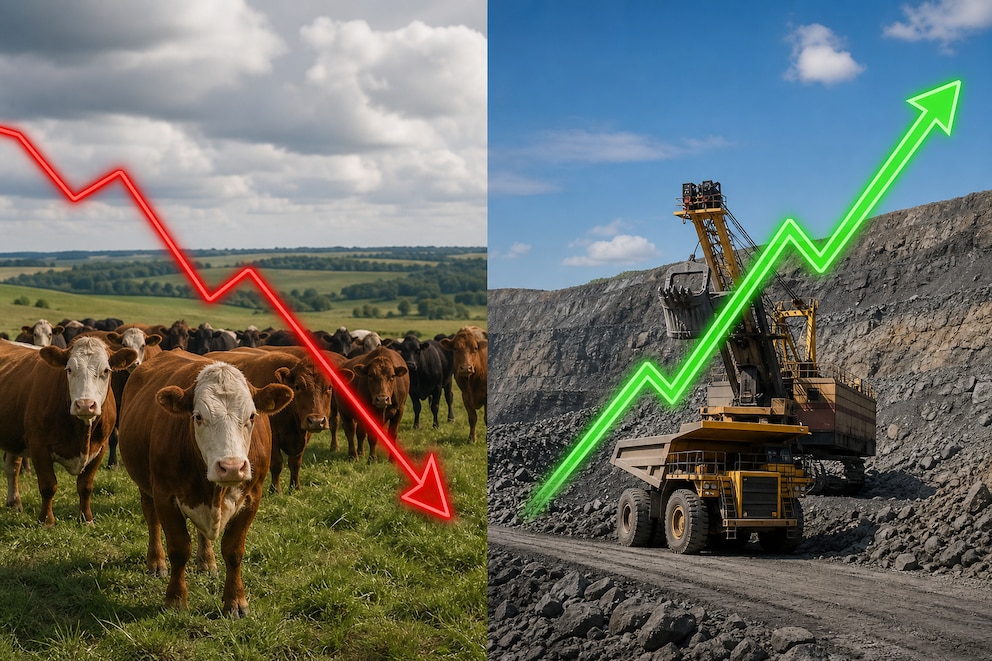
- Esquema de “dos velocidades”: Mientras ciertos sectores orientados a la exportación o al uso intensivo de capital (como la minería, la energía, el agro y la banca) muestran dinamismo, la actividad general se ve opacada por la caída de la producción industrial y la construcción.
- Incertidumbre y reajustes macroeconómicos: Según reportes como el del FMI y analistas locales, el proceso de estabilización fiscal y la menor demanda interna han llevado a recortar las proyecciones de crecimiento del PBI (estimado en torno al 2,1% para 2026), a la espera de que las reformas estructurales e inversiones de largo plazo (como el RIGI) derramen en el resto de la economía.
- Actividad dispar entre sectores. Los rubros que más demandan mano de obra -como industria, construcción y comercio- seguían rezagadas. Por lo tanto no es de esperar una recuperación sensible para los salarios y el empleo.
- Inflación alta. Las elevadas tasas de interés para reabsorber pesos emitidos por el BCRA con la compra de reservas no están siendo eficaces para un descenso más rápido de la inflación. De hecho, en la comparación interanual el IPC subió desde el 31,8% de septiembre de 2025 al 33,4% en septiembre de 2025.
- Presiones cambiarias. La estabilidad del tipo de cambio es uno de los mayores logros de la gestión. La divisa mantiene una suba de 4% en el último año, muy lejos de la tasa de inflación, equilibrio que ayuda al orden “macro” y también ejerce un rol como “ancla” de aquellos precios de la economía vinculados al intercambio de bienes y servicios con el exterior. No obstante, es habitual que en la Argentina la demanda de dólares se incremente en un período electoral y generó inestabilidad.
- Exigencia fiscal. Otro baluarte de la política de Milei ha sido la defensa del equilibrio de las finanzas públicas. En este caso, las exigentes metas planteadas en el Presupuesto 2027 y en el acuerdo de facilidades extendidas con el FMI mantendrán un efecto contractivo para la economía en general.
El FMI proyectó para Argentina un crecimiento de 3,5% anual en 2027, con un recorte de 0,5 punto porcentual respecto de su estimación previa

El problema de fondo sigue siendo la debilidad de la demanda interna. Una política monetaria sin ancla nominal clara y con alta discrecionalidad contribuye a que los bancos mantengan las tasas de interés activas en niveles muy elevados (Casas)
El FMI recortó la proyección de crecimiento para la Argentina en 1,4 punto porcentual a 2,1% para 2026, y en 0,5 punto a 3,5% para 2027

Los precios que más pesan en los hogares de menores ingresos vienen subiendo por encima del índice general (Neufeld)
La falta de señales contundentes de política económica que mejoren las perspectivas para los próximos trimestres empieza a sumar incertidumbre en torno al escenario electoral (San Martino)
ganadería vacuna,minería,indicadores económicos
ECONOMIA
Dudas en una de las locomotoras de la economía: la incertidumbre electoral es el principal freno a las inversiones del campo
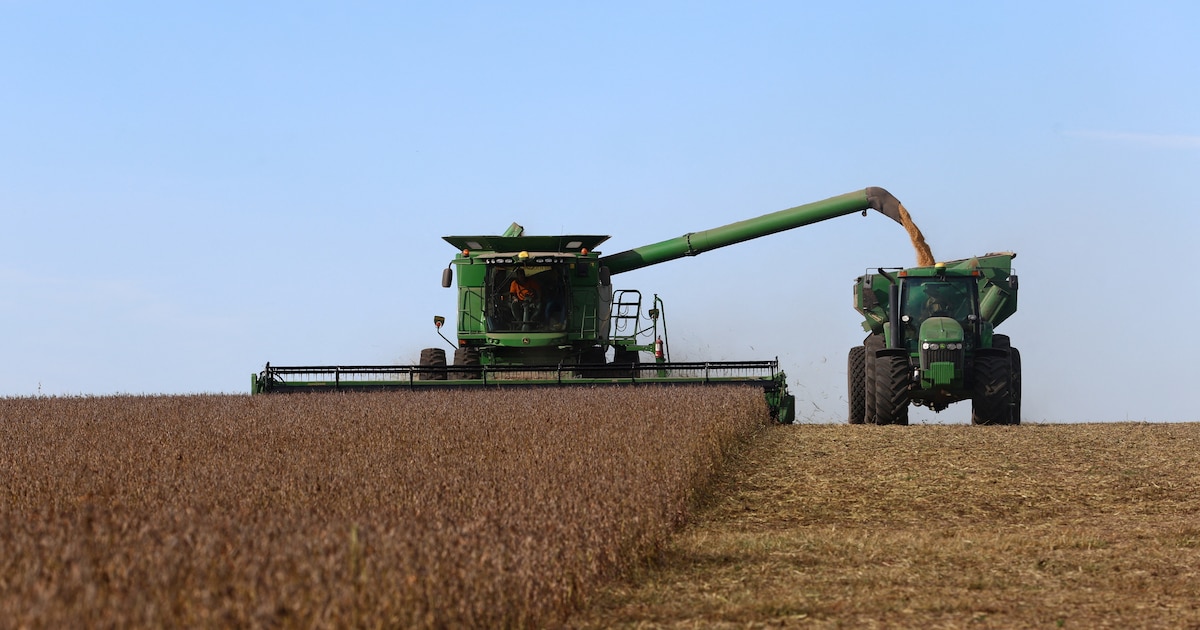
La confianza de los productores agropecuarios argentinos alcanzó una leve mejora en septiembre-octubre, tras subir 2% frente a la medición anterior del Ag Barometer Austral de la Universidad Austral.
La mejora convive con un freno a las inversiones: la incertidumbre por las elecciones de 2027 y la posibilidad de un evento El Niño durante la campaña 2026/27 llevan al sector a preservar liquidez y flexibilidad financiera.
El indicador general, que se ubicó en 150 puntos, mostró una recuperación luego de marcar 151 puntos en mayo y 147 en julio. En términos interanuales, la confianza de los empresarios agropecuarios creció 20%, con un alza de 5% en las condiciones presentes, hasta 126 puntos, y de 1,2% en las expectativas futuras, que llegaron a 167.
La posibilidad de cambios políticos en 2027 es el factor que más productores relacionan con la postergación o la cautela inversora: 49% señaló el escenario electoral. El riesgo climático fue mencionado por 38% y las tasas o condiciones de financiamiento, por 24%; las respuestas admitían la selección de más de una opción.
El relevamiento del Centro de Agronegocios y Alimentos de la Universidad Austral también indicó que 68% de los consultados considera que el proceso electoral influye mucho o algo en sus decisiones. Esa percepción expresa la evaluación de los propios empresarios y no establece por sí sola una relación causal con las inversiones que finalmente se concreten.
Expectativas favorables y recursos retenidos
La disposición a invertir mantiene señales positivas pese a la cautela. El Índice de Expectativas de Inversión aumentó 3,9% y llegó a 133 puntos, su máximo histórico, mientras que 66% de los productores consideró que atravesaba un buen momento para destinar recursos a nuevos proyectos.
La diferencia entre identificar oportunidades y ejecutar inversiones inmediatas está vinculada a la necesidad de conservar capacidad de respuesta frente a cambios económicos, financieros y políticos.
Carlos Steiger, investigador del Centro de Agronegocios y Alimentos de la Universidad Austral y director del Ag Barometer Austral, explicó: “Los resultados muestran que el productor mantiene confianza en el mediano plazo, pero esa expectativa no se traduce automáticamente en decisiones inmediatas de inversión. Hay oportunidades que se evalúan favorablemente, aunque la incertidumbre política, climática y financiera lleva a analizar con cuidado cuándo comprometer capital y cómo preservar capacidad de maniobra”.
Las prioridades para la campaña 2026/27 reflejan esa selección de destinos. El 32% prevé mejorar la producción, 25% busca adquirir activos estratégicos como tierra o hacienda, otro 25% prioriza preservar liquidez y capacidad de maniobra, y 21% apunta a reducir deudas y compromisos financieros.
Los costos también condicionan esos cálculos: 55% afirmó que sus costos medidos en dólares son superiores a los de la campaña anterior. La necesidad de administrar recursos se suma así a la evaluación de oportunidades de expansión.
El posible Niño y los cambios en la campaña 2026/27
El eventual desarrollo de El Niño llevó a los productores a revisar alternativas operativas, tecnológicas y financieras para reducir la exposición al riesgo. El 31% prevé modificar las fechas de las labores, la elección de cultivos o las tecnologías empleadas.
Otro 17% evalúa contratar seguros o ya los contrató, mientras que 16% considera cambiar su plan de siembra y adoptar una posición más cautelosa ante las inversiones. En contraste, 27% sostuvo que no modificaría sus decisiones aun si se concreta ese escenario climático.
“Que el índice de inversión alcance un máximo histórico y que, al mismo tiempo, los productores manifiesten cautela no es contradictorio. Una cosa es evaluar favorablemente una oportunidad y otra es decidir el momento adecuado para comprometer recursos. La liquidez y la flexibilidad financiera siguen siendo importantes para atravesar un escenario que todavía presenta incertidumbres”, señaló Steiger.
La inteligencia artificial aparece como otra herramienta con potencial para el sector. El 32% de los productores identificó a la producción como el área con mayores posibilidades de mejora, seguida por el planeamiento estratégico, con 28%, y la gestión financiera, con 23 por ciento.
Agricultural Markets,South America / Central America
El acceso al crédito no depende únicamente de la disponibilidad de instrumentos, sino también de la evaluación del riesgo y de las perspectivas de cada empresa (Llano)

La Resolución 94/2026 de la Secretaría de Industria flexibilizó las garantías en moneda extranjera, habilitó contratos con firma electrónica e incorporó el uso de blockchain en los avales

La tokenización “abre un canal de financiamiento más allá del banco, permite llegar a más inversores y simplifica parte del registro y la liquidación de una emisión (Linares)

La reforma del mercado de capitales todavía debe pasar por el Congreso
finanzas,contabilidad,análisis financiero,calculadora,gráficos,informes,economía,negocios,estadísticas,gestión empresarial

Gabriel Machado recordó su trabajo con Cher y contó qué actrices argentinas tomó ella como inspiración

Solo en Off | El “eterno” Gildo Insfrán gritó un gol que tardó 40 años en llegar

Conservative wave hits roadblock in Brazil as Lula holds off Bolsonaro challenge

Por qué la economía argentina llegará a las elecciones con un crecimiento más débil que lo previsto

Jorge Capitanich adelantó que el PJ de Chaco dirimirá sus candidaturas en una interna abierta

Ninth Circuit questions Trump DOJ’s emergency request to set aside 20,000 California mail ballots

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Cuánto debería crecer la economía argentina en septiembre para no caer en recesión técnica

Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir

 POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- CHIMENTOS3 días ago
Fue mamá por primera vez a los 30 años, se separó a los 3 meses y el papá de su hija es el hermano mellizo de su ex novio: «Es lo peor que te puede pasar»