ECONOMIA
El Banco Central reactivó una herramienta clave para evitar la volatilidad de las tasas y fomentar el crédito

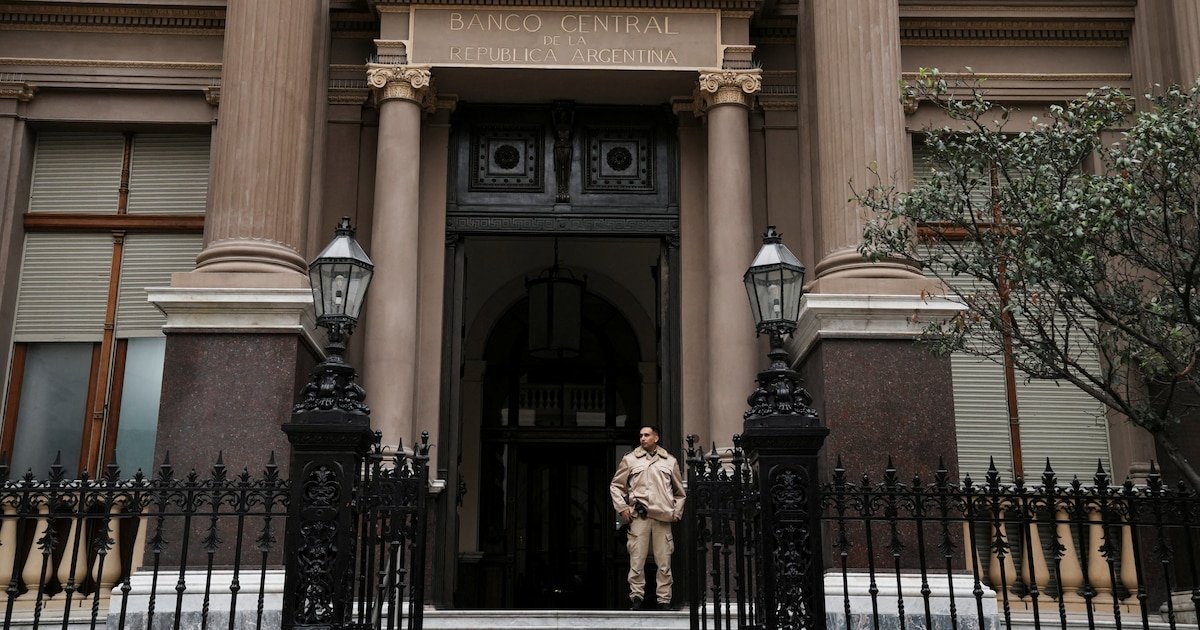
En una maniobra orientada a normalizar el funcionamiento del mercado financiero, el Banco Central de la República Argentina (BCRA) decidió reactivar la ventanilla de pases activos. Esta medida no representa un cambio menor en la política monetaria, sino que marca el restablecimiento de un corredor de tasas de interés, un instrumento diseñado específicamente para contener la volatilidad de los tipos de interés en el corto plazo y ofrecer previsibilidad a las entidades financieras.
A través de esta herramienta, la autoridad monetaria busca estabilizar el costo del dinero para que, de manera gradual, se logre reactivar el crédito y apuntalar la actividad económica general.
El concepto de corredor de tasas funciona como un marco de referencia con límites superiores e inferiores definidos por el Banco Central. En la práctica, se trata de un sendero por el cual debe transitar la tasa de interés de mercado —aquella que se cobran los bancos entre sí por préstamos inmediatos— sin sufrir oscilaciones bruscas ante cambios en la liquidez del sistema.
El piso de este corredor está determinado por los pases pasivos, que actualmente se sitúan en el 20%. Esta es la tasa que el Central le paga a los bancos por tomar sus excedentes de fondos, asegurando que ninguna entidad preste dinero en el mercado a un valor inferior al que ya tiene garantizado por el regulador. Por el otro lado, el techo queda establecido mediante los pases activos, fijados en un 25%. Esta tasa es la que el Banco Central cobra a las entidades financieras cuando estas necesitan liquidez de urgencia y acuden a su ventanilla.
Con este esquema, el Banco Central elimina la posibilidad de que se produzcan saltos desmedidos o caídas repentinas en el costo del dinero diario. Al fijar un techo máximo, el regulador garantiza que, aun en momentos de falta de fondos, la tasa no se dispare por encima del 25%, ya que los bancos siempre podrán recurrir al Central como prestamista de última instancia a ese precio.
La reactivación de los pases activos se implementó bajo condiciones operativas estrictas para asegurar que cumplan su función de herramienta de contingencia y no de financiamiento permanente. La ventanilla para que los bancos soliciten estos fondos queda abierta en un horario específico: entre las 17:00 y las 17:30 horas. Este lapso post-cierre de la jornada financiera es estratégico, ya que permite a las entidades cubrir baches de iliquidez de muy corto plazo cuando el volumen de operaciones de mercado ya ha disminuido.
El analista Martín de la Fuente, explicó en su cuenta de X que la autoridad monetaria dispuso que el costo de este crédito se rija bajo la tasa RIX más 500 puntos básicos (bps). Asimismo, el acceso a estos recursos no es ilimitado; cada entidad tiene un cupo máximo equivalente al 5% de su Responsabilidad Patrimonial Computable (RPC).
“Con esto, el BCRA establece el corredor de tasas: piso en 20% (pases pasivos) y techo en 25% (pases activos)”, señaló el experto.
La necesidad de estabilizar las tasas de interés se vuelve urgente al analizar el comportamiento reciente de la morosidad en el sistema financiero. La consultora 1816 advirtió sobre el aumento sostenido en la irregularidad de los créditos, especialmente en el sector de las familias. Según los datos procesados de la Central de Deudores del Banco Central (Cendeu), la mora en el crédito a hogares subió por decimosexto mes consecutivo en febrero, alcanzando un 11,2%, su valor más alto desde el año 2004.
El informe de la consultora vincula directamente esta situación con la dificultad de previsión en la política monetaria y el alto nivel de las tasas reales. En su análisis sobre el sistema financiero, 1816 señala:
“La morosidad está vinculada con el nivel de las tasas de interés de los créditos, que son más altas en el caso de los préstamos a familias y especialmente en el caso de los préstamos de entidades no financieras”.
A pesar de que el Banco Central ha logrado mantener la tasa de referencia en torno al 20%, esto no se ha traducido inmediatamente en una baja de los préstamos al consumo. El reporte explica que la tasa nominal anual (TNA) de los préstamos personales ronda el 70% en el inicio de abril, lo que implica una tasa efectiva anual cercana al 100%.
Al respecto, la consultora destaca que: “Eso no achicó las tasas de los préstamos personales (que siguen muy altas en términos reales por diversas razones, incluyendo justamente la elevada morosidad, pero también lo difícil que es prever la política de tasas del Gobierno en el esquema monetario actual)”.
Esta incertidumbre ha llevado a que la relación entre la tasa de los préstamos y las tasas de corto plazo se encuentre en niveles históricos. El informe subraya que “el ratio entre la tasa de los préstamos personales y las tasas a 1 día está en niveles prácticamente inéditos para los últimos 10 años”.
La reactivación del corredor de tasas pretende, precisamente, atacar esa incertidumbre. Al reducir la volatilidad diaria, el Banco Central busca que los bancos tengan una mayor certeza sobre el costo de fondeo futuro, lo que debería presionar a la baja el diferencial que cobran por los préstamos personales y comerciales.
La consultora indica que la falta de fluidez en el crédito es uno de los factores que frena la actividad económica en sectores clave. “Mientras que rubros como la energía, la minería y el agro muestran un fuerte crecimiento, la industria y el comercio —más dependientes del financiamiento y del consumo interno— muestran señales de debilidad», advierten. En este contexto, el restablecimiento de herramientas de normalización financiera como el corredor de tasas busca crear las condiciones necesarias para que el sistema bancario cumpla nuevamente su función primordial de canalizar el ahorro hacia la inversión y el consumo, eliminando los ruidos que hoy encarecen el acceso al dinero para las familias y las empresas.
Corporate Events,South America / Central America,Government / Politics







ECONOMIA
PUMA lanzó descuentos de hasta el 53% en zapatillas, ropa y botines: qué se consigue desde $62.999
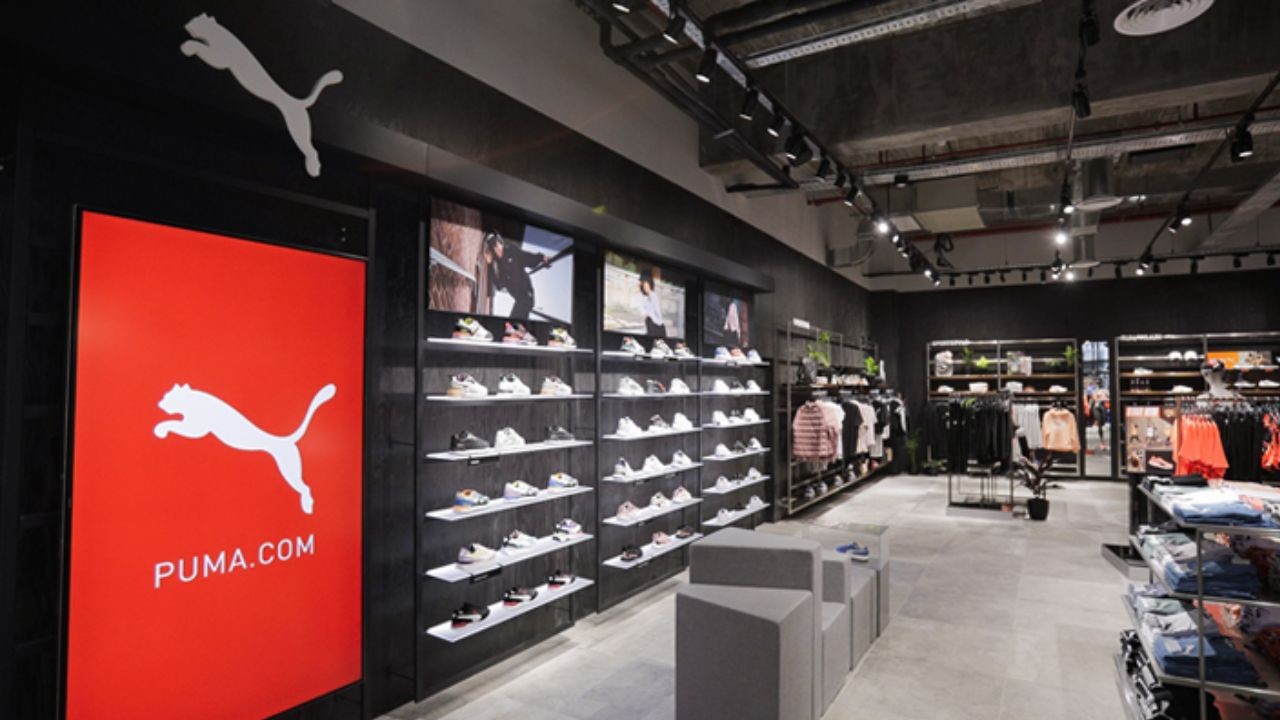
PUMA ofrece zapatillas desde $62.999, camisetas con hasta 53% de descuento y una rebaja extra del 25% al comprar dos o más productos
Puntos importantes

PUMA Argentina tiene rebajas de hasta 53% en calzado y ropa en su tienda online oficial.
Un 25% extra se aplica al llevar dos o más productos al carrito de compra.
Hay 6 cuotas sin interés y envío gratis en compras sobre $199.999.
ofertas,zapatillas,outlet,puma,Economía,Económica,Economia politica,Que es economía
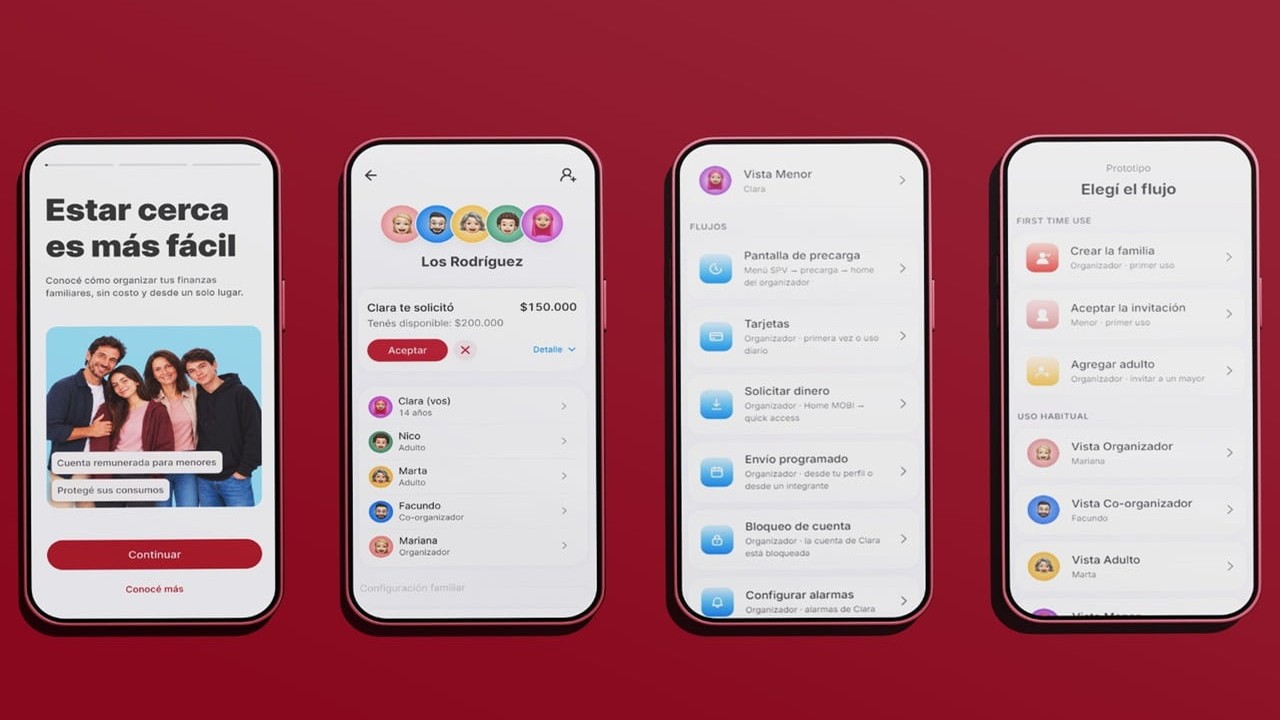
SuperFamilia permite conectar cuentas, fijar límites de gastos, programar mensualidades y ofrece cuentas remuneradas para adolescentes
Puntos importantes
Supervielle lanzó SuperFamilia, una nueva función en su SuperApp.
Permite centralizar y gestionar las cuentas de toda la familia desde un mismo lugar.
Ofrece control, permisos, límites, cuentas para adolescentes y asistencia a personas mayores.
Cómo funcionan las cuentas para adolescentes de Supervielle
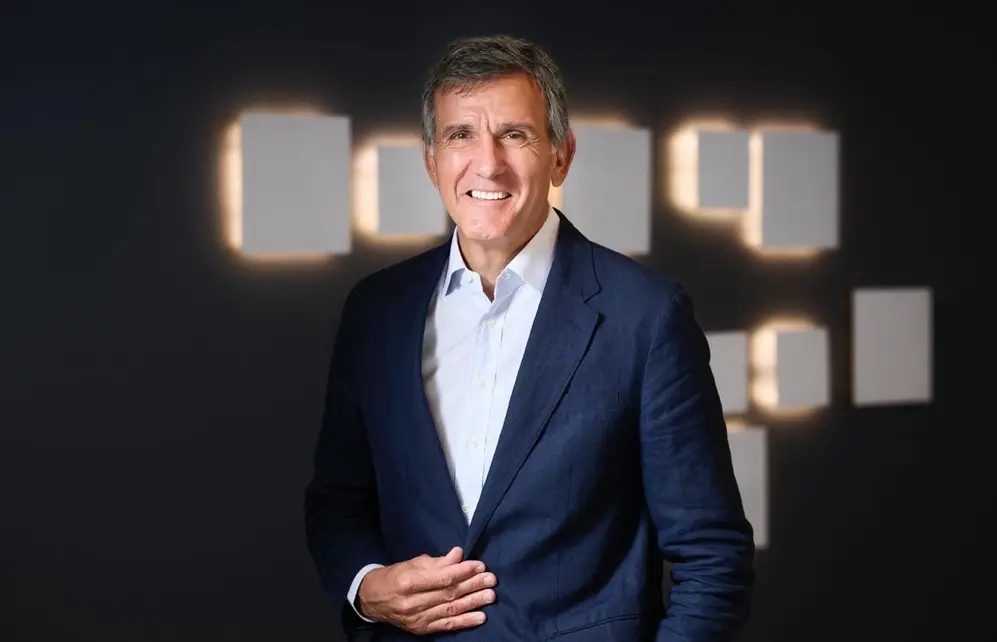
Paco Manriquez, CEO de Banco Supervielle.
La estrategia de Supervielle para ampliar sus servicios digitales
banco,supervielle,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas,Economía finanzas
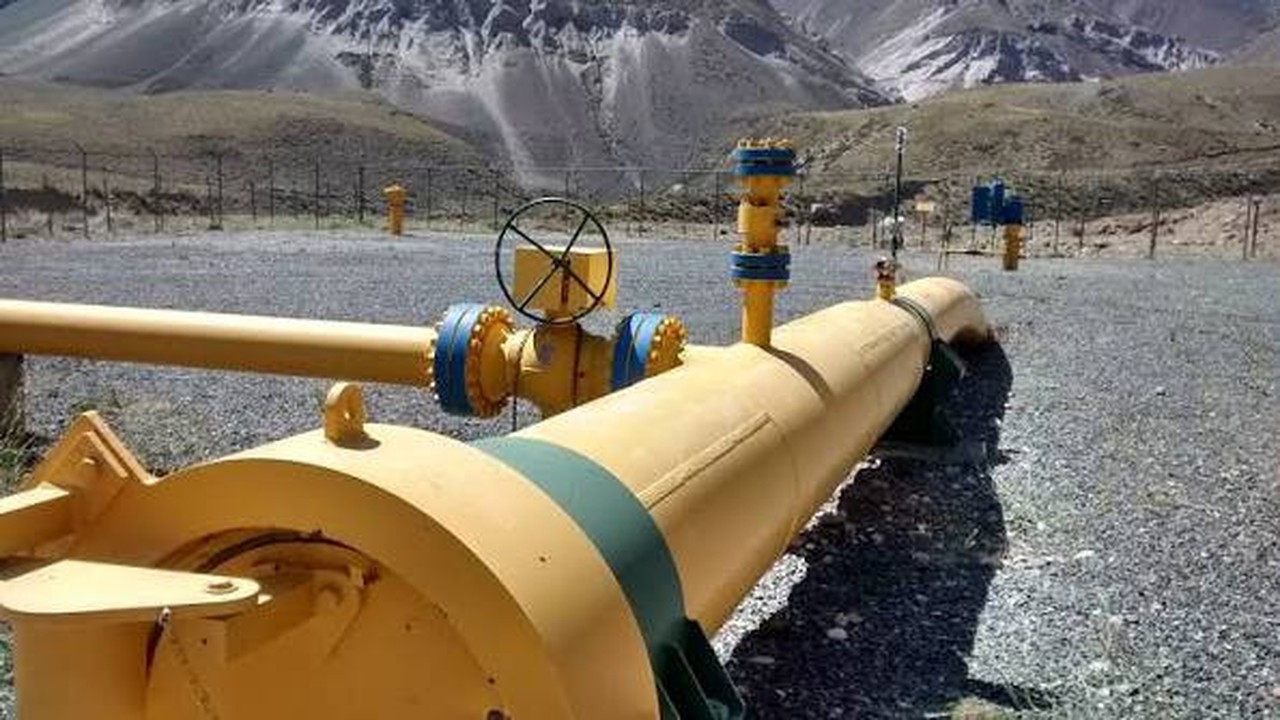
La compañía que tiene entre sus accionistas a CGC de Corporación América colocó el 100% de su oferta en el país tras un proceso de concurso abierto
Puntos importantes
GasAndes adjudicó contratos firmes de hasta 35 años, consolidando la exportación de gas de Vaca Muerta a Chile.
Se sumó el primer cliente de distribución local, optimizando la capacidad del ducto transandino.
El proyecto facilita futuras plantas de GNL, asegurando la evacuación constante del hidrocarburo.
La proyección del GNL hacia el Pacífico
Primer cliente local y contratos récord
Impacto operativo y previsibilidad para Vaca Muerta
chile,vaca muerta,cgc,gnl,gasandes,exportación de gas,energía,tarifas

DEPORTE6 minutos ago
La nueva etapa de Agustina Albertario después de Las Leonas y un deseo: “Quiero formar una familia”

INTERNACIONAL7 minutos ago
Cancillería confirma la muerte de un guatemalteco tras el derrumbe de un edificio en Brooklyn, Nueva York

DEPORTE24 minutos ago
Manuel Neuer, baja hasta el próximo año en el Bayern

SOCIEDAD26 minutos ago
Los peluqueros advierten: “Frotar el pelo mojado con una toalla puede dañarlo, favorecer las puntas abiertas y generar más frizz”

POLITICA30 minutos ago
Estatuto del Periodista: se acerca el plazo para su derogación y las iniciativas para revertirlo permanecen sin avances en el Congreso

POLITICA32 minutos ago
Javier Milei habló tras el dato de inflación de octubre y aseguró que mantendrá la apertura comercial

CHIMENTOS3 días ago
La queja de Yanina Latorre tras asistir al VIP de la misa del papa León XIV: “Estuve al rayo del sol haciendo nada y…”

SOCIEDAD2 días ago
PILIPOM: UNA NUEVA HERRAMIENTA EDUCATIVA PARA QUE LOS MÁS CHICOS APRENDAN JUGANDO

POLITICA4 días ago
El Papa se emocionó en el Cottolengo Don Orione y aseguró: “El progreso de una nación se mide por la acogida a las personas con discapacidad”

SOCIEDAD2 días ago
Papa León XIV en la Argentina, EN VIVO: la misa en Luján y la despedida en Ezeiza hoy, minuto a minuto

 SOCIEDAD2 días ago
PILIPOM: UNA NUEVA HERRAMIENTA EDUCATIVA PARA QUE LOS MÁS CHICOS APRENDAN JUGANDO
- SOCIEDAD2 días ago
Papa León XIV en la Argentina, EN VIVO: la misa en Luján y la despedida en Ezeiza hoy, minuto a minuto
- DEPORTE1 día ago
El juego de la butaca: Haas volvería a cambiar de piloto para el cierre del año en la Fórmula 1 tras el escándalo con Ocon