ECONOMIA
Milei festeja, pero el superávit fiscal se achica y a la motosierra le queda poco margen

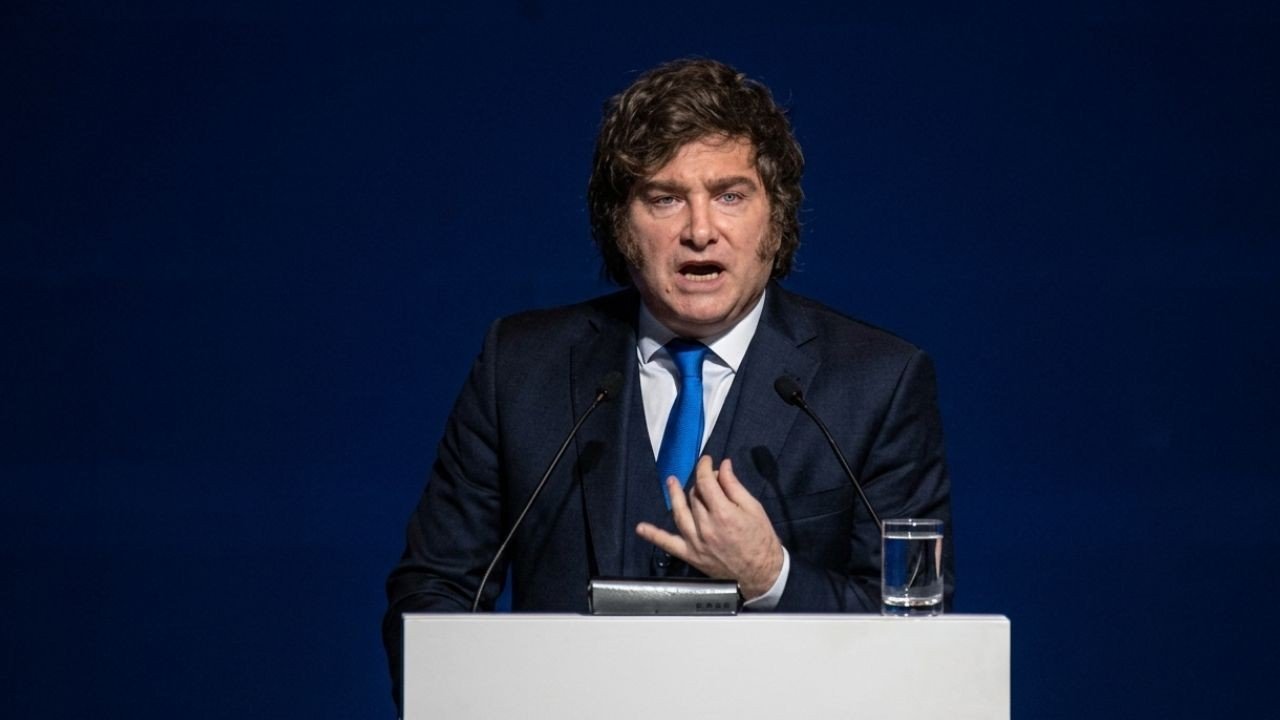
«El ancla fiscal no se negocia»: esa fue la frase con la que Javier Milei celebró la publicación del dato fiscal de marzo, que arrojó un superávit primario de $930.000 millones y un superávit financiero -es decir, después del pago de intereses- por $484.000 millones.
Para el Presidente, no era lo mismo la consecución de un superávit fiscal en este momento que en otros de su gestión. Ocurre que el dato coincide con uno de sus peores momentos en la lucha anti inflacionaria, justo después de la publicación del IPC de marzo con su impactante 3,4% mensual.
Fue, en ese sentido, una reafirmación de principios, en un momento en el que economistas de diversas tendencias le aconsejan al presidente ir más lento en su lucha anti-inflacionaria -lo cual tácitamente supone una relajación fiscal-, de manera de ayudar al crecimiento económico. Milei rechazó de plano que existiera una disyuntiva entre ambos objetivos, y dijo que se apegaría más que nunca a su plan original. Ya hubo una prueba en ese sentido, con la contracción monetaria que hizo el gobierno en la última licitación del Tesoro.
‘El ancla fiscal no se negocia’, escribió Javier Milei en X
Sin embargo, en las entrelíneas del tuit publicado por el ministro Toto Caputo se puede ver que el gobierno está lejos de una situación de euforia. Mientras se hace evidente la dificultad para seguir aplicando «la motosierra» sobre el gasto público, el ingreso tributario lleva ocho meses consecutivos de caída real.
El ministro destacó que durante el primer trimestre hubo una reducción real de 5% en el gasto. Pero se trata de una política cada vez más difícil de sostener, porque una vez realizado el primer gran recorte sobre la base de «licuación inflacionaria» y del recorte a la nómina del gasto público, lo que queda es un gasto más rígido a la baja y el ahorro depende de una mayor «sintonía fina».
Riesgo de repunte en el gasto
Para colmo, el principal componente del gasto, el pago de jubilaciones y pensiones, que asciende a casi la mitad del presupuesto total, viene creciendo por el propio efecto inflacionario: en marzo, la masa jubilatoria recibió un aumento nominal de 2,9% -el IPC de enero-.
Esto implica que, en los próximos meses, por lo menos hasta junio, las jubilaciones seguirán variando por encima de la inflación -y muy probablemente por encima de los ingresos tributarios-. Dado el «delay» con el que se aplica el ajuste indexatorio, el 3,4% del IPC de marzo recién se hará sentir en las jubilaciones de mayo.
Pero, además, hay economistas críticos que sostienen que el resultado fiscal ya estaría en terreno negativo si el gobierno aplicara los desembolsos pendientes, y por los cuales tuvo fallos en contra a nivel judicial. Es, entre otros, el caso de la ley de financiamiento universitario, cuya legitimidad fue confirmada por un fallo de cámara tras la apelación del gobierno. Hablando en plata, ponerse al día con ese pago supondría desembolsar el triple del superávit primario obtenido en marzo.
Hay, además, otra situación de vieja polémica: el gasto devengado -es decir, efectivamente realizado- pero aún no pagado. Es lo que técnicamente se denomina «deuda flotante», y su incidencia no es menor.
Para tomar una referencia, el informe de la Oficina de Presupuesto del Congreso, que aplica la metodología de «base caja», ya midió para marzo un resultado primario deficitario por $700.000 millones. El reporte de la OPC no coincide exactamente con el de la secretaría de Hacienda, porque releva la administración central y no todo el sector público. De todas formas, suele ser considerado un predictor de la tendencia fiscal general.
La caja de ARCA desmiente al discurso
Del otro lado del mostrador, ya es innegable el problema existente en los ingresos de las arcas fiscales, que llevan ocho meses consecutivos de caída interanual real. Caputo prefirió ni siquiera mencionar las cifras de caída en los recursos -aproximadamente un 5% real interanual- y se limitó a justificar la situación con el argumento de que no se trataba de una situación sorpresiva, sino del resultado de una política de alivio impositivo.
Y, si bien es cierto que hubo recorte en la carga tributaria en algunos sectores -por ejemplo, en las retenciones a la exportación agrícola y en los aranceles de importación-, hay economistas que afirman que no todo se explica por esa menor carga impositiva. También hay evidencias de un enfriamiento de la economía.
Un ejemplo es la recaudación del IVA -el impuesto por excelencia ligado a la actividad comercial e industrial-, que lleva varios meses de evolución por debajo de la inflación. Es decir, un dato que contradice el discurso oficial sobre un aumento en el nivel de consumo.
El otro rubro que confirma la frialdad de la economía es el de los ingresos a la Anses. Tanto los aportes personales de los asalariados como las contribuciones patronales al sistema de seguridad social evolucionaron por debajo de la inflación. En total, la recaudación de Anses tuvo en marzo una caída real de 2,8% respecto del año pasado, una tendencia que va en línea con el empeoramiento en las cifras de empleo que se han publicado en los últimos censos del Indec.
¿Ahora viene lo peor?
En todo caso, lo que queda en claro es que la tendencia no es promisoria: mientras los gastos son cada vez más difíciles de recortar, los ingresos siguen mostrando escaso empuje.
Y resulta sugestivo el hecho de que, justo en la jornada anterior a la publicación de este resultado de marzo, se dio a conocer la corrección a la baja por parte del staff del Fondo Monetario Internacional.
Ahora, la meta comprometida con el organismo -a instancias del propio Caputo- bajó a 1,4% del PBI, desde una previsión de 2,2% que se había fijado en octubre-. Esa reducción no sería grave si la previsión sobre el PBI se mantuviera o si creciera. Pero si, además, se está corrigiendo a la baja también el volumen de la economía, eso significa que el recorte en el monto real del saldo fiscal será mucho mayor.
Hablando en plata: el FMI estimó el PBI del año pasado en u$s683.000 millones. En la previsión original, el 2026 debería terminar con un PBI de u$s710.000 millones, y un superávit fiscal primario de u$s15.600 millones.
En cambio, luego de la reciente corrección a la baja, se espera un PBI de u$s707.000 millones, y un saldo fiscal de u$s9,9 millones. En términos reales, la reducción planteada por el FMI sobre el superávit fiscal es de un 36% respecto de la perspectiva original. Una situación que no parece justificar el eufórico mensaje de Milei con sus clásicas consignas «Make Argentina Great Again» y VLLC.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,javier milei,arca,impuestos






ECONOMIA
Según un reconocido consultor, la potencial corrida cambiaria es mayor y la “bazuca” de dólares para afrontarla menor de lo que dice el gobierno
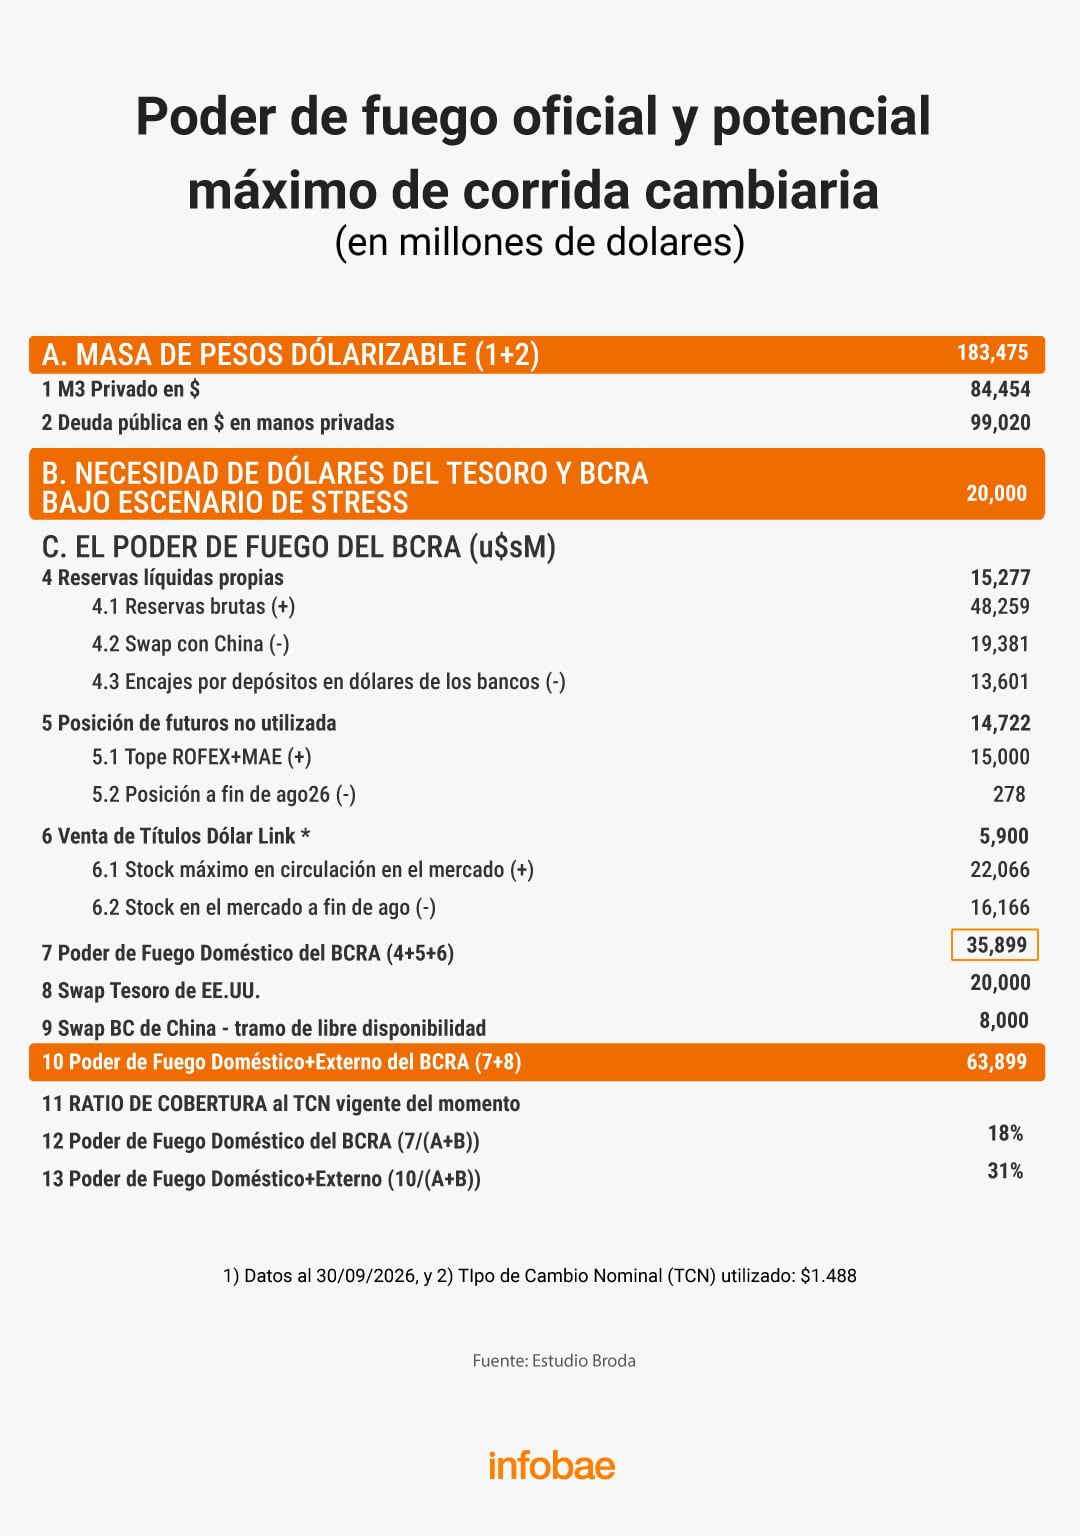
- Si durante 2027 no se colocaron los USD 5.000 millones previstos en bonos y los desembolsos del resto de los organismos se limitaran a los USD 2.400 millones listados en el Presupuesto, el faltante del Tesoro podría rondar los USD 13.000 millones y acercarse a 22.000 millones si se incorporan las necesidades de dólares del BCRA.
- El BCRA viene comprando menos dólares y el Tesoro volvió a utilizar divisas propias para pagar vencimientos. Así, la acumulación de reservas netas (metodología BCRA) cayó de USD 9.800 millones por mes hasta agosto a USD 7.700 millones a fin de septiembre. El colchón se empezó a achicar más de un año antes de las elecciones, destaca el consultor.
- La dolarización privada continúa: fue de unos USD 2.600 millones en agosto y de cerca de USD 20.000 millones desde octubre de 2025. Por ahora se trata principalmente de dolarización de flujos -no de stock- y en buena medida sigue en el sistema, pero el mix de menor liquidez global, economía aletargada e inquietud electoral puede acelerar esa dinámica a medida que se acerque 2027.
- La deuda en pesos suma presión. El Tesoro enfrenta vencimientos por $33,3 billones en noviembre, $36,6 billones en diciembre de este año y $153,8 billones a lo largo de 2027, un promedio mensual casi 75% superior al de este año. Del lado del stock, la deuda en pesos Tesoro + BCRA aumentó $73,9 billones en lo que va de 2026, unos USD 44.400 millones, de los cuales USD 27.400 millones es aumento de deuda en manos privadas. “De cara a 2027, la incertidumbre electoral puede volver más exigente sostener el rollover, acortando plazos y elevando las tasas requeridas”, dice el informe. Y si el Tesoro sigue emitiendo a plazos cortos y tasas similares a las actuales, los montos a rollear podrían promediar $36 billones ya en marzo, presionando más esa y futuras licitaciones.

(Imagen Ilustrativa Infobae)
Contando billetes
Javier Milei,Casa Rosada,Argentina,dólar estadounidense,dolarización
ECONOMIA
Sobreajuste, anemia de inversión, lagunas financieras: Cavallo consideró “excelente” un informe con duras críticas al plan económico


REUTERS/Tita Barros

Hay lagunas financieras en las proyecciones oficiales y problemas como un aumento de la deuda doméstica debido a la obsesión oficial por “esterilizar” los pesos que emite para comprar dólares y limitarse a una acumulación de reservas insuficiente para asegurar un “Plan B”
Domestic Politics,Religion,South America / Central America,Government / Politics,Religion / Belief
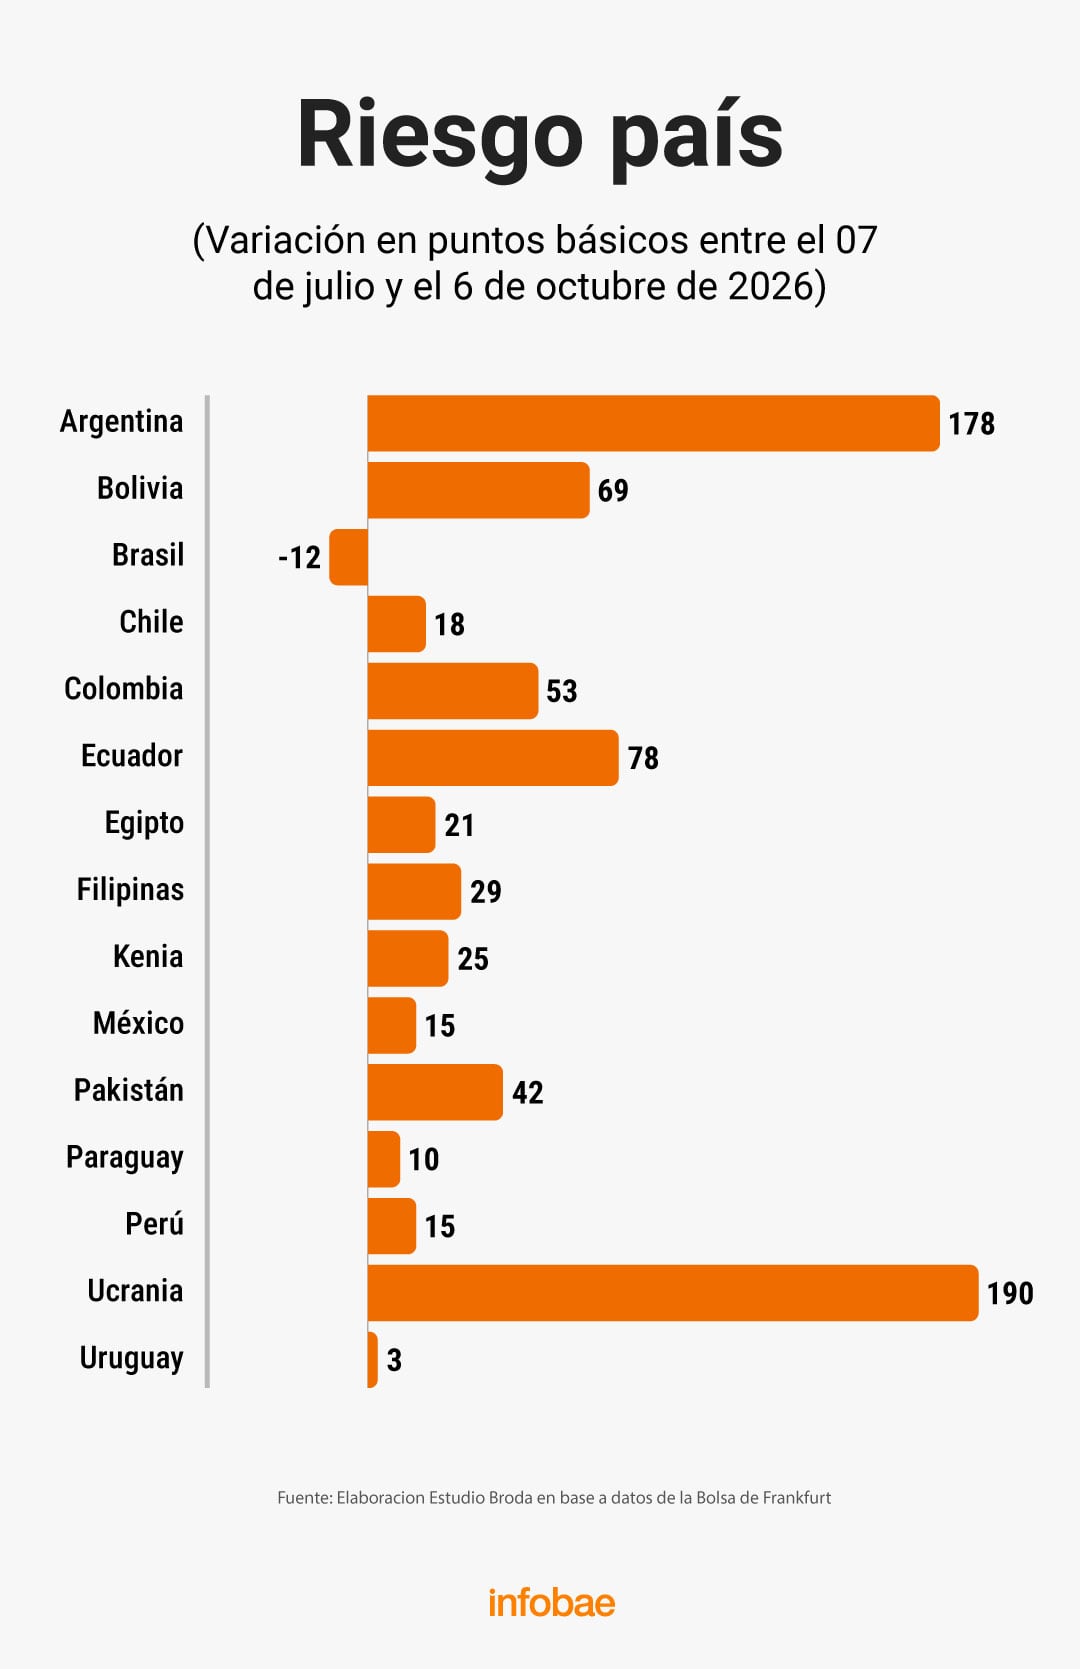
El Treasury a 10 años amplió su rendimiento 70 puntos básicos, mientras que para Argentina la sobretasa demandada por encima de la deuda de Estados Unidos creció 178 puntos básicos (Broda y Asoc.)

- Dudas sobre los pagos a mediano plazo: el mercado observa con cautela los fuertes vencimientos de deuda previstos para 2027 (que superan los USD 21.000 millones con acreedores privados y multilaterales) y la capacidad del Gobierno para renovarlos. No obstante, “los datos de deuda externa del Indec mostraron que en el segundo trimestre de 2026 los inversores no residentes sumaron exposición a bonos soberanos hard dollar de manera significativa. En términos de estrategia, esto implica que cualquier cancelación de capital probablemente gatillará demanda en el mercado secundario”, publicó el agente de liquidación y compensación Facimex.
- Acumulación de reservas: La desaceleración en el ritmo de compra de divisas y la menor acumulación de reservas —tanto brutas como netas— por parte del Banco Central generan dudas sobre la solvencia para futuros pagos.
- Actividad económica despareja: indicadores de consumo, construcción e industria con bajas interanuales (como la caída en el EMAE) generan a la vez incertidumbre acerca del respaldo político y social con el cual contará el modelo económico. “La actividad económica cayó 2,9% mensual en julio y volvió a niveles similares a los de febrero de 2025. La debilidad fue generalizada: nueve de las 10 principales actividades retrocedieron en el mes, mientras que la industria cayó 5%”, resaltó Marcos Cohen Arazi, economista de la Fundación Mediterránea. “A esto se suma una demanda agregada con escaso dinamismo, en la que las exportaciones aparecen como el único componente con un crecimiento significativo”, dijo el economista.

- Incertidumbre electoral: este ruido político y la expectativa anticipada hacia un disputado escenario electoral de 2027 aumentan la cautela de los grandes inversores. “Si bien Argentina enfrenta esta etapa con fundamentals más sólidos que otras veces, la volatilidad electoral se adelantó un año y aparece en un contexto global que todavía no muestra señales claras (…) En este marco, preferimos esperar una mayor claridad antes de aumentar exposición a estos niveles, mientras monitoreamos la evolución del spread por legislación en los Bonares”, comentó Delphos Investment.
- Tasas de interés en Estados Unidos: Los altos rendimientos de los bonos del Tesoro de Estados Unidos, en máximos desde 2003, más la expectativa de un sendero alcista para las tasas de la referencia de la Fed (Reserva Federal de Estados Unidos) hacen que los activos emergentes y de mayor riesgo, como los bonos argentinos, resulten menos atractivos o requieran mucho más rendimiento para atraer a los fondos. “Es cierto que Estados Unidos tiene déficit fiscal, pero no puede sostener indefinidamente este nivel de tasas de interés. Es muy probable que en algún momento tenga que tomar una medida drástica, con un control fiscal muy estricto”, reflexionó Mariano Sardáns, presidente ejecutivo de la gerenciadora de patrimonios FDI. Remarcó que “si esa diferencia se corrige, vemos más potencial de suba de precios en el bono de Estados Unidos a 10 años, aunque hoy pague menos tasa que los bonos emergentes”.
Es cierto que Estados Unidos tiene déficit fiscal, pero no puede sostener indefinidamente este nivel de tasas de interés (Sardáns)
- Conflictos geopolíticos y shocks globales: mientras que las tensiones internacionales y la volatilidad en el precio del petróleo (que superó los USD 100 por barril) golpean a la renta fija global, las elecciones de medio término en Estados Unidos el 3 de noviembre, que podrían condicionar a la administración de Donald Trump, tensan aún más el panorama inversor. “El contexto internacional continúa siendo adverso para los mercados emergentes. Shocks externos de esta magnitud normalmente han tenido un impacto muy negativo en Argentina. No obstante, con un ancla fiscal muy robusta y un flujo de dólares sostenido, el impacto se acota al índice de riesgo país y valuación de los activos”, sostuvo IEB.

Sin acceso genuino a los mercados internacionales, la política económica se ve obligada a construir sus propios amortiguadores (Segura)

La combinación de un mundo más difícil con los últimos datos de pobreza y PIB están incrementando las dudas electorales (Geretto)
- “El que menos depende de Argentina, es la tasa de interés de Estados Unidos. Con el Treasury a 10 años en 5,3% anual, el piso de rendimiento para cualquier bono emergente subió. Con una tasa libre de riesgo en esos niveles, es muy difícil que un bono soberano rinda menos de 10% anual. Para que los bonos perforen ese umbral, necesitamos ver al menos una señal de que el ciclo de suba de la Fed terminó, ya sea una pausa explícita o un dato de inflación norteamericana que cambie las expectativas. Sin eso, el techo de compresión es limitado”, dijo Delhon.
- La acumulación de reservas. “El mercado hizo una conexión directa entre el freno en las compras del BCRA y la suba del índice de riesgo país. Para que los bonos compriman, el BCRA necesita retomar un ritmo de compras que le devuelva credibilidad al colchón de reservas. No necesariamente los USD 137 millones diarios de mayo, pero sí algo consistente que muestre que la tendencia se revirtió”, precisó Delhon.
- La visibilidad sobre el financiamiento de 2027. “El Gobierno presentó en julio un programa financiero en dólares detallando fuente por fuente para cubrir USD 19.200 millones de vencimientos en 2026 y USD 24.900 millones en 2027, sin contemplar emisión en mercados internacionales. Del cupo de USD 5.000 presentado en préstamos privados con garantía multilateral, aun deben ingresar USD 800 millones, que junto con desembolsos pendientes del FMI y los USD 774 millones pendientes de AO29 son los catalizadores que pueden ir cerrando la brecha de financiamiento y devolverle confianza a la curva”, detalló el analista de Mills Capital.
- “El político y es el más difícil de gestionar. Hasta que no haya mayor claridad sobre el escenario electoral; quién compite, con qué programa, qué chances tiene, el mercado va a seguir castigando el tramo largo de la curva. Se necesita certeza de que cualquiera que vaya a honrar los compromisos de deuda. Esa señal hoy no existe porque no hay un opositor definido”, completó Lorenzo Delhon.
Corporate Events,North America

La insólita frase de Gaspart sobre Lionel Messi: «¿Quién se ha creído?» :: Olé

“Le voy a patear el trasero”: el feroz desafío de Mike Tyson a Floyd Mayweather y su confesión sobre la derrota ante Jake Paul

Con apoyo de EE.UU., el Gobierno impulsa el proyecto del tren a Vaca Muerta para potenciar inversiones energéticas

Según un reconocido consultor, la potencial corrida cambiaria es mayor y la “bazuca” de dólares para afrontarla menor de lo que dice el gobierno

El horóscopo de hoy: lunes 12 de octubre

La abismal diferencia entre Messi y Cristiano, del homenaje a la polémica: ‘Y por eso siempre estará por encima’

El presidente de Burkina Faso, duro tras el amistoso con la Selección: «Nuestro fútbol está enfermo» :: Olé

Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla

100-shot Somali gang gun battle rocks Minnesota as sheriff warns ‘we’re in trouble’

GOP accuses Walz allies of burying $52M Medicaid fraud report before election

 DEPORTE2 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto
- INTERNACIONAL2 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá
- ECONOMIA2 días ago
El nuevo mapa del mercado automotor: qué marcas ganaron y cuáles perdieron con la apertura de las importaciones