







Pago de suma no remunerativa hasta diciembre
- $75.000 a partir de la categoría inicial, que se deberá abonar hasta el día 30 de octubre
- $75.000 a partir de la categoría inicial, que se deberá abonar en conjunto con la primera quincena de noviembre

En abril, la compra de dólares por parte de argentinos superó los USD 2.000 millones, según cifras del Banco Central de la República Argentina (BCRA). Desde que se flexibilizó el cepo cambiario en abril de 2025, las adquisiciones individuales de divisas ya superan los 36.000 millones de dólares.
El reporte sobre el Mercado de Cambios y Balance Cambiario del BCRA detalló que las personas físicas compraron en total USD 2.727 millones en billetes y vendieron 435 millones de dólares. Participaron 1,5 millones de compradores y 750 mil vendedores. Comparado con marzo, las compras aumentaron en USD 364 millones, mientras que las ventas descendieron en 31 millones de dólares.
En abril del año pasado, luego de que se flexibilizaran las restricciones para la compra de dólares, las personas físicas adquirieron 2.077 millones de dólares, según datos oficiales. Durante los primeros días tras la medida, alrededor de un millón de personas ingresaron al mercado oficial.
La demanda de divisas mantuvo un ritmo creciente en los meses posteriores: en mayo se registraron compras por USD 2.283 millones, en junio la cifra subió a USD 2.468 millones y en julio alcanzó los USD 3.473 millones de dólares. En agosto, el volumen bajó a USD 2.448 millones, mientras que en septiembre se alcanzó el pico del período, con USD 5.130 millones, en un contexto marcado por la proximidad de las elecciones legislativas y la mayor dolarización.
En octubre, coincidiendo con los comicios de medio término, el monto negociado se mantuvo alto pero descendió levemente a 4.731 millones de dólares. En noviembre, las compras brutas de billetes cayeron de forma significativa a USD 1.597 millones, con la participación de poco más de 1,1 millones de personas.
Durante diciembre, la demanda volvió a crecer: cerca de 1,5 millones de compradores adquirieron 2.186 millones de dólares. En enero de 2026, 1,6 millones de individuos realizaron compras por USD 2.613 millones, mientras que en febrero 1,5 millones adquirieron USD 2.368 millones, mientras que en marzo se ubicó en 2.363 millones de dólares. Desde el relajamiento de las restricciones cambiarias en abril de 2025, el total adquirido por personas físicas en el segmento formal alcanzó los 36.028 millones de dólares.
Tras la flexibilización del cepo cambiario, los argentinos vendieron dólares por un total de USD 5.269 millones, lo que resultó en un saldo neto de compras de 30.759 millones de dólares. Si se suman las operaciones identificadas como “transferencia de divisas sin fines específicos” realizadas por el sector privado no financiero, el monto acumulado desde la apertura parcial del mercado cambiario asciende a 41.876 millones de dólares.
El equipo económico mantiene cautela respecto a una apertura total del mercado cambiario. Ya se avanzó en algunas flexibilizaciones, como permitir retiros ilimitados de dólares con tarjeta de crédito en el exterior y exceptuar a exportadores individuales de la obligación de liquidar divisas.
Sin embargo, al mismo tiempo, el mes pasado se endurecieron los controles sobre el “rulo” realizado con operaciones entre el dólar MEP y el contado con liquidación, que suelen usarse para obtener beneficios especulativos.

El Gobierno sostiene que la liberalización completa para las empresas solo se aplicará cuando el tipo de cambio y otros indicadores económicos evidencien estabilidad. “No está entre nuestras prioridades eliminar las restricciones cambiarias para las empresas o que las personas jurídicas puedan atesorar dólares. Estamos enfocados en el sector externo”, señaló Santiago Bausili, titular del BCRA en una conferencia de prensa en la que presentó detalles del Informe de Política Monetaria de la entidad.
Con esa estrategia se busca evitar un retroceso, ya que restablecer restricciones después de una apertura podría acarrear mayores complicaciones. Como referencia, citan lo ocurrido durante la gestión de Mauricio Macri, que volvió a imponer el cepo cambiario en respuesta a la volatilidad registrada en el último año de su mandato.
En abril, el balance cambiario arrojó un superávit de USD 1.333 millones en la cuenta corriente, impulsado principalmente por ingresos netos en la cuenta “Bienes” por USD 2.946 millones y en “Ingreso secundario” por 10 millones de dólares. Estos ingresos fueron contrarrestados parcialmente por salidas netas en “Ingreso primario” (USD 949 millones) y “Servicios” (USD 674 millones).
La cuenta financiera también presentó un superávit de USD 1.048 millones, resultado de los aportes positivos del “Sector Financiero” (USD 1.001 millones) y del “Gobierno Nacional y BCRA” (USD 954 millones), este último explicado por ingresos provenientes de nuevas emisiones del Gobierno Nacional por USD 1.325 millones en el mercado local. Estas cifras fueron en parte compensadas por egresos netos del “Sector Privado No Financiero” (USD 479 millones) y de “Otros Movimientos Netos” (USD 428 millones).
Las reservas internacionales del BCRA se incrementaron en USD 2.464 millones, cerrando el mes pasado en 44.516 millones de dólares. Este aumento se debió principalmente a compras de divisas del BCRA en el mercado de cambios (USD 2.770 millones) y a ingresos por emisiones del Tesoro (USD 1.325 millones).
El efecto positivo fue reducido por pagos netos de capital e intereses a organismos internacionales (USD 1.051 millones), intereses de BOPREAL (USD 251 millones), una disminución en las tenencias en moneda extranjera de entidades en el BCRA (USD 205 millones) y pagos netos realizados por el BCRA a través del SML (USD 63 millones).
Banking Services (Legacy),Banking Services (TRBC level 3),LEGACY: Financials (TRBC),Financials (TRBC level 1),Currencies / Foreign Exchange Markets
La experiencia de 2025 dejó una señal: en la previa de las legislativas hubo turbulencias en el mercado que coincidieron con un salto en la demanda privada de divisas
La liquidez en pesos de la economía ronda los USD 30.000 millones (Furiase)
La ayuda del Tesoro de Estados Unidos en 2025contuvo un episodio puntual, aunque no garantiza que exista una disponibilidad automática de recursos

La deuda del Tesoro en poder de privados no bancarios llega a $75,1 billones. Sumada a los plazos fijos, la masa potencial asciende a $140,4 billones, equivalentes a unos USD 92.600 millones
En los primeros ocho meses del año, las adquisiciones brutas por parte del sector privado totalizaron USD 20.898 millones
Los depósitos en dólares superan los 42.000 millones, un nivel récord, y forman parte de la liquidez en moneda extranjera que permanece en entidades bancarias

South America / Central America,Government / Politics
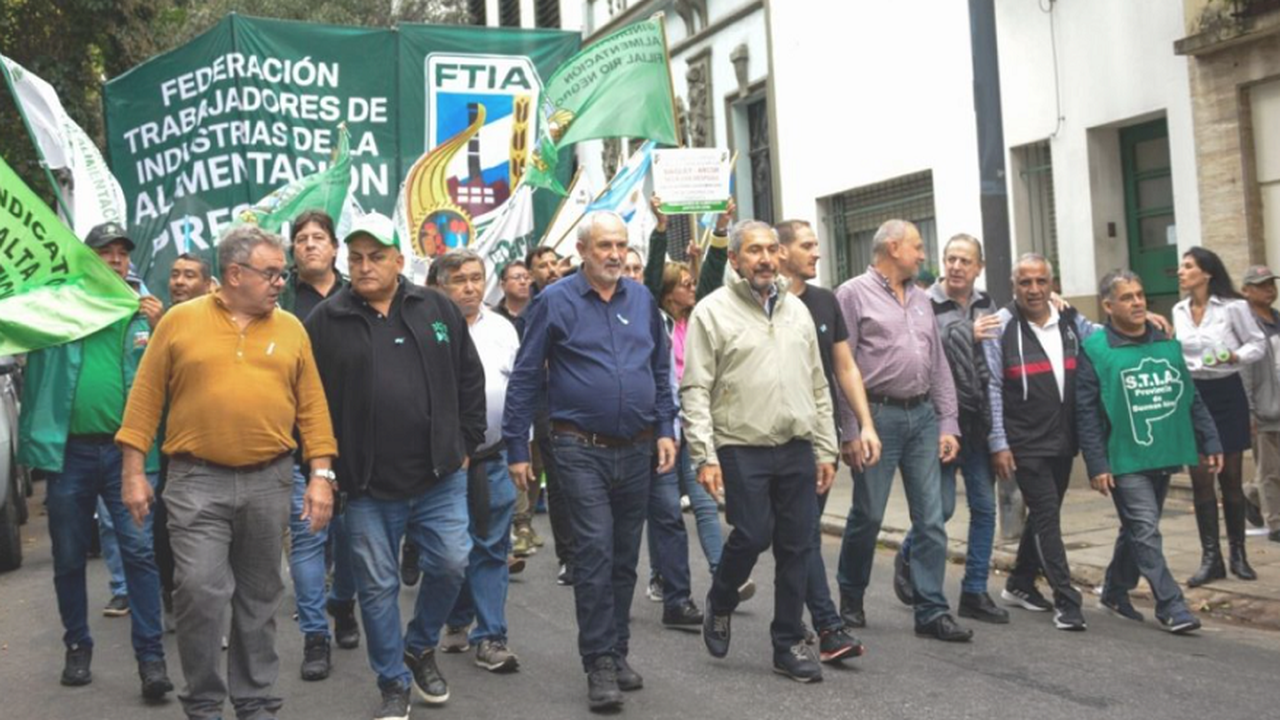
La mejora es del 7,35% para el último cuatrimestre del año, con el pago de una suma no remunerativa que se incorporará al salario inicial en diciembre

empleo,héctor morcillo,federación de trabajadores de la alimentación,Economía,Económica,Economia politica,Que es economía,Economía definición
El Banco Central dispuso cambios para la información que los bancos y las billeteras virtuales brindan a sus clientes sobre el rendimiento de su dinero depositado en sus cuentas e invertido en fondos comunes de inversión (FCI) de dinero o “money market”. Hasta ahora, existían diferencias en el modo de informar la rentabilidad de las cuentas remuneradas que utilizaba cada entidad financiera, por lo que el BCRA decidió unificarlo.
A partir del próximo 1° de noviembre, los bancos y las billeteras que ofrezcan cuentas remuneradas a través de FCI deberán informar “la variación del valor de la cuotaparte de los últimos 7 (siete) días corridos expresada como tasa nominal anual”, descontando los honorarios de administración y custodia. También deberán consignar “los datos identificatorios de tales fondos, su descripción y clase de cuotaparte”, señaló la norma del Central.
Las entidades financieras deberán informar esa tasa de interés a sus clientes “en todos los medios digitales en donde se preste este servicio”. Eso incluye las plataformas de homebanking, las apps para celulares de los bancos y las apps de las billeteras digitales.
“El acceso a la citada información deberá ser fácil y directo, en cuanto a visibilidad y tamaño, en esos medios, ubicada junto a la opción de inversión y donde se informe el rendimiento de tal fondo”, precisó el BCRA.
Hasta ahora, cada entidad informaba el rendimiento de su cuenta remunerada según su criterio. Algunas mostraban la tasa nominal anual (TNA) y otras la tasa efectiva anual (TEA). También mostraban el rendimiento en distintos períodos, según su conveniencia: le informaban al cliente la mayor tasa anualizada posible, ya sea en la última semana, el último mes u otro período. Algunas entidades incluso informan proyecciones de rendimientos futuros en lugar de rentabilidad pasada.
Todas esas “picardías” de bancos y billeteras a la hora de decirle a su cliente cuánto rinde su dinero invertido en un fondo común de inversión a través de una cuenta remunerada, ahora quedarán unificadas. Así, la comparación para saber qué entidad ofrece más rendimientos será más sencilla.
Un punto clave para el cliente es diferenciar las cuentas remuneradas con rendimiento variable de otras entidades que garantizan un interés fijo. Entre las primeras, el interés que genera la cuenta dependerá de cuánto rinda el fondo común de inversión, por lo que la tasa informada cambiará todos los días. Es el caso de billeteras, como Personal Pay, Mercado Pago, Lemon, Cocos o YPF App, y también de bancos tradicionales como Santander, Macro o Galicia.
En otros casos, las cuentas pagan un interés fijo, que cambiará cuando la entidad lo decida por razones comerciales. Este rendimiento garantizado se paga en entidades como Banco Nación, Banco Supervielle, Ualá, Carrefour Banco o Naranja X, entre otras. En este último caso, el cambio sancionado ayer por el BCRA no aplica.
Tanto en uno como en otro caso, es importante conocer si el rendimiento tiene algún límite o condición especial. Muchos bancos o billeteras ponen un tope: por ejemplo, ofrecen rendimientos hasta $ 2 millones, sin retribuir nada por encima de ese monto. Otras remuneran solamente el dinero a sus clientes de cuenta-sueldo o a quienes paguen un paquete de servicios determinado.
La norma que sancionó el Banco Central para mejorar la información al cliente los denomina “fondos comunes de dinero”, aunque en el mercado financiero se los conoce como fondos “money market”. Se trata de FCI cuya característica esencial es su liquidez inmediata, es decir, se puede disponer del dinero sin ninguna restricción. Otros fondos comunes requieren un plazo de 24 o 48 horas para retirar el dinero.
Las entidades financieras invierten el dinero de sus clientes en esta clase de fondos para ofrecerles algún rendimiento diario que los ayude a protegerse de la inflación y, al mismo tiempo, les permita disponer de su dinero cada vez que lo deseen.
Su objetivo principal es generar intereses invirtiendo en activos líquidos y de baja volatilidad. Estos fondos suelen invertir en instrumentos como plazos fijos (tanto tradicionales como precancelables), cauciones, cuentas remuneradas y otros fondos. Se trata de una inversión conservadora, a diferencia de FCI basados en acciones o bonos, que son mucho más volátiles.
Los fondos comunes “money market” acreditan los intereses en forma diaria, por lo que son especialmente adecuados para períodos inferiores a 15 o 20 días, si se considera que el plazo fijo más corto es a un mes de plazo.
Lo interesante de estos fondos es que funcionan, casi, como una caja de ahorro. El dinero está prácticamente a la vista. Cuando un usuario coloca plata en ellos se suscribe en forma inmediata y, al rescatar por la necesidad de hacer un pago, la acreditación en la cuenta es en el momento.
Banca digital,billetera virtual,finanzas,tecnología,pagos móviles,transacciones,economía,innovación,G Pay



Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina


Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias


Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales