
ECONOMIA
Radiografía del empleo en Argentina: el desafío de integrar a los trabajadores en un país con distintas realidades productivas

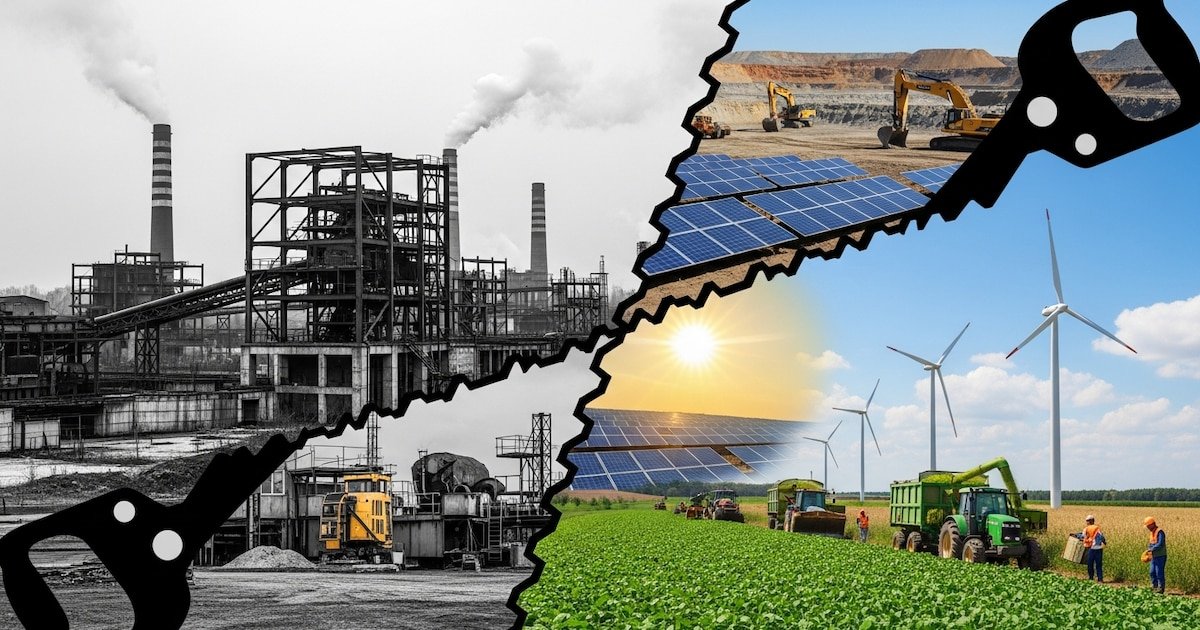
El diseño de las políticas públicas en la Argentina transita un cambio de paradigma histórico. Bajo la premisa de que el territorio nacional presenta vocaciones productivas distintas que deben potenciarse mediante políticas a medida, este esquema de un Plan para el Desarrollo Regional y el Empleo Genuino propone una lógica de Regionalización Productiva. El gran objetivo es superar los modelos de desarrollo centralizados y enfrentar, de manera directa e innovadora, los desafíos sistémicos del mercado laboral: el desempleo estructural y el friccional.
En un país con la extensión y la diversidad geográfica de la Argentina, la idea de un mercado laboral uniforme es, cada vez más, una ficción estadística. La difusión de este mapa estructurado por regiones socio productivas —que divide el territorio en NOA, NEA, Cuyo, Centro-Pampeana, Patagonia y el denso núcleo de AMBA/CABA— pone sobre la mesa un debate urgente: la necesidad de pensar el desarrollo, el empleo y las regulaciones laborales desde una perspectiva estrictamente regionalizada. Lejos de ser una mera división cartográfica, este esquema representa realidades laborales diametralmente opuestas que exigen análisis diferenciados.
El litio convive con la informalidad Con 5,4 millones de habitantes y apenas 4,2% de desempleo, el Noroeste parece un caso de éxito. Pero más del 40% de su fuerza laboral trabaja en negro —el nivel más alto del país junto al NEA.

La minería de litio, oro y plata bajo convenio AOMA paga los mejores salarios de la zona y genera entre 3 y 5 empleos indirectos por cada puesto directo, pero es una isla formal rodeada de precariedad agrícola. El gran obstáculo sigue siendo logístico: el flete al puerto consume entre el 30% y el 40% del valor del producto regional.
Frontera productiva y empleo juvenil en crisis El Noreste (Misiones, Corrientes, Chaco y Formosa) registra entre 7,2% y 7,8% de desocupación, con el Gran Resistencia llegando al 8,2 por ciento.
El retroceso del empleo público provincial empujó a miles de trabajadores a la informalidad (38% del total regional). El dato más alarmante: el desempleo en mujeres jóvenes de 14 a 29 años duplica el promedio regional. La modernización de la Hidrovía Paraná-Paraguay es la principal apuesta para reducir los sobrecostos logísticos, que son un 25% más altos que en la zona núcleo.
Contrastes extremos en un mismo mapa San Luis (1,5%) lidera el empleo formal gracias a su zona logística en Villa Mercedes. San Juan (2,7%) apuesta a la megaminería de cobre bajo el RIGI. Pero en la misma región, La Rioja atraviesa una crisis textil con más de 4.700 despidos, y Mendoza suma 6,7% de desocupación con informalidad en construcción (73%) y servicio doméstico (78%). En abril de 2026 las tres provincias firmaron un convenio para coordinar inspecciones laborales limítrofes.
Los espejos del país La Región Pampeana (Córdoba, Santa Fe, Entre Ríos y La Pampa) registra 8,8% de desocupación, con la caída industrial golpeando fuerte en Rosario y Córdoba. El Conurbano Bonaerense cierra el cuadro con 9,5%, el mayor del país, producto del desajuste entre la automatización creciente y una fuerza laboral formada para industrias en retroceso. En el extremo opuesto, la Patagonia (4,8%) ofrece los salarios privados más altos del interior, aunque los altos costos de vida erosionan ese diferencial y dificultan el arraigo de trabajadores calificados.
Ninguna política de empleo regional funciona sin infraestructura. Los sobrecostos logísticos son un impuesto silencioso al trabajo y a la inversión: pueden representar hasta el 35% del valor del producto en el NOA o el 25% en el NEA, comparado con la zona núcleo pampeana.
Ninguna política de empleo regional funciona sin infraestructura
Perspectivas del modelo regionalizado Analizar el empleo bajo esta lupa permite identificar tres grandes vectores que definirán la agenda económica y social en el corto y mediano plazo:
- Especialización Productiva y Matriz de Empleo: Cada región posee un motor económico propio que dicta la naturaleza de su fuerza de trabajo. Mientras que la Patagonia se consolida en torno a la energía (hidrocarburos y renovables) y el turismo, demandando perfiles técnicos de alta remuneración, el Noroeste (NOA) y el Nordeste (NEA) entrelazan su actividad con las economías regionales, la agroindustria y los nuevos esquemas de inversión (como el RIGI en minería e infraestructura). Por su parte, la Región Pampeana y el AMBA concentran el grueso de los servicios, las finanzas y la actividad industrial diversificada. Pretender aplicar las mismas lógicas de contratación o incentivos fiscales a realidades tan dispares suele profundizar las asimetrías existentes.
- Federalismo Fiscal y Convenios Colectivos: Una de las perspectivas más complejas de este debate gira en torno a las normativas. Históricamente, Argentina ha funcionado con convenios colectivos de trabajo fuertemente centralizados. Sin embargo, la discusión actual tiende a evaluar cómo los acuerdos sectoriales o los incentivos fiscales regionales pueden dinamizar la contratación en zonas de menor densidad o menor desarrollo relativo, sin que esto signifique una precarización de los derechos vigentes.
Para que Argentina logre revertir sus desequilibrios históricos, la planificación estatal y la inversión privada deben sintonizar con la identidad de cada región. Diseñar políticas de empleo que entiendan que el norte requiere infraestructura de conectividad y valor agregado en origen, que el sur necesita sostenibilidad y arraigo, y que el centro de producción agroindustrial demanda modernización y eficiencia, es el único camino para transformar este mapa de divisiones en una red integrada de desarrollo federal. La conclusión es ineludible: el futuro del crecimiento económico sostenible dependería de la descentralización de las estrategias de desarrollo.
El autor es analista laboral
industria,construcción,minería,energía,agricultura,serrucho,economía,contraste,desarrollo,sectores







ECONOMIA
Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir
“Venimos pidiendo hace dos años medidas de reactivación e igualdad de condiciones: nivelar la cancha y bajar los impuestos”
“Si nos sentimos agraviados, respondemos. No ayuda tener conflictos abiertos que no cambian nada”
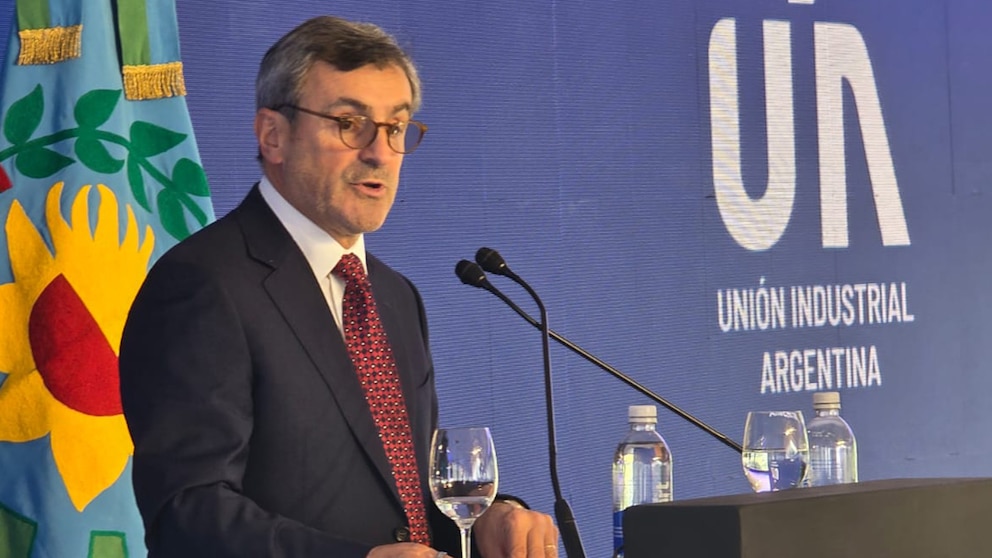
“Hay diferencias, pero nunca dejó de haber diálogo con los funcionarios”


“Me preocupa que caiga la actividad, porque genera menor recaudación, menor empleo y es un espiral negativo que a todos nos impacta. Por supuesto que estoy preocupado”
“Ojalá que en el año electoral se puedan discutir los problemas de la Argentina en profundidad. Sin ataques sin fundamento ni golpes bajos”
Martín Rappallini,UIA
ECONOMIA
Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.
Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

.responsive {
width: 100%;
height: auto;
}
La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.
Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.
Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.
Sin efectivo en las góndolas de supermercado
Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

.responsive {
width: 100%;
height: auto;
}
El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.
El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.
Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.
ECONOMIA
¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)


La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)
Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

En el Gobierno debaten medidas de reactivación económica pero Milei se muestra inflexible

Tras las lluvias, cómo estará el tiempo en el AMBA y el resto del país durante la semana

Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir

Los mensajes de Alpine y del agente de Colapinto tras los comentarios de un presentador británico en el GP de Estados Unidos de F1

Sol Mihanovich, heredera de un legado musical: “Entendí que tengo que vivir ahora lo que me hace bien”

Simeone sobre las disculpas de Julián con la gente: «Pedir perdón no es fácil» y «es un chico magnífico» :: Olé

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Honduras: DAET niega detenciones de policías tras operativo en San Pedro Sula y alerta sobre posible atentado

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- DEPORTE3 días ago
Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir



